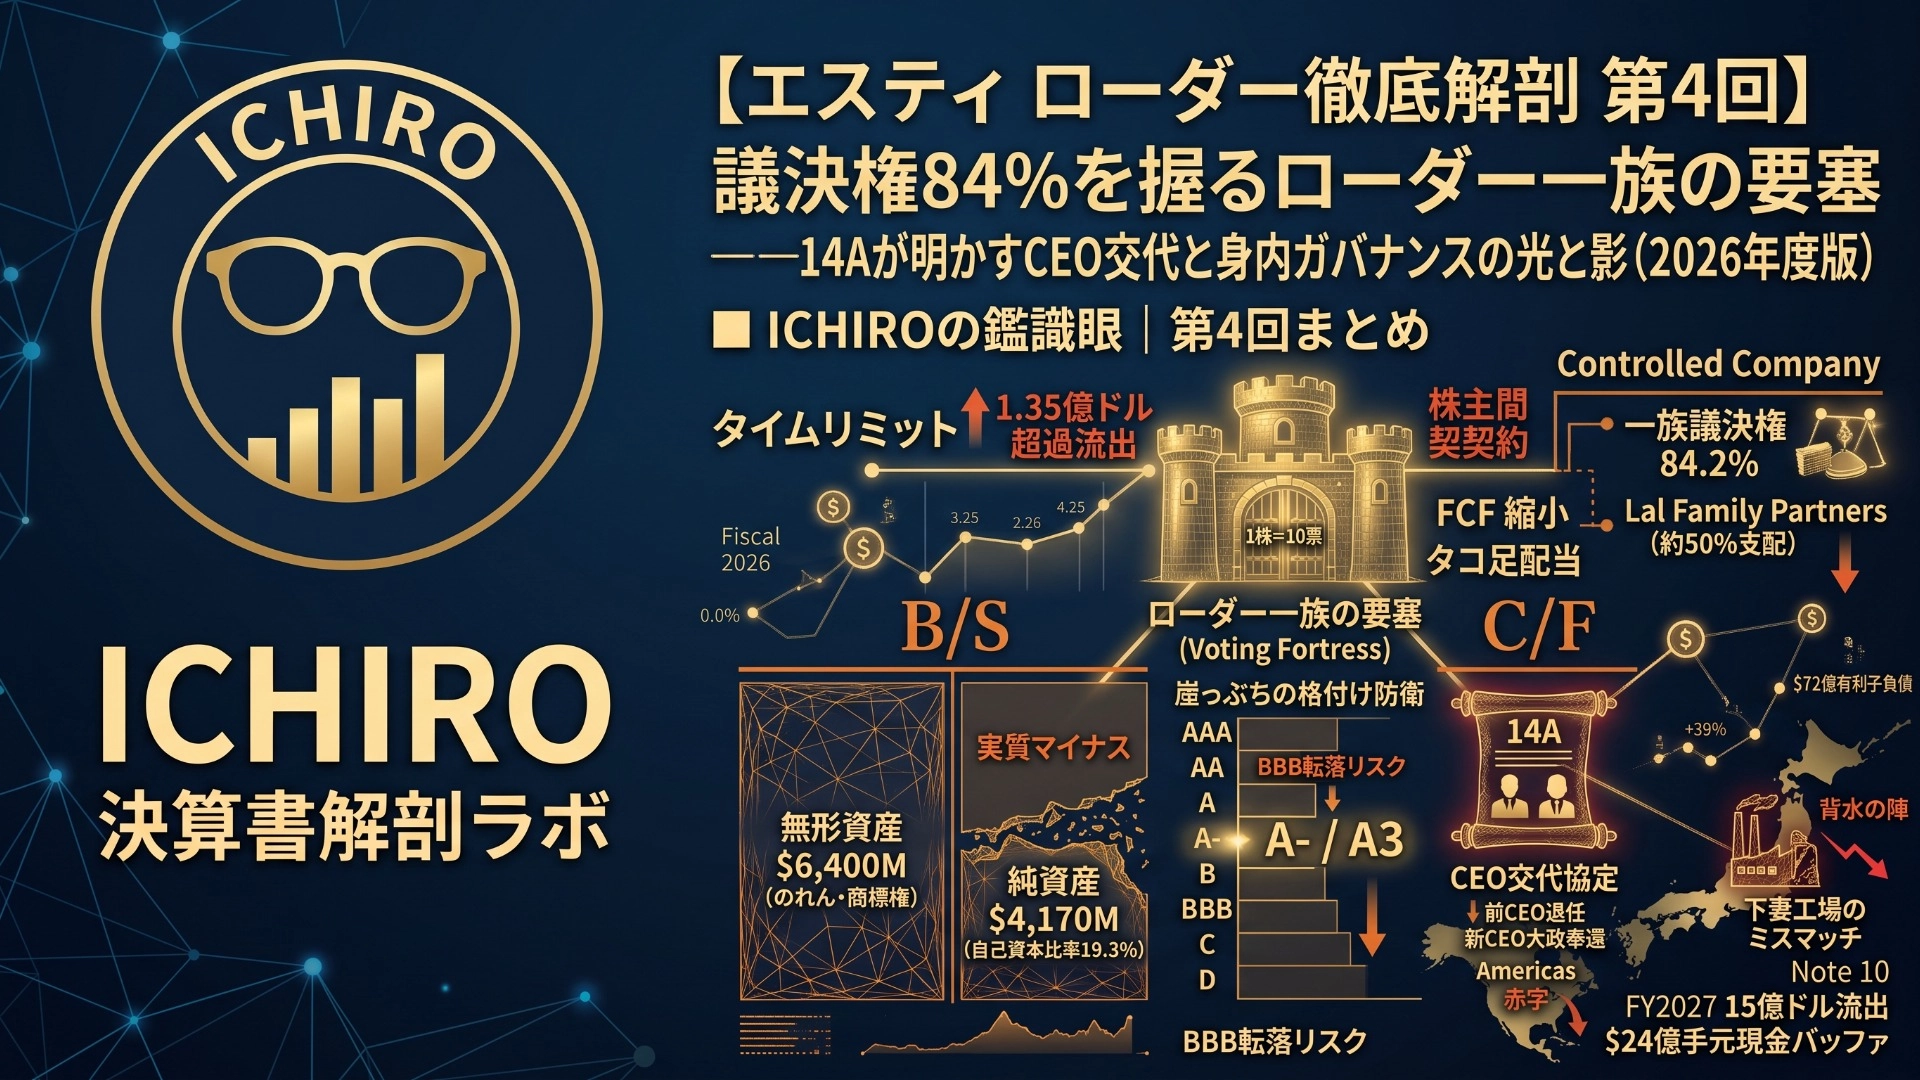
【Estée Lauder 解剖ลึก 第4回・完】:ป้อมปราการของตระกูลローダーที่ครอบครองเสียงโหวต 84%──14A เผยสาเหตุการเปลี่ยน CEO และการกำกับดูแลในองค์กรภายในทั้งแสงและเงา
ICHIRO|ห้องทดลองการวิเคราะห์งบการเงิน
การตรวจสอบตั้งแต่ตอนที่ 1 ถึงตอนที่ 3 เกี่ยวกับโมเดลธุรกิจของ Estée Lauder Companies Inc. การฟื้นตัวของ P/L ที่ดูเหมือนจากการด้อยค่าสินทรัพย์ และความจริงของงบดุลที่บางเบาและการชำระหนี้ที่ใกล้เข้ามา
ที่นี่ พบกับคำถามที่นักลงทุนและผู้ประกอบการจำนวนมากสงสัย
「ทำไมถึงปล่อยให้สินค้าคงคลังมากเกินไปขนาดนี้จนต้องเกิดการด้อยค่ามหาศาล และการเริ่มต้นทำธุรกิจล่าช้า?」
「ราคาหุ้นตกต่ำและเครดิตมีทิศทางเสี่ยงสูง ทำไมผู้ถือหุ้นที่มีเสียงดัง (activist) ถึงไม่สามารถเปลี่ยนคณะกรรมการบริหารได้?」
「ในฐานะแบรนด์ระดับโลก ทำไมยังไม่มีข่าวลือการเข้าซื้อกิจการที่เป็นศัตรูกับ LVMH หรือ L'Oréal?」
หากเป็นบริษัทจดทะเบียนทั่วไปจะเผชิญกับแรงกดดันการเปลี่ยนแปลงที่รุนแรงจากตลาด และหากเป็น Estée Lauder จะมีป้อมปราการที่ล็อกตัวไว้ภายในทางกฎหมายที่ทำให้การควบคุมจากภายนอกและการไล่ผู้บริหารจากผู้ถือหุ้นภายนอกเป็นไปได้อย่าง “100% เป็นไปไม่ได้”
กุญแจในการไขปริศนานั้นไม่ใช่งบการเงินประจำปี (10-K) แต่เป็นบันทึกการประชุมผู้ถือหุ้นประจำปีและหนังสือแนะนำ/เอกสารอำนวยความสะดวกในการมอบอํานาจ (SCHEDULE 14A / DEF 14A) ที่ยื่นต่อ SEC ซึ่งบันทึกไว้ด้วยความละเอียดถี่ถ้วน (ยื่นเมื่อวันที่ 25 กันยายน 2025)
ตอนจบจะทำการ dissect แหล่งข้อมูลชิ้นแรกนี้ให้ละเอียด เปิดเผยเบื้องหลังการควบคุมโดยครอบครัว Lauders เถ้าแก่หลัก เนื้อหาของกองทุนผู้ถือหุ้นรายใหญ่ และความจริงของการเปลี่ยนผู้บริหารที่ดำเนินการด้วยวิธีที่เสียสละสูง
บทความวิเคราะห์บริษัทครั้งนี้ Estée Lauder สามารถอ่านได้จากที่นี่?
บทความก่อนหน้าในชุดวิเคราะห์บริษัท Hardware Depot สามารถอ่านได้จากที่นี่?
■ โครงสร้างการวิเคราะห์ทั้ง 4 ตอน แผนผังการรวมตัวแบบสมบูรณ์
รวบรวมความสัมพันธ์ระหว่างธุรกิจ การเงิน และการกำกับดูแลของ Estée Lauder ไว้ในแผนที่หนึ่งแผ่น
【ตอนที่ 1:โมเดลรายได้ / ค่าใช้จ่ายคงที่】
  สินค้าหลักมาร์จิ้นกำไรขั้นต้น 75.5% ── ในทางกลับกันมีพนักขาย 35,000 คน และโรงงานต่างๆ เช่น Shoa มีค่าใช้จ่ายคงที่สูง (SG&A ประมาณ 64%)
          │
          ▼
【ตอนที่ 2:งบกำไรขาดทุน (P/L)】
  กำไรจากการดำเนินงานฟื้นตัว 1,565 ล้านดอลลาร์ โดยมากกว่าส่วนหนึ่งมาจากการด้อยค่า (ประมาณ 1.29 พันล้านดอลลาร์) ซึ่งสินค้าดูแลผิวเป็นส่วนแบ่งกำไรของธุรกิจประมาณ 88%
          │
          ▼
【ตอนที่ 3:งบดุล (B/S) และกระแสเงินสด (C/F)】
  ทรัพย์สินสุทธิ 4.17 พันล้านดอลลาร์ มีสินทรัพย์ไม่มีตัวตน 6.4 พันล้านดอลลาร์ รายการเครดิตอยู่ที่ A- / A3 แนวโน้ม Negative และกระแสเงินสดปี FY2027 จะไหลออก 1.5 พันล้านดอลลาร์
          │
          ▼
【ตอนที่ 4:หนังสือมอบอำนาจและการกำกับดูแล】★บทความนี้อยู่ในพื้นที่พิเศษ
  [ทุนและสิทธิออกเสียง] หุ้นที่ถือ 34.8% มี Class B ที่มี 10 โหวตต่อ 1 หุ้น ทำให้ควบคุมสิทธิออกเสียง 84.2%
  [แนวป้อมปราการ] Lal Family Partners (ควบคุมประมาณ 50% เพลง) และสัญญาหุ้นส่วนระหว่างผู้ถือหุ้นที่ปิดกั้นการมีส่วนร่วมจากภายนอก 100%
  [การสับเปลี่ยนผู้นำ] CEO ก่อน Freida ล้มลงและประธาน William คืนอำนาจในการบริหารให้กับผู้บริหารใหม่ Fabri
ถึงผู้อ่านทุกท่าน: ตั้งแต่นี้เป็นพื้นที่ที่ต้องชำระเงิน
ขอบคุณที่อ่านจนถึงตรงนี้อย่างจริงใจ
ในส่วนที่เป็นพื้นที่ชำระเงินของบทความนี้ (ตอนที่ 4 ตอนสุดท้าย) จะเปิดเผยข้อมูลต้นฉบับของ SEC (SCHEDULE 14A) อย่างครบถ้วน โดยเน้นที่: 「การควบคุมโดยผู้สืบทอดที่มีสิทธิออกเสียง 84%」「ตัวตนของกองทุนผู้ถือหุ้นรายใหญ่」「ข้อตกลงเปลี่ยน CEO」「จริงของการลดค่าตอบแทนกรรมการ」
【หัวข้อสำคัญที่วิเคราะห์ในพื้นที่ชำระเงิน】
【การคำนวณที่แน่นอน】ทำไมถึงมีสิทธิออกเสียง 84.2% เมื่อทุน 34.8%?กำแพงหุ้นรูปแบบ Class A และ Class B ที่คำนวณจากจำนวนหุ้นที่ออกจำหน่ายอย่างถูกต้อง
ตัวตนของผู้ถือหุ้นใหญ่สูงสุด「Lal Family Partners, LP(19.18%)」คือใคร?สัญญาหุ้นส่วนระหว่างผู้ถือหุ้นที่ทำให้ BlackRock และ Vanguard ไม่สามารถชนะได้
14A เปิดเผยด้านหลังการเปลี่ยน CEO อย่างไร?ข้อตกลงการลาออกของ Freida และเหตุผลที่แท้จริงที่ CEO คนใหม่ Stéphane de la Favre ได้รับแต่งตั้ง
การลดค่าตอบแทนผู้บริหารลง 28% และนโยบายไม่จ่ายโบนัส?จำนวนที่เงียบขรึมที่ถูกกำหนดให้กับผู้บริหารท่ามกลางการปลดพนักงาน 10,000 คน
สรุปการวิเคราะห์การเงิน: บทบาทของกลไกการกำกับดูแลโดยผู้สืบทอดเป็นเกราะป้องกันหรือเป็นภาระ?ข้อสรุปขั้นสุดท้ายก่อนการไหลออกทุนใน FY2027
นอกจากนี้ ในของขวัญสำหรับผู้ติดตามชุดนี้ยังมีสองเครื่องมือใช้งานจริงสำหรับตรวจสอบงบการเงินและการเปิดเผยการกำกับดูแลด้วยตัวเองเครื่องมือปฏิบัติการ 2 อย่างที่แนบไว้ในส่วนท้าย
【ของแถมสำหรับผู้ซื้อเท่านั้น】
Estée Lauder (EL) ทั้ง 4 ตอน รหัสสรุปการเงินและการกำกับดูแล
รายการตรวจสอบรวมถึงคุณสมบัติที่ปรับปรุง P/L ความคมชัดของ B/S แนวกันกระแทก C/F และโครงสร้างทุนและสิทธิออกเสียง
ถัดไป Form 10-Q และการตรวจสอบที่กำหนดเป้าหมาย 5 จุดของการประชุมผู้ถือหุ้นครั้งถัดไป
รายการ KPI ที่สำคัญที่สุดซึ่งควรเปิดดูต้นฉบับเมื่อประกาศผลรอบถัดไปและการแจ้งเตือนการประชุม
หากคุณต้องการอ่านรายละเอียดเบื้องหลังแหล่งข้อมูลที่ดูเหมือนในระดับผิวเผิน รวมถึงเรื่องราวการควบคุมและการเป็นตัวตนของบุคคลที่เกี่ยวข้อง โปรดไปที่พื้นที่มีค่าบริการ