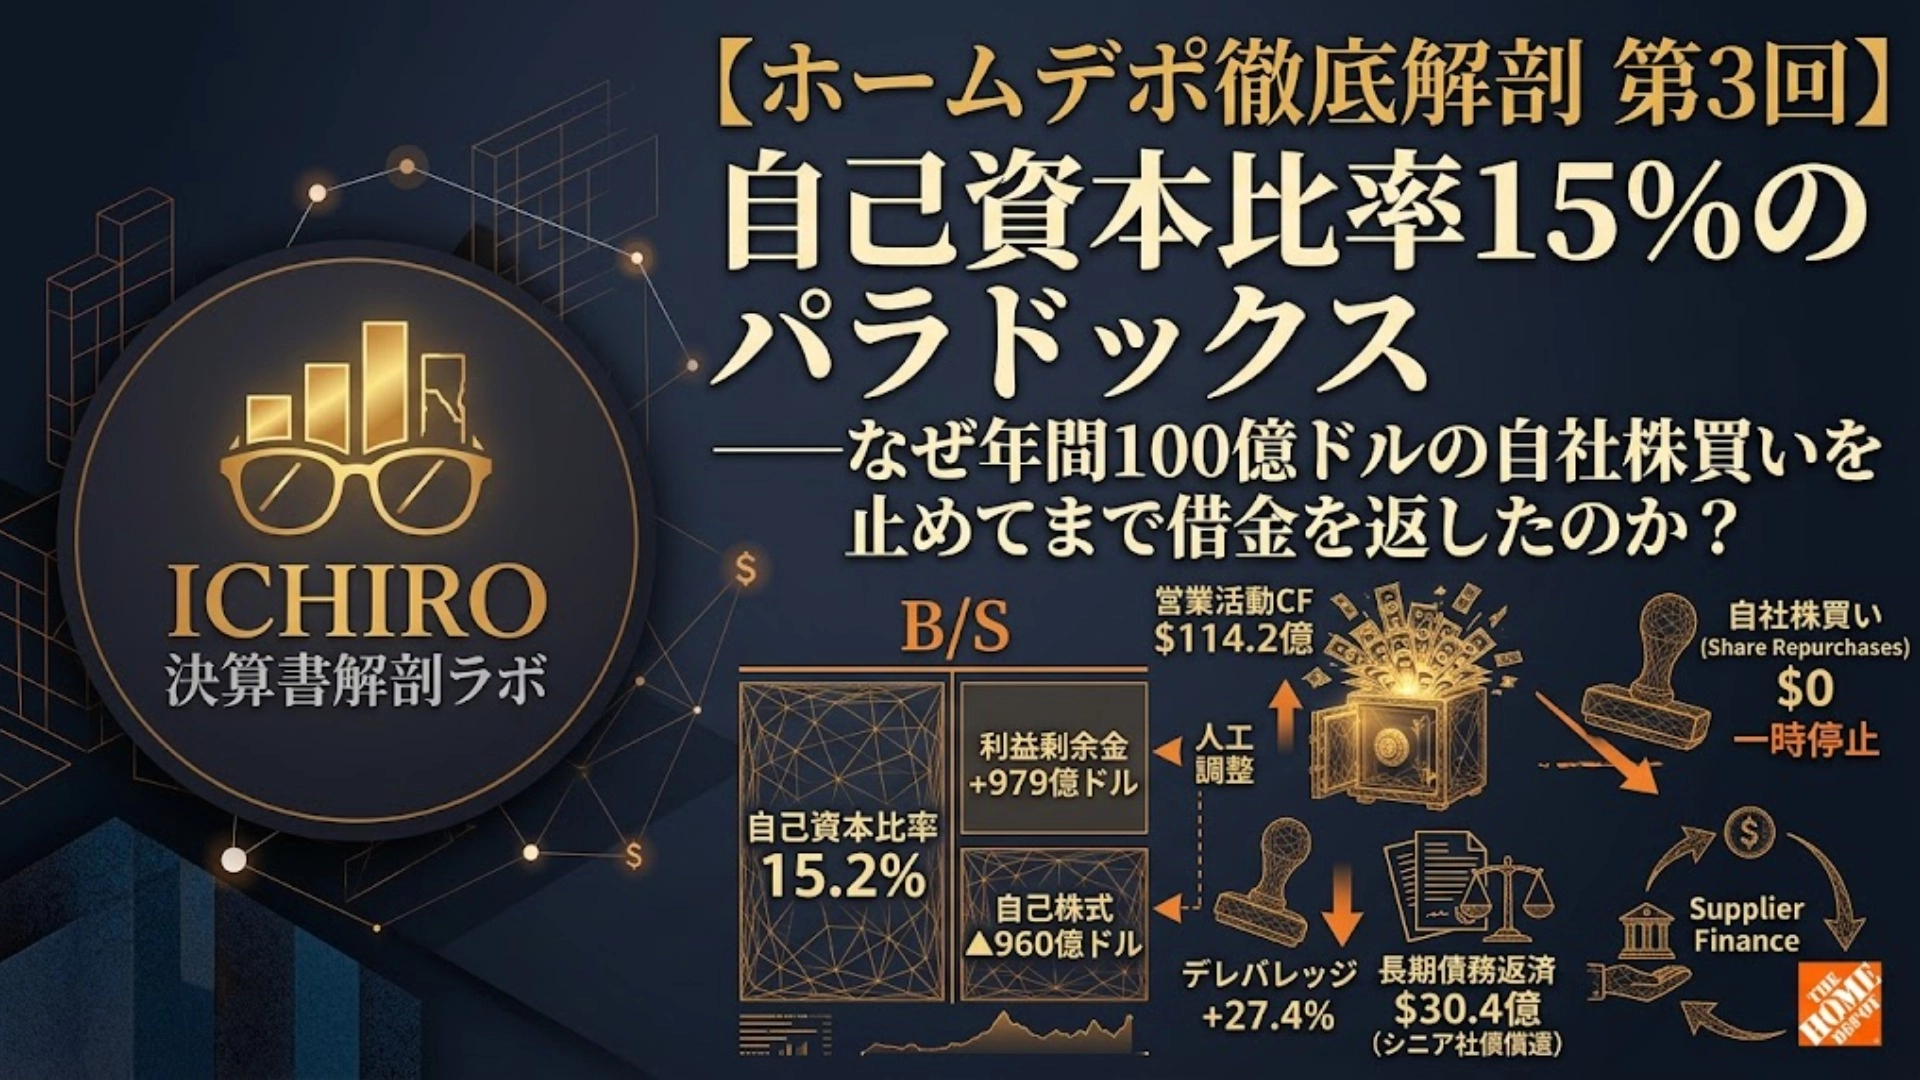
【ホームデポ徹底解剖 第3回・完】:自己資本比率15%のパラドックス──なぜ年間100億ドルの自社株買いを止めてまで借金を返したのか?
ICHIRO|決算書解剖ラボ
第1回では足元のインフレ環境と関税還付の恩恵を、第2回では店舗型小売りから「BtoB建材卸売プラットフォーム」への構造的シフトを解き明かしました。
連載の最終回となる本稿では、一般的な解説では「自己資本比率が低くて危険」「自社株買いをやめて株主還元が後退した」と表面的に片付けられがちなホームデポ(The Home Depot, Inc.)の財務諸表の深層に迫ります。
2026年度第2四半期報告書(Form 10-Q)を精読すると、そこには「計算され尽くしたバランスシート設計」と、半年間で114億ドル(約1.7兆円)の現金を創出するキャッシュフロー構造が記録されています。
今回の企業分析ホームデポシリーズの過去記事はこちらから?
【ホームデポ徹底解剖 第1回】:客数減を値上げで耐える米住宅市場の現在地──純利益率10%死守のウラ側
【ホームデポ徹底解剖 第2回】:「店舗」から「BtoB卸」へ──プロ市場制覇に向けた巨額M&Aと売掛金急増のカラクリ
前回の分析企業Palantirシリーズの記事はこちらから?
【Palantir 2026年10-Q完全解剖 第1回】:ビンラディン殺害作戦の遺産と4大プラットフォームの全貌──創業思想・プロダクト・製造業DX編
【Palantir 2026年10-Q完全解剖 第2回】:「防衛の黒幕」から「民間AIの覇者」へ──商業部門が政府を逆転した決算書の深層
【Palantir 2026年10-Q完全解剖 第3回】:「前受金マジック」と現金が湧き出るカラクリ──FCFマージン53%の正体とネガティブ・ワーキングキャピタル
【Palantir 2026年10-Q完全解剖 第4回】:94億ドルの要塞と「ほぼ現金」の利回り戦略──バランスシートの深層・米国債ロール運用と売掛金の信用構造
【Palantir 2026年10-Q完全解剖 第5回・完】:注記9の時限爆弾と真のフリーキャッシュ──SBC希薄化の剥ぎ取り計算と契約負債(RPO)の賞味期限
■ 全3回解剖ダイジェスト・マトリクス
本連載で解剖してきた主要論点と、財務諸表上の根拠数値を整理します。
| 回 / テーマ | 開示書類の重要数値・根拠箇所 | 財務諸表解剖の結論 |
| 第1回:住宅市場の現在地 | P/L、MD&A(P.15〜17) 既存店客数▲1.0%、客単価+2.8% 関税還付控除 約6.85億ドル | インフレ転嫁による単価増と最高裁判決に伴う一過性の関税還付金戻し入れにより純利益率10.0%を維持。 |
| 第2回:BtoB卸売シフト | Note 1(P.6)、Note 10(P.18) 専門業者向け売掛金 約35.6億ドル 卸売(Other)売上 約50.5億ドル | SRS・GMS・Mingledorff'sの連続買収で屋根・内装・空調を網羅。巨額の与信枠(ツケ払い)で専門業者を囲い込み。 |
| 第3回:資本政策とC/F(本稿) | B/S(P.1)、C/F(P.5) 営業CF 約114.2億ドル 長期債務返済 約30.4億ドル | 自己資本比率15.2%の人工的な構造。年間100億ドルの自社株買いを止め、稼いだ日銭でデレバレッジを完遂する資本規律。 |
■ 1. 【B/Sの怪】自己資本比率15.2%は「危険水域」なのか?
ホームデポの貸借対照表(P.1)を確認すると、一般的な小売企業と比較して自己資本比率が低い水準にあります。
貸借対照表(B/S)要約(2026年8月2日現在 / 単位:百万ドル)
一見すると借入依存度が高く見えるこの資本構成ですが、その実態は純資産の部に並ぶ「2つの巨額の数値」によって形成されています。
純資産の部の特異な構造(P.1)
利益剰余金(Retained earnings): +97,949 百万ドル(約979億ドル)
自己株式取得原価(Treasury stock, at cost): ▲95,971 百万ドル(約▲960億ドル)
【純資産の部の相殺構造】
  過去の事業活動で積み上げた利益剰余金
  ┌──────────────────────────────────────────────────────────┐
  │  利益剰余金(内部留保の累積): 約 +979億ドル              │
  └──────────────────────────────────────────────────────────┘
                            │
                            │(自社株買いによって市場から吸い上げ消滅)
                            ▼
  ┌──────────────────────────────────────────────────────────┐
  │  自己株式(純資産からの控除): 約 ▲960億ドル              │
  └──────────────────────────────────────────────────────────┘
                            │
                            ▼
  差し引き後の株主資本(純資産):約 166億ドル(自己資本比率 15.2%)
同社は過去数十年間にわたり、稼ぎ出した利益の大半を自社株買い(Treasury Stock)を通じて市場から回収してきました。
自己資本比率15.2%という数値は、事業悪化による財務毀損ではなく、資本効率(ROE・ROIC)を極大化させる目的で経営陣が意図的に自己資本を圧縮してきた結果としての「人工的な薄さ」です。
では、なぜ同社はこの積極的な資本圧縮路線に急ブレーキをかけ、年間100億ドル規模で実施していた自社株買いを完全に停止したのか。
【有料エリア 目次・解剖アジェンダ】
第1章:年間100億ドルの「自社株買い停止」の真意
— P.20の明文化条項が示す、経営陣の冷徹な優先順位
過去に約960億ドル(純資産控除:▲$95,971M)もの自社株買いを敢行し、自己資本を極限まで圧縮してきたホームデポが、なぜ2024年3月以降「取得額ゼロ」を貫き、2026年度中の再開すら明確に否定したのか。
投資家への甘い還元を一時棚上げしてでも最優先すべき「EBITDA倍率2.0倍水準への回帰」と、格付け防衛シナリオの全貌。
第2章:半年で114億ドル湧き出る「キャッシュ創出の錬金術」
— Note 1(P.6)サプライヤー・ファイナンスとバイイングパワーの実態
半期営業CF($11,422M)が当期純利益($8,055M)を約34億ドルも上回るメカニズム。
仕入先への支払サイトを延長しつつサプライヤーを破綻させない「サプライヤー・ファイナンス・プログラム(残高$542M)」の構造と、運転資本から現金を絞り出す巨大小売の交渉力。
第3章:30億ドル負債返済の現場
— 高金利下のロールオーバーを拒否し、キャッシュ一括償還を選んだ理由
5%超の高金利環境下で、満期を迎えたシニア債(計28億ドル)の借換債を発行せず、本業の営業CFで直接消滅させた財務判断の合理性。
半年間で長期有利子負債を約24億ドル圧縮($43,892Mへ)させたことで、今後の利払い負担(金利感応度)がどう変化したかを試算・検証。
第4章:自己資本比率12.2%→15.2%「人工的リバランス」の構造
— 利益剰余金(約980億ドル)の滞留がもたらす真の安全性
「自己資本比率15%」という数字だけを見て「財務が脆弱」と判断する致命的な誤謬。
自社株買いの停止と増配(半期$4,643M)継続の狭間で、利益剰余金が+$97,949Mまで積み上がり、バランスシートが急速に自己修復されていくプロセスを解き明かす。
? 購入者限定・2大特典実戦ツールの活用法・解説
本稿には、読者の皆様が今後の投資判断や他社比較にそのまま流用できるよう、2つの実戦用ツール(マトリクス&チェックシート)を完全収録しています。それぞれの設計意図と使い倒し方を解説します。
特典①:全3回 財務・資本トラップ総合鑑識サマリーシート(2026年度Q2)
設計意図: 決算発表時のニュースや一般的なスクリーニングツールが見せる「GAAP表面数値」と、SEC一次開示(10-Q)を読み解いた先にある「構造的実態(裏側)」を1枚で俯瞰・比較できるように設計した鑑識マトリクスです。
実戦での活用法:
他社比較のベンチマーク: Lowe's(LOW)など同業他社の決算分析時に、客単価・買掛金比率・自社株買い方針の違いを対比する基準軸として使えます。
ノイズの即時除去: 関税還付のような「一過性の特殊要因(約6.85億ドル)」を除外した実力ベースの粗利率・営業利益率がどこにあるのかを瞬時に逆算・確認できます。
信用リスクの把握: プロ向け掛売り(売掛金約35.6億ドル)やサプライヤー・ファイナンス(買掛金操作)がキャッシュフローをどう歪めているかを定点把握できます。
特典②:次回 Form 10-Q「5大定点観測」チェックシート
設計意図: 次期四半期決算がSEC(EDGAR)に提出された瞬間、プレスリリースやメディアの解説を待たず、「原本のどのセクション(MD&A、注記番号)を開き、どの数字を5分で照合すればいいか」を体系化したプロ仕様のチェックリストです。
実戦での活用法:
客数と客単価の力関係(①): 高金利下での「値上げ頼み」が限界を迎えていないか、MD&Aの取引件数推移で即座にチェック。
剥落影響の検知(②): 一過性の関税還付ボーナスが剥落した後のP/L実力値を検算。
クレジット&CFリスクの監視(③・④): 膨らんだPro向け売掛金の回収停滞(貸倒れリスク)や、サプライヤーとの力関係の悪化兆候をNote 1から早期発見。
資本政策転換のシグナル(⑤): 社債ロールオーバーの有無や、「自社株買い再開」に向けた経営陣のガイダンス変化(Note 5 / 流動性セクション)を逃さず察知。
財務鑑識の核心:なぜ今、この解剖が必要なのか
表面的な決算短信やアナリストの要約記事では、「増収増益」「高水準な営業CF」という見出しばかりが躍ります。しかし、買収に伴うレバレッジを抱えながら、高金利下でいかに自力完済(デレバレッジ)を進めるかという現場の生々しい財務戦略は、Form 10-Qの注記(Notes)を丹念に繋ぎ合わせなければ見えてきません。
ここから先は、一次開示書類の該当ページ・注記番号を直接引用しながら、数字の裏にある「財務オペレーションの事実」だけを提示していきます。
