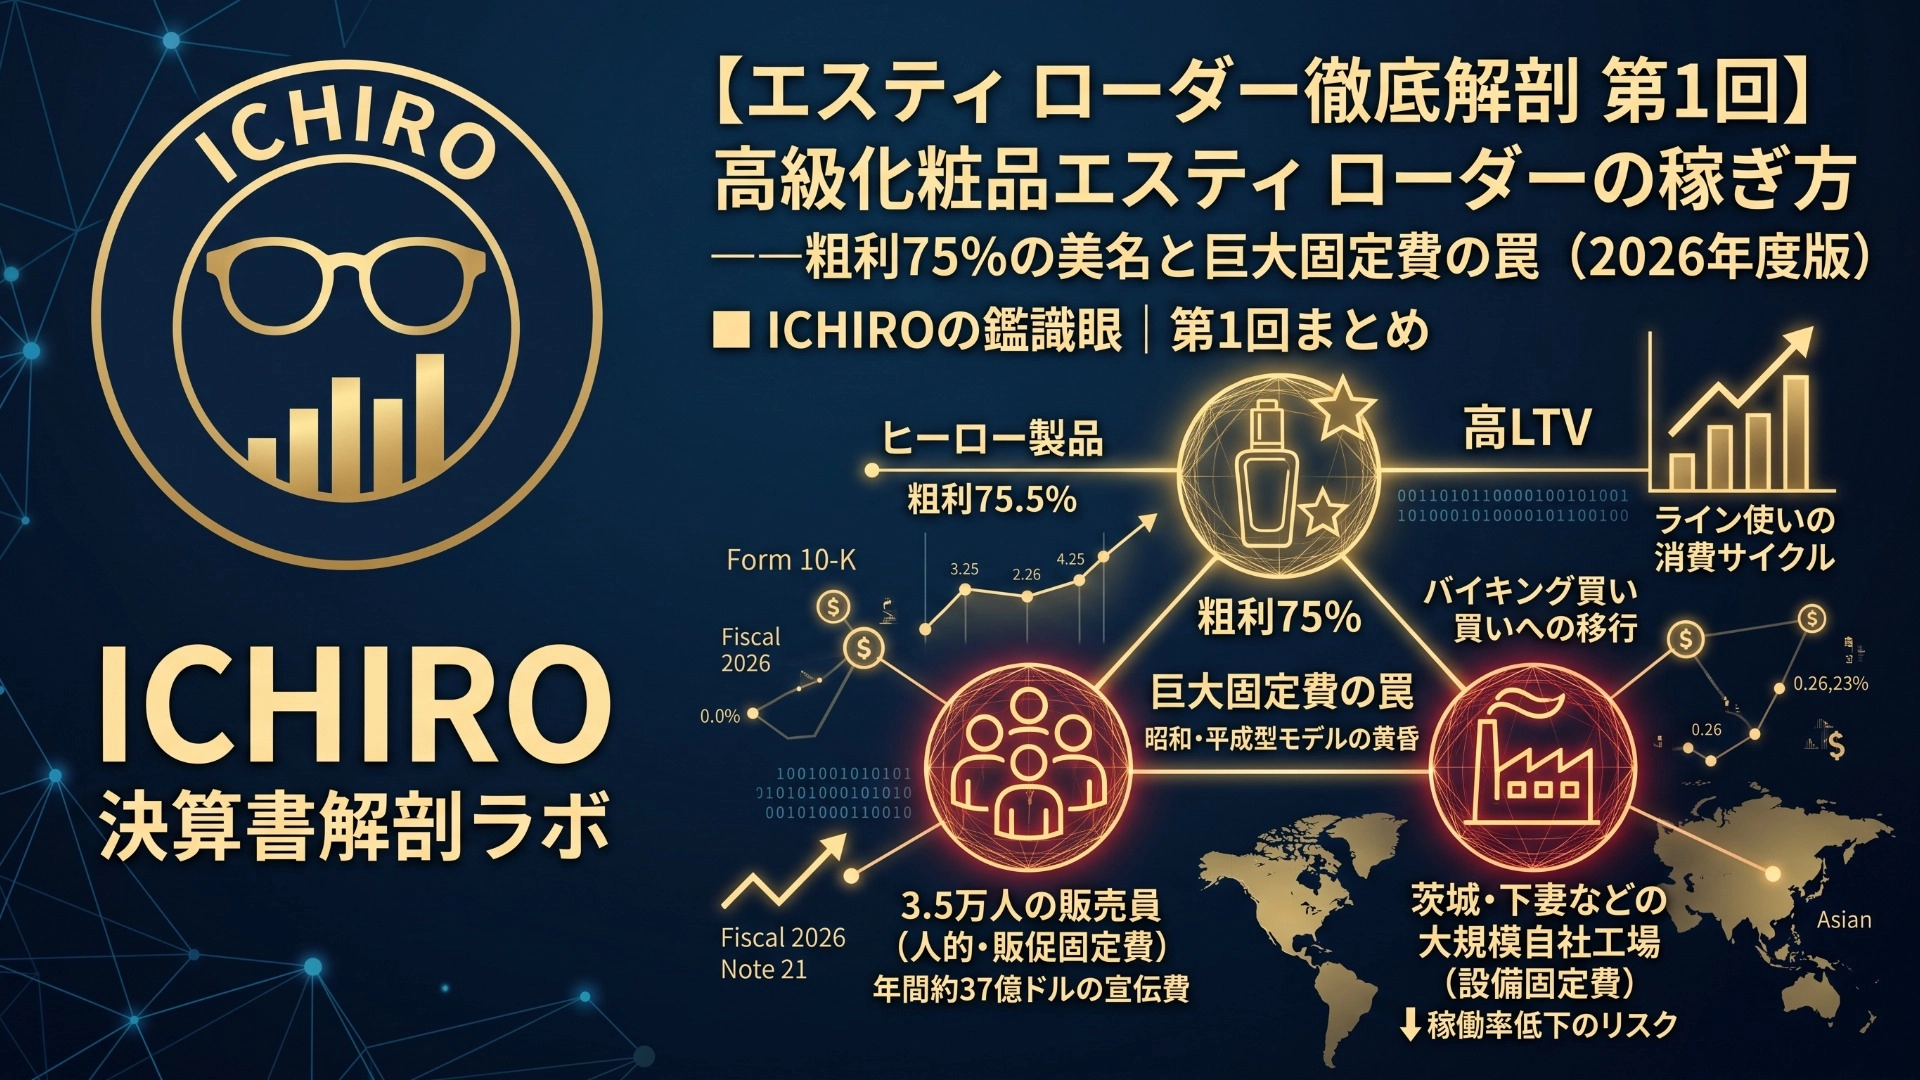
【エスティーローダー徹底解剖 第1回】:高級化粧品エスティ ローダーの稼ぎ方──粗利75%の美名と巨大固定費の罠
株式
ICHIRO|決算書解剖ラボ
世界的なプレステージ(高級)ビューティ企業として君臨するエスティーローダー(The Estée Lauder Companies Inc.)。
ドラッグストアに並ぶマス向け化粧品とは一線を画し、百貨店や高級免税店を中心に「高付加価値」を武器としてきた同社ですが、そのビジネスモデルを2026年6月30日を期末とする最新の年次報告書(Fiscal 2026 Form 10-K)から紐解くと、極めて強固な収益エンジンと、それと表裏一体の「重たい構造的リスク」が鮮明に浮かび上がってきます。
第1回では、同社の稼ぎの源泉であるビジネスモデルの特徴と、損益を大きく揺るがす固定費の正体を解剖します。
前回の企業分析ホームデポシリーズの過去記事はこちらから?
【ホームデポ徹底解剖 第1回】:客数減を値上げで耐える米住宅市場の現在地──純利益率10%死守のウラ側
【ホームデポ徹底解剖 第2回】:「店舗」から「BtoB卸」へ──プロ市場制覇に向けた巨額M&Aと売掛金急増のカラクリ
【ホームデポ徹底解剖 第3回・完】:自己資本比率15%のパラドックス──なぜ年間100億ドルの自社株買いを止めてまで借金を返したのか?
