【ホームデポ徹底解剖 第2回】:「店舗」から「BtoB卸」へ──プロ市場制覇に向けた巨額M&Aと売掛金急増のカラクリ
ICHIRO|決算書解剖ラボ
第1回では、インフレと住宅市場の冷え込みによって一般消費者の来店頻度が落ちる中、ホームデポ(The Home Depot, Inc.)が「客単価の上昇(+2.8%)」と「一時的な関税還付金(約6.85億ドル)」によって純利益率10.0%を死守した構図を紐解きました。
しかし、同社の経営陣は既存店の値上げだけでこの難局を乗り切ろうとしているわけではありません。足元で進んでいるのは、創業以来の屋台骨である「オレンジ色の倉庫型ホームセンター」という枠組みを大きく超えた、ビジネスモデルそのものの地殻変動です。
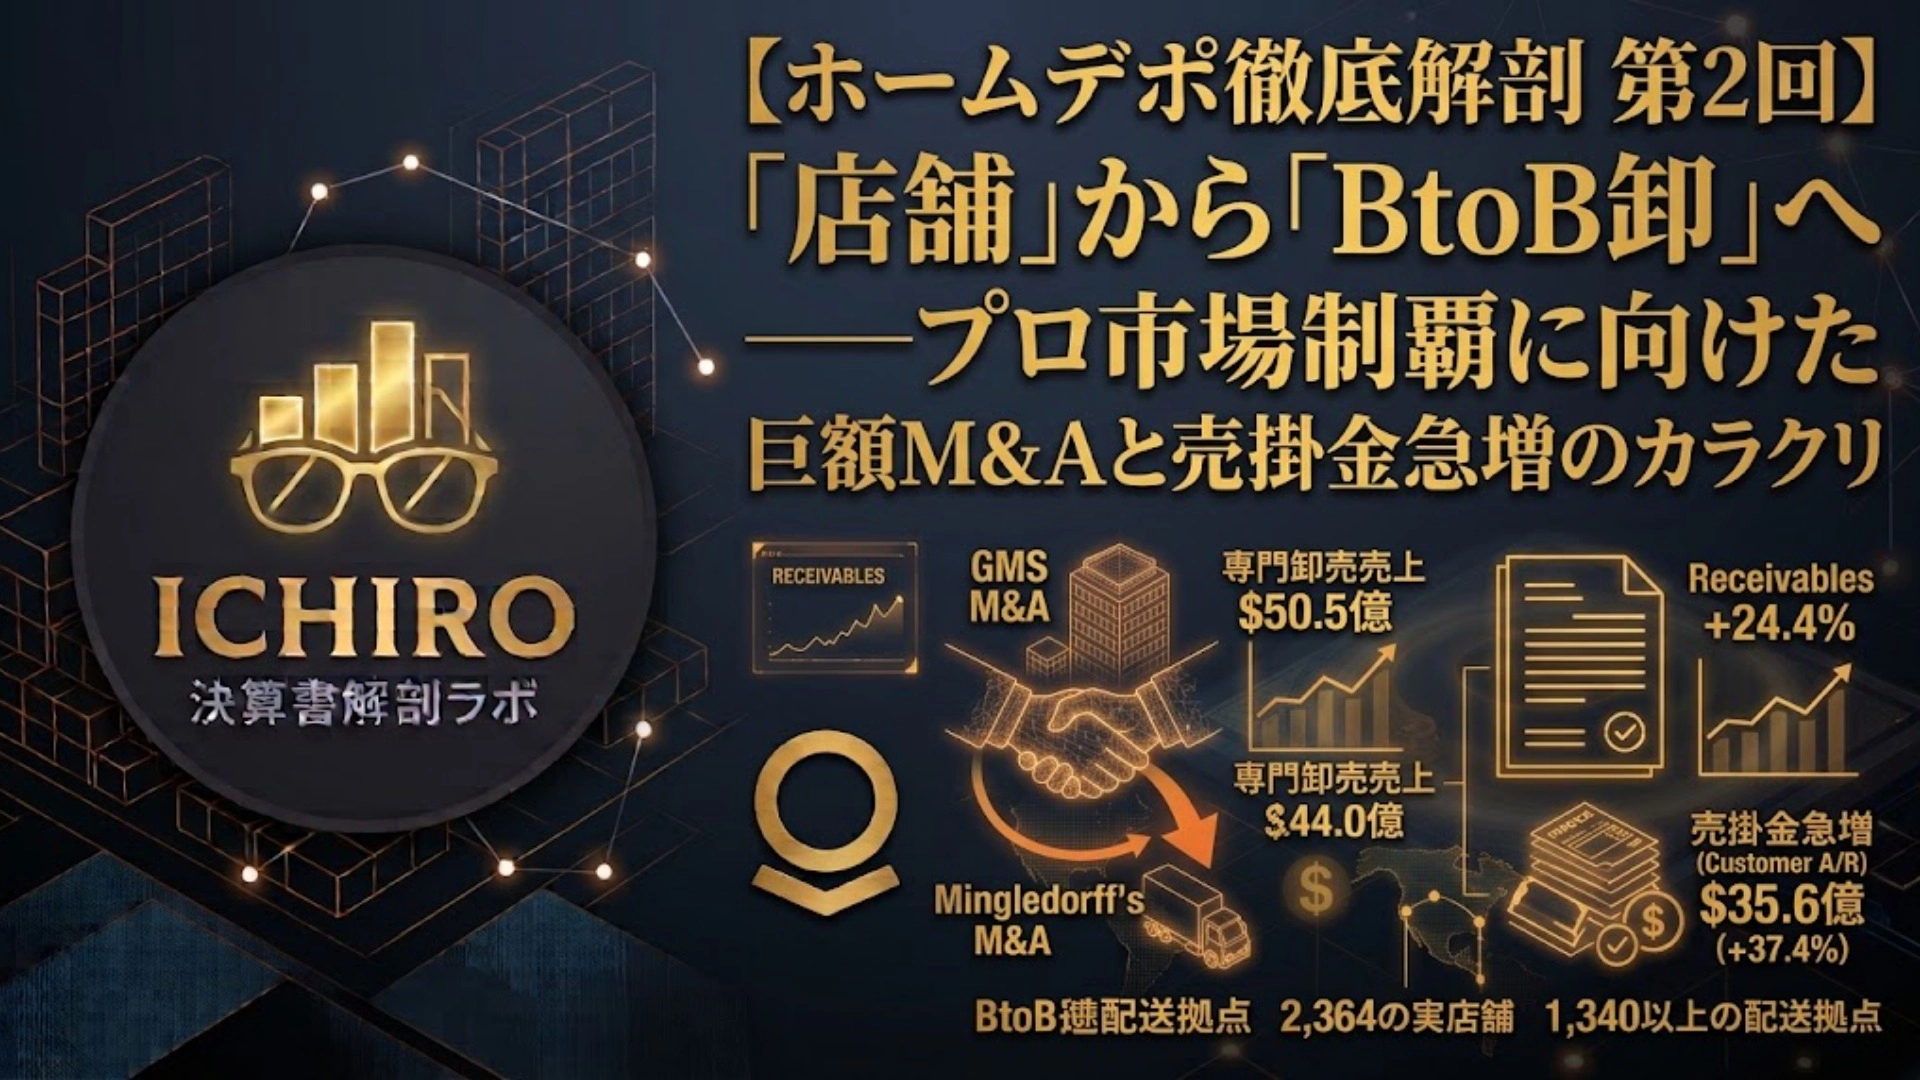
その証拠に、2026年度第2四半期報告書(Form 10-Q)を開くと、貸借対照表(B/S)の資産の部で構造的な変化が起きています。売掛金(Receivables, net)が、わずか半年間で約56億ドルから約70億ドルへと、約14億ドル(+24.4%)も急増しているのです。
現金やクレジットカードでの即時決済が基本であるはずの小売チェーンで、なぜこれほど巨額の「ツケ(掛売り)」が発生しているのか。その背景には、ホームデポが総額240億ドル超の資金を投じて推し進める「プロ(Pro)市場の囲い込み戦略」が存在します。
今回の企業分析ホームデポシリーズの過去記事はこちらから?
【ホームデポ徹底解剖 第1回】:客数減を値上げで耐える米住宅市場の現在地──純利益率10%死守のウラ側
前回の分析企業Palantirシリーズの記事はこちらから?
【Palantir 2026年10-Q完全解剖 第1回】:ビンラディン殺害作戦の遺産と4大プラットフォームの全貌──創業思想・プロダクト・製造業DX編
【Palantir 2026年10-Q完全解剖 第2回】:「防衛の黒幕」から「民間AIの覇者」へ──商業部門が政府を逆転した決算書の深層
【Palantir 2026年10-Q完全解剖 第3回】:「前受金マジック」と現金が湧き出るカラクリ──FCFマージン53%の正体とネガティブ・ワーキングキャピタル
【Palantir 2026年10-Q完全解剖 第4回】:94億ドルの要塞と「ほぼ現金」の利回り戦略──バランスシートの深層・米国債ロール運用と売掛金の信用構造
【Palantir 2026年10-Q完全解剖 第5回・完】:注記9の時限爆弾と真のフリーキャッシュ──SBC希薄化の剥ぎ取り計算と契約負債(RPO)の賞味期限
