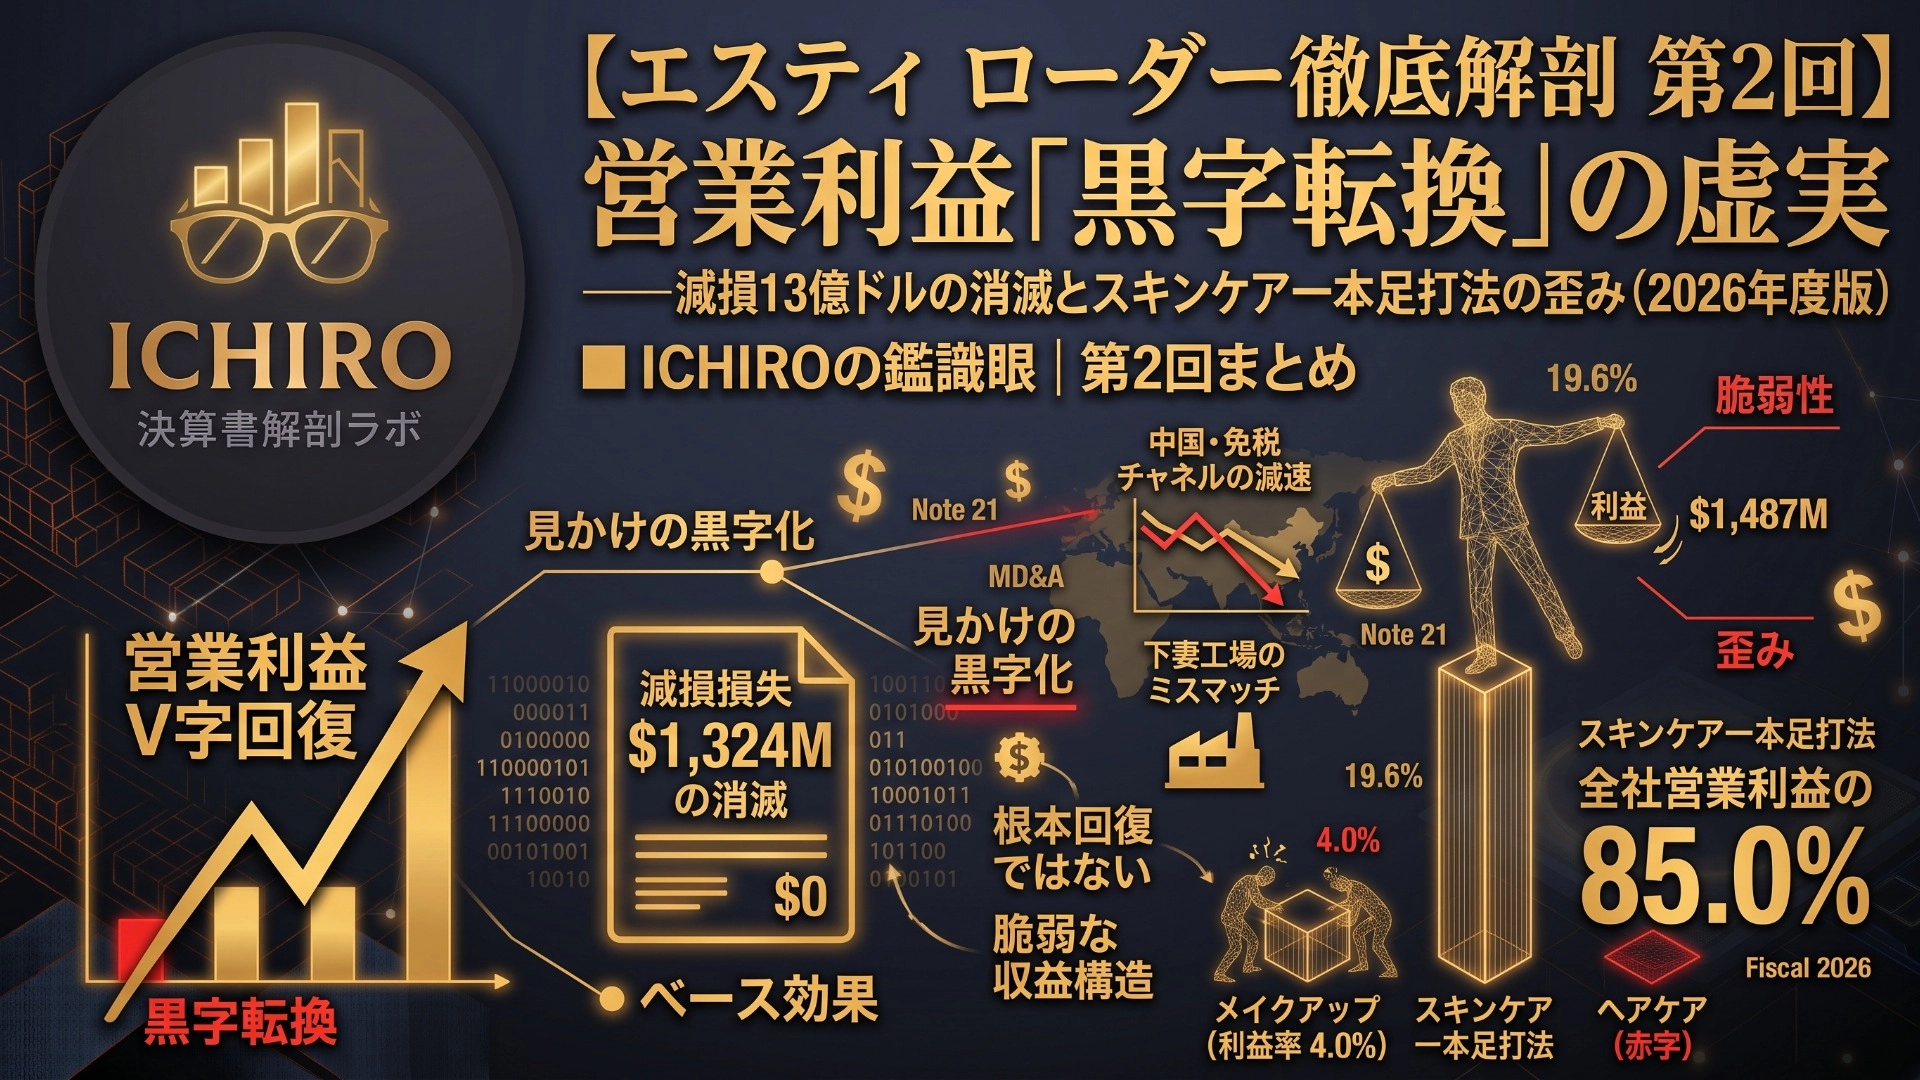
【Estee Lauder การวิเคราะห์อย่างละเอียด ตอนที่ 2】: เผยความเท็จของ “การฟื้นตัวแบบ V อย่างน่าทึ่ง” — ไม้ตายบัญชีที่ทำให้การขาดทุนลดลง 1.3 พันล้านดอลลาร์ด้วยมายากลทางการบัญชี
ICHIRO|ห้องแล็บวิเคราะห์งบการเงิน
「กำไร/ขาดทุนจากการดำเนินงานจากขาดทุนประมาณ 7.8 พันล้านดอลลาร์ในปีก่อน กลายเป็นกำไร 7.8 พันล้านดอลลาร์ในปีนี้!」
เมื่อมองหัวข้อประกาศผลประกอบการ จะให้ความรู้สึกว่า Estée Lauder Companies Inc. ฟื้นตัวอย่าง V ด้วยความสวยงาม แต่ถ้าเจาะลึกงบการเงินซึ่งมีการระบุท้ายปี 30 มิถุนายน 2026 ใน Fiscal 2026 Form 10-K และ MD&A (การอภิปรายและวิเคราะห์โดยผู้บริหาร) แล้ว กลับพบว่า “การฟื้นตัว” ส่วนใหญ่นั้นไม่ใช่จากความสามารถหลักของธุรกิจ แต่เป็นเพียงการแต่งตัวด้วยการบัญชีที่ดูสูงส่งเท่านั้น
ในครั้งที่ 2 จะวิเคราะห์ผ่านการเปรียบเทียบระหว่างตัวเลขที่เผยแพร่กับประสิทธิภาพหลัง Non-GAAP เพื่อเปิดเผยกลไกที่ซ่อนอยู่เบื้องหลังความน่าประทับใจของตัวเลข และโครงสร้างเซกเมนต์ที่บิดเบี้ยวของบริษัท
บทความวิเคราะห์บริษัท Estée Lauder ที่ผ่านมาอยู่ที่นี่ได้ไหม?
บทความย้อนหลังในซีรีส์ Home Depot ของการวิเคราะห์บริษัทครั้งก่อนอยู่ที่นี่ไหม?