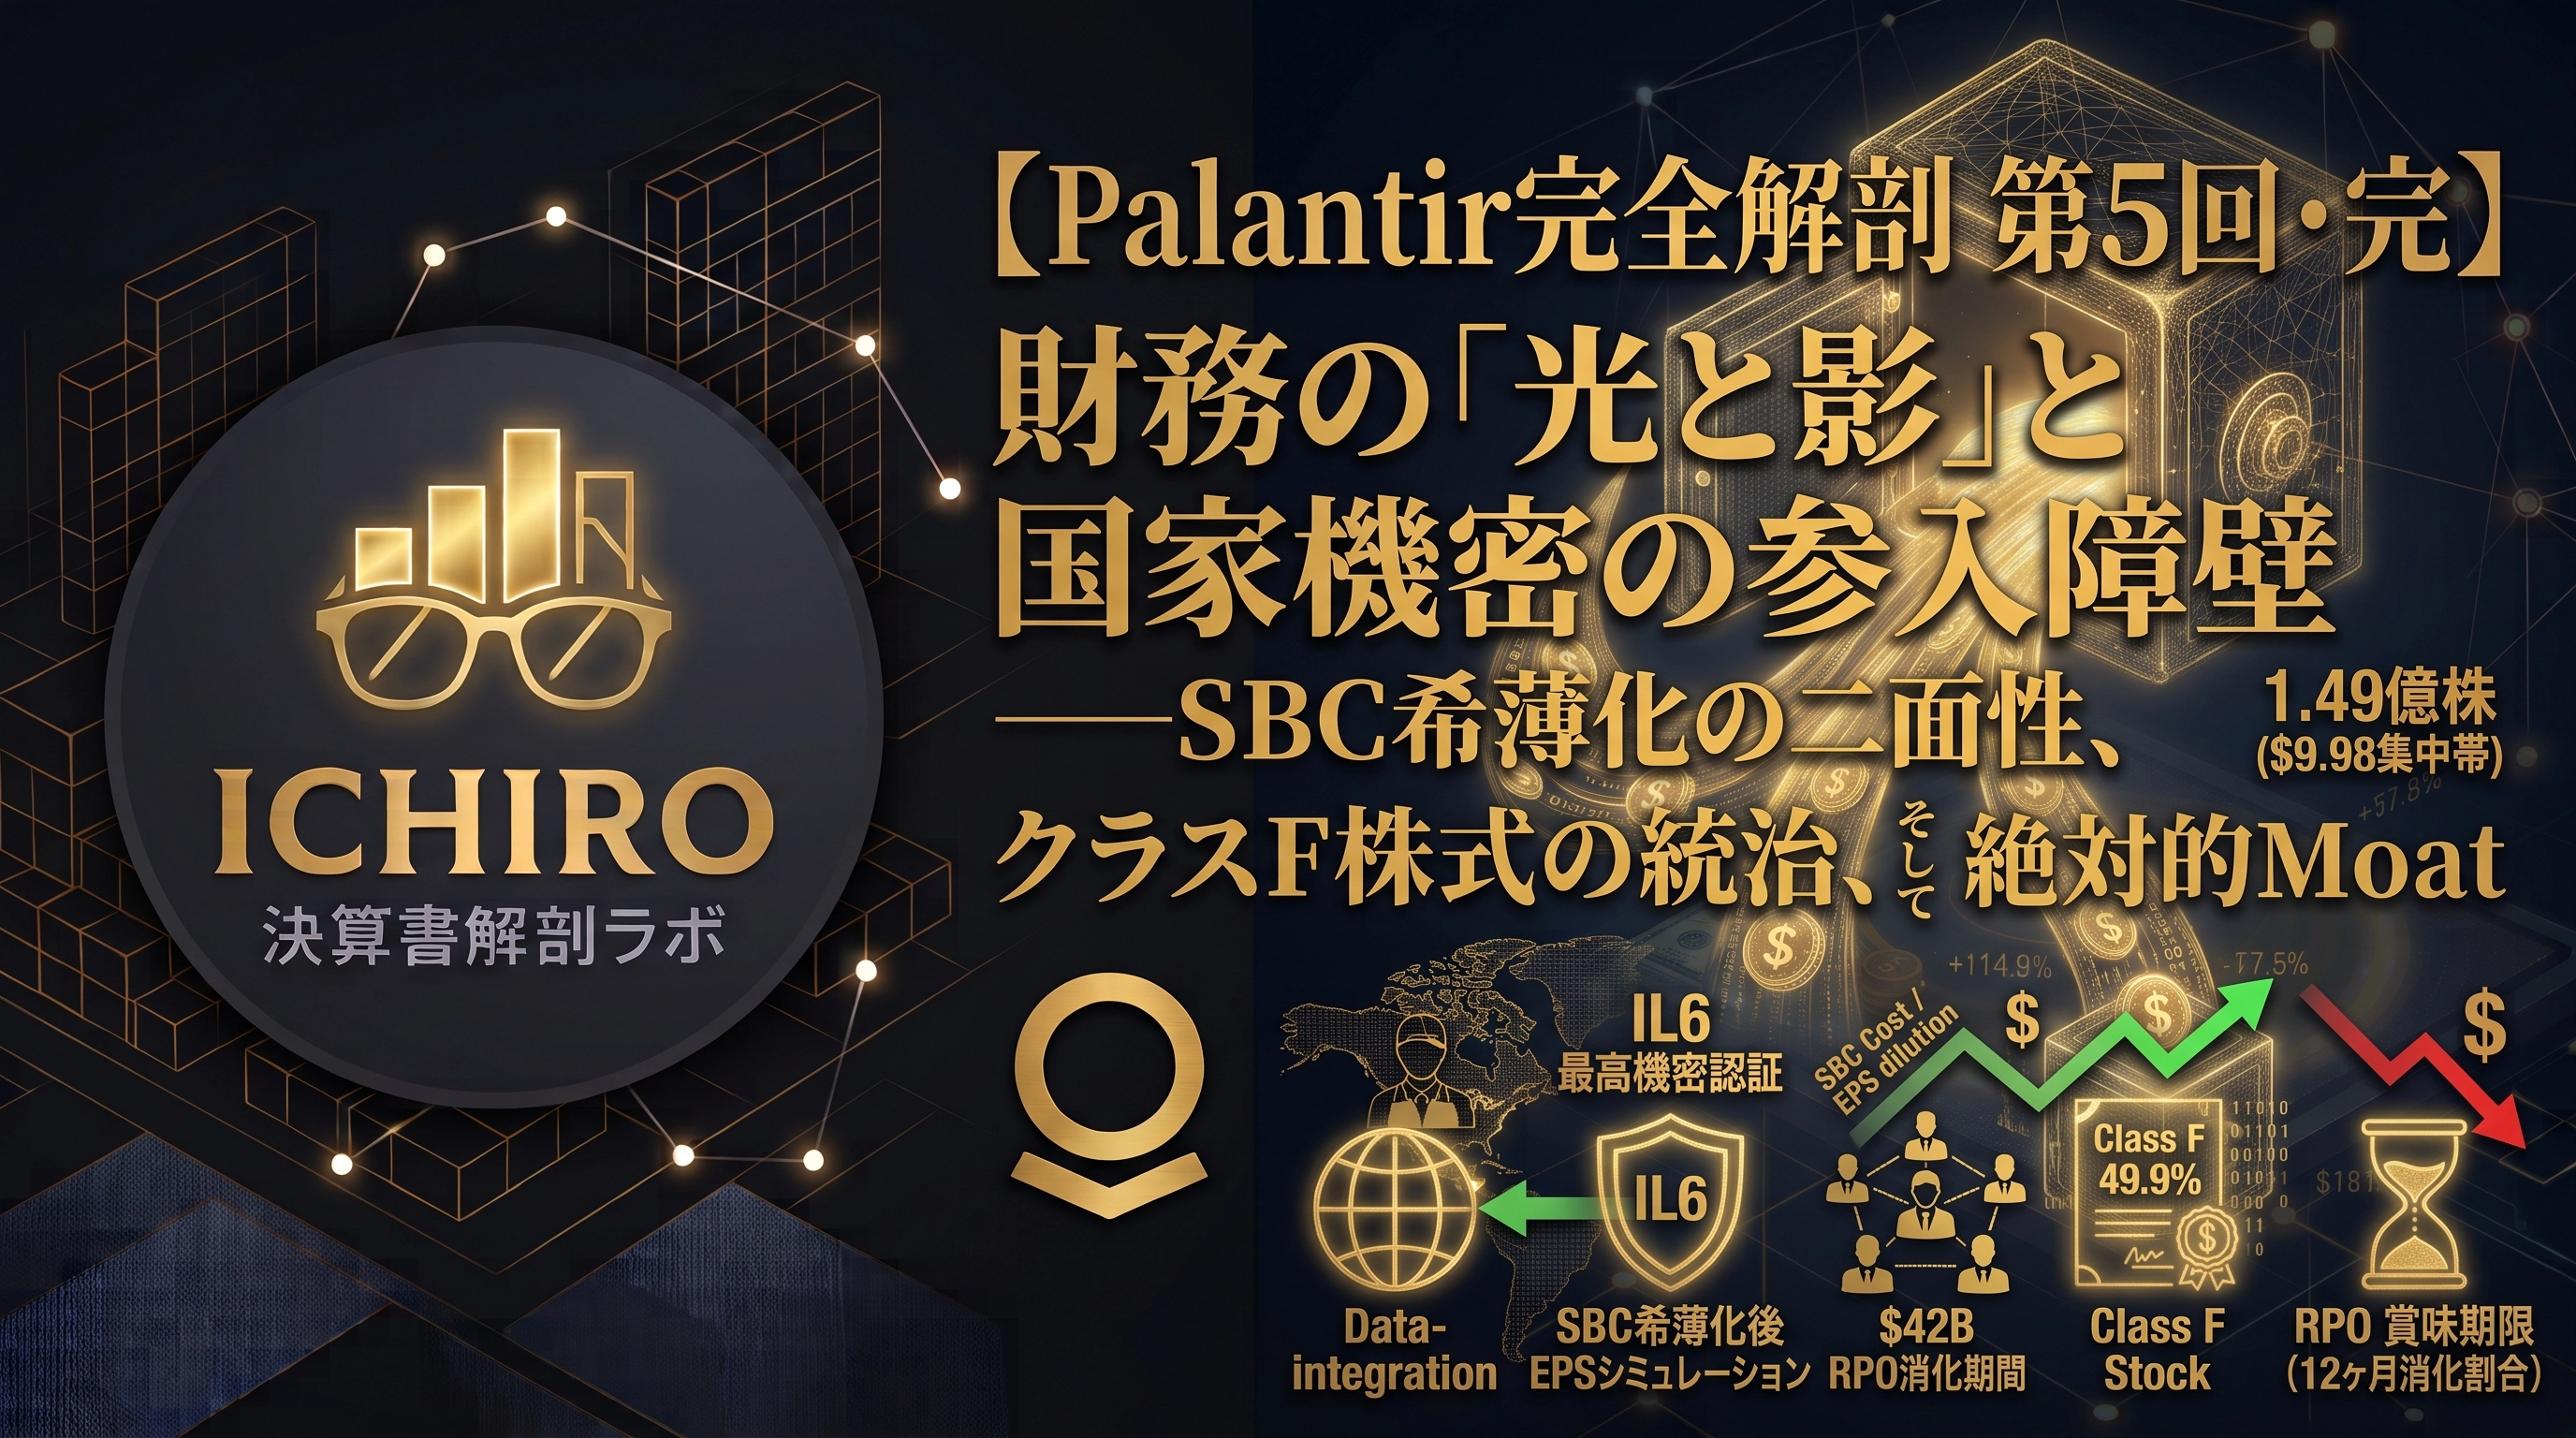
【Palantir 2026년10-Q完全解剖 第5回・完】:ข้อสังเกต 9 ของระเบิดเวลาและเงินสดอิสระที่แท้จริง──การคำนวณการทุบทิ้ง SBC และวันหมดอายุของหนี้ตามสัญญา (RPO)
ICHIRO|การวิเคราะห์งบการเงินห้องทดลอง
ตั้งแต่ตอนที่ 1 ถึงตอนที่ 4 เราได้วิเคราะห์การเปลี่ยนแปลงเปลือกโลก ซึ่งประกอบด้วยความคิดในการก่อตั้ง ผลิตภัณฑ์ 4 อย่างสำคัญ ภาคธุรกิจเอกชนที่มีส่วนแบ่งรายได้ 51.8% และกระบวนการที่สร้าง FCF Margin 53.2% ด้วยทุนหมุนเวียนที่ติดลบ และการบริหารพันธบัตรรัฐบาลสหรัฐที่สนับสนุนสภาพคล่อง 9.41 พันล้านดอลลาร์
แต่หากตรวจสอบส่วนลึกที่สุดของงบการเงิน Form 10-Q ซึ่งงบดุล (B/S) ของสินทรัพย์สุทธิ ส่วนหนี้สิน หมายเหตุ และรายการปรับ non-cash บนงบกระแสเงินสด (C/F) จะพบ“ความผิดปกเชิงโครงสร้าง” ที่ไม่สามารถเห็นได้จากตัวชี้วัดภายนอก
ในตอนสุดท้ายของซีรีส์บทความนี้ เราจะย้อนคำนวณและวิเคราะห์จากตัวเลขในงบการเงินถึงประเด็นที่มักถูกมองข้ามในการอธิบายทั่วไป เช่น “หมายเหตุ 9 (ราคาใช้สิทธิสำหรับหุ้นที่จ่ายด้วย SBC)”“FCF ที่แท้จริงหลังถอด SBC ออกแล้ว”“การชำระหนี้สัญญาและ RPO (คงค้างคำสั่งซื้อ) ในตารางการกระทบ”“โครงสร้างทุนของ Class F common stock”
บทความชุด Palantir สามารถอ่านได้ที่นี่?
【Palantir 2026年10-Q完全解剖 第4回】:แนวป้องกัน 9.4 พันล้านดอลลาร์และสภาพคล่องจากการถือพันธบัตรรัฐบาลสหรัฐในการดำเนินกลยุทธ์ผลตอบแทน──ลึกถึงงบดุล การบริหารเงิน และเครดิตในบัญชีลูกหนี้
บทวิเคราะห์ของบทความบริษัทก่อนหน้านี้อ่านได้ที่นี่?
■ สรุปการวิเคราะห์ทั้งหมด 5 ตอน แผนภาพมิติ
รวบรวมประเด็นการวิเคราะห์งบการเงินและค่าตัวแปรหลักจากทั้งหมด 5 ตอน
| รอบ / หัวข้อ | ข้อมูลสำคัญในเอกสารเปิดเผย | ข้อสรุปการวิเคราะห์งบการเงิน |
| 第1回:แนวคิดก่อตั้งและฐานผลิตภัณฑ์ | P/L รายได้และการเปิดเผยกลุ่มผลิตภัณฑ์ | การสร้าง ontologies โดยแพลตฟอร์ม 4 ด้าน (Gotham, Foundry, Apollo, AIP) และวิศวกรประจำหน่วยงาน (FDE) |
| 第2回:ประวัติศาสตร์การเปลี่ยนแปลงในภาคการค้า | Note 7 / 11 (การเปิดเผยตามส่วน) รายได้ภาคการค้า $982.5M (เพิ่มขึ้น YoY 130.8%) | สัดส่วนการค้า 51.8% แทรกปรับรัฐบาล สินค้าลูกค้าภายในสหรัฐเพิ่มขึ้น 83% รายได้จาก 3 บริษัทบนสุดกระจายเป็นประมาณ 11% |
| 第3回:ความจริงของ FCF Margin 53% | C/F (รายละเอียดทุนหมุนเวียน) CF ทางธุรกิจ $1,842M CapEx $11.3M | ยอดเงินรับล่วงหน้าสุทธิเพิ่มขึ้น +$232.5M ชดเชยกับเงินทุนหมุนเวียนลบ (Infrastructure prepayment ▲$137.4M) |
| 第4回:แนวรั้ว 9.4 พันล้านดอลลาร์และการบริหารพันธบัตรรัฐบาล | B/S สินทรัพย์ส่วนที่ 2 สภาพคล่อง $9,410M ไม่มีหนี้ | CF ลงทุน roll หุ้นรัฐบาลสหรัฐระยะสั้น (T-Bills) แล้วได้รับดอกเบี้ยรายไตรมาส $77.5M ลูกหนี้การค้ารวม 27% กระจุกที่บริษัทเดียว |
| 第5回:ภายในสินทรัพย์สุทธิและหนี้สิน (บทความนี้) | Note 9 (SBC ราคาการใช้งาน) Note 8 (Class F หุ้น), Note 3/4 (RPO) | การคำนวณ FCF ที่แท้จริงโดยหักผลการ diluted ของ SBC (ประมาณ 190 ล้านหุ้น) และการตรวจสอบความต่อเนื่องของรายได้จากช่วงเวลาการชำระหนี้ RPO |
■ 第1章:การคำนวณ SBC剥ぎ取り──“FCF ที่ปรากฏ” (18.31 พันล้านดอลลาร์) กับ “FCF ที่แท้จริง” ที่ห่างออกไป
อย่างที่ตรวจสอบในตอนที่ 3 ปลายทางของ Palantir ในช่วงครึ่งปีแรก 2026 (6 เดือน) FCF ประมาณ 18.3114 พันล้านดอลลาร์ (FCF Margin 53.24%)
อย่างไรก็ดี เมื่อดูรายการปรับบนงบกระแสเงินสดเพื่อปรับกำไรสุทธิไปสู่เงินสดที่ได้จากการดำเนินงาน จะพบว่าค่าใช้จ่าย SBC ประมาณ 46.7 ล้านดอลลาร์ ถูกเพิ่มกลับไปยัง CF จากการดำเนินงานแสดงว่าเงินสดไม่ถูกออกจากบริษัท แต่จำนวนหุ้นจะเพิ่มขึ้น
1. กลไกการกลับคืนบัญชีและต้นทุนจริงที่เกิดขึ้น
SBC เป็นค่าใช้จ่ายทางบัญชีที่ไม่เกิดการไหลออกของเงินสด จึงถูกบันทึกกลับไปยังกำไรสุทธิบน C/F ส่งผลให้ CF จากการดำเนินงานและ FCF สูงขึ้น อย่างไรก็ตาม ในมุมมองมูลค่าผู้ถือหุ้น จะเกิดต้นทุนทุนจริงในรูปของการลดสัดส่วนต่อหุ้นต่อจำนวนหุ้นที่ออกใหม่เมื่อเกิดการเพิ่มทุนในอนาคต
【สถานะทางบัญชีของงบกระแสเงินสด】
  กำไรสุทธิ (Net Income)
      │
      ├── การปรับกลับค่าต่างๆ เช่นค่าเสื่อมราคา
      ├── ความเปลี่ยนแปลงทุนหมุนเวียน (ยอดรับล่วงหน้าเพิ่มสุทธิ)
      └── การปรับกลับค่า SBC (+4.67 พันล้านดอลลาร์) ← เงินสดไม่ออกแต่จำนวนหุ้นเพิ่มขึ้น
      │
      ▼
  กระแสเงินสดจากการดำเนินงาน (GAAP): ประมาณ 18.42 พันล้านดอลลาร์
      │
      ├── การลงทุนในสินทรัพย์ถาวร (CapEx): ▼0.11 พันล้านดอลลาร์
      ▼
  กระแสเงินสดอิสระที่เปิดเผย (FCF): ประมาณ 18.31 พันล้านดอลลาร์ (มาร์จิน 53.2%)
รายได้เกินครึ่งหนึ่งของ 34 พันล้านดอลลาร์ยังคงเป็นเงินสดอยู่ในตัวเลขที่สวยงามนี้ รวมถึงผลกลับของ SBC ที่คิดเป็นประมาณ 13.6% ของยอดขายยังมีข้อสมมติทางการเงินที่เกี่ยวข้อง
แล้วหากสมมติว่า “เพื่อป้องกันการเจือจางของหุ้นอย่างสมบูรณ์ ได้มีการซื้อหุ้นคืนบริษัทด้วยมูลค่าเท่ากันกับ SBC ในตลาด” จะมีขนาดของ “กระแสเงินสดฟรีจริง (FCF ที่แท้จริง)” ในมือเท่าใด
ถึงผู้อ่าน: เนื้อหานี้เป็นพื้นที่มีการชำระเงิน
ขอบคุณที่อ่านจนถึงตรงนี้
ตั้งแต่ตอนที่ 1 ถึงตอนที่ 4 เราได้วิเคราะห์พลังผลิตภัณฑ์ที่โดดเด่น ความเปลี่ยนแปลงของภาคการค้า ความไหลลื่นของทุนหมุนเวียนที่ติดลบ และปราการทางสภาพคล่องถึง 94 พันล้านดอลลาร์ ซึ่งเป็นเทคนิคและความเข้มข้นของการแสดงข้อมูลบนเวที
อย่างไรก็ดี วิจัยด้านงบการเงินที่แท้จริงต้องใช้ “ทักษะการอ่านข้อความที่มีข้อกำหนดทางบัญชี” และ “ต้นทุนเชิงโครงสร้าง” ที่ซ่อนอยู่ภายใต้ตัวเลขการเปิดเผย อันเป็นเครื่องมือสำคัญในการระบุข้อเท็จจริง
ในพื้นที่ที่ต้องชำระเงินของบทความนี้ จะพุ่งเข้าสู่ข้อมูลและโครงสร้างที่อยู่ลึกสุดของ Form 10-Q และการวิเคราะห์อย่างละเอียด
【หัวข้อหลักที่วิเคราะห์ในพื้นที่ชำระเงิน】
การคำนวณ SBC 4.67 พันล้านดอลลาร์ใหม่: จากมาร์จิน FCF ปรากฏ 53.2% หักค่าใช้จ่ายการเจือจางออกทั้งหมด จะได้ค่า FCF จริงที่แน่นอน
ลึกถึงหมายเหตุ 9 (Stockholders' Equity):จากหุ้นที่ยังไม่ได้ใช้ประมาณ 190 ล้านหุ้น กระจายอยู่ใน 149 ล้านหุ้นที่มีราคาเฉลี่ย 9.98 ดอลลาร์ และการคำนวณผลกระทบต่อการเบี่ยงเบน EPS ในอนาคต
การชำระหนี้สัญญาและ RPO (คงค้างคำสั่งซื้อ ประมาณ 4.2 พันล้านดอลลาร์):ส่วนที่จะแปรรูปเป็นรายได้ภายใน 12 เดือน และการประเมินระยะเวลาการเติบโตของรายได้
หมายเหตุ 8 ใน Class F หุ้น (ผู้ก่อตั้งถือครอง 49.999999%):ข้อกำหนดพิเศษที่ดุลอำนาจลงคะแนนถูกปรับอัตโนมัติ และข้อจำกัดด้านนโยบายทุนที่ทุนภายนอกไม่สามารถเข้ามาแทรกแซงได้
ภาพรวมของซีรีส์:การสรุปโครงสร้างจากข้อมูลงบการเงิน (ICHIRO’s鑑識眼)
นอกจากนี้ สำหรับผู้ซื้อที่เป็นสมาชิกพิเศษจะสามารถดาวน์โหลดและดูเครื่องมือ 2 ชิ้นที่ใช้ติดตามงบการเงินได้โดยตรงที่ท้ายบทความ【2 เครื่องมือจริงสำหรับผู้ซื้อ】ซึ่งรวมอยู่ในรูปแบบ downloadable และสามารถเข้าถึงได้ง่าย
【เอกสารแนบพิเศษสำหรับผู้ซื้อ】
สรุปการวิเคราะห์ทางการเงินของ Palantir (PLTR) สำหรับ Q2 2026
แมทริกซ์เปรียบเทียบระหว่างค่าการเปิดเผย GAAP และการปรับปรุงจริงเพื่อดูสถานะกระบวนการ
เช็คลิสต์ Form 10-Q สำหรับ “5 จุดสำรวจ”
เมื่อประกาศผลงบถัดไป สามารถเปิดเอกสารที่ต้นฉบับและตรวจสอบได้ใน 5 นาที
ถ้าคุณต้องการตรวจสอบโครงสร้างธุรกิจจริงและฐานะการเงินขององค์กรด้วยข้อมูลต้นทางด้วยตนเอง เชิญเข้าพื้นที่มีการชำระเงินต่อไปนี้ได้เลย