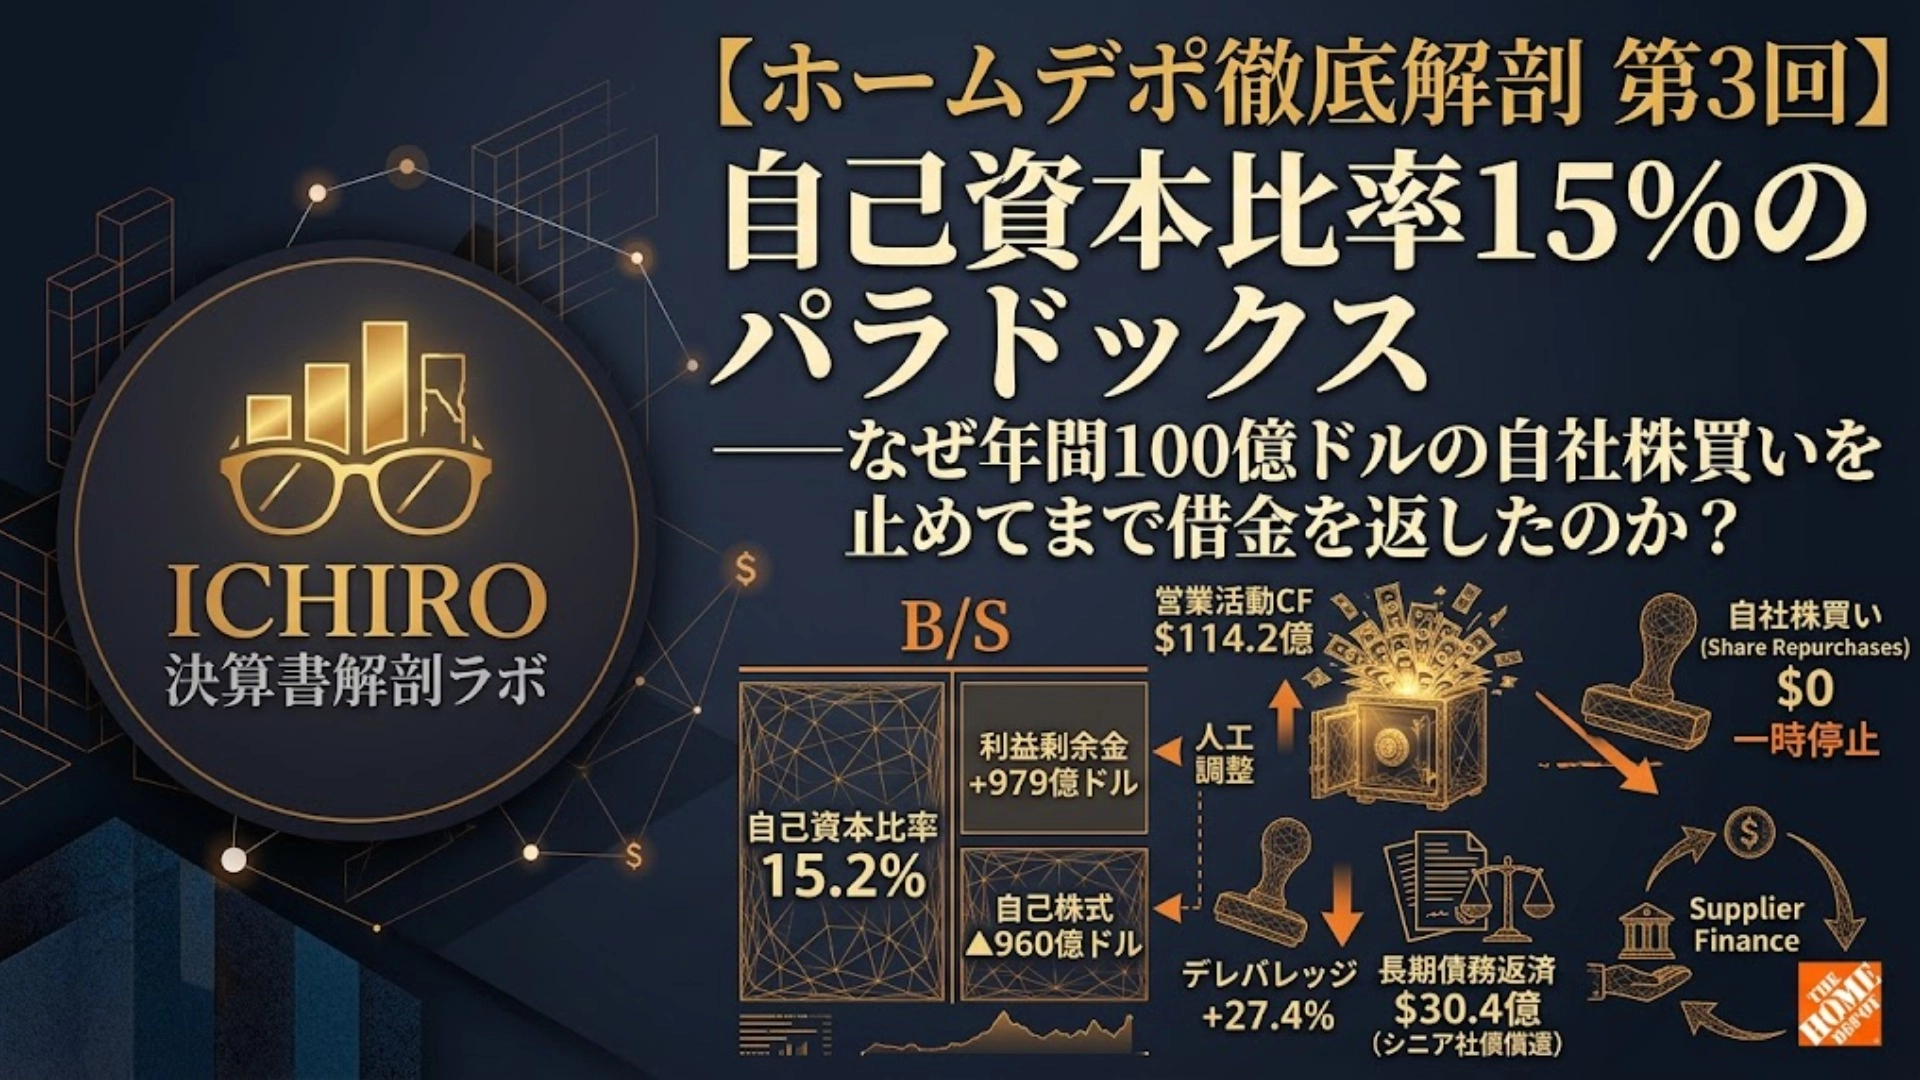
【ホームデポ徹底解剖 第3回・完】:ปริศนาภายในอาละบาบ Home Depot ระดับเป๊ะ 15% ของส่วนทุน—ทำไมถึงจ่ายคืนหนี้ด้วยการซื้อหุ้นคืนของบริษัทมูลค่าประมาณ 10,000 ล้านดอลลาร์ต่อปี?
ICHIRO|ห้องแล็บวิเคราะห์งบการเงิน
ตอนที่ 1 ได้เปิดเผยสภาพเงินเฟ้อที่อยู่ในปัจจุบันและประโยชน์จากการคืนภาษีนำเข้า ในตอนที่ 2 ได้เปิดเผยการเปลี่ยนแปลงโครงสร้างจากค้าปลีกแบบร้านสู่ “แพลตฟอร์มขายส่งวัสดุก่อสร้างแบบ BtoB”
บทความตอนจบของซีรีส์นี้ จะลงลึกถึงงบการเงินของ Home Depot (The Home Depot, Inc.) ซึ่งโดยทั่วไปอาจถูกสรุปว่า “อัตราส่วนทุนสำรองต่ำเสี่ยง” หรือ “การซื้อหุ้นคืนหยุดลงทำให้การคืนแก่ผู้ถือหุ้นลดลง” และจะสำรวจความลึกในข้อมูลงบการเงิน
หากอ่านงบการเงินงบการเงินประจำงวดที่ 2 ปีงบประมาณ 2026 Form 10-Q อย่างรอบคอบ จะพบว่า มี “การออกแบบงบประมาณที่คิดมาอย่างสมบูรณ์” และโครงสร้างกระแสเงินสดที่สร้างเงินสดได้ถึง 11.4 พันล้านดอลลาร์สหรัฐ (ประมาณ 1.7 ล้านล้านเยน) ภายในหกเดือน
บทวิเคราะห์บริษัทนี้ในซีรีส์ Home Depot ที่ผ่านมา คลิกที่นี่?
บทความซีรีส์ Palantir ในครั้งก่อน คลิกที่นี่?
■ สาระสำคัญ 3 ตอนภายในดีเครือข่ายชีวภาพ 3 ตอน
รวบรวมประเด็นหลักที่เราวิเคราะห์มาและตัวเลขพื้นฐานบนงบการเงิน
| 回 / テーマ | 開示書類の重要数値・根拠箇所 | 財務諸表解剖の結論 |
| 第1回:住宅市場の現在地 | P/L、MD&A(P.15〜17) จำนวนลูกค้าสาขาที่มีอยู่▲1.0%、ยอดขายเฉลี่ยต่อชิ้นสินค้า +2.8% เครดิตคืนภาษีศุลกากร ประมาณ 6.85 พันล้านดอลลาร์ | กำไรสุทธิคงที่ 10.0% จากการถ่ายโอนราคาเป็นเงินเฟ้อและการคืนภาษีศุลกากรตามคำพิพากษาสูงสุดที่เป็นชั่วคราว |
| 第2回:BtoB卸売シフト | Note 1(P.6)、Note 10(P.18) หนี้ลูกค้าผู้เชี่ยวชาญประมาณ 3.56 พันล้านดอลลาร์ ยอดขายขายส่ง(Other)ประมาณ 5.05 พันล้านดอลลาร์ | การควบรวมกิจการต่อเนื่องของ SRS、GMS、Mingledorff's ครอบคลุมหลังคา ภายในและระบบปรับอากาศ ด้วยกรอบเครดิตขนาดใหญ่เพื่อรวบรวมผู้เชี่ยวชาญ |
| 第3回:資本政策とC/F(本稿) | B/S(P.1)、C/F(P.5) CF ในการดำเนินงาน ประมาณ 11.42 พันล้านดอลลาร์ การชำระหนี้ระยะยาวประมาณ 3.04 พันล้านดอลลาร์ | อัตราส่วนทุนสำรอง 15.2% เป็นโครงสร้างที่สร้างขึ้นโดยมนุษย์ จงหยุดซื้อหุ้นคืนปีละ 10 พันล้านดอลลาร์ และใช้งานเงินสดที่ได้เพื่อชำระหนี้ให้หมดจดตามจรรยาบรรณด้านทุน |
■ 1. 【B/S의怪】自己資本比率15.2% は「危険水域」か?
เมื่อดูงบดุลของ Home Depot (P.1) เปรียบเทียบกับบริษัทค้าปลีกทั่วไป จะพบว่าอัตราส่วนทุนสุทธิต่ำ
สรุปงบดุล (B/S) สรุป (ณ วันที่ 2 สิงหาคม 2026 / หน่วย: ล้านดอลลาร์)
ดูเผินๆ โครงสร้างทุนพึ่งพิงหนี้มาก แต่ความจริงประกอบด้วย “ตัวเลขมหาศาลสองรายการ” ที่อยู่ในส่วนสินทรัพย์สุทธิ
โครงสร้างพิเศษของส่วนสินทรัพย์สุทธิ (P.1)
กำไรสะสม (Retained earnings): +97,949 ล้านดอลลาร์ (ประมาณ 9,790 ล้านดอลลาร์)
ราคาทุนหุ้นทุน (Treasury stock, at cost): ▲95,971 ล้านดอลลาร์ (ประมาณ ▲9,600 ล้านดอลลาร์)
【โครงสร้างการลดทอนสินทรัพย์สุทธิ】
  กำไรสะสมที่สะสมจากกิจการในอดีต
  ┌──────────────────────────────────────────────────────────┐
  │  กำไรสะสม (รวมการสะสมทุนภายใน): ประมาณ +97,900 ล้านดอลลาร์        │
  └──────────────────────────────────────────────────────────┘
                            │
                            │(จากการซื้อหุ้นคืนถูกดูดซับจากตลาด)
                            ▼
  ┌──────────────────────────────────────────────────────────┐
  │  หุ้นทุนในหุ้น (หักจากสินทรัพย์สุทธิ): ประมาณ ▲9,600 ล้านดอลลาร์      │
  └──────────────────────────────────────────────────────────┘
                            │
                            ▼
  เงินทุนสุทธิของผู้ถือหุ้นหลังหัก: ประมาณ 1,660 ล้านดอลลาร์ (อัตราส่วนทุน 15.2%)
บริษัทได้สะสมกำไรจากการดำเนินงานมานานหลายทศวรรษโดยส่วนใหญ่กลับคืนสู่ตลาดผ่านการซื้อหุ้นคืน
อัตราส่วนทุนสุทธิ 15.2% ไม่ใช่ผลจากความเสื่อมโทรมของธุรกิจ แต่เป็นผลจากการบริหารที่ลดทุนทรัพย์เองเพื่อเพิ่มประสิทธิภาพทุน (ROE/ROIC) อย่างมีเหตุผล
แล้วเหตุใดบริษัทจึงหยุดการดำเนินการลดทุนแบบเข้มข้นที่เคยทำจนถึงปีงบประมาณ 2024 และหยุดการซื้อหุ้นคืนอย่างสิ้นเชิงถึงปีงบประมาณ 2026?
【พื้นที่ที่มีค่าธรรมเนียม การรอคอย – บทวางแผน】
บทที่ 1:เจตนาที่แท้จริงของการ “หยุดซื้อหุ้นคืน” มูลค่าปีละ 1 แสนล้านดอลลาร์
— ข้อกำหนดที่ระบุอย่างเป็นลายลักษณ์อักษรในหน้า P.20 บอกถึงลำดับความสำคัญที่เย็นเยียบของผู้บริหาร
ทำไม Home Depot ที่เคยซื้อหุ้นคืนประมาณ 960 พันล้านดอลลาร์ (สินทรัพย์สุทธิหัก: ▲95,971M) จึงหยุด “ได้มามูลค่า 0” ตั้งแต่มีนาคม 2024 และแม้กระทั่งการกลับมาซื้อหุ้นคืนในปีงบประมาณ 2026 ยังไม่ชัดเจน
การคืนประโยชน์ให้แก่นักลงทุนอาจถูกระงับชั่วคราวเพื่อกลับมุ่งสู่ “การกลับมาของ EBITDA ที่อัตราส่วน 2.0 เท่า” และภาพรวมของสถานการณ์การป้องกันระดับเครดิต
บทที่ 2:เงินสดที่ไหลออกมา 11.4 พันล้านดอลลาร์ในหกเดือน
— Note 1 (P.6) สินค้ากับการเงินกับพลังการซื้อของผู้จำหน่าย
กลไกที่กระแสเงินสดจากการดำเนินงานครึ่งปีสูงกว่ากำไรสุทธิถึงประมาณ 3.4 พันล้านดอลลาร์ (CF รอบครึ่งปี $11,422M vs. กำไรสุทธิ $8,055M)
การขยายระยะเวลาการชำระเงินกับผู้จำหน่ายโดยยังไม่ล้มละลาย และโครงสร้างโปรแกรมการเงินผู้จำหน่าย (ยอดคงเหลือ $542M) ที่ดึงเงินสดออกจากทุนหมุนเวียนผ่านอำนาจการต่อรองของค้าปลีกขนาดใหญ่
บทที่ 3:เหตุผลในการชำระหนี้จำนวน 3 พันล้านดอลลาร์
— เหตุผลที่ปฏิเสธการ Roll-over ดอกเบี้ยสูงและเลือกชำระเงินสดเต็มจำนวน
ในสภาพอัตราดอกเบี้ยสูงกว่า 5% บริษัทเลือกไม่ออกออกรองรับหนี้รองส่วนที่หมดอายุ (Senior debt) จำนวน 2.8 พันล้านดอลลาร์ และกำจัดด้วย CF จากการดำเนินงานโดยตรง
หากหักล้างเป็นครึ่งปี ลดหนี้ระยะยาวที่มีดอกเบี้ยสูงลงประมาณ 2.4 พันล้านดอลลาร์ (จาก $43,892M) แล้วภาระดอกเบี้ยในอนาคตจะเปลี่ยนไปอย่างไร ควรมีการประมาณการและตรวจสอบ
บทที่ 4:โครงสร้าง “อัตราส่วนทุน 12.2% → 15.2%” แบบปรับสมดุลโดยมนุษย์
— ความปลอดภัยที่แท้จริงมาจากทุนสะสมประมาณ $980 พันล้าน
การมอง “อัตราส่วนทุน 15%” เป็นสัญญาณว่าการเงินอ่อนแอเป็นความผิดพลาดที่ร้ายแรง
ระหว่างการหยุดซื้อหุ้นคืนกับการเพิ่มเงินปันผล (ครึ่งปีละ $4,643M) ทุนสะสมเพิ่มขึ้นถึง +$97,949M และกระบวนการฟื้นฟูงบดุลกำลังดำเนินไปอย่างรวดเร็ว
? ผู้ซื้อรับสิทธิพิเศษ 2 เครื่องมือทดสอบใช้งานจริง
บทความนี้ประกอบด้วยเครื่องมือใช้งานจริง 2 แบบ (แมทริกซ์และแบบฟอร์มตรวจสอบ) เพื่อให้ผู้อ่านนำไปใช้งานในการตัดสินใจลงทุนและเปรียบเทียบกับบริษัทอื่นได้ทันที พร้อมอธิบายแนวคิดการออกแบบและวิธีใช้งานอย่างละเอียด
สิทธิพิเศษ①:แผ่นข้อมูลสรุปการวิเคราะห์การเงินและทุนครบวงจร 3 ตอน (ดูปีงบ 2026 Q2)
วัตถุประสงค์การออกแบบ:ชุดข้อมูลวิเคราะห์ที่มองเห็นกราฟ GAAP แบบ “ตัวเลขบนหน้าสื่อข่าวและสกรีนช็อตทั่วไป” และ “โครงสร้างจริงที่พบนอกการเปิดเผยครั้งแรกของ SEC (10-Q)” ในหน้าเดียวเพื่อให้เห็นภาพรวมและเปรียบเทียบได้
วิธีใช้งานจริง:
Benchmark เปรียบเทียบบริษัทคู่แข่ง:ใช้ Lowe's (LOW) และบริษัทในอุตสาหกรรมเดียวเปรียบเทียบค่าเฉลี่ยต่อการซื้อ, อัตราส่วนหนี้สินต่อสินค้า และนโยบายซื้อหุ้นคืน
กำจัด “Noise” เพียงชั่วคราว:ตัดส่วนหนึ่งที่เป็นปัจจัยพิเศษระยะสั้น เช่น เงินคืนภาษีศุลกากร (ประมาณ 6.85 พันล้านดอลลาร์) เพื่อดู Margin กำไรขั้นพื้นฐานและอัตรากำไรจากการดำเนินงานอย่างแท้จริง
ความเสี่ยงเครดิตและ CF:ระบุและติดตามเครดิตลูกค้าแบบมืออาชีพ (Accounts receivable ประมาณ 3.56 พันล้านดอลลาร์) และการเงินกับผู้จำหน่ายที่อาจทำให้กระแสเงินสดบิดเบือน
สิทธิพิเศษ②:Form 10-Q ฉบับถัดไป “5 จุดติดสังเกตสำคัญ” ตรวจสอบ
วัตถุประสงค์:เมื่อไหร่ที่ SEC (EDGAR) ยื่นเอกสารประกาศผลประกอบการครั้งถัดไป ให้ไม่รอข่าวประชาสัมพันธ์หรือบทความจากสื่อ มาใช้งานตรวจสอบว่า “ส่วนไหนของเอกสารต้นฉบับ (MD&A, หมายเหตุ) ควรเปิดดูและตรวจสอบตัวเลขใดในเวลา 5 นาที”
วิธีใช้งานจริง:
ความสัมพันธ์ระหว่างจำนวนลูกค้าและยอดขายต่อชิ้นสินค้า (①):ตรวจสอบทันทีว่าการขึ้นราคในช่วงดอกเบี้ยสูงถึงจุดจำกัดหรือไม่ โดยดูการเปลี่ยนแปลงใน MD&A
การตรวจจับอิทธิพลของราคาที่ลดลง (②):ตรวจสอบคุณค่าของ P/L เมื่อโบนัสคืนภาษีศุลกากรเป็นอันหมด
การติดตามความเสี่ยงเครดิตและ CF (③・④):ตรวจสอบการเรียกเก็บจากลูกค้าขายส่งมืออาชีพที่เพิ่มขึ้น (ความเสี่ยงในการดอกเบี้ย) และสัญญาณความไม่สมดุลกับผู้จำหน่าย จาก Note 1
สัญญาณการเปลี่ยนแปลงนโยบายทุน (⑤):ติดตามว่าการ Roll-over ของพันธบัตรหรือการกลับมาซื้อหุ้นคืนมีแนวโน้มเปลี่ยนแปลงไปอย่างไร (Note 5 / ส่วนด้านสภาพคล่อง)
แก่นการวิเคราะห์การเงิน: ทำไมตอนนี้ถึงจำเป็นต้องทำการวิเคราะห์เชิงลึกนี้
สรุปฉบับย่อจากข่าวการเงินและบทความสรุปของนักวิเคราะห์มักจะ เน้นว่า “เติบโตขึ้นรายได้และกำไร” หรือ “กระแสเงินสดจากการดำเนินงานสูง” อย่างไรก็ตาม ภาระหนี้จากการควบรวมกิจการและวิธีการชำระหนี้ด้วยตัวเองในภาวะดอกเบี้ยสูงอย่างไรจึงจะเป็นไปได้ในทางปฏิบัติ คือหัวใจของกลยุทธ์ทางการเงินที่ต้องเชื่อมโยงกับ Notes ใน Form 10-Q อย่างพิถีพิถันถึงจะมองเห็นได้
จากนี้ไปจะอ้างอิงหน้าเอกสารต้นฉบับและหมายเหตุโดยตรง เพื่อแสดงเฉพาะ “ข้อเท็จจริงทางการเงิน” ที่อยู่เบื้องหลังตัวเลขเท่านั้น