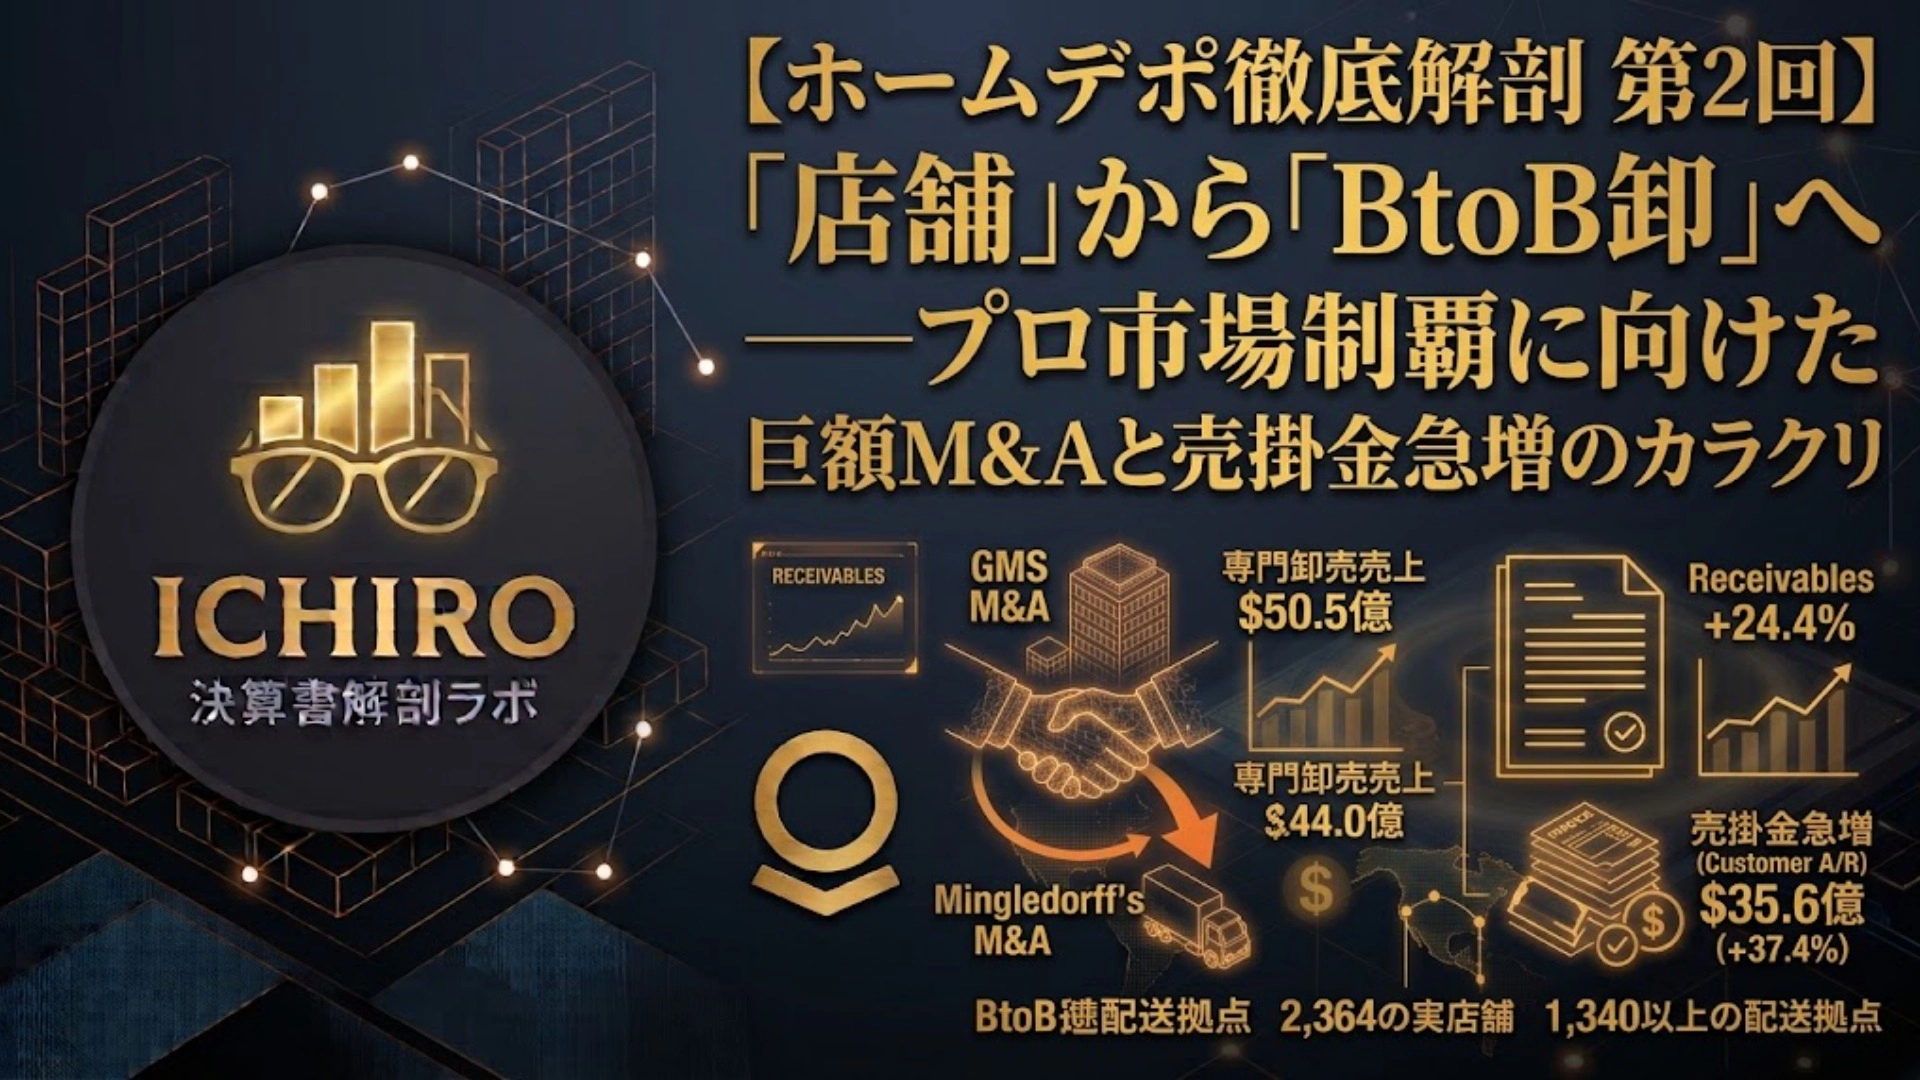
【ホームデポ徹底解剖 第2回】:「ร้านค้า」จาก「BtoBขายส่ง」สู่การพิชิตตลาดมืออาชีพด้วยดีล M&A มหึมาสร้างกำไรและการเพิ่มขึ้นอย่างรวดเร็วของเงินคงค้างในการจ่าย
ICHIRO|ห้อง Lab การวิเคราะห์งบการเงิน
ในตอนที่ 1 ในขณะที่เงินเฟ้อและตลาดที่อยู่อาศัยลดความถี่การมาเยือนของผู้บริโภคทั่วไป The Home Depot, Inc. ได้พยายามรักษาอัตรากำไรสุทธิที่ 10.0% ด้วย “การเพิ่มขึ้นของราคาต่อหัว (+2.8%)” และ “เงินคืนภาษีชั่วคราว (ประมาณ 6.85 พันล้านดอลลาร์)” ซึ่งเป็นโครงสร้างที่เผยให้เห็น
อย่างไรก็ดี ผู้บริหารของบริษัทไม่ได้พึ่งพาการปรับราคากับสาขาเดิมเพียงอย่างเดียวเพื่อข้ามผ่านวิกฤตนี้ เครื่องมือที่กำลังดำเนินอยู่ ณ ขณะนี้คือการเปลี่ยนแปลงพื้นฐานของโมเดลธุรกิจเองที่เกินกรอบของ “ร้านค้าผลิตภัณฑ์ไม้สีส้ม” ที่เป็นหลักฐานของบริษัทตั้งแต่อดีต
เป็นหลักฐานได้จากเมื่อเปิดรายงานไตรมาสที่ 2 ของปีการเงิน 2026 (Form 10-Q) จะพบการเปลี่ยนแปลงโครงสร้างในสินทรัพย์ของงบดุล (B/S) ค้างชำระที่เรียกว่า Accounts Receivable (Receivables, net) ในรอบหกเดือนมีการเพิ่มขึ้นอย่างมากจากประมาณ 5.6 พันล้านดอลลาร์เป็นประมาณ 7.0 พันล้านดอลลาร์ หรือประมาณ +1.4 พันล้านดอลลาร์ (+24.4%)
ทำไมถึงพบ “เครดิตเดือนไว” จำนวนมากขนาดนี้ในเครือข่ายค้าปลีกที่มักจะให้การชำระเงินสดหรือบัตรเครดิตทันที ทั้งนี้มีพื้นฐานจาก “กลยุทธ์การควบคุมตลาด Pro (Pro market) ที่ Home Depot ลงทุนรวมกว่า 24 พันล้านดอลลาร์”
บทความย้อนหลังในซีรีส์วิเคราะห์บริษัท Home Depot คลิกที่นี่?
บทความจากซีรีส์วิเคราะห์บริษัท Palantir ฉบับก่อนหน้าคลิกที่นี่?