ความพ่ายแพ้ที่จุดต่ำสุดแตกออกเป็น 6 สกุลเงิน—ตัวตนที่ทำให้ EA ขาดทุนสูงสุดลดลงถึง 70%
จุดสำคัญของบทความนี้
- 最大ドローダウン (ความสูงสุดที่ลดลงจากจุดสูงสุดของบัญชี) ของ EA ไม่ใช่เฉพาะความลึกใน % เท่านั้น แต่ยังอ่านให้สอดคล้องกับระยะเวลาการทดสอบและจำนวนวันที่ “สูงสุด→ต่ำ→ฟื้นตัว” ด้วย ยิ่งระยะเวลาการทดสอบยาวเท่าไร 最大ドローダウン ก็ยิ่งออกมามากขึ้น (Magdon-Ismail และคนอื่นๆ)
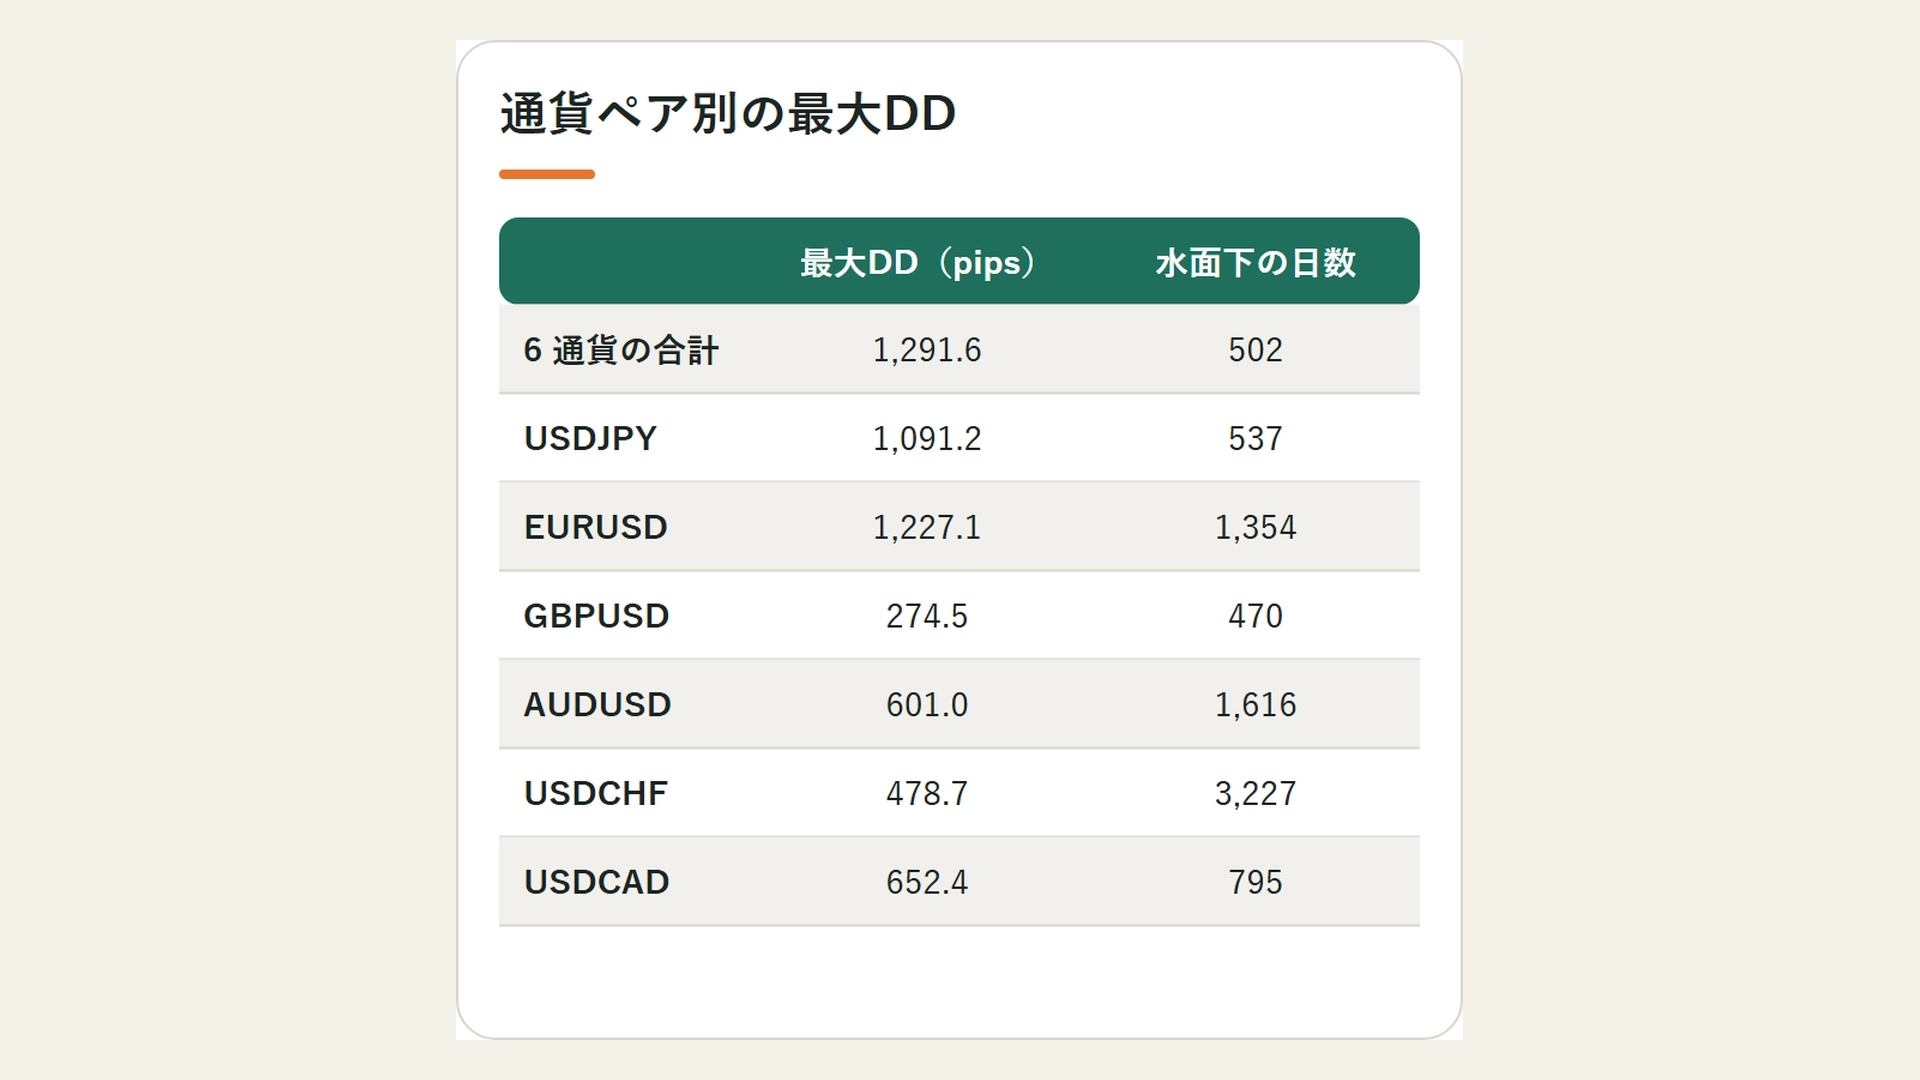
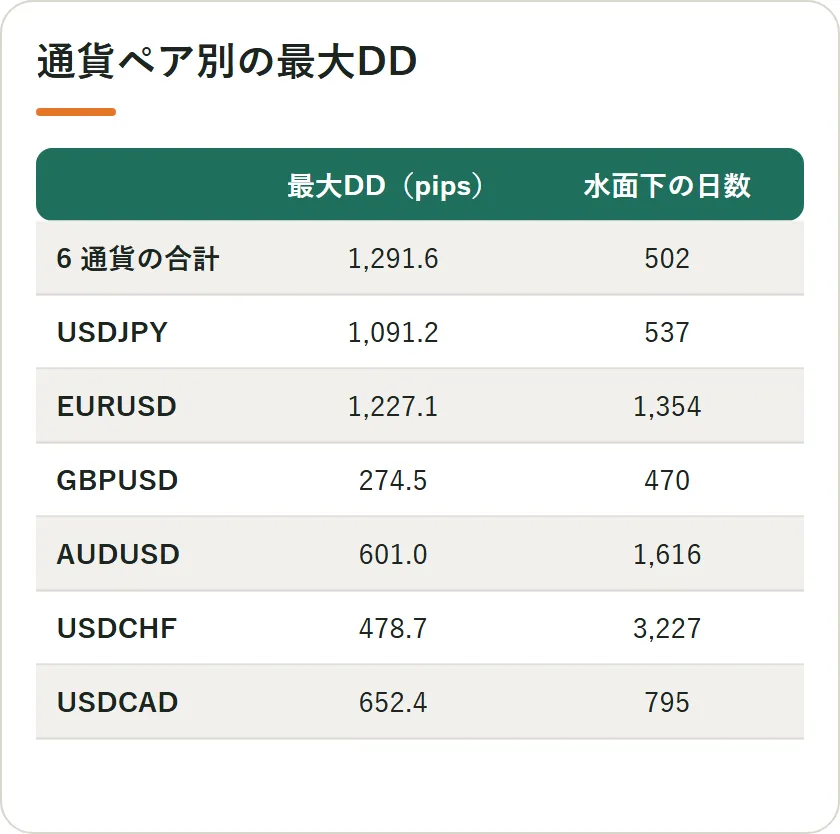
- เมื่อวัดด้วย CSV ฟรี แยกตามคู่สกุลเงิน ผลรวม最大ドローダウン ของ 6 คู่สกุลเงินเท่ากับ 4,324.9 pips แต่最大ドローダウンรวมของ 6 คู่สกุลเงินที่รวม pips แล้วกลับได้ 1,291.6 pips (ประมาณ 30% ของค่าเดิม ซึ่งต่างประมาณ 70% จากการบวกกัน 1 − 1,291.6 ÷ 4,324.9 ≒ 70%) ช่วงต่ำสุดของแต่ละคู่สกุลเงินกระจายตั้งแต่ ต.ค. 2008 (USDCAD) ถึง ก.ย. 2015 (GBPUSD) วันที่จะกลับไปถึงจุดสูงสุดก่อนหน้าได้มีระยะต่างกัน วันที่สูงสุดกลับถึงจุดสูงสุดต่างกัน 3,227 วัน (ประมาณ 8.8 ปี) สำหรับ USDCHF เท่านั้น และสำหรับทั้งหมด 6 คู่รวมกัน 502 วัน (GogoJiang 86515)
- ได้ลงตารางที่ปรับเป็นเงินเยนของแต่ละคู่สกุลเงินจากการคำนวณด้วยจำนวนล็อตของตนเอง ทั้งยังมีแบบฟอร์มตรวจสอบที่อ่านตัวเลขบนหน้าเว็บขายว่าตรงไหนบ้าง คู่สกุลเงินที่ denominated เป็นดอลลาร์จะทำให้จำนวนเงินในเยนเปลี่ยนแปลงตามระดับ USD/JPY (ธนาคารแห่งประเทศญี่ปุ่น)
ตารางคู่สกุลเงินแยกย่อยสามารถคิดใหม่ได้จาก CSV ฟรีทั้งหมด: LAST ORDER จำนวนการเทรดทั้งหมด 11,489 รายการ CSV ฟรี (ゴゴジャン 86515)
สรุป: 最大ドローダウン อ่านโดยรวม 3 จำนวน
最大ドローダウン (DD ต่อไปนี้) คือมูลค่าการลดลงสูงสุดจากยอดคงเหลือในบัญชีเมื่อเทียบกับจุดสูงสุดที่เคยมี ในหน้าเว็บไซต์ขายมักเขียนเป็นตัวเลขเดียวเช่น 最大 DD 19.8% ซึ่งด้วยตัวเลขเดียวนี้ EA แต่ละตัวไม่สามารถเปรียบเทียบด้วยมาตรวัดเดียวกันได้
มีตัวเลขที่ต้องอ่าน 3 ค่า ค่าแรกคือความลึกและวิธีการวัด ( % หรือ pips, ดอกเบี้ยทบต้นหรือคงที่ล็อต ) ตัวที่สองคือระยะเวลาทดสอบ และตัวที่สามคือ วันที่สูงสุด วันที่ต่ำสุด และวันที่ฟื้นตัว
บทความนี้เขียนจากมุมมองผู้สร้าง EA “LAST ORDER” ด้วยการคำนวณสามอย่างนี้จากหน้าเว็บขายและ CSV ฟรีของตนเอง
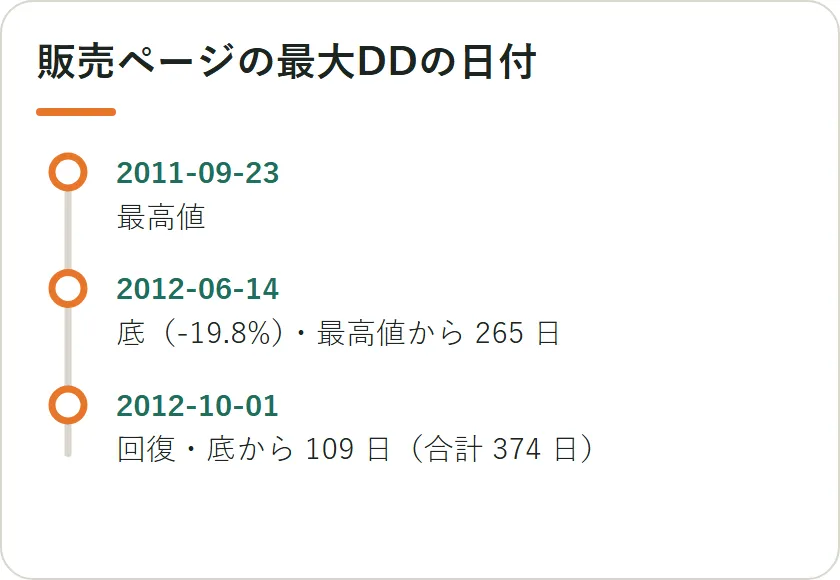
บนหน้าเว็บขายระบุ DD สูงสุด 19.8%, จุดสูงสุดเมื่อ 2011-09-23, จุดต่ำสุด 2012-06-14, ฟื้นตัว 2012-10-01 รวมเป็น 374 วัน (ゴゴジャン 83528) เมื่อคำนวณด้วยการลบวัน จะเห็นว่าใช้เวลา 265 วัน ลดลง และ 109 วันที่กลับขึ้น สภาวะนี้เป็นทฤษฎีที่สมมติไม่มีกำไรแบบทบต้นและไม่มีขีดจำกัดล็อต และเป็นการทดสอบตั้งแต่ พ.ค. 2003 ถึง ธ.ค. 2025
หากนำ DD 19.8% ไปใช้กับเงินทุน 1,000,000 เยน จะได้ค่าการลดลง 1,980,000 เยน ซึ่งเป็นการคำนวณโดยอัตราการทดสอบบนหน้าเว็บขาย ไม่ใช่จำนวนเงินที่บัญชีจริงจะรับประกัน
ระยะเวลาการทดสอบที่ยาวขึ้นทำให้最大ドローダウンสูงขึ้น
ในการวิจัยโดย Magdon-Ismail และคณะ (2004) มองการเคลื่อนไหวของราคาว่ามีลักษณะเป็น Brownian motion (แบบเวียนขึ้นลงเล็กๆ สะสม) และคำนวณค่า DD ที่คาดหวัง ผลลัพธ์คือเมื่อระยะเวลาทดสอบยาวขึ้น ค่าเฉลี่ย DD จะเพิ่มขึ้นถ้าคาดว่าจะบวกในกรณีนี้ ยกกำลังด้วยลอการิทึม หากเป็นศูนย์จะเป็นรากที่สอง และถ้าเป็นลบก็จะขึ้นกับระยะเวลา
DD ในการทดสอบ 3 ปี กับ 23 ปีไม่สามารถเปรียบเทียบด้วยตัวเลขอย่างเดียวได้ หากคิดแบบรากที่สองของระยะเวลาคงที่ ค่า DD ที่คาดไว้เมื่อระยะเวลา 23 ÷ 3 ≈ 7.67 เท่ากัน DD ที่คาดไว้จะเป็น √7.67 ≈ 2.77 เท่า ค่า DD ที่ทดสอบสั้นอาจต่ำเพราะระยะเวลาสั้น
วันที่ฟื้นตัวควรอ่านร่วมกับวันที่ต่ำสุด
งานวิจัยของ Bailey และ López de Prado (2015) แสดงว่า ภายใต้สมมติฐานพอร์ตโฟลิโอมาตรฐาน ระยะเวลาเฉลี่ยที่ต้องผ่านจนถึงขาดทุนสูงสุดที่ระดับความเชื่อมั่นหนึ่งจะต้องฟื้นตัวประมาณ 3 เท่า ผู้เขียนเรียกสิ่งนี้ว่า triple penance rule (กฎสามร้อยครั้งของการชดใช่)
ในการศึกษาชิ้นเดียวกัน บอกว่า หากการดำเนินงานมีการเชื่อมโยงข้อมูลก่อนหน้ากับหลัง (การเกิด auto-correlation) แล้วมองไม่เห็นจุดนี้ จะประเมินความเสี่ยงจากการลดลงของกลยุทธ์เฮจฟันด์ลดลงถึง 70% หน้าเว็บขายควรดูวันที่ฟื้นตัวหรือวันที่สูงสุดและต่ำสุด หากมีวันที่ระบุไว้ คุณสามารถคำนวณจำนวนวันที่ลดลงและวันที่กลับมาได้ด้วยตนเอง
วิธีอ่านงานวิจัย
- Magdon-Ismail และคณะ (2004): งานวิจัยทางคณิตศาสตร์ เป็นทฤษฎีเกี่ยวกับการเคลื่อนไหวของราคาใน Brownian motion ที่มีความต่างในกำไร-ขาดทุนใน EA ที่แท้จริงมีความต่างจากสมมติฐานนี้
- Bailey และ López de Prado (2015): งานวิจัยเชิงทฤษฎี ตั้งอยู่บนสมมติฐานของทฤษฎีพอร์ตโฟลิโอแบบมาตรฐาน (ผลตอบแทนเป็นอิสระ) แล้วขยายเมื่อมีการเชื่อมโยงผลลัพธ์ในอดีต (การเรียงลำดับตัวเอง) วิธีสามเท่าคือเรื่องค่าเฉลี่ย แต่เส้นทางจริงจะแตกต่างกัน
最大ドローダウン ที่วัดด้วย CSV ฟรี ตามคู่สกุลเงิน
ได้คำนวณ最大 DD ตามคู่สกุลเงินจาก CSV ฟรีทั้งหมดของ Last Order จำนวนการเทรดทั้งหมด 11,489 รายการ (ゴゴジャン 86515) วิธีการวัดคือ รวมกำไร-ขาดทุน (pips) ตามวันที่ตัดสินใจ แล้วหาความต่างจากจุดสูงสุดของแต่ละวัน ข้อความ CSV ไม่มีเวลา ดังนั้นไม่นับลำดับในวันเดียวกัน แต่วัดจากค่าที่ปิดของวันนั้น
| คู่สกุลเงิน | จำนวนการเทรด | รวม pips | 最大 DD (pips) | วันสูงสุด→ต่ำสุด→ฟื้นตัว | วันใต้ผิวน้ำ |
|---|---|---|---|---|---|
| 6 สกุลเงินรวม | 11,489 | +39,848.7 | 1,291.6 | 2011-09-23→2012-06-10→2013-02-06 | 502 |
| USDJPY | 3,758 | +20,220.7 | 1,091.2 | 2011-10-25→2012-10-30→2013-04-14 | 537 |
| EURUSD | 5,015 | +8,077.3 | 1,227.1 | 2007-10-22→2009-03-19→2011-07-07 | 1,354 |
| GBPUSD | 459 | +2,953.8 | 274.5 | 2014-12-31→2015-09-30→2016-04-14 | 470 |
| AUDUSD | 1,023 | +3,507.4 | 601.0 | 2009-03-27→2012-04-27→2013-08-29 | 1,616 |
| USDCHF | 498 | +1,855.1 | 478.7 | 2008-09-29→2012-06-28→2017-07-31 | 3,227 |
| USDCAD | 736 | +3,234.4 | 652.4 | 2006-11-20→2008-10-20→2009-01-23 | 795 |
วันใต้ผิวน้ำคือจำนวนวันนับตั้งแต่วันที่สูงสุดจนถึงวันที่การสะสมกลับมาที่จุดสูงสุดได้ สำหรับ 6 คู่สกุลเงินรวม 最大 DD คือ 4,324.9 pips แต่最大 DD รวมคือ 1,291.6 pips (ประมาณ 3 ใน 10 ของค่าเดิม) เพราะการลดลงแต่ละคู่สกุลเงินเกิดในช่วงเวลาที่ต่างกัน
เมื่อดูเฉพาะ USDCHF จะใช้เวลาถึงจุดสูงสุดกลับมาถึง 3,227 วัน (ประมาณ 8.8 ปี) ในขณะที่รวมทั้ง 6 คู่ใช้เวลา 502 วัน ค่า วันที่สูงสุด 2011-09-23 ในหน้าเว็บขายสกุลเงินเยนนั้นตรงกับวันสูงสุดเป็นสกุลเงินเยนในหน้าเว็บขาย
การฟื้นตัวในสกุลเงินเยน 374 วัน และผลรวม pips ที่ 502 วันแตกต่างกันเพราะมาตราส่วนต่างกัน ผลรวม pips ไม่สะท้อนค่าความจริงของมูลค่าเยนของแต่ละคู่และสัดส่วนล็อตของ EA
表เปลี่ยนให้เป็นเยนของบัญชีของคุณ
วิธีใช้งาน: ใส่จำนวนล็อตของคุณลงไป แล้วคูณ DD (pips) × 1 pips ในเยน × จำนวนล็อต เพื่อคำนวณ ในกรณีนี่จะคำนวณบนบัญชีที่ 1 ล็อต = 100,000 หน่วย, โปรดตรวจสอบจำนวนเงินของ 1 ล็อตในเงื่อนไขการซื้อขายของโบรกเกอร์
1 pips ในเยนจะขึ้นกับสกุลเงินด้านขวาของคู่สกุลเงิน USDJPY มี 1000 เยนต่อ 1 pips สำหรับ 10万สกุลเงิน EURUSD, GBPUSD, AUDUSD 10万สกุลเงิน × 0.0001 ดอลลาร์ = 10 ดอลลาร์ และหากคูณด้วยค่าเฉลี่ย月ของ Bank of Japan เดือนกันยายนปี 2026 ที่ 156.23 เยน จะได้ 1,562.3 เยน
| คู่สกุลเงิน | 最大 DD(pips) | 0.1 ロットの 1 pips | 若สุด 0.1 ロット ถือในเยน | ด้วยจำนวนล็อตของคุณ |
|---|---|---|---|---|
| USDJPY | 1,091.2 | 100 เยน | 109,120 เยน | 1,091.2 × 1,000 เยน × จำนวนล็อต |
| EURUSD | 1,227.1 | 156.23 เยน | 191,710 เยน | 1,227.1 × 1,562.3 เยน × จำนวนล็อต |
| AUDUSD | 601.0 | 156.23 เยน | 93,894 เยน | 601.0 × 1,562.3 เยน × จำนวนล็อต |
| GBPUSD | 274.5 | 156.23 เยน | 42,885 เยน | 274.5 × 1,562.3 เยน × จำนวนล็อต |
ตัวอย่างการคำนวณ เช่น EURUSD 1,227.1 × 156.23 = 191,709.8 ประมาณ 192,000 เยน ถ้าเงินทุน 1,000,000 เยน บัญชี จะลดลงประมาณ 19.2% ด้วยการคำนวณ 191,710 ÷ 1,000,000
คู่สกุลเงินที่ denominated เป็นดอลลาร์จะมีเยนต่างกันแม้จะมีค่า pips เหมือนกัน เนื่องจากค่ามูลค่าของ 1 pips ใน USD/JPY และอัตราเฉลี่ยต่อเดือนของ Bank of Japan เปลี่ยนแปลงตั้งแต่ 2011-09 ที่ 76.78 เยน ถึง 2026-09 ที่ 156.23 เยน เพิ่มขึ้นประมาณ 2.03 เท่า โปรดอย่าใช้ DD ในอดีตกับบัญชีปัจจุบันโดยตรง
ตารางนี้คำนวณเดิมสำหรับกรณี 0.1 ล็อตคงที่ และ LAST ORDER ปรับล็อตให้เข้ากับทุน ดังนั้นตัวเลขเยนในหน้าเว็บขายจึงไม่ตรงกัน
แบบตรวจสอบการอ่าน DD สูงสุดจากหน้าเว็บขาย
วิธีใช้งาน: เปิดหน้า EA ที่น่าสนใจ และทำเครื่องหมาย 6 ช่องด้วย 〇 หรือ × ยิ่งมี × มากเท่าไร ค่า DD ก็ยิ่งเป็นแนวโน้มที่จะไม่สามารถนำมาใช้อ้างอิงได้
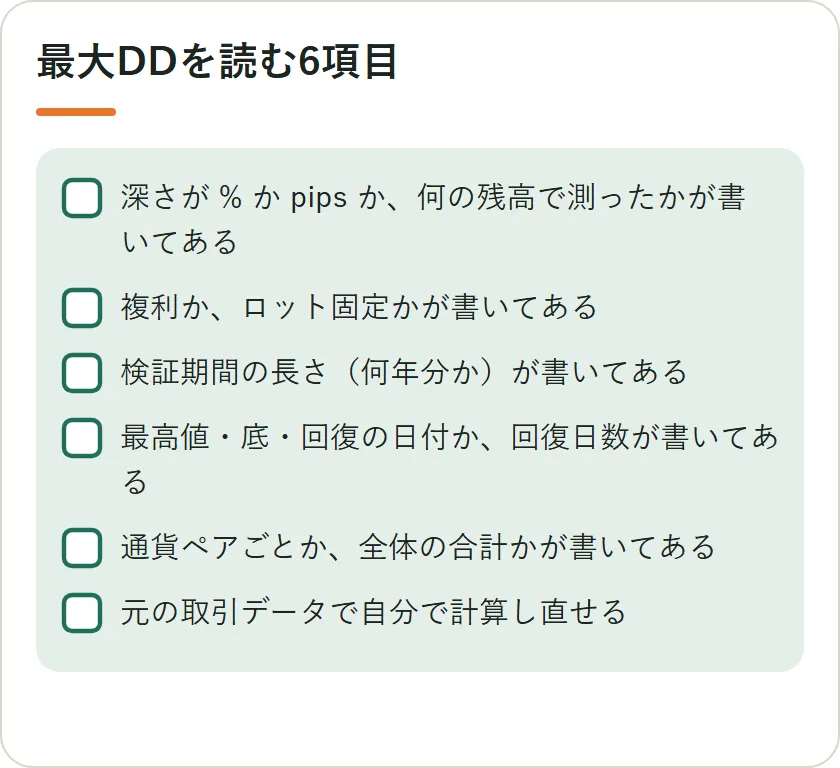
| ช่องที่ตรวจสอบ | 〇 / × | กรณี LAST ORDER หน้าเว็บขาย |
|---|---|---|
| ความลึกและวิธีวัด | 19.8% · เงินคงเหลือฐาน | |
| ดอกเบี้ยทบต้นหรือล็อตคงที่ | ทบต้น · ไม่มีขีดจำกัดล็อต (理論値) | |
| ระยะเวลาการทดสอบ | 2003年5月〜2025年12月 | |
| วันที่หรือจำนวนวันฟื้นตัว | 3 วันที่อยู่และ 374 วัน | |
| เฉพาะคู่สกุลเงินหรือรวมทั้งสิ้น | 16 logic · 6 คู่สกุลเงินรวม | |
| คำนวณใหม่ได้ด้วยตนเองหรือไม่ | คำนวณ pips ด้วย CSV ฟรี (86515) ได้ |
อ่านต่อ
- ตารางคู่สกุลเงินด้านบนสามารถคำนวณใหม่ได้ด้วยตนเองจาก CSV ฟรีทั้งหมด:LAST ORDER จำนวนการเทรดทั้งหมด 11,489 รายการ CSV ฟรี (ゴゴジャン 86515)(ข้อมูลการทดสอบ EA ที่ผู้เขียนได้ลงรายการไว้)
- ขั้นตอนการรวม CSV ตามปีและตามสกุลเงินอยู่ในที่นี้:EA ซื้อก่อนด้วยการตรวจสอบด้วย「全トレードの CSV」— สรุปปี และสกุลเงินใน 5 นาที
- ตอนต่อไปของซีรีส์ “ตรวจสอบตัวเลข EA ด้วยตัวเอง”: การทดสอบย้อนกลับและฟอเวิร์ด ข้อแตกต่างในการดูข้อมูลคืออะไร
แหล่งข้อมูล
- Magdon-Ismail, M., Atiya, A. F., Pratap, A., & Abu-Mostafa, Y. S. (2004) “On the maximum drawdown of a Brownian motion” Journal of Applied Probability, 41(1), 147–161. DOI: 10.1239/jap/1077134674
- Bailey, D. H., & López de Prado, M. (2015) “Stop-outs under serial correlation and the triple penance rule” The Journal of Risk, 18(2), 61–93. DOI: 10.21314/JOR.2015.317(สรุปคือ SSRN版 DOI: 10.2139/ssrn.2201302)
- Bank of Japan ‘Major Time Series Statistics Data Table for Exchange Rates (Tokyo Interbank Market) (Monthly)’ Tokyo market Dollar-Yen Spot as of 17:00/Mid-month average (2011年9月 76.78円・2026年9月 156.23円)
- ゴゴジャン『LAST ORDER』หน้าสินค้า (最大 DD 19.8% ・最高値 2011-09-23 ・底 2012-06-14 ・ฟื้นตัว 2012-10-01 ・374 วัน)
- ゴゴジャン『LAST ORDER 検証用データ|2003〜2025 年 全トレード CSV(時刻なし・無料)』 全トレード CSV 11,489 件・SHA-256 171145c5a37731c6fcdce734179335843c93fbf816116022a2eb4564ae0e5a85.(คู่สกุลเงิน最大 DD คำนวณจากยอดลดลงของ pips รวมตามวันที่ทำรายการ)