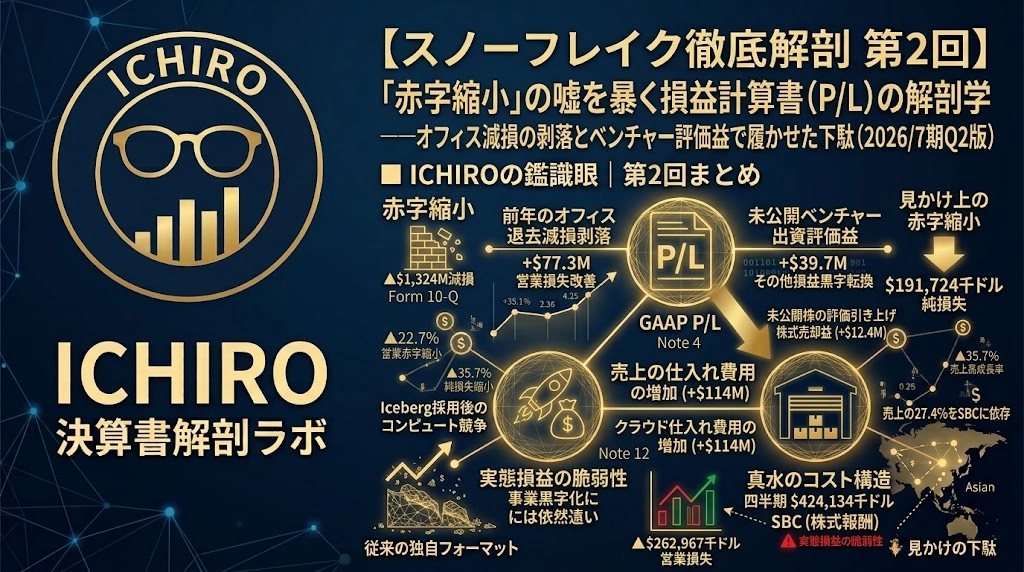
【สโนว์ฟลอคละเอียด 】第2回】:「การลดขาดทุนแบบขี้ขลาด」เปิดเผยความเท็จในการวิเคราะห์กำไรขาดทุน (P/L) โครงสร้างทางการเงิน—การถล่อลงของการด้อยค่าออฟฟิศและกำไรจากการประเมินมูลค่าบริษัทสตาร์ทอัปที่ทำให้สวมรองเท้าบู๊ท (ฉบับไตรมาสที่ 2 ปีงบประมาณ 2026/7)
ICHIRO|ห้องแล็บวิเคราะห์งบการเงิน
หลังการประกาศงบการเงินล่าสุด หนังสือพิมพ์สำนักข่าวเศรษฐกิจหลักของสหรัฐอเมริกาและรายงานนักวิเคราะห์เห็นความเห็นว่า “ความสามารถในการทำกำไรของ Snowflake กำลายสภาพดีขึ้น” โดยเหตุผลหลักที่ถูกอ้างคือ “การลดขาดทุนจากการดำเนินงานและขาดทุนสุทธิที่ลดลงอย่างมาก” ในงบกำไรขาดทุน
หากยอดขายเติบโตมากกว่าเดิมถึง 35% ในช่วงเวลาเดียวกัน แต่ขอบการขาดทุนลดลง จะดูเหมือนว่า “ยังคงอยู่บนเส้นทางการเติบโตพร้อมกับประสิทธิภาพขนาด economies of scale และใกล้กับกำไรสุทธิบนพื้นฐาน GAAP”
อย่างไรก็ตาม เมื่อตรวจ thoroughly ในระหว่างบรรทัดของงบกำไรขาดทุน (Form 10-Q) ที่ยื่นต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐ (SEC) (ฉบับ 2 ไตรมาสถึงสิ้นวันที่ 31 กรกฎาคม 2026) หน้า 7 ของงบกำไรขาดทุน คำอธิบาย (Notes 4) และ MD&A (หน้า 53–60) จะเห็นชัดว่าการ “ลดขาดทุน” นี้ไม่ใช่การปรับปรุงประสิทธิภาพหลักธุรกิจ แต่เป็นผลของปัจจัยบัญชีพิเศษและผลประโยชน์ที่ประเมินภายนอกที่กลายเป็น “รองเท้าเสื่อมถอยที่ดูดี”
บทวิเคราะห์ครั้งก่อนเกี่ยวกับ Palantir สามารถคลิกที่นี่?