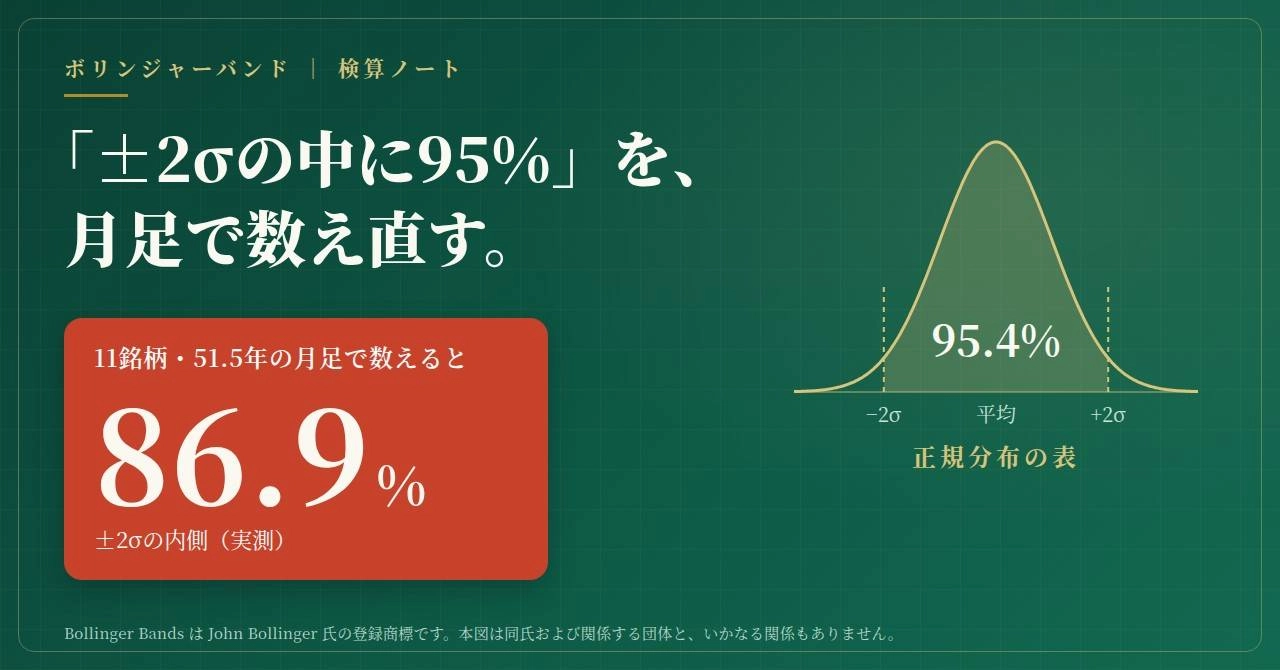
อันบาลานซ์ของ Bollinger ที่ ±2σ ด้านในมีประมาณ 90% ขึ้นใหม่อีกครั้งด้วยการนับใหม่จากข้อมูลรายเดือน 11 หลักทรัพย์/618 เดือน
ตัวเลขในตารางการแจกแจงปกติ
ในอธิบาย Bollinger Band มีข้อความที่พบได้บ่อยว่า「±2σの帯の中に、価格の約95%が収まる」。
บทความนี้จะนับ 95% นั้นใหม่ด้วย月足ของ 11 หลักทรัพย์・51.5 ปี ไว้ได้อะไรบ้าง มีอย่างเดียวที่รู้ได้ คือ 内側ของ±2σ ประมาณ 90%
การอ่านแบบจำกัดฐานความจริง 3 อย่าง 1) กฎที่ผู้สร้าง Bollinger Band เปิดเผย 2) บทความเผยแพร่และทฤษฎีสถิติ・คณิตศาสตร์ 3) การวัดจริงของที่นี่
การคำนวณใน表ถูกต้อง ความคลาดเคลื่อนส่วนใหญ่เกิดจากสมมติฐาน表(ค่าเฉลี่ยที่ตั้งไว้)และ帯(ค่าเฉลี่ยที่ติดตามราคาของกราฟ)ต่างกัน
สมมติว่า月ที่ปิดนอก帯เป็น「เหตุผิดปกติที่หายาก」เป็นเรื่องใน表 เนื่องจากในการวัดจริงของ月足มี 13.1 ฉบับต่อ 100 ฉบับ และหากเป็น 1 หลักทรัพย์ จะประมาณ 1.6 ครั้งต่อปี
01ผลการนับ
(内側 83.1%〜89.5%)
“月ที่ปิดนอก帯” หมายถึงเดือนที่ราคาปิดสุดท้ายอยู่นอก帯ที่คำนวณด้วย 20 ฉบับของเดือนนั้น และมีอยู่เกือบ 3 เท่าจากใน表
| ความกว้าง帯 | การแจกแจงปกติ | การวัดจริง |
|---|---|---|
| ±1σ | 68.3% | 41.0% |
| ±2σ | 95.4% | 86.9% |
| ±2.5σ | 98.8% | 96.6% |
| ±3σ | 99.7% | 99.5% |
月ที่ปิดนอก帯 ±3σ มีค่า 0.5 ฉบับต่อ 100 ฉบับ ซึ่งถ้าเป็น表จะ 0.3 ฉบับ ค่าของ帯ที่ทำให้ 95% ตรงอยู่ที่ ±1.96σ และ ±2σ เท่ากับ 95.4%
| การตั้งค่า | 内側 |
|---|---|
| ช่วงเวลา 20・n ÷ | 86.9% |
| ช่วงเวลา 20・n−1 ÷ | 88.6% |
| ช่วงเวลา 12・n ÷ | 89.9% |
| ช่วงเวลา 12・n−1 ÷ | 92.3% |
ฟังก์ชัน STDEV.S ของโปรแกรมคำนวณ表 จะหารด้วย n−1 ทำให้ภายใน帯มีสัดส่วนสูงขึ้น เมื่อสั้นลงช่วงเวลาก็จะสูงขึ้น帯ยิ่งมาก เพราะฉะนั้นช่วง帯ที่สั้นกว่ามักมีน้ำหนักของราคาปิดแต่ละเดือนสูงกว่า 44 แบบที่เลือกมากถึง 93.4% ในชุดสูงที่สุดก็ยังไม่ถึง 95%
แม้การคำนวณ帯ด้วยส่วนเบี่ยงเบนมาตรฐาน แต่สมมติฐานด้านสถิติควรละไว้ ความจริงของการกระจายของราคาไม่เหมือนการแจกแจงปกติ และจำนวนช่วงที่ใช้งาน帯ส่วนใหญ่ยังน้อยกว่าจะมีความหมายทางสถิติ ความกว้างของ帯ภายในตอนแรกจริงๆ ประมาณ 90%
การวัดจริงของบทความนี้อยู่ในประมาณ 90% นั้นด้วย
ข้อมูล: 9 คู่สกุลเงิน+ทอง+ดัชนีราคาหุ้นสหรัฐฯ 11 หลักทรัพย์ เดือนละ 618 เดือน (มีนาคม 1975 – สิงหาคม 2026) ดัชนีราคาหุ้นสหรัฐและทองคำยกเว้นเดือนสุดท้าย 617 เดือน) รวมคู่หุ้นกับเดือน 6,796 ฉบับ แถบคือ “ช่วงเวลา 20 ค่าเฉลี่ยเคลื่อนที่ ธรรมดา ±2×ส่วนเบี่ยงเบนมาตรฐาน” ส่วนเบี่ยงเบนมาตรฐานหารด้วย n (สูตรเดียวกับ MT4 MT5)
02รูปแบบที่ทำให้แตกต่างจาก 95%
帯の±2σ คือ ความกว้างสองส่วนของส่วนเบี่ยงเบนมาตรฐานจากค่าเฉลี่ย บอกว่า 95.4% คือสัดส่วนของค่าที่แจกแจงตามปกติรอบๆ ค่าเฉลี่ยที่ถูกตรึงไว้ ในพื้นที่นี้
ค่าเฉลี่ยเคลื่อนที่แบบง่ายช่วงเวลา 20 ถือเป็นเส้นที่สะท้อนราคาการเคลื่อนไหวที่ประมาณ 9.5 ฉบับกลางๆ แล้ววางไว้ที่ตำแหน่งล่าสุด ทำให้ค่าเฉลี่ยมักจะช้ากว่าราคา เมื่อราคาก้าวไปทางใด ราคาจะเข้ากลุ่มขอบ帯มากขึ้น เมื่อวัดจริง เดือนที่อยู่ตรงกลาง帯 (内側ของ±1σ) มี 41.0% ซึ่งต่ำกว่าค่าที่表บอก 68.3% อย่างมาก
จุดบนกราฟมีค่าใกล้สูงกว่าตารางเล็กน้อย เนื่องจากจุดสุดท้ายของหน้าต่างรวมอยู่ในการคำนวณค่าเฉลี่ยและส่วนเบี่ยงเบนมาตรฐาน การแจกแจงยังเป็นปกติ แต่รูปทรงมีการเปลี่ยนแปลงเล็กน้อย ทำให้ค่าความเบี่ยงเบนลดลง 7.6 จุด
จำนวนการอยู่นอก±3σ มีลักษณะอีกตัวหนึ่ง ด้วยมาตราวัดของเนื้อหาที่แตกต่าง เมื่อวัดเดือนเดียวด้วยค่าเฉลี่ยและส่วนเบี่ยงเบนมาตรฐานของบริษัทนั้นๆ เดือนที่อยู่นอก 3σ ออกไปจริงๆ 1.16% ในการวัดจริง และ 0.27% ตามการแจกแจงปกติ ขยายถึงประมาณ 4.3 เท่า เมื่อดู 11 หลักทรัพย์ทั้งหมด หางมีความหนากว่าการแจกแจงปกติ
หลังจากเดือนที่เคลื่อนไหวมาก เดือนถัดมาก็มักจะเคลื่อนไหวมากด้วย สหสัมพันธ์ของการเคลื่อนไหวหนึ่งเดือนหลังมีค่าเป็นบวกในทุก 11 หลักทรัพย์ (0.07〜0.20)
เมื่อดูด้วย帯 เดินทางด้วยเส้นทแยงมุมสุ่ม คือ±3σ นอก 100 ฉบับมี 0.3 ฉบับ ซึ่งเท่ากับระดับเดียวกับ表 จริงวัดจริงมี 0.5 ฉบับ ข้อสรุปคือ ความคลาดเคลื่อน ±2σ มาจากรูปแบบที่สอง (ความล่าช้าของค่าเฉลี่ย) และความหนาของหางที่สูงขึ้นเป็นหลัก การอ่านนี้
“มาตรวัดการเคลื่อนไหว”。
03ข้อจำกัดที่ควรเขียนไว้ล่วงหน้า
04ตรวจสอบบนหน้าจอของคุณเอง
100 ฉบับยังมีบางเดือนที่หุ้นหนึ่งอาจมีการเคลื่อนไหวบิดเบือนบ้าง หากต้องการตรวจสอบให้ชัด ควรดูแนวโน้ม