【雪球徹底分析 第3回】:免費現金流的虛構與「11億美元急減」的怪象——為什麼在盈餘展示背後,手頭現金不斷蒸發(2026/7期Q2版)
ICHIRO|財政報表解剖實驗室
在損益表(P/L)上透過縮減營業虧損及並列營業外評價利得以展示「收益性改善」,但「實際現金增減」才是不容蒙混的。
Snowflake Inc. / 代號:SNOW 在財報說明中強調自家業務極度健全,並以「自由現金流(FCF)成長」作為創造大量現金的證據,作為強力宣傳。
然而,提交給美國證券交易委員會(SEC)的 Form 10-Q(截至 2026 年 7 月 31 日的第 2 季報告)之合併現金流量表(p. 11–12)與資產負債表(B/S:p. 6)打開後,卻現出難以理解的現實。
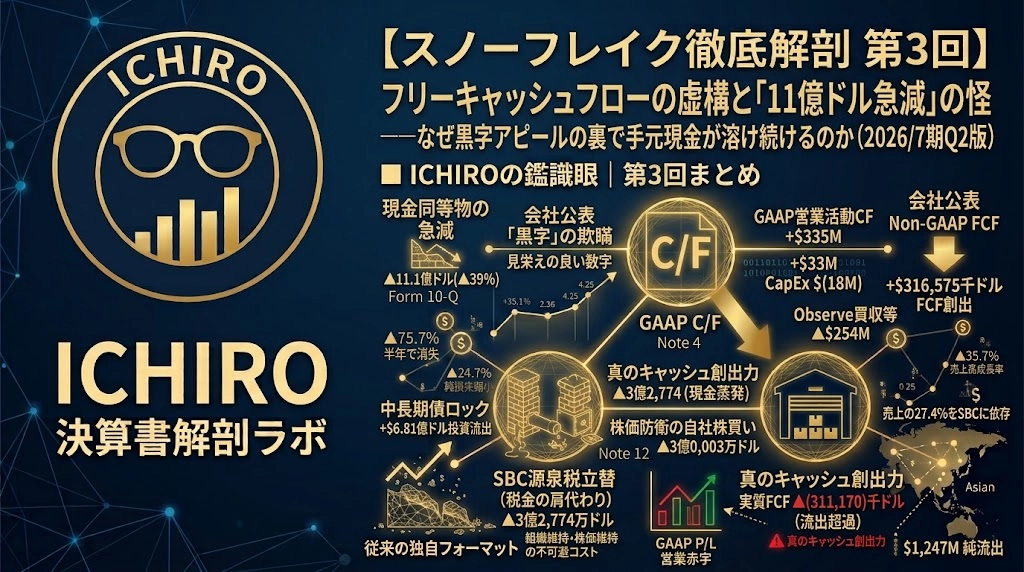
在同一期間(2026 年 2 月至 7 月)宣稱「自由現金流為正」的同一家公司,手頭的「現金及現金等價物」卻由 28.6 億美元驟降至 17.5 億美元,實際下跌了 11.1 億美元(約 39%)。
在被稱為黑字的現金流背後,為何會有如此巨額現金逐漸耗散?本文將揭露公司所呈現的「Non-GAAP FCF」的欺瞞,並驗證資金被綁定於運用的現實狀況以及真正的現金創造能力。
上次分析的 Palantir 系列文章從這裡開始?
【Palantir 2026 年 10-Q 完全解剖 第 1 回】:賓拉登擊殺作戰的遺產與四大平台的全貌──創業思想、產品、製造業 DX 編
【Palantir 2026 年 10-Q 完全解剖 第 2 回】:「防衛幕後黑手」到「民間 AI 的霸主」──商業部門逆轉政府的財報深層
【Palantir 2026 年 10-Q 完全解剖 第 3 回】:「預收款魔術」與現金湧出的機關──FCF 利潤率 53% 的本質與負營運資本
【Palantir 2026 年 10-Q 完全解剖 第 4 回】:94 億美元的要塞與「幾乎現金」的收益率策略──資產負債表的深層、國債輪動與應收帳款的信用結構
【Palantir 2026 年 10-Q 完全解剖 第 5 回・完】:附註 9 的時限炸彈與真正的自由現金流──SBC 稀釋的攤提計算與契約負債(RPO)的賞味期限