FX戦士くるみちゃん2話、59倍は1.69%逆に動けば資金ゼロ
この記事の要点
- FX戦士くるみちゃん2話は、3か月で30万円の元手を81万円あまりに増やしたくるみが、豪ドル円を約59倍の倍率で買う回です。含み損が出ても損切りをためらい、最後は父のタンス預金300万円に手を伸ばします。
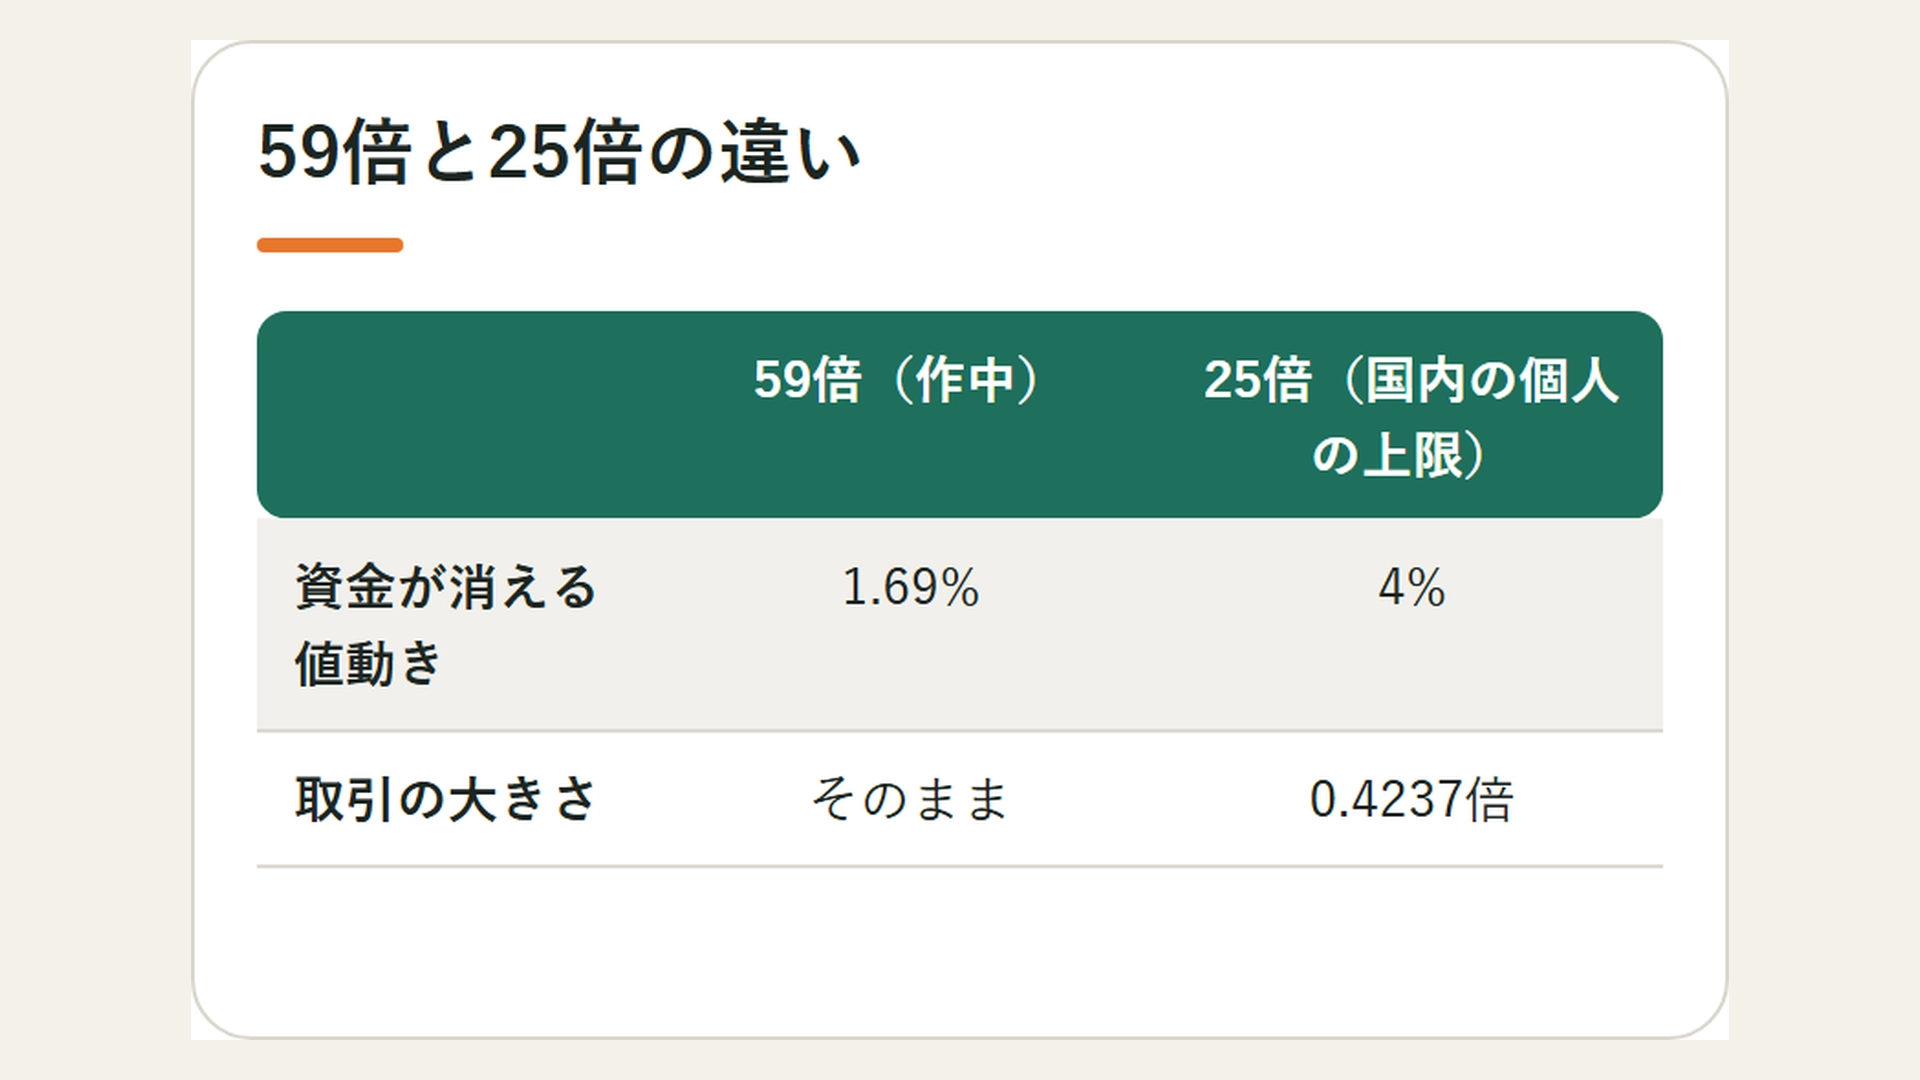
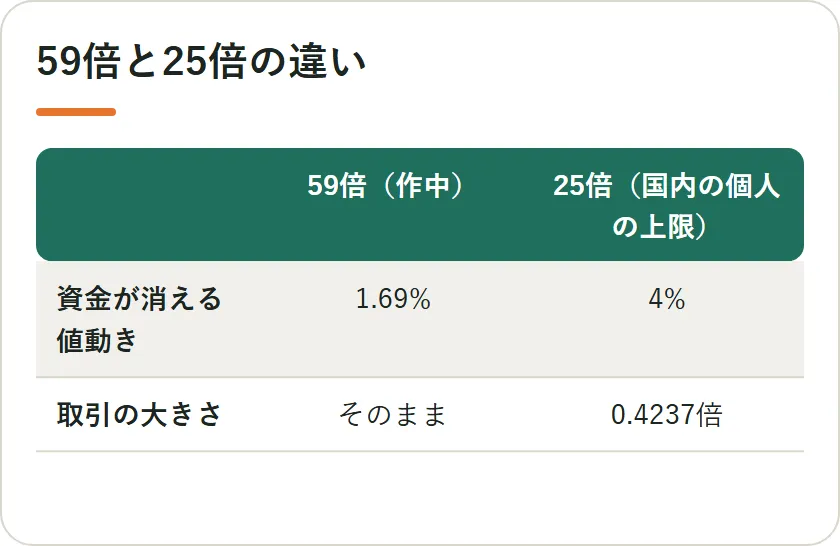
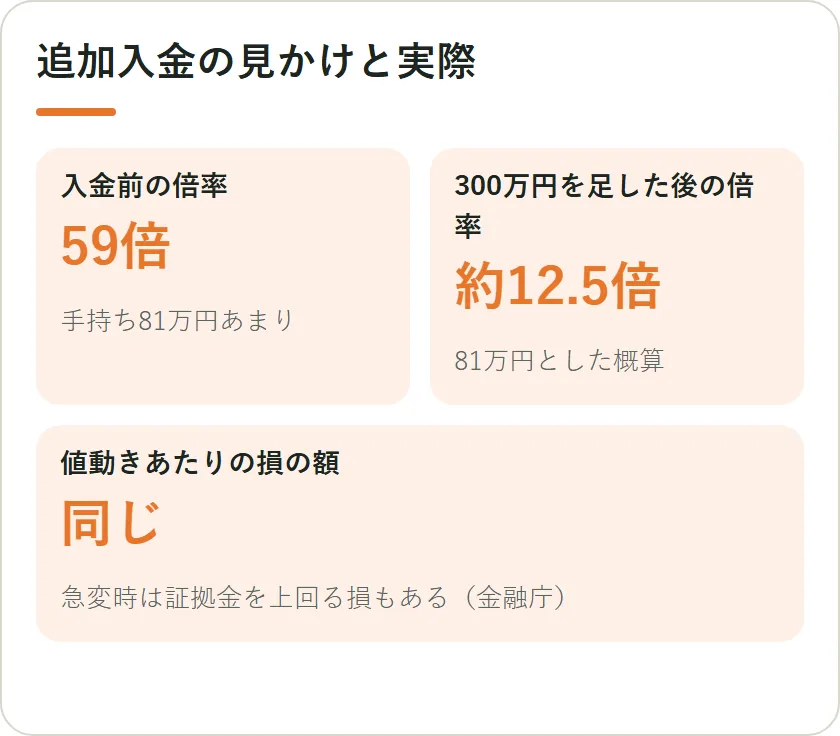
- 59倍だと、為替が1.69%逆に動くだけで手持ちの資金が全部なくなる計算です。国内の個人の上限の25倍なら、その幅は4%あります(金融庁・計算)。
- 300万円を足しても、倍率が約12.5倍に下がるだけで、損の額は減りません(計算)。米国の個人のFXでは、倍率に上限ができた後、高い倍率で取引していた人の損が40%減っていました。
含み損でも決めた時刻に決済するEAの仕組みは: EA「LAST ORDER」の販売ページ(ゴゴジャン)
第2話で起きたこと——59倍の豪ドル円は1.69%逆に動けば資金が消える取引だった
第2話『レバレッジあるから大丈夫ぅ♪』は、為替が1.69%逆に動けば資金が全部なくなる、59倍の取引の中で起きた話です。
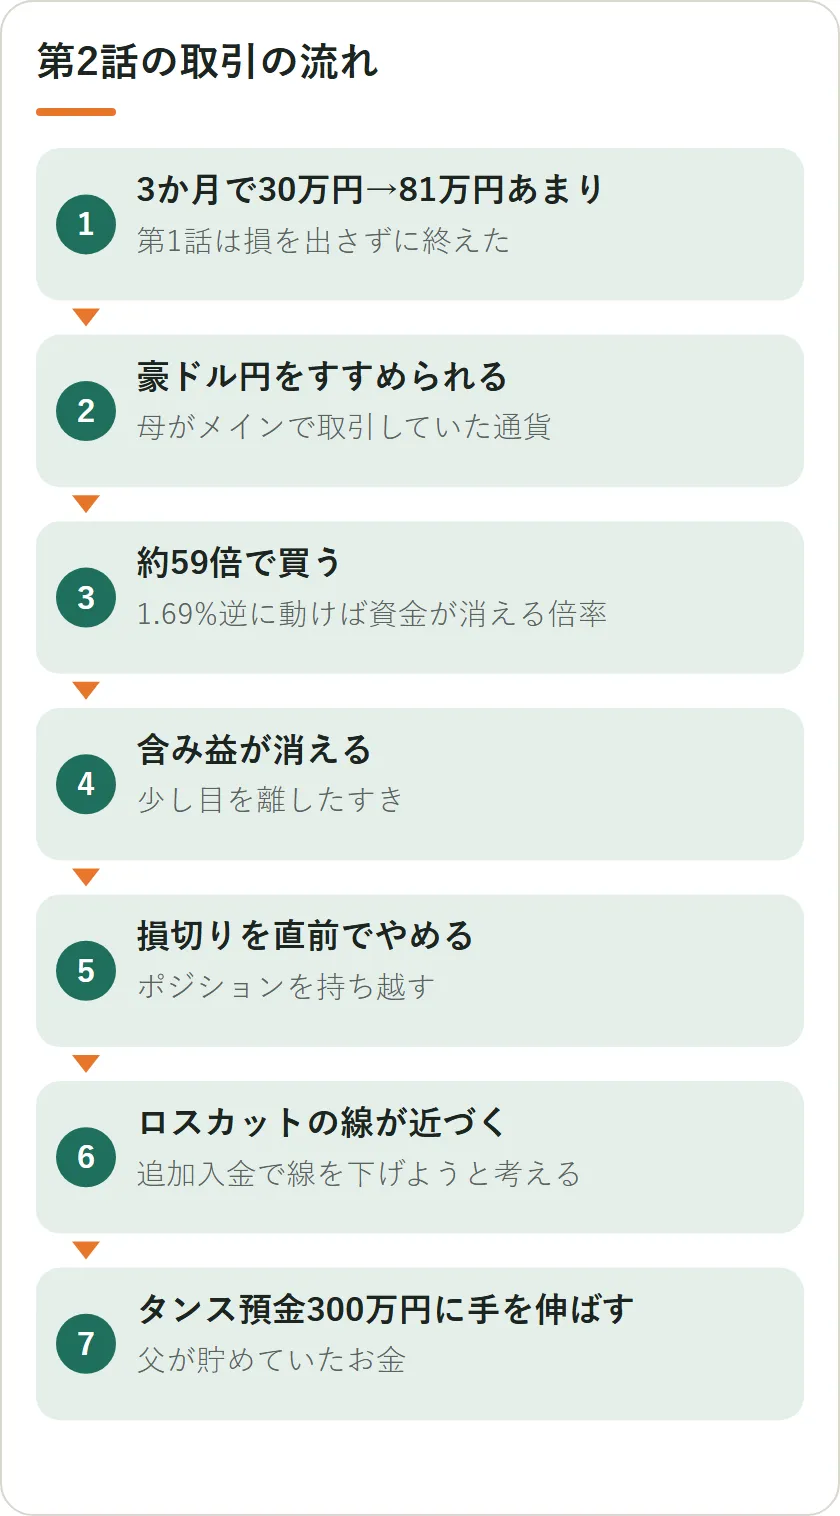
倍率(レバレッジ)とは、口座の資金の何倍の金額で取引しているかを表す数字です。第1話の取引は、損を出さずに終えていました。その後の3か月で、くるみは30万円の元手を81万円あまりに増やします。
次に、投資友達の萌智子が豪ドル円をすすめます。豪ドル円は、くるみの母が2,000万円を失った時にメインで取引していた通貨の組み合わせです。萌智子は300万円を貸すと持ちかけますが、くるみは断りました。
それでもくるみは、高い倍率で資金を増やそうとします。公式のあらすじは、くるみが「迷いながらも超高倍率の取引に手を出し」たと書いています。くるみの倍率は約59倍です。
くるみが使う海外の業者には、倍率の上限がないと紹介されています。取引は一時順調でしたが、少し目を離したすきに相場が下がり、含み益は消えました。含み損は、まだ決済していない取引の、その時点での損のことです。
くるみは「失敗した……完全に欲張った……浮かれてた……」と打ちのめされます。損切りしようと「次で決める」と構えますが、直前でやめ、ポジションを持ち越しました。人鳥日記は、その姿を「『まだ上がるかもしれない』という誘惑に負け」と書いています。
やがて強制ロスカットの線が近づきます。強制ロスカットとは、損が決めた水準に達した時に、業者が取引を強制的に終わらせる仕組みです。くるみは追加のお金を入れて線を下げようと考え、父のタンス預金300万円に手を伸ばしました。
勧めた萌智子は、心の中では豪ドル円を今は様子見の場面と考えていました。
なぜ損切りできず、父のお金に手を伸ばしたのか——含み損の心理
人は、損を同じ額の得より重く感じます。くるみの4つの場面には、それぞれ人が陥りやすいことがあります。
| 第2話の場面 | 起きやすいこと |
|---|---|
| 3か月で利益を積み上げた後、約59倍で買う | 増えたお金が「もうけ分」に見えて、大きく賭けやすくなる(ハウスマネー効果) |
| 萌智子に豪ドル円を勧められる | 仲間の取引に触れると、勝ちは早く、負けは長く持ちやすくなる(気質効果) |
| 損切りをやめた後、父のお金へ手を伸ばす | 損を確定していない含み損のままだと、かえって大きく賭けやすくなる |
| 追加入金でロスカットの線を遠ざける | 損の先送りが楽になり、損切りを延ばしやすくなると考えられる |
表の行ごとの研究は次のとおりです。
- 1行目: Thaler & Johnson(1990年)の実際のお金を使った実験では、前に得をした後は、人がリスクを取りやすくなっていた。
- 2行目: Heimer(2016年)では、取引の仲間とつながるSNSを使えるようになると、気質効果の大きさがほぼ2倍になっていた。気質効果は、勝っている取引を早く決済し、負けている取引を長く持ち続ける傾向のことです。友達1人の勧めを調べた研究ではありません。
- 3行目: Imas(2016年)では、損を確定した後は人はリスクを避けたが、確定していない含み損のままだと、より大きなリスクを取った。
- 4行目: Heimer & Imas(2022年)では、倍率の制約で損切りを延ばすほど不利になる仕組みになると、気質効果が減った。取引のデータでも、2つの実験でも、同じ結果だった。追加入金はその逆の方向の動きですが、追加入金そのものを調べた研究ではありません。
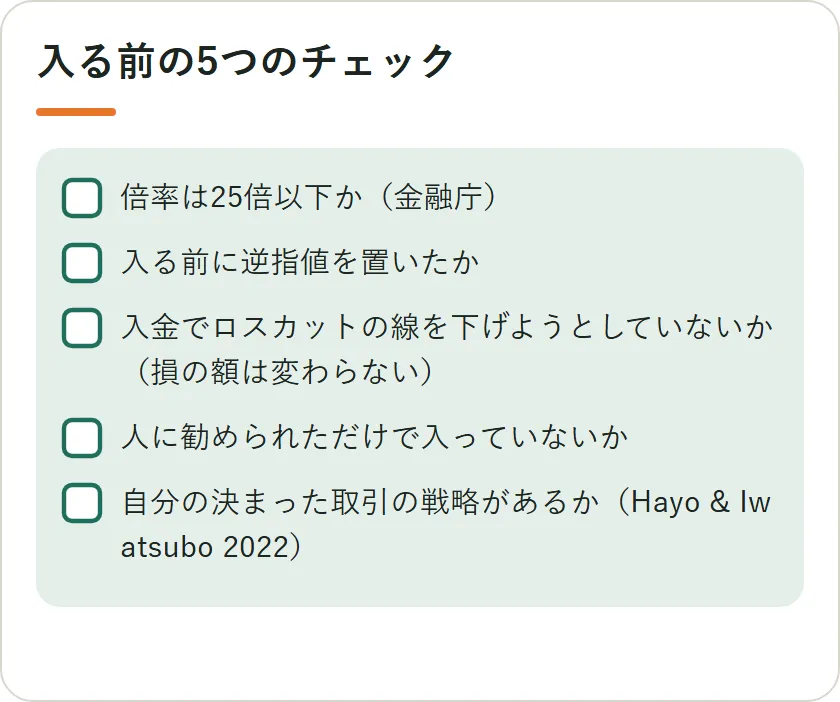
倍率の上限や、決まった戦略があるかどうかは、実際の損や成績と関係がありました。米国の個人のFXでは、2010年に倍率の上限ができた後、取引量が23%減り、高い倍率で取引していた人の損が40%減ったという関係がありました。日本のFX証拠金取引をする個人では、決まった取引の戦略が無い人ほど成績が低い関係がありました。
どうすれば良かったか——倍率・逆指値・追加入金を数字で見る
この章の計算には、手数料とスプレッドは入れていません。
まず倍率です。国内では、個人が店頭FXをする時、取引金額の4%以上の証拠金が要り、倍率では25倍以下になります。59倍の取引を25倍に合わせると、取引の大きさは25÷59=0.4237倍、約4割になります。
資金が消える値動きの幅は、1÷倍率×100で出ます。59倍なら1÷59×100=1.69%、25倍なら1÷25×100=4%です。25倍でも幅は4%しかありませんが、59倍の1.69%よりは広い幅があります。
次に、損切りの線です。この記事では、損切りのために前もって置いておく決済の注文を逆指値と呼びます。たとえば1回の損を口座の2%までと決めると(2%はたとえの数字です)、81万円×2%=16,200円が上限です。
59倍のままこの決まりを守るなら、逆指値は2%÷59=0.03%動いた所に置くことになります。ほんの少しの値動きで切られる位置で、59倍という倍率では損の上限を決めること自体が難しいと分かります。
最後に、追加入金です。300万円を足すと、倍率は59×81÷(81+300)=約12.5倍に下がります(81万円あまりを81万円とした概算)。ただしロスカットの線が遠くなるだけで、取引の大きさは同じなので、値動き1回あたりの損の額は変わりません。
足したお金で倍率は下がって見えても、損の額は1円も減らず、父のお金まで損にさらされるのは、計算で分かった落とし穴です。金融庁も、相場が急に動いた時はロスカットがあっても「証拠金の額を上回る損失が生じることがあります」と書いています。
答え——決まりで縛ると先送りできない(時刻で決済するEAの場合)
答えは、倍率を下げることと、損の確定を先送りできない決まりを先に作っておくことです。くるみは含み損の中で決め、追加入金で先送りしようと、父のお金に手を伸ばしました。Heimer & Imas(2022年)が示したのは、その逆に、制約で先送りのコストを上げると気質効果が減るということでした。
EA「LAST ORDER」の販売ページに書いてある仕組みを、くるみの動きの逆として並べると次のとおりです。
- エントリーと決済の時刻が固定です。含み損でも含み益でも、決めた時刻に決済するので、切れずに持ち越すことができません。
- 同時に持つ本数と、同じ方向のポジションに上限があります。ナンピン(下がるたびに買い増す)やマーチンゲール(負けるたびに量を増やす)は使っていません。
- 通常の決済ルールとは別枠で、想定外の急変に備えた強制決済ラインがあります。守りの線を、人ではなく機械が守ります。
扱う通貨はUSDJPY・EURUSD・GBPUSD・AUDUSD・USDCHF・USDCADの6つで、豪ドル円は含みません。決まりで縛っても負けは出ます。
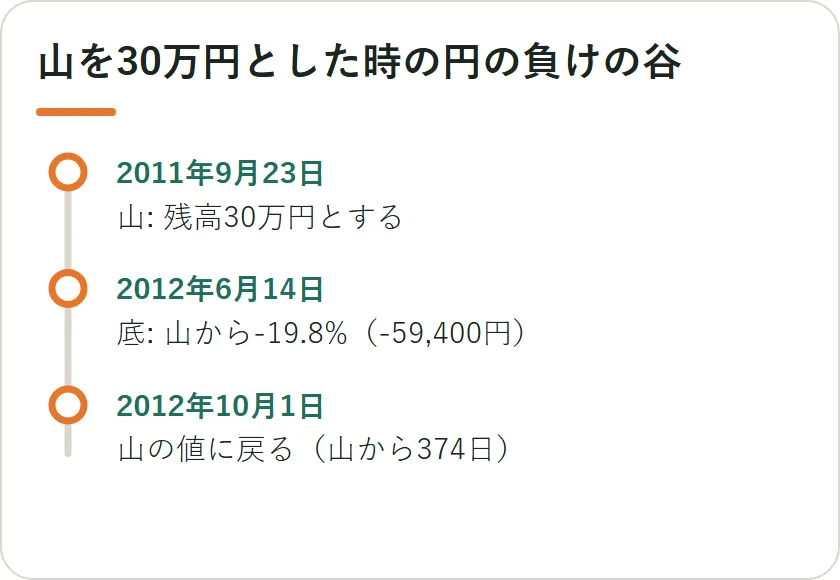
LAST ORDERの過去の検証では、いちばん悪い時に残高が山から19.8%減り、山の値に戻るまで374日かかりました。
山(残高がいちばん多かった時)が30万円の口座なら、いちばん深い時で約5.9万円(30万円×19.8%=59,400円)減った計算です。販売ページの検証と同じく、残高に合わせて取引の量を変えた(複利の)場合の値です。
参考: 無料CSVのpipsで見た資産曲線と年ごとの成績
自分の口座に当てはめて見るのは円の19.8%で、pipsの1,291.6(山の値に戻るまで502日)は、取引の量と複利を入れない別の数え方の参考の値です。下の2つの図は、出品者がゴゴジャンで無料で配っている全トレードのCSV(商品番号86515・11,489件・6通貨)から計算したものです。
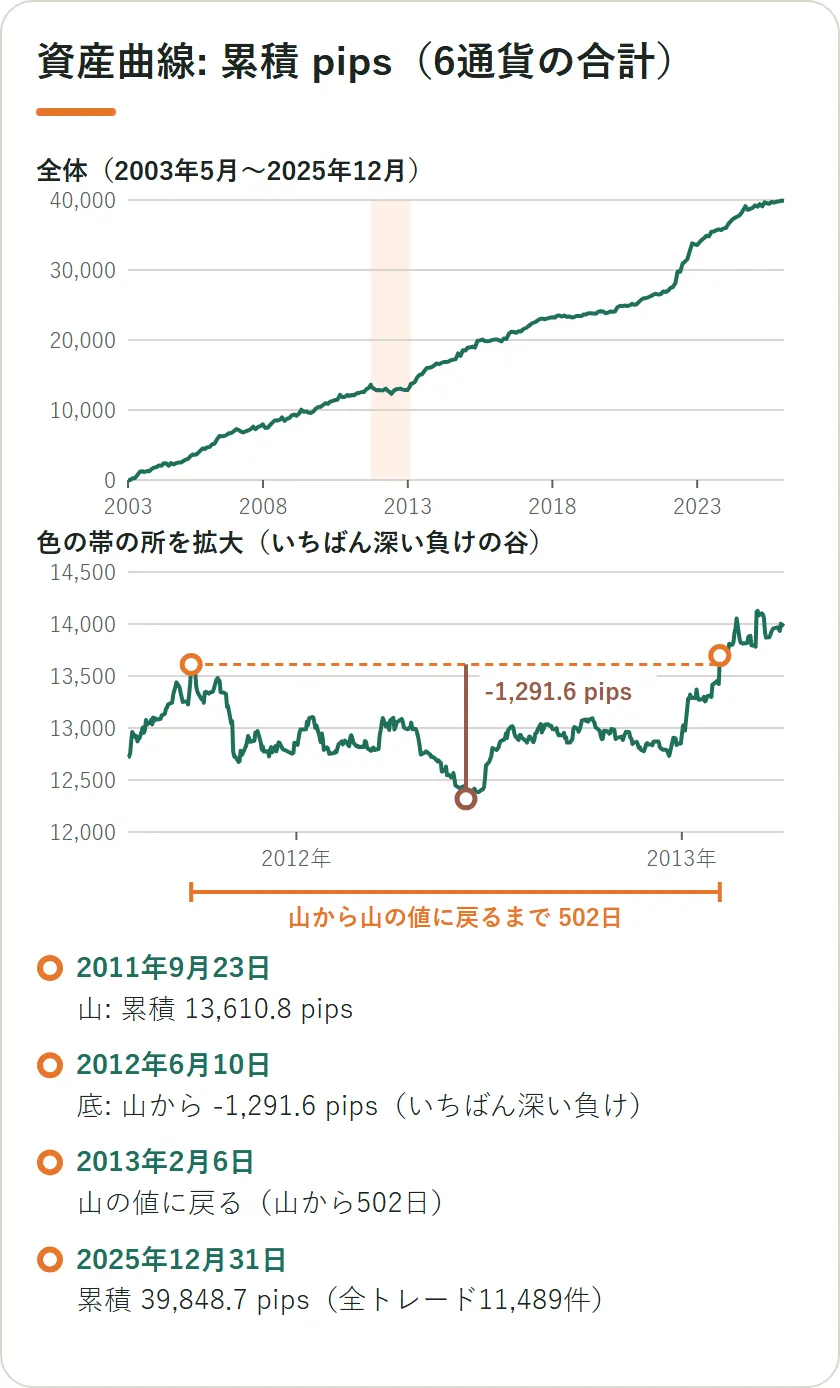
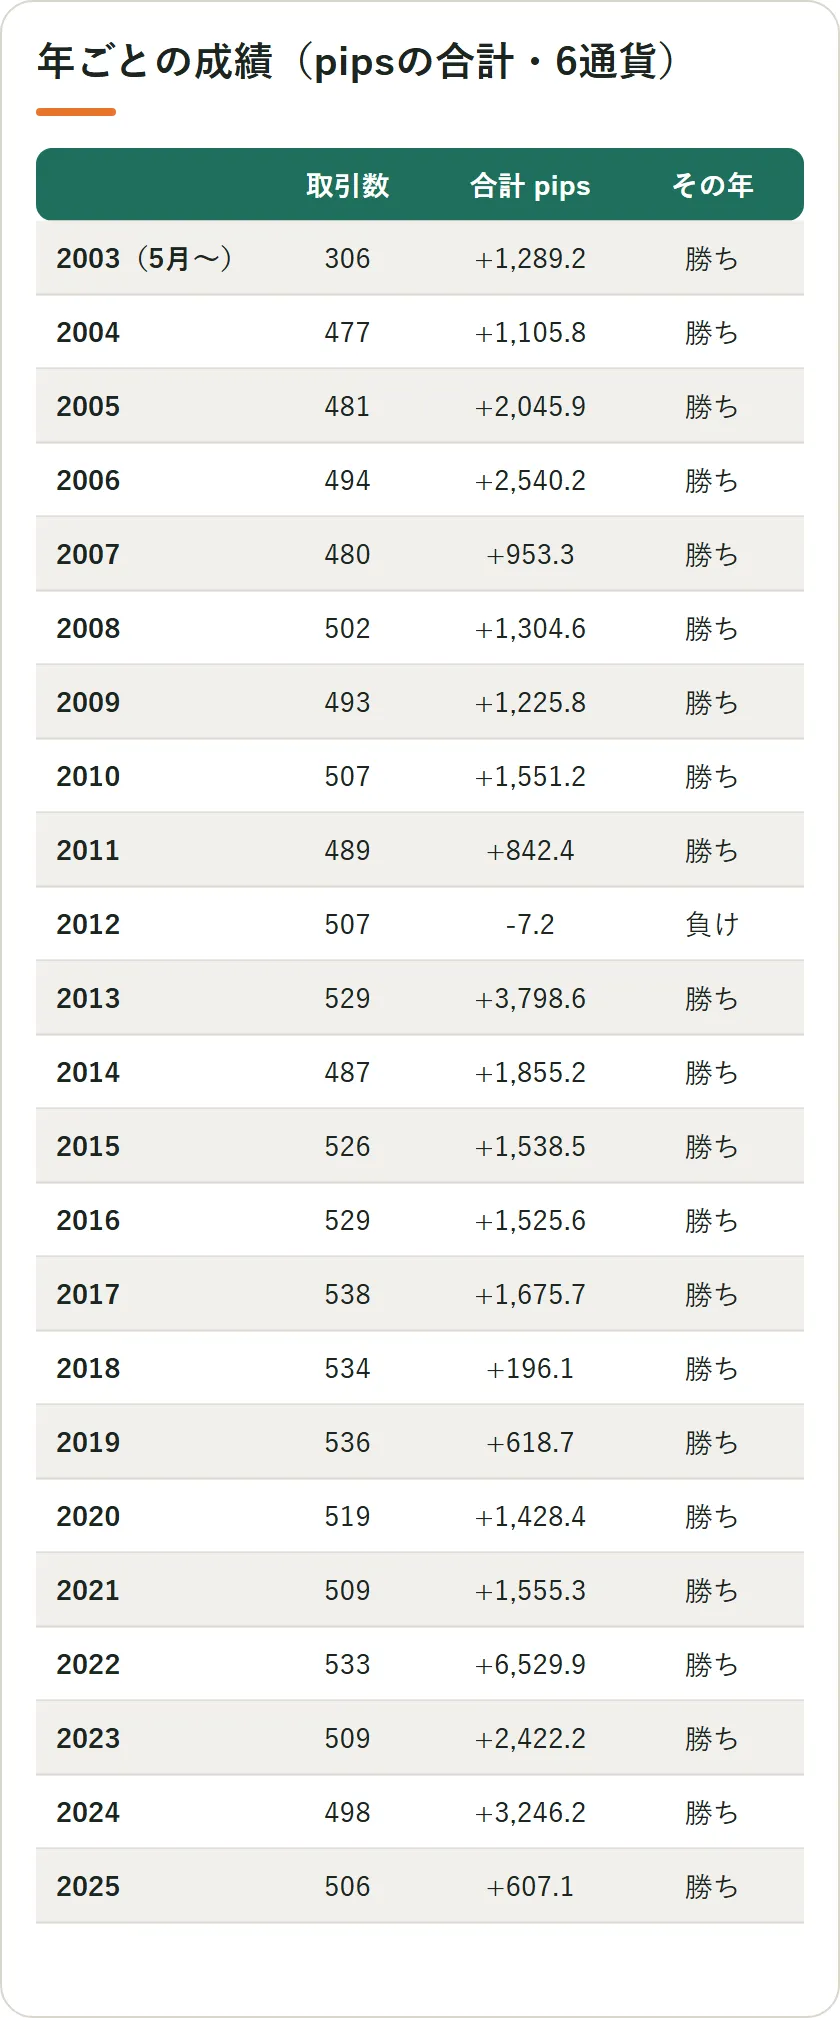
pipsでは23年のうち2012年だけがマイナス(-7.2 pips)でした。販売ページの円の暦年の成績(複利)では、2012年も+8.8%で、23年すべてプラスでした。
どちらも過去の検証の値で、将来を示すものではありません。
自分の倍率と損切りの幅をチェックする表
使い方: 右の欄に自分の口座の資金・建てる金額・1回の損の上限(%)を入れて、上から順に計算します。例の欄は、作中の数字と国内の上限から出した計算です。
| 調べること | 式 | 例(作中の数字と国内の上限) | 自分の数字 |
|---|---|---|---|
| ① 倍率 | 建てる金額÷口座の資金 | 作中は約59倍 | |
| ② 資金が消える値動き | 1÷倍率×100 | 59倍→1.69%、25倍→4% | |
| ③ 1回の損の上限 | 口座の資金×決めた% | 81万円×2%=16,200円 | |
| ④ 逆指値までの値動き | 決めた%÷倍率 | 2%÷59倍=0.03% | |
| ⑤ 入金した後の倍率 | 倍率×資金÷(資金+入金) | 59×81÷381=約12.5倍(損の額は同じ) |
②の値が小さいほど、少しの値動きで資金がなくなります。④の値が小さすぎて置き場がないなら、倍率を下げる合図です。
よくある質問
FX戦士くるみちゃんのFXは怖い?
作中の約59倍では、為替が1.69%逆に動くだけで資金が全部なくなる計算です。25倍でも、その幅は4%です。金融庁は、急な変動ではロスカットがあっても証拠金を上回る損が出ることがある、と書いています。
国内でも59倍で取引できる?
国内では、個人の店頭FXは25倍以下です。作中でくるみが使う業者は、倍率の上限がない海外の業者と紹介されています。
追加入金すればロスカットを避けられる?
入金で倍率は下がり、81万円に300万円を足すと約12.5倍になります(概算)。ただし取引の大きさは同じなので損の額は変わらず、急な変動では入れたお金を超える損が出ることもあります。
FXの相談はどれくらいある?
全国の消費生活センター等が受け付け、PIO-NETに登録された外国為替証拠金取引(FX)の相談は、2025年度1,330件、2024年度2,408件でした。
第2話はいつ放送された?
TOKYO MXで2026年10月8日22時30分に放送されました。
次に読む
この連載で次に解く回: 第3話「損切りしなきゃ、だめ……?」(含み損を抱えたまま切れない時の心理と数字が気になる人向け)
出典
この記事の数字と事実の出どころは、下の一覧にまとめています。
- アニメの海(海外の反応)第2話
- ふたまん+(Yahoo!ニュース)第2話
- ザワ速(海外の反応)第2話
- 健一のアニメレビュー(アメブロ)第2話
- 人鳥日記 第2話
- ABEMA TIMES(Infoseekニュース)第2話
- TVアニメ『FX戦士くるみちゃん』公式サイト ストーリー 第2話
- バンダイチャンネル『FX戦士くるみちゃん』第2話
- 金融庁「いわゆる外国為替証拠金取引について」
- 金融商品取引業等に関する内閣府令 第117条(e-Gov法令検索)
- 国民生活センター『2025年度 全国の消費生活相談の状況 -PIO-NETより-』2025年度
- Kahneman, D., & Tversky, A.(1979)「Prospect Theory: An Analysis of Decision under Risk」Econometrica. DOI: 10.2307/1914185
- Shefrin, H., & Statman, M.(1985)「The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence」The Journal of Finance. DOI: 10.1111/j.1540-6261.1985.tb05002.x
- Thaler, R. H., & Johnson, E. J.(1990)「Gambling with the House Money and Trying to Break Even: The Effects of Prior Outcomes on Risky Choice」Management Science. DOI: 10.1287/mnsc.36.6.643
- Imas, A.(2016)「The Realization Effect: Risk-Taking After Realized Versus Paper Losses」American Economic Review. DOI: 10.1257/aer.20140386
- Heimer, R. Z.(2016)「Peer Pressure: Social Interaction and the Disposition Effect」The Review of Financial Studies. DOI: 10.1093/rfs/hhw063
- Heimer, R. Z., & Simsek, A.(2019)「Should retail investors' leverage be limited?」Journal of Financial Economics. DOI: 10.1016/j.jfineco.2018.10.017
- Heimer, R. Z., & Imas, A.(2022)「Biased by Choice: How Financial Constraints Can Reduce Financial Mistakes」The Review of Financial Studies. DOI: 10.1093/rfs/hhab073
- Hayo, B., & Iwatsubo, K.(2022)「Who Is Successful in Foreign Exchange Margin Trading? New Survey Evidence from Japan」Sustainability. DOI: 10.3390/su141811662
- LAST ORDER 販売ページ(ゴゴジャン)
- LAST ORDER 全トレードCSV(ゴゴジャン)
研究の読み方
- Kahneman & Tversky(1979年): 人の選択の傾向をもとにした理論。
- Thaler & Johnson(1990年): 実際のお金を使った実験。対象は為替の取引ではありません。
- Shefrin & Statman(1985年): 気質効果を名づけた理論と、その証拠の検討。
- Heimer(2016年): 個人のトレーダーの取引記録とSNSのデータ。証券会社がSNSと提携した時期のずれを使った比べ方。
- Imas(2016年): 新しいデータと既存のデータ。
- Heimer & Imas(2022年): 個人のトレーダーの取引データと、2つの実験。
- Heimer & Simsek(2019年): 米国の個人のFXの3つのデータで、規制の前後を比べた観察(差の差の方法)。
- Hayo & Iwatsubo(2022年): 日本のFX証拠金取引をする個人への2018年の調査(アンケート)。この調査では、過信や自信不足は成績にめだった影響がありませんでした。
