負けの底は6通貨でバラバラ——EA最大ドローダウン7割減の正体
この記事の要点
- EA の最大ドローダウン(口座の最高値からの最大の下げ幅)は、深さの % だけでなく、検証期間の長さと「最高値→底→回復」の日数をそろえて読みます。検証期間が長いほど、最大ドローダウンは大きく出やすくなります(Magdon-Ismail ほか)。
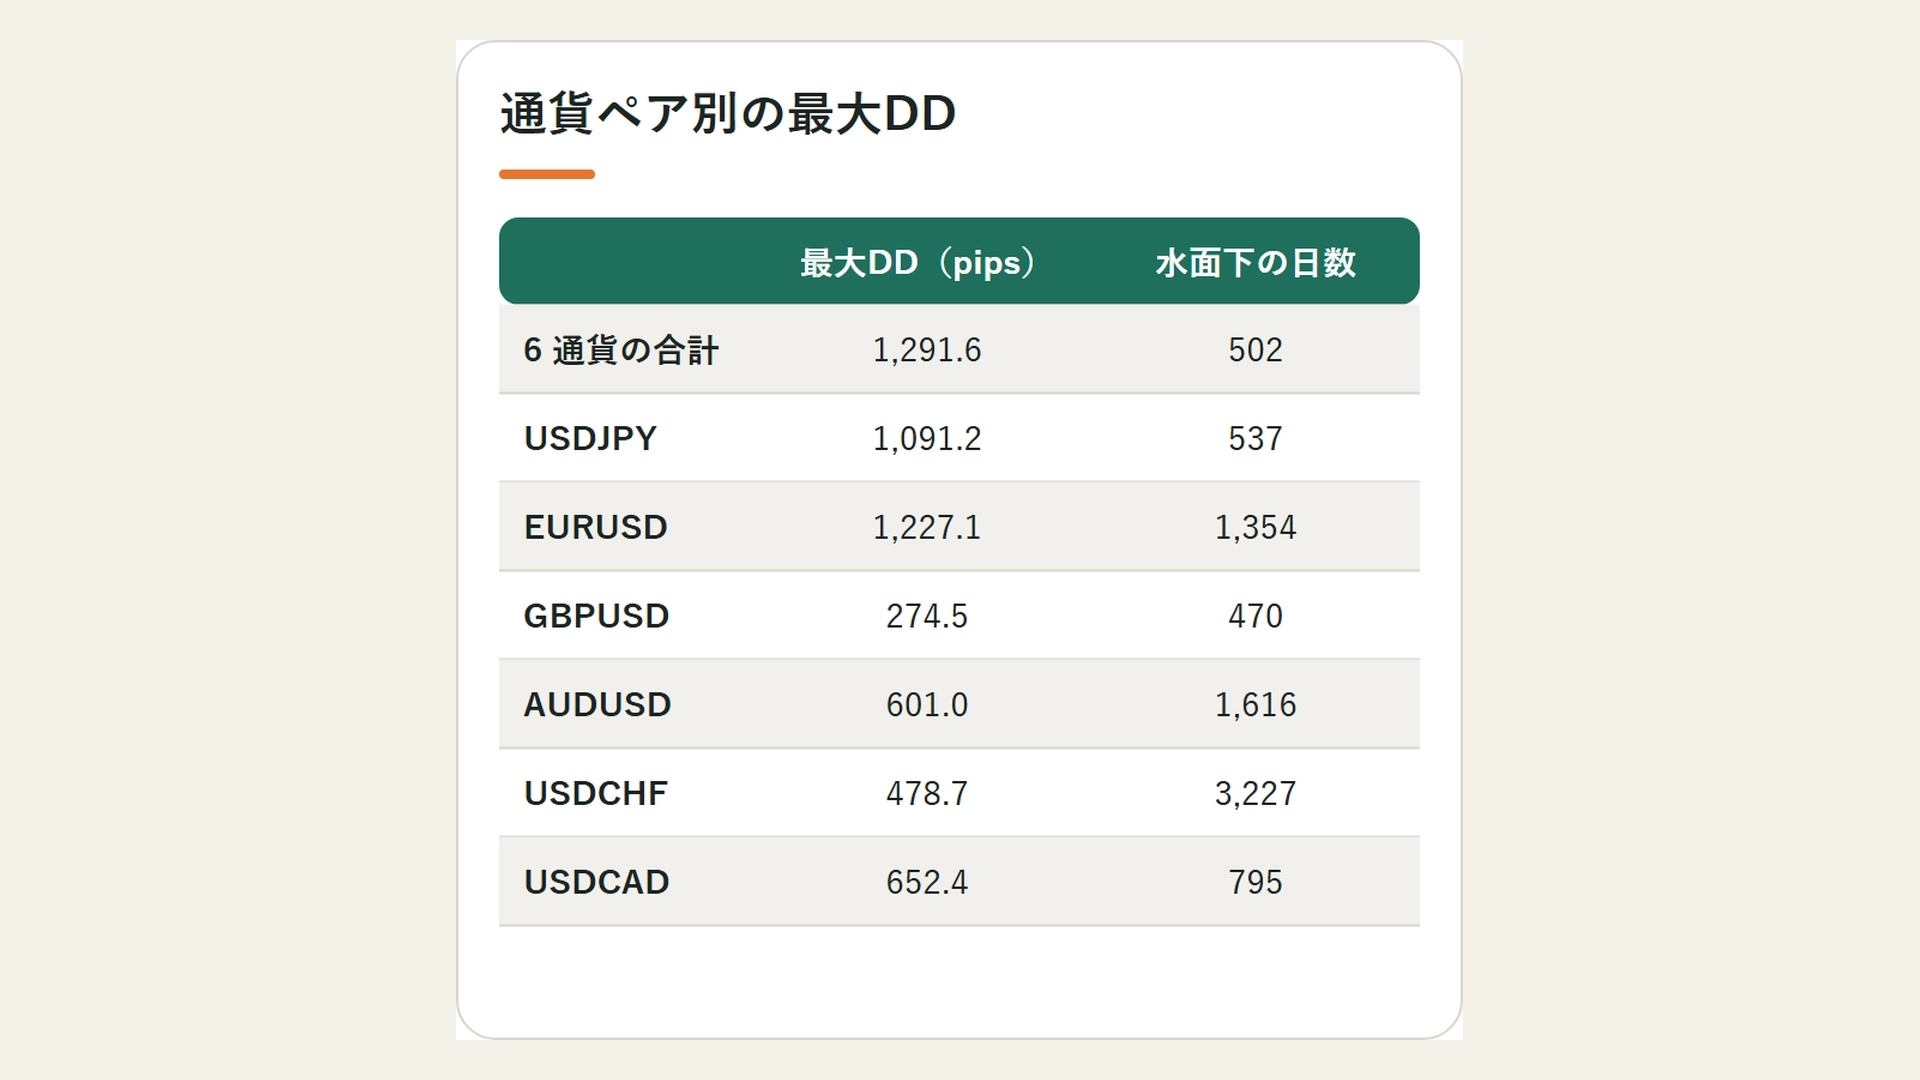
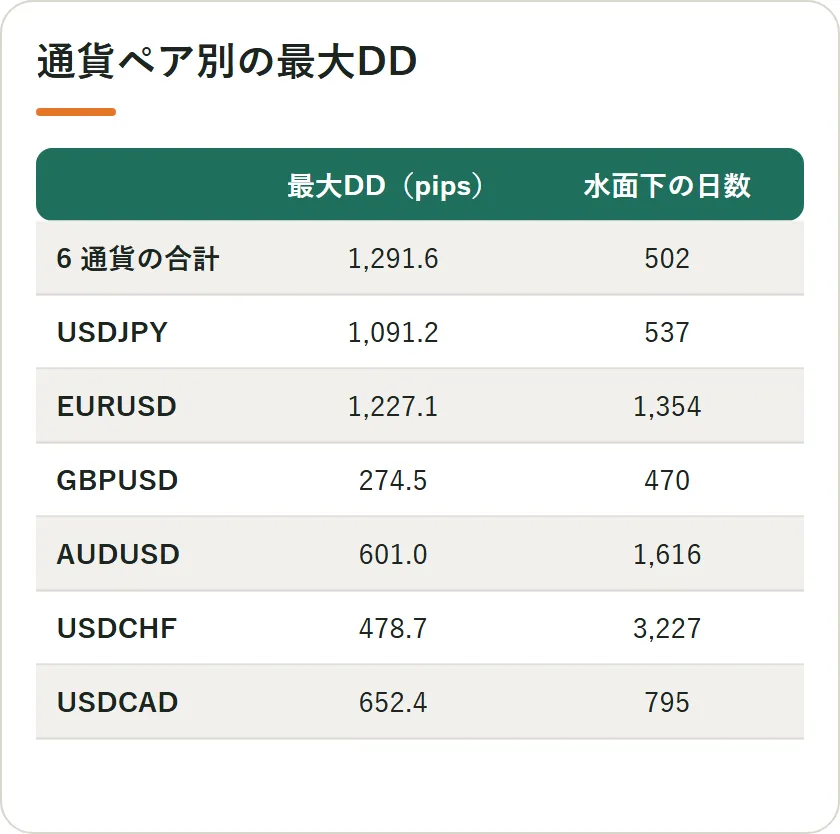
- 無料 CSV で通貨ペアごとに測ると、6 通貨の最大ドローダウンを足した値は 4,324.9 pips ですが、6 通貨の pips を合わせた合計の最大ドローダウンは 1,291.6 pips(約 3 割。足し算より約 7 割小さい=1 − 1,291.6 ÷ 4,324.9 ≒ 70%)。通貨ごとの最大ドローダウンの底の時期は、2008 年 10 月(USDCAD)から 2015 年 9 月(GBPUSD)までばらけていました。最高値に戻るまでの日数は、USDCHF だけなら 3,227 日(約 8.8 年)、6 通貨の合計では 502 日でした(ゴゴジャン 86515)。
- 自分のロット数で「最大ドローダウンが何円か」に直す表と、販売ページの数字を読むチェック表を載せました。ドル建ての通貨ペアは、ドル円の水準で円の額が変わります(日本銀行)。
通貨ペア別の表は、全トレードの無料 CSV から計算し直せます: LAST ORDER 全トレード 11,489 件の無料 CSV(ゴゴジャン 86515)
結論: 最大ドローダウンは 3 つの数字をそろえて読む
最大ドローダウン(以下 DD)は、口座の残高が最高値から下がった幅の最大値です。販売ページでは「最大 DD 19.8%」のように 1 つの数字で書かれることが多いです。この 1 つの数字だけでは、EA どうしを同じ物差しで比べられません。
読む数字は 3 つです。1 つ目は深さと、その測り方(% か pips か・複利かロット固定か)です。2 つ目は検証期間の長さ、3 つ目は最高値の日・底の日・回復した日です。
この記事は、EA「LAST ORDER」の作り手の立場で書いています。自分たちの販売ページの数字と無料 CSV で、この 3 つを計算し直しました。
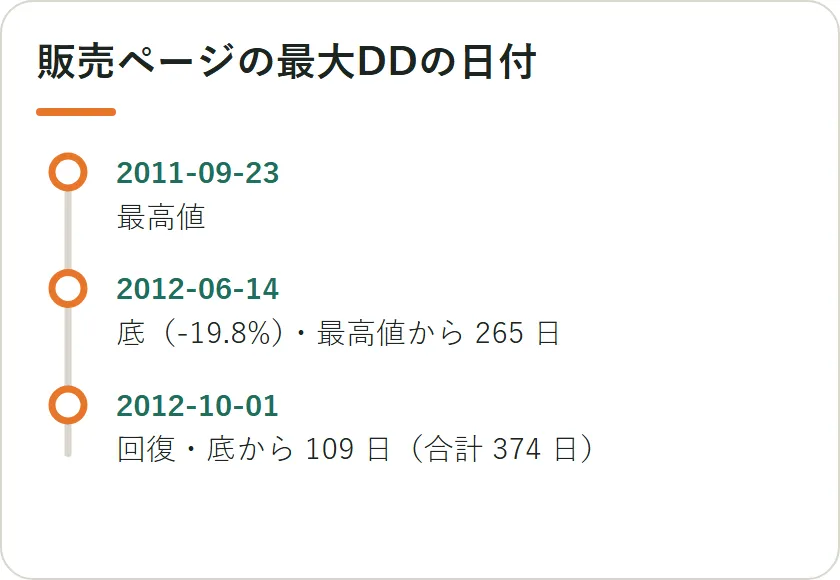
販売ページには、最大 DD 19.8%、2011-09-23 の最高値、2012-06-14 の底、2012-10-01 の回復、合わせて 374 日と書いてあります(ゴゴジャン 83528)。日付を引き算すると、落ちるのに 265 日、戻るのに 109 日です。条件は複利・ロット上限なしの理論値で、2003 年 5 月〜2025 年 12 月の検証です。
19.8% を資金 100 万円に当てはめると、100 万円 × 19.8% = 19.8 万円の下げです。これは販売ページの理論値の割合をそのまま掛けた計算で、実際の口座の額を約束する数字ではありません。
検証期間が長いほど最大ドローダウンは大きく出る
Magdon-Ismail ほか(2004 年)の研究では、値動きをブラウン運動(細かい上下が連続して積み重なる値動きのモデル)とみなして、最大 DD の期待値を計算しました。期間を長くしたときの伸び方は、期待値がプラスなら対数、ゼロなら平方根、マイナスなら期間に比例する、という結果でした。
3 年の検証の DD と 23 年の検証の DD は、数字だけでは比べられません。期待値ゼロの場合の平方根の伸び方(長い期間での近似)で計算すると、期間が 23÷3≒7.67 倍なら、最大 DD の期待値は √7.67≒2.77 倍になります。短い検証で DD が小さいのは、期間が短いからかもしれません。
回復日数は、落ちた日数と並べて読む
Bailey と López de Prado(2015 年)の研究では、標準的なポートフォリオ理論の前提のもとで、ある信頼水準の最大損失に達するまでの期間の、平均して 3 倍の期間が回復にかかることを示しました。著者はこれを triple penance rule(三倍の償いの規則)と呼んでいます。
同じ研究では、運用の結果に前後のつながり(自己相関)があるのにそれを無視すると、ヘッジファンドの戦略で下げの可能性を最大 70% 小さく見積もる、と書いています。販売ページに回復日数か、最高値と底の日付があるかを見てください。日付があれば、落ちた日数と戻った日数を自分で引き算できます。
研究の読み方
- Magdon-Ismail ほか(2004 年): 数学の理論の論文です。値動きをブラウン運動とみなした計算で、勝ち負けの大きさに偏りがある実際の EA とは前提が違います。
- Bailey・López de Prado(2015 年): 理論の論文です。標準的なポートフォリオ理論の前提(収益が独立)から始め、1 つ前の結果とのつながり(1 次の自己相関)がある場合に広げています。3 倍は平均の話で、1 本の実際の道筋はばらつきます。
無料 CSV で測った通貨ペアごとの最大ドローダウン
LAST ORDER の全トレード 11,489 件の無料 CSV(ゴゴジャン 86515)で、通貨ペアごとに最大 DD を計算しました。測り方は、決済日ごとに損益 pips を合計し、日ごとの累積の最高値からの下げ幅の最大をとる方法です。CSV に時刻が無いので、同じ日の中の順番は数えず、日の終わりの値で測っています。
| 通貨ペア | 取引数 | 合計 pips | 最大 DD(pips) | 最高値の日→底の日→回復の日 | 水面下の日数 |
|---|---|---|---|---|---|
| 6 通貨の合計 | 11,489 | +39,848.7 | 1,291.6 | 2011-09-23→2012-06-10→2013-02-06 | 502 |
| USDJPY | 3,758 | +20,220.7 | 1,091.2 | 2011-10-25→2012-10-30→2013-04-14 | 537 |
| EURUSD | 5,015 | +8,077.3 | 1,227.1 | 2007-10-22→2009-03-19→2011-07-07 | 1,354 |
| GBPUSD | 459 | +2,953.8 | 274.5 | 2014-12-31→2015-09-30→2016-04-14 | 470 |
| AUDUSD | 1,023 | +3,507.4 | 601.0 | 2009-03-27→2012-04-27→2013-08-29 | 1,616 |
| USDCHF | 498 | +1,855.1 | 478.7 | 2008-09-29→2012-06-28→2017-07-31 | 3,227 |
| USDCAD | 736 | +3,234.4 | 652.4 | 2006-11-20→2008-10-20→2009-01-23 | 795 |
水面下の日数は、最高値の日から、累積が最高値に戻った日までの日数です。6 通貨の最大 DD を足すと 4,324.9 pips ですが、合計の最大 DD は 1,291.6 pips(4,324.9 の約 3 割)でした。通貨ごとに下げの時期が違ったからです。
USDCHF だけを見ると、最高値に戻るまで 3,227 日(約 8.8 年)かかりました。6 通貨を合わせた合計では 502 日です。合計の最高値の日 2011-09-23 は、販売ページの円建ての最高値の日と同じでした。
円建ての回復が 374 日、pips の合計が 502 日と違うのは、物差しが違うからです。pips の合計は、通貨ペアごとの 1 pips の円の価値と、EA のロットの配分を反映しません(ゴゴジャン 86515)。
最大ドローダウンを自分の口座の円に直す表
使い方: 自分のロット数を入れて、「最大 DD(pips)× 1 pips の円 × ロット数」で計算します。ここでは 1 ロット=10 万通貨の口座で計算します。自分の口座の 1 ロットの通貨数は、業者の取引条件のページで確かめてください。
1 pips の円は、通貨ペアの右側の通貨で決まります。USDJPY は 10 万通貨 × 0.01 円 = 1,000 円です。EURUSD・GBPUSD・AUDUSD は 10 万通貨 × 0.0001 ドル = 10 ドルで、日本銀行の 2026 年 9 月の月中平均 156.23 円を掛けると 1,562.3 円です。
| 通貨ペア | 最大 DD(pips) | 0.1 ロットの 1 pips | 0.1 ロット固定で持った場合の円 | 自分のロット数で |
|---|---|---|---|---|
| USDJPY | 1,091.2 | 100 円 | 109,120 円 | 1,091.2 × 1,000 円 × ロット数 |
| EURUSD | 1,227.1 | 156.23 円 | 191,710 円 | 1,227.1 × 1,562.3 円 × ロット数 |
| AUDUSD | 601.0 | 156.23 円 | 93,894 円 | 601.0 × 1,562.3 円 × ロット数 |
| GBPUSD | 274.5 | 156.23 円 | 42,885 円 | 274.5 × 1,562.3 円 × ロット数 |
計算の例です。EURUSD は 1,227.1 × 156.23 = 191,709.8 で、約 19.2 万円です。資金 100 万円の口座なら、191,710 ÷ 1,000,000 で約 19.2% の下げになります。
ドル建ての通貨ペアは、同じ pips でも円の額がドル円の水準で変わります。日本銀行の月中平均は 2011 年 9 月が 76.78 円、2026 年 9 月が 156.23 円で、約 2.03 倍です。昔の検証の円の DD を、今の口座にそのまま当てはめないでください。
この表は、CSV と同じ取引を 0.1 ロット固定で持った場合の計算です。LAST ORDER 本体は資金に合わせてロットを変えるので、販売ページの円建ての数字とは一致しません。
販売ページの最大ドローダウンを読むチェック表
使い方: 気になる EA の販売ページを開いて、6 つの欄に〇か×を付けます。×が多いほど、DD の数字は比べる材料になりません。
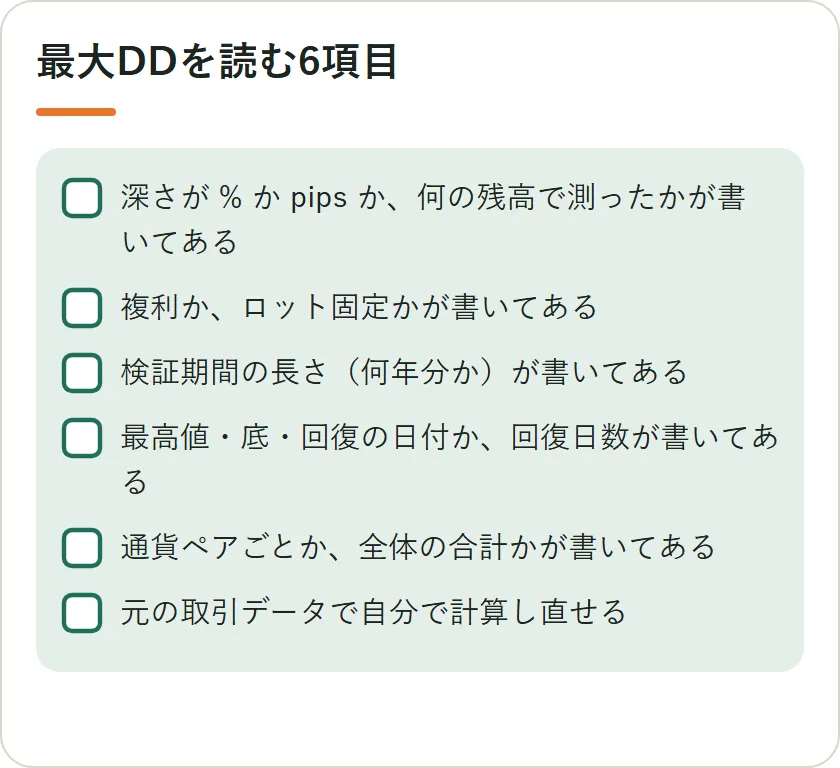
| 確かめる欄 | 〇 / × | LAST ORDER の販売ページの場合 |
|---|---|---|
| 深さと測り方 | 19.8%・残高ベース | |
| 複利かロット固定か | 複利・ロット上限なしの理論値 | |
| 検証期間 | 2003 年 5 月〜2025 年 12 月 | |
| 日付か回復日数 | 3 つの日付と 374 日 | |
| 通貨ごとか合計か | 16 ロジック・6 通貨の一括 | |
| 自分で計算し直せるか | 無料 CSV(86515)で pips を計算できる |
次に読む
- 上の通貨ペア別の表は、全トレードの無料 CSV から自分で計算し直せます: LAST ORDER 全トレード 11,489 件の無料 CSV(ゴゴジャン 86515)(書き手が出品している EA の検証用データです)
- CSV を年別・通貨別に集計する手順は、こちらにまとめています: EA を買う前に「全トレードの CSV」で自分で確かめる — 年別・通貨別に 5 分で集計する手順
- 連載「EA の数字を自分で確かめる」の次回の題: EA のバックテストとフォワード、成績の差はどこを見て読むか
出典
- Magdon-Ismail, M., Atiya, A. F., Pratap, A., & Abu-Mostafa, Y. S.(2004)「On the maximum drawdown of a Brownian motion」Journal of Applied Probability, 41(1), 147–161. DOI: 10.1239/jap/1077134674
- Bailey, D. H., & López de Prado, M.(2015)「Stop-outs under serial correlation and the triple penance rule」The Journal of Risk, 18(2), 61–93. DOI: 10.21314/JOR.2015.317 (要旨は SSRN 版 DOI: 10.2139/ssrn.2201302)
- 日本銀行『主要時系列統計データ表 為替相場(東京インターバンク相場)(月次)』東京市場 ドル・円 スポット 17 時時点/月中平均(2011 年 9 月 76.78 円・2026 年 9 月 156.23 円)
- ゴゴジャン『LAST ORDER』商品ページ(最大ドローダウン 19.8%・2011-09-23 最高値・2012-06-14 底・2012-10-01 回復・374 日)
- ゴゴジャン『LAST ORDER 検証用データ|2003〜2025 年 全トレード CSV(時刻なし・無料)』全トレード CSV 11,489 件・SHA-256 171145c5a37731c6fcdce734179335843c93fbf816116022a2eb4564ae0e5a85. (通貨ペア別の最大 DD は、決済日ごとの累積 pips の最高値からの下げ幅で計算)
