「ゴトー日の仲値のあと、ドル円は下がりやすい」は今も続いている? 公表データ36年9か月(1990〜2026年)で数えてみた
「ゴトー日(5・10・15・20・25 日と月末)は、仲値が決まる 9:55 に向けてドル円が上がり、仲値のあとは下がりやすい」。FX ではよく知られた話です。ただ、広く知られた値動きの偏りは、だんだん小さくなっていくことが多いと言われます(米国の株の研究〔マクリーン氏とポンティフ氏・2016 年〕では、論文で発表された 97 の偏りが、発表のあと平均で約 6 割小さくなった、という報告もあります)。この偏りは、いつから、どのくらいの大きさで続いてきたのでしょうか。
インジケーターと電子書籍を出品している「検証ソムリエ」です(EA は審査中です)。これまでの仲値の記事では、MT5 の 1 分足で 2015 年からを数えてきました。今回は、銀行と中央銀行が公表している値段を使って、1990 年までさかのぼって数えます。
前回までの記事: https://www.gogojungle.co.jp/finance/navi/articles/127985
先に結論
・ゴトー日は、仲値より午後の値段のほうが低くなりやすい日でした。日本銀行が公表している 17 時のドル円で「17 時の値段 − 仲値」を数えると、ゴトー日の平均 −8.5pips、ほかの日 −3.9pips で、差は −4.6pips(1998 年 1 月〜2026 年 9 月・t 値 −4.6=偶然では出にくい大きさ。くわしくは「数え方」)。ほかの日もマイナスなのは、主に、仲値がふだんから市場の値段より少し高めに付くためと考えられます(2015 年からの市場の値段で確かめています)。
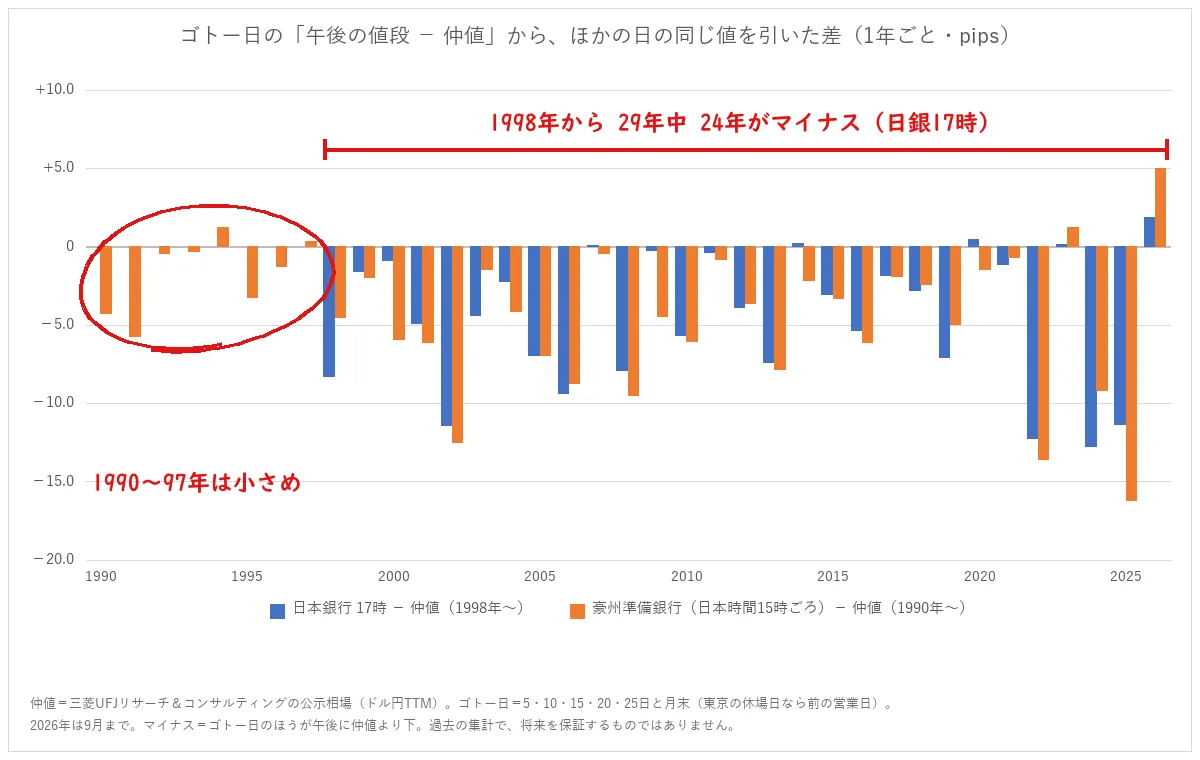
・期間に分けると、1998〜2007 年 −5.0、2008〜2015 年 −3.5、2016〜2026 年 9 月 −4.9pips で、はっきり小さくなった様子はありませんでした。
・「今も」については、1 年ごとでは 29 年(2026 年は 9 月まで)のうち 24 年がマイナスで、2020 年からの 7 年では 2020・2023・2026 年がプラスでした。ただ、1 年分の差には ±12pips ほどの誤差があり、2020 年〜2026 年 9 月をまとめると −5.3pips(t −2.4)でした。
・オーストラリアの中央銀行(オーストラリア準備銀行)の値段(日本時間 14〜15 時)を使うと、1990 年までさかのぼれます。1998 年からは日本銀行と同じくらいの差(−4.7〜−5.3pips)がありましたが、1990〜1997 年は −1.7pips と小さめでした(極端な日を外すと −2.9pips)。
・ただし毎回ではありません。17 時に仲値より下だった日は、ゴトー日 61.5%、ほかの日 55.2%。1 日ごとのぶれ(標準偏差で約 37pips)に比べると、小さな偏りです。
・市場の値段(2015 年 1 月から)で分けると、その期間の差 −4.9pips のうち、推定で約 7 割(幅は 3〜8 割)は 9:55 のあとの市場の値段そのものの下げ、約 3 割はゴトー日の仲値が市場の値段より高めに決まる分でした(為替介入の日などを外した数字。続きで数えています)。
数え方
・仲値: 三菱 UFJ 銀行の公示相場(ドル円の TTM)。過去の値は三菱 UFJ リサーチ&コンサルティングが公表しています(1990 年代は前身の東京銀行などの値)。1990 年 1 月〜2026 年 9 月。
・午後の値段: ① 日本銀行の「東京市場 ドル・円 スポット 17 時時点」(1998 年〜) ② オーストラリア準備銀行(オーストラリアの中央銀行)が毎日 16 時(シドニー)に記録しているレートから計算したドル円(日本時間の 15 時〔シドニーが夏時間の時期は 14 時〕・1990 年〜)。
・朝の値段: 日本銀行の「9 時時点」(1999 年〜)。
・ゴトー日: 5・10・15・20・25 日と月末。東京の休場日(土日・祝日・12/31〜1/3)に当たるときは、前の営業日。
・1 日に 1 つ「午後の値段 − 仲値」を pips(0.01 円)で出し、「ゴトー日の平均 − ほかの日の平均」を「差」と呼びます。
・仲値は、銀行が毎朝 9:55 ごろの相場をもとに決める値段で、そのまま売買できる値段ではありません。仲値はふだんから市場の値段より少し高めに出ますが、毎日同じだけ高めなら、「差」をとると消えます(ゴトー日だけ高めかどうかは、結果 2 で数えます)。
・市場の値段(MT5 の 1 分足)で数える結果 2〜4 では、財務省が公表している為替介入の日と、相場が急に動いて仲値が決め直された日(見分けの線: 仲値と 9:55 の値段が 1 円以上違う日)を外しました(2015 年からで 15 日)。決め直された日の仲値は 9:55 の値段ではないので「仲値のあと」を測れず、介入は政府の売買だからです。この外し方は最初に数えたあとで足した物です(外さない数字も続きに書いています)。どちらも前もって分からない日なので、実際の取引では外せません。
・t 値は、差が「偶然でもこのくらいは出る幅」の何倍かの目安です(日数が多いほど、この幅は小さくなります)。+−を外した大きさが 2 を超えると偶然とは言いにくく、3 を超えると、まず偶然ではないと考えます。
・数字は四捨五入しています(引き算が 0.1 合わない所があります)。
・「続いているか・薄れているか」の判定の線は、数える前に決めました(t 値は+−を外した大きさで見ます。両方に当たることもあります)。
続いている=全期間の差が予想の向きで t 値 3 以上、かつ期間(1990〜1997・1998〜2007・2008〜2015・2016〜2026 年 9 月。日本銀行は 1998 年からなので 3 つ)のうち 3 つ以上で同じ向き
薄れている=1 年ごとの差に引いた直線が 0 に近づく向きで t 値 2 以上、または最後の期間の t 値が 2 未満
結果 1: 28 年 9 か月、はっきり小さくなってはいなかった
・日本銀行 17 時 − 仲値(ゴトー日 − ほかの日): 1998〜2007 年 −5.0pips(t −2.8)/2008〜2015 年 −3.5pips(t −2.1)/2016〜2026 年 9 月 −4.9pips(t −3.1)/全期間 −4.6pips(t −4.6)
・オーストラリア準備銀行(日本時間 14〜15 時)− 仲値: 1990〜1997 年 −1.7pips(t −1.0)/1998〜2007 年 −5.3pips(t −3.9)/2008〜2015 年 −4.7pips(t −3.7)/2016〜2026 年 9 月 −4.7pips(t −3.8)/全期間 −4.2pips(t −6.1)
・1 年ごとの差に引いた直線の傾き: 日本銀行 +0.004pips/年(t +0.04)、オーストラリア準備銀行 −0.06pips/年(t −1.0)。どちらも t 値が小さく、はっきりした傾きはありませんでした(「薄れている」の線は、0 に近づく向きで t 値 2 以上)。
・日本銀行の期間ごとの差には ±3.1〜3.5pips(95% の幅)の誤差があり、半分くらいまでの変化は見分けられません。「同じ大きさで続いた」とまでは言えず、「はっきり小さくなってはいない」が言える所です。
・財務省が公表している為替介入の日(日本銀行の値段がある日で 170 日)を外しても、全期間は −4.7pips(t −4.8)で、ほぼ変わりませんでした。
・極端な日を上下 1% ずつ外して数えると、日本銀行は期間の順に −6.0/−4.5/−3.6pips で、小さくなる向きに見えます。ただ、最初と最後の期間の違いは t 値で 1.2 と、誤差の範囲です。
・同じ外し方で、オーストラリア準備銀行は期間の順に −2.9/−4.5/−4.5/−4.1pips でした。1990〜1997 年は t 値 −2.3 になり、外さないとき(t −1.0)よりはっきりします。
→ 数える前に決めた線では、どちらも「続いている=はい・薄れている=いいえ」です。
ここまでは過去の集計で、将来も同じ結果になるとは限りません。売買できる値段でも、スプレッドなどのコストを引いた数字でもありません(売買の指示ではありません)。ゴトー日の 9:55 のあと(11:30 まで)の下げを使ったルールと、2015 年からの 11 年 9 か月の検証は、電子書籍とインジケーターにまとめています(仲値と東京の朝の決まり事【電子書籍】: https://www.gogojungle.co.jp/tools/ebooks/87687 / 仲値あと サイン: https://www.gogojungle.co.jp/tools/indicators/87539)。
続きでは、① 市場の値段で分けた「下げの中身」 ② 2010〜2014 年に平均を動かしていた日 ③ 仲値の前の上げを 8 時から数えた結果、を数えています。
