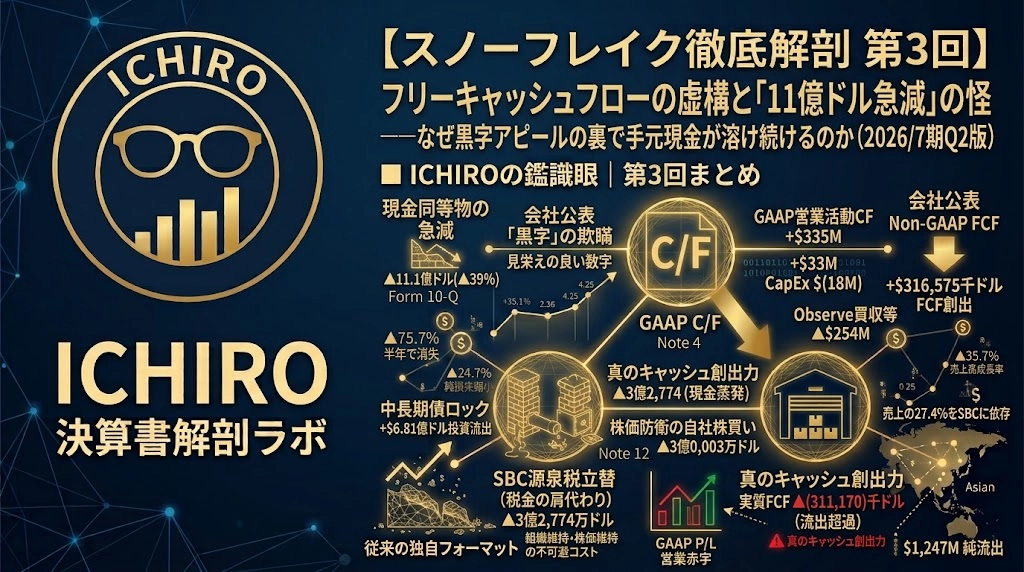
【スノーフレイク徹底解剖 第3回】:フリーキャッシュフローの虚構と「11億ドル急減」の怪──なぜ黒字アピールの裏で手元現金が溶け続けるのか(2026/7期Q2版)
ICHIRO|決算書解剖ラボ
損益計算書(P/L)上で営業赤字の縮小や営業外評価益を並べて「収益性の改善」を演出しても、誤魔化しが利かないのが「キャッシュの実際の増減」です。
スノーフレイク(Snowflake Inc. / ティッカー:SNOW)は決算説明において、自社の事業が極めて健全であり、多額の現金を創出している証拠として「フリーキャッシュフロー(FCF)の拡大」を強くアピールしています。
しかし、米国証券取引委員会(SEC)に提出されたForm 10-Q(2026年7月31日期 第2四半期報告書)の連結キャッシュフロー計算書(p. 11〜12)および貸借対照表(B/S:p. 6)を開くと、そこには不可解な現実が横たわっています。
「フリーキャッシュフローがプラスである」と主張する同じ半年間(2026年2月〜7月)において、同社の手元にある「現金及び現金同等物」は28.6億ドルから17.5億ドルへと、実に11.1億ドル(約39%)も急減しているのです。
黒字と謳われるキャッシュフローの裏で、なぜこれほど巨額の現金が溶け出しているのか。本稿では、会社が提示する「Non-GAAP FCF」の欺瞞を暴き、資金が固定化されている運用の実態と、真のキャッシュ創出力を検証します。
前回分析したPalantirシリーズの記事はこちらから?
【Palantir 2026年10-Q完全解剖 第1回】:ビンラディン殺害作戦の遺産と4大プラットフォームの全貌──創業思想・プロダクト・製造業DX編
【Palantir 2026年10-Q完全解剖 第2回】:「防衛の黒幕」から「民間AIの覇者」へ──商業部門が政府を逆転した決算書の深層
【Palantir 2026年10-Q完全解剖 第3回】:「前受金マジック」と現金が湧き出るカラクリ──FCFマージン53%の正体とネガティブ・ワーキングキャピタル
【Palantir 2026年10-Q完全解剖 第4回】:94億ドルの要塞と「ほぼ現金」の利回り戦略──バランスシートの深層・米国債ロール運用と売掛金の信用構造
【Palantir 2026年10-Q完全解剖 第5回・完】:注記9の時限爆弾と真のフリーキャッシュ──SBC希薄化の剥ぎ取り計算と契約負債(RPO)の賞味期限
