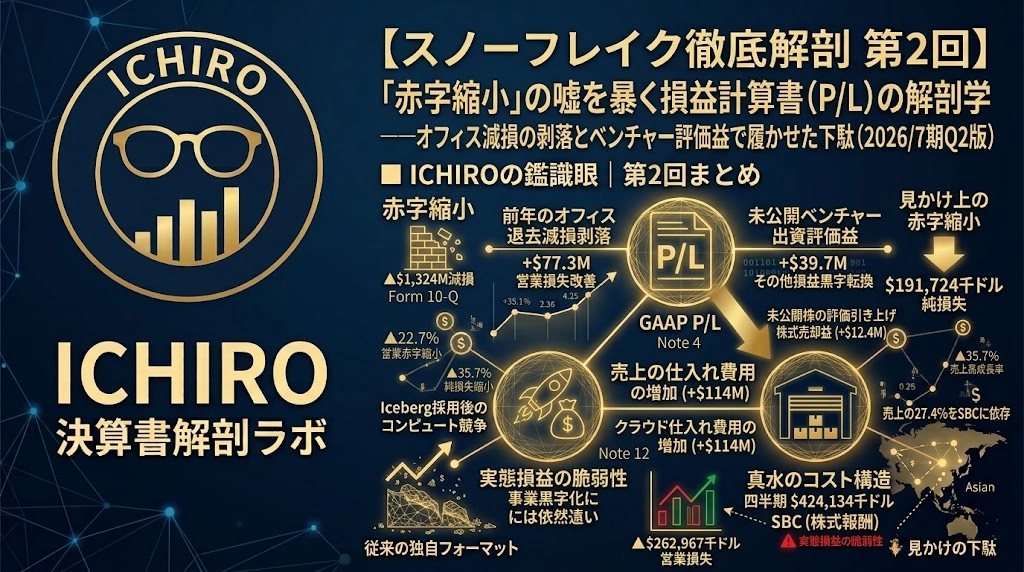
【スノーフレイク徹底解剖 第2回】:「赤字縮小」の嘘を暴く損益計算書(P/L)の解剖学──オフィス減損の剥落とベンチャー評価益で履かせた下駄(2026/7期Q2版)
ICHIRO|決算書解剖ラボ
直近の決算発表を受け、米国の主要経済メディアやアナリストレポートでは「スノーフレイクの収益性が改善に向かっている」という論調が目立ちました。その最大の根拠とされたのが、損益計算書(P/L)上で示された「営業損失および純損失の大幅な赤字縮小」です。
売上高が前年同期比で35%以上伸びる一方で赤字幅が縮小していれば、一見すると「成長軌道を維持しながら規模の経済(スケールメリット)が働き、GAAPベースの黒字化に近づいている」ように映ります。
しかし、米国証券取引委員会(SEC)に提出されたForm 10-Q(2026年7月31日期 第2四半期報告書)の損益計算書(p. 7)、注記(Note 4)、およびMD&A(p. 53〜60)の行間を徹底的に精査すると、この「赤字縮小」の実態は本業の効率化ではなく、会計上の特殊要因と営業外の評価性利益によって作られた「見せかけの下駄」であることが明らかになります。
前回分析したPalantirシリーズの記事はこちらから?
【Palantir 2026年10-Q完全解剖 第1回】:ビンラディン殺害作戦の遺産と4大プラットフォームの全貌──創業思想・プロダクト・製造業DX編
【Palantir 2026年10-Q完全解剖 第2回】:「防衛の黒幕」から「民間AIの覇者」へ──商業部門が政府を逆転した決算書の深層
【Palantir 2026年10-Q完全解剖 第3回】:「前受金マジック」と現金が湧き出るカラクリ──FCFマージン53%の正体とネガティブ・ワーキングキャピタル
【Palantir 2026年10-Q完全解剖 第4回】:94億ドルの要塞と「ほぼ現金」の利回り戦略──バランスシートの深層・米国債ロール運用と売掛金の信用構造
【Palantir 2026年10-Q完全解剖 第5回・完】:注記9の時限爆弾と真のフリーキャッシュ──SBC希薄化の剥ぎ取り計算と契約負債(RPO)の賞味期限
