

【สถานะปัจจุบันของ Carry Trade และมุมมองในอนาคต】เงินตราเกิดสูงของประเทศกำลังพัฒนาควรให้ความสนใจที่ไหน? วิเคราะห์อย่างละเอียดล่าสุดวันที่ 20 พฤศจิกายน 2026 นโยบายการเงินและตลาดอัตราแลกเปลี่ยนของโลก
วันที่ตรวจสอบ: 20 พฤศจิกายน 2026
ตลาดแลกเปลี่ยรมูลค่าเงินตราต่างประเทศขณะนี้เข้าสู่จุดเปลี่ยนที่สำคัญในการ “ Carry Trade (การลงทุนที่มุ่งหากผลต่างอัตราดอกเบี้ย)”
ในการวิเคราะห์ครั้งนี้ เราจะนำเสนอ “การวิเคราะห์ Carry Trade แบบครบวงจร” ที่พิจารณานโยบายการเงินระดับโลก ณ วันที่ 20 พฤศจิกายน 2026 ความแตกต่างของอัตราดอกเบี้ยระหว่างญี่ปุ่น-สหรัฐและประเทศเกิดใหม่ ความต้องการ/อุปทานของเงินตรา และสภาพแวดล้อมเศรษฐกิจ-การเมืองของแต่ละประเทศ
ข้อเท็จจริงที่สำคัญที่สุดที่อยากเน้นในตอนต้นคือ “ไม่ใช่ตลาดที่ซื้อสกุลเงินที่มีอัตราดอกเบี้ยสูงแล้วจะได้กำไรอัตโนมัติ” ความสำเร็จของ Carry Trade ขึ้นอยู่กับการแยกองค์ประกอบต่อไปนี้อย่างชัดเจนและตรวจสอบ
รายได้จากดอกเบี้ยของสกุลเงินที่มีอัตราดอกเบี้ยสูง (จุดสวอป)
กำไร/ขาดทุนจากอัตราแลกเปลี่ยนเมื่อเทียบกับเยน
นโยบายการเงินของธนาคารกลางแต่ละประเทศ (ขึ้นอัตราต่อเนื่องหรือมีช่วงลดอัตรา)
อัตราเงินเฟ้อ วินัยการคลัง ดุลบัญชีเดินสะพัด ความเสี่ยงทางการเมือง
ความเสี่ยงในการย้อนกลับ Carry Trade เยน
นอกจากนี้ ในการใช้งานจริงยังต้องระวังว่า “นโยบายดอกเบี้ยที่ธนาคารกลางแต่ละประเทศกำหนด” กับ “จุดสวอปที่บริษัท FX มอบให้กับลูกค้าจริงๆ ”เป็นสิ่งที่ต่างกัน ซึ่งควรไม่สับสน ในบทความนี้จะอธิบายเกณฑ์การคัดเลือกสกุลเงินเกิดใหม่ที่มีอัตราดอกสูงสำหรับปี 2027 อย่างละเอียดจากข้อมูลแหล่งข้อมูลชิ้นแรก
บทที่ 1: กลไก Carry Trade และ
แก่นแท้ของ “ผลตอบแทนรวม”
Carry Trade คือการกู้เงินด้วยสกุลเงินอัตราดอกเบี้ยต่ำ แล้วนำเงินไปลงทุนในสกุลเงินที่มีอัตราดอกเบี้ยสูงหรือตราสารที่ให้ผลตอบแทรสูง เพื่อทำกำไรจากส่วนต่างอัตราดอกเบี้ย ในตลาดเงินตราต่างประเทศมักมีการขายสกุลเงินที่มีดอกเบี้ยค่อนข้างต่ำ เช่น เยน ญี่ปุ่น ฟรังก์สวิส แล้วซื้อสกุลเงินที่มีดอกเบี้ยสูง เช่น เปโซเม็กซิกัน เราลา ตลาดเป็นตัวอย่าง และเยนเคยถูกใช้งานเป็นเงินทุนหลักมาโดยตลอด
กำไรสุดท้ายของการเทรดนี้เกิดจากการคูณสองของต่อไปนี้
รายได้จากส่วนต่างดอกเบี้ย:จุดสวอปที่สะสมรายวันในระหว่างระยะการถือครอง
กำไร/ขาดทุนจากการเปลี่ยนแปลงอัตราแลกเปลี่ยน:เมื่อเงินลงทุนมีมูลค่าเมื่อเทียบกับเยนเพิ่มขึ้น (เยนอ่อน) หรือด้อยลง (เยนแข็ง)
ตัวอย่าง หากรายได้จากอัตราดอกเบี้ยรายปีอยู่ที่ 10% และในหนึ่งปี เงินลงทุนเปรียบเทียบกับเงินเยนลดลง 15% จะทำให้ขาดทุนจากอัตราแลกเปลี่ยนสูงกว่ากำไรจากอัตราดอกเบี้ย ทำให้ผลรวมเป็นลบ โดย Carry Trade สำคัญไม่ได้อยู่ที่อัตราดอกเบี้ยชื่อจริงสูงเพียงอย่างเดียว แต่ต้องพิจารณาความเสี่ยงจากการเคลื่อนไหวของอัตราแลกเปลี่ยนด้วย
บทที่ 2: สภาพนโยบายการเงินโลกและ
สภาพอัตราดอกเบี้ย ณ ปัจจุบัน
ณ เดือนพฤศจิกายน 2026 นโยบายการเงินของโลกไม่เท่ากัน มีการ “บิดเบี้ยวเชิงนโยบาย” ชัดเจน ประเทศที่รักษาอัตราดอกเบี้ยสูงไว้เพื่อควบคุมเงินเฟ้อ ประเทศที่ลดลงเพื่อลดเงินเฟ้อ และประเทศที่ขึ้นอัตราเพื่อป้องกันค่าเงินผสมผสานกันอยู่
รายการอัตราดอกเบี้ยนโยบายล่าสุดของประเทศหลักและประเทศเกิดใหม่ (ตรวจสอบวันที่ 20 พฤศจิกายน 2026)
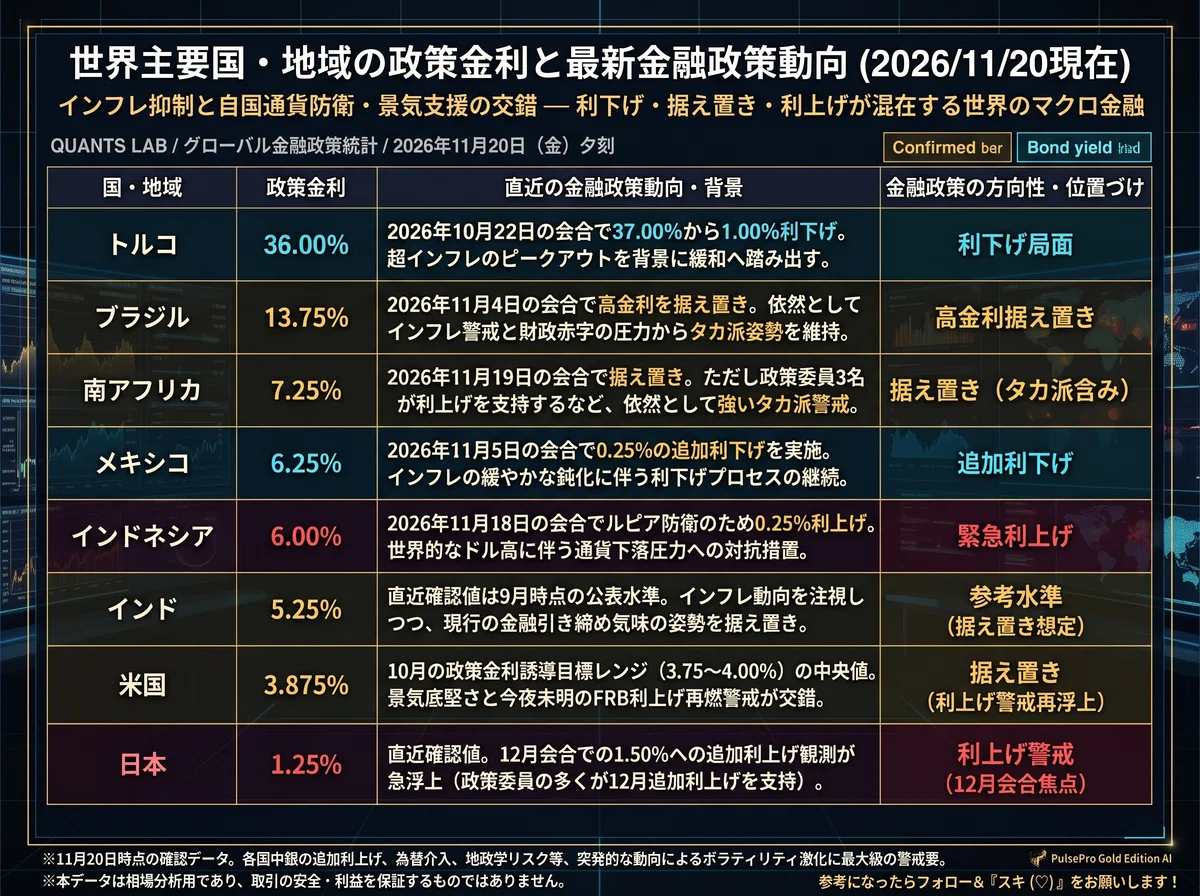
※ อัตราดอกเบี้ยนโยบายเป็นข้อมูลที่เผยแพร่โดยธนาคารกลางแต่ละประเทศ เนื่องจากกติกาอัตราดอกเบี้ยและเวลาประกาศต่างกัน ไม่ใช่การเปรียบเทียบในวันเดียวกัน
แนวโน้มล่าสุดของธนาคารกลางใน 4 ประเทศเกิดใหม่ที่น่าจับตามอง
บราซิล (คงอัตราอยู่ที่ 13.75%):
ธนาคารกลางบราซิลคงอัตราดอกเบี้ยไว้ที่ 13.75% ในการประชุมเมื่อวันที่ 4 พฤศจิกายน ความกังวลเกี่ยวกับเงินเฟ้อที่เพิ่มขึ้นและความไม่แน่นอนทางการคลัง/นโยบายการคลังภายในภูมิภาคตะวันออกกลางส่งผลให้อัตราเงินเฟ้อคาดการณ์ปี 2026 อยู่ที่ 5.6% และ 2027 ที่ 4.7% ซึ่งยังไม่แน่นอนต่อการบรรลุเป้าหมายเงินเฟ้อ
เม็กซิโก (ลดอัตราเป็น 6.25%):
ธนาคารกลางเม็กซิโกเมื่อวันที่ 5 พฤศจิกายน ลดอัตราดอกเบี้ยลง 0.25% มาที่ 6.25% ขณะที่แนวโน้มเงินเฟ้อยังคงมีความเสี่ยงด้านขาขึ้น ตามที่ธนาคารกลางระบุไว้ หากการลดดอกเบี้ยยังดำเนินต่อไป ความได้เปรียบจากส่วนต่างอัตราดอกเบี้ยกับเยนจะค่อยๆ ลดลง
อินโดนีเซีย (ขึ้นอัตรา 0.25% เป็น 6.00%):
วันที่ 18 พฤศจิกายน ธนาคารกลางอินโดนีเซียปรับอัตราดอกเบี้ยขึ้น 0.25% เป็น 6.00% เพื่อป้องกันการอ่อนค่าของรูเปียห์และควบคุมเงินเฟ้อ (อัตราเงินเฟ้อเดือนตุลาคม 3.23% และการเติบโต GDP ไตรมาสที่ 3 ปี 2026 ที่ 5.47%) เป็นการแสดงท่าทีเพื่อปกป้องค่าเงิน แต่ในทางกลับกันอธิบายว่าแรงกดดันด้านอัตราแลกเปลี่ยนยังรุนแรง จึงควรติดตามสถานะสำรองเงินตราต่างประเทศและการไหลเข้า-ออกทุนต่างประเทศอย่างระมัดระวัง
แอฟริกาใต้ (คงอัตรา 7.25% แต่ท่าทีภายในเป็นแบบสายสวิง):
ธนาคารสำรองแห่งแอฟริกาใต้กำหนดให้คงอัตราไว้ที่ 7.25% ในวันที่ 19 พฤศจิกายน แต่คณะกรรมการนโยบายการเงินมีความเห็นต่าง โดยสมาชิก 3 ใน 7 คนสนับสนุนการขึ้นอัตรา 0.25% เงินเฟ้อในเดือนตุลาคมขึ้นถึง 5.2% เนื่องจากสถานการณ์ตะวันออกกลางและการตรึงราคาพลังงาน สิงคโปร์เงินเฟ้อและแนวโน้มค่าเงินมีบทบาทต่อทิศทางนโยบายและค่าเงินรันด์
บทที่ 3: 6 สกุลเงินเกิดใหม่ที่มีดอกสูงสุด
วิเคราะห์เชิงลึกรายสกุลเงิน
จะตรวจสอบไม่ใช่เฉพาะระดับดอกเบี้ย แต่ยังรวมถึงพื้นฐานเศรษฐกิจ นโยบายการเงิน และความเสี่ยงจากการเคลื่อนไหวของอัตราแลกเปลี่ยนของ 6 สกุลเงินหลัก
① เปโซเม็กซิโก (MXN)
ลักษณะเด่น/ข้อได้เปรียบ:เป็นหนึ่งในสกุลเงินที่มีอัตราดอกเบี้ยสูงที่คนลงทุนรายย่อยของญี่ปุ่นคุ้นเคย มีความผูกพันทางเศรษฐกิจกับสหรัฐอเมริกา (การส่งออกไปสหรัฐอเมริกา การลงทุนในอุตสาหกรรมการผลิตที่เกิดจากการย้ายฐานการผลิต) ซึ่งสนับสนุนเศรษฐกิจ
ความเสี่ยงที่ต้องเฝ้าระวัง:นโยบายการค้าและแนวโน้มเศรษฐกิจสหรัฐมีผลกระทบตรงต่อเปโซ หากเศรษฐกิจสหรัฐหดตัว รายได้จากเปโซจะถูกรบกวน และต้องระวังรอบการลดอัตราดอกเบี้ยของธนาคารกลางเม็กซิโกที่อาจทำให้ส่วนต่างดอกเบี้ยลดลง
ปัจจัยที่ต้องสังเกตุ:อัตราการลดดอกเบี้ยของธนาคารกลางเม็กซิโก ความเคลื่อนไหวของนโยบายการเงิน/การจ้างงานของสหรัฐ ความสัมพันธ์การค้าระหว่างเม็กซิโกกับสหรัฐ การเงินเฟ้อของเม็กซิโกและการไหลเข้าเงินลงทุนจากต่างประเทศ
การประเมินรวม:ยังคงมีบทบาทในการรับรายได้จากดอกเบี้ย แต่ต้องคำนวณความสามารถในการแข่งขันเมื่อมีการลดดอกเบี้ย
② เรอัลบราซิล (BRL)
ลักษณะเด่น/ข้อได้เปรียบ:อัตราดอกเบี้ยจริงสูงสุดในบรรดาสกุลเงินเกิดใหม่ ทำให้เป็นที่น่าสนใจต่อผู้ลงทุนระดับสถาบัน ตามการวิเคราะห์ของ J.P. Morgan Asset Management ในไตรมาสที่ 4 ปี 2026 บราซิลเป็นหนึ่งในตลาดที่น่าสนใจด้านอัตราดอกเบี้ยจริง
ความเสี่ยงที่ต้องระวัง:หนี้สาธารณะและความไม่แน่นทางการเมือง คงมีผลต่อความเชื่อมั่นในระยะกลาง-ยาวหลังการเลือกตั้งปี 2026
ปัจจัยที่ต้องติดตาม:แนวโน้มงบประมาณรัฐบาลและหนี้สาธารณะ อัตราเงินเฟ้อและนโยบายของธนาคารกลาง สภาวะตลาดสินค้าและเงินทุนต่างประเทศ
การประเมินรวม:อัตราดอกเบี้ยจริงสูงมาก แต่ต้องระวังความเสี่ยงด้านการคลังและการเมือง
③ แรนด์แอฟริกาใต้ (ZAR)
ลักษณะเด่น/ข้อได้เปรียบ:เป็นสกุลเงินที่มีทรัพยากรทองคำและแพลตตินัมซึ่งมีความเชื่อมโยงกับราคาสินค้าในตลาดโลกสูง
ความเสี่ยงที่ต้องระวัง:ตลาดการเงินโลกที่ไม่แน่นอน (risk-off) มักขายสกุลเงินนี้ก่อนเป็นอันดับแรก พร้อมทั้งปัญหาพลังงานภายในประเทศ การว่างงานสูง และฐานะการเงิน/การเมืองที่เป็นความเสี่ยงโครงสร้าง ปัจจุบันเงินเฟ้อได้ขึ้นถึง 5.2% ซึ่งต้องติดตาม
ปัจจัยที่ต้องสังเกตุ:ราคาทอง/แพลตตินัม/น้ำมัน ความคิดเห็นเงินเฟ้อของแอฟริกาใต้ และการตัดสินใจขึ้นอัตราของธนาคารกลาง ความมั่นคงด้านพลังงาน/ฐานะการเงินภายในประเทศ ความชอบความเสี่ยงของตลาดโลก
การประเมินรวม:มีโอกาสได้กำไรจากอัตราดอกเบี้ยสูงและราคาทรัพยากร แต่ต้องระมัดระวังความเสี่ยงด้านการเคลื่อนไหวของตลาดหุ้นทั่วโลกและสถานการณ์ความเสี่ยงโดยรวม
④ ลิร Turks TRY
ลักษณะเด่น/ข้อได้เปรียบ:อัตราดอกเบี้ยนโยบาย 36.00% ถือเป็นหนึ่งในอัตราดอกเบี้ยชื่อสูงสุดในบรรดาสตอกที่นำเสนอ
ความเสี่ยงที่ต้องระวัง:โครงสร้างเงินเฟ้อสูงและการอ่อนค่าของลิราอย่างต่อเนื่อง ธนาคารกลางยังคงคุมเข้ม แต่ในตุลาคม 2026 ลดอัตราจาก 37% เหลือ 36% แม้ว่าอัตราดอกเบี้ยจะสูง แต่หากการอ่อนค่าของลิราเร็วกว่าอัตราดอกเบี้ยจะไม่พอชดเชย
ปัจจัยที่ต้องสังเกตุ:ความต่างเงินเฟ้อแท้กับอัตราดอกเบี้ยจริง/ความเป็นอิสระของธนาคารกลางและความต่อเนื่องของนโยบาย/ระดับสำรองเงินตราต่างประเทศและดุลการค้า/สถานะทางการเมืองและการบริหารจัดการลิรา
การประเมินรวม:อัตราดอกเบี้ยสูงแต่มีความเสี่ยงจากขาดทุนอัตราแลกเปลี่ยนและความเสี่ยงนโยบายสูง การถือครองระยะยาวตามอัตราดอกเบี้ยเพียงอย่างเดียวจึงเป็นอันตราย
⑤ อินโดนีเซียรูเปียห์ (IDR)
ลักษณะเด่น/ข้อได้เปรียบ:มีประชากรจำนวนมากและอุปทานภายในประเทศสูง สนับสนุนด้วยภาคทรัพยากรและการเติบโต GDP จริงไตรมาสที่ 3 ปี 2026 ที่ 5.47%
ความเสี่ยงที่ต้องระวัง:การปรับขึ้นดอกเบี้ยเมื่อวันที่ 18 พฤศจิกายน เน้นการป้องกันการอ่อนค่าของรูเปียห์ หากอัตราดอกเบี้ยในสหรัฐยังสูงขึ้นหรือดอลลาร์ยังแข็ง ค่าเงินอาจตกลงต่อไป
ปัจจัยที่ต้องสังเกตุ:นโยบายการเงินของธนาคารกลางอินโดนีเซีย ความเคลื่อนไหวของรูเปียห์ต่อดอลลาร์และสำรองเงินตราต่างประเทศ ดุลการค้า ดุลบัญชีเดินสะพัด นักลงทุนต่างชาติถือพันธบัตรรัฐบาล
การประเมินรวม:การเติบโตทางเศรษฐกิจสูงและท่าทีทางการเงินเข้มแข็งน่าจับตามอง แต่ต้องยืนยันเสถียรภาพของอัตราแลกเปลี่ยน
⑥ เปโซโคลอมเบีย (COP)
ลักษณะเด่น/ข้อได้เปรียบ:มักอยู่ในกลุ่มสกุลเงินที่มีอัตราดอกเบี้ยจริงสูงและได้รับความสนใจจากนักลงทุนสถาบันเช่นเดียวกับบราซิล ตามการวิเคราะห์ของ J.P. Morgan ในไตรมาสที่ 4 ปี 2026 อัตราดอกเบี้ยจริงของนโยบายอยู่ที่ประมาณ 6.7%
ความเสี่ยงที่ต้องระวัง:การพึ่งพาแนวโน้มสินค้าโภคภัณฑ์อย่างน้ำมันและพึ่งพาพันธบัตรรัฐบาล ตลอดจนความไม่แน่นอนทางการคลังและการเมือง
การประเมินรวม:อัตราดอกเบี้ยจริงสูงเป็นเสน่ห์ แต่ต้องติดตามการเปลี่ยนแปลงราคาน้ำมันและนโยบายภายในประเทศร่วมด้วย
บทที่ 4: Carry Trade ไปสู่ปี 2027
5 หัวข้อสำคัญ
เพื่อการเทรดสกุลเงินเกิดใหม่ในปี 2027 ปัจจัยมหภาค 5 ประการที่ห้ามพลาดมีดังนี้
นโยบายการเงินของสหรัฐฯ และแนวโน้มดอลลาร์ (DXY ใกล้ 103.9):
ณ วันที่ 20 พฤศจิกายน 2026 ดัชนีดอลล่าร์พุ่งไปถึงราว 103.9 เนื่องจากความกังวลเงินเฟ้อและคำกล่าวสายท็อคเกอร์จากเจ้าหน้าที่ FRB ดอลลาร์จะแข็งขึ้นต่อเนื่องเป็นสัปดาห์ที่สี่ หากอัตราดอกเบี้ยสูงขึ้นและดอลลาร์แข็ง ค่าไหลออกทุนจากตลาดเกิดใหม่จะเพิ่มขึ้น โดยเฉพาะประเทศที่มีหนี้ในดอลลาร์
นโยบายการเงินของ Bank of Japan และการ “巻き戻し Carry Trade” ของเยน:
การคาดการณ์การขึ้นอัตราดอกเบี้ยของญี่ปุ่นจาก 1.25% เป็น 1.5% ในเดือนธันวาคมจะทำให้การกู้เงินด้วยเยนเพื่อ Carry Trade มีค่าใช้จ่ายสูงขึ้น หากการหลบเลี่ยงความเสี่ยงทำให้เยนแข็งขึ้น นักลงทุนต่างชาติที่ถือสินทรัพย์ต่างประเทศอาจขายสกุลเงินสูงดอกเบี้ยเพื่อหลีกเลี่ยงการขาดทุนจากอัตราแลกเปลี่ยนและซื้อเยนคืน กระบวนการนี้เรียกว่า “การ巻き戻し Carry Trade” ซึ่งเคยเกิดขึ้นในปี 2024 และส่งผลให้ตลาดหุ้นลดลง
สองด้านของสถานการณ์ตะวันออกกลางและราคาน้ำมัน:
ราคาน้ำมันที่สูงขึ้นเนื่องจากสถานการณ์ตะวันออกกลางกระทบประเทศนำเข้าน้ำมัน (เช่น ตุรกีและบางประเทศเอเชียเกิดใหม่) ทำให้ดุลการค้าแย่ลงและเงินเฟ้อสูงขึ้น (ความเสี่ยงต่อค่าเงิน) ในขณะที่ประเทศผู้ส่งออกน้ำมันได้ประโยชน์จากการปรับปรุงดุลการค้า (เงินดอลลาร์สูง) ตัวแปรนี้จะแตกต่างกันไปตามแต่ละประเทศ
ความผันผวนของตลาดหุ้นทั่วโลกและการหลีกเลี่ยงความเสี่ยง:
Carry Trade เป็นการค้าในสภาวะตลาดที่คิดว่า “ความเสี่ยงอยู่ต่ำ” หากเกิดวิกฤตหุ้นลดลงทั่วโลก จุดที่มีการใช้งานเลเวอเรจที่สะสมไว้จะถูกคลายออกอย่างรวดเร็ว
วินัยการคลังและสถานการณ์การเมืองของแต่ละประเทศ:
การขยายตัวของหนี้สาธารณะและความไม่มั่นคงทางการเมืองทำให้ความเชื่อมั่นของนักลงทุนต่างชาติลดลง และถึงแม้จะมีอัตราดอกเบี้ยสูงก็อาจทำให้ค่าเงินขายออกไป
บทที่ 5: การประเมินรวม 6 สกุลเงินเด่นและ
6 ความเสี่ยงสำคัญของ Carry Trade
แมทริกซ์ลักษณะของสกุลเงินเด่น (ณ วันที่ 20 พฤศจิกายน 2026)
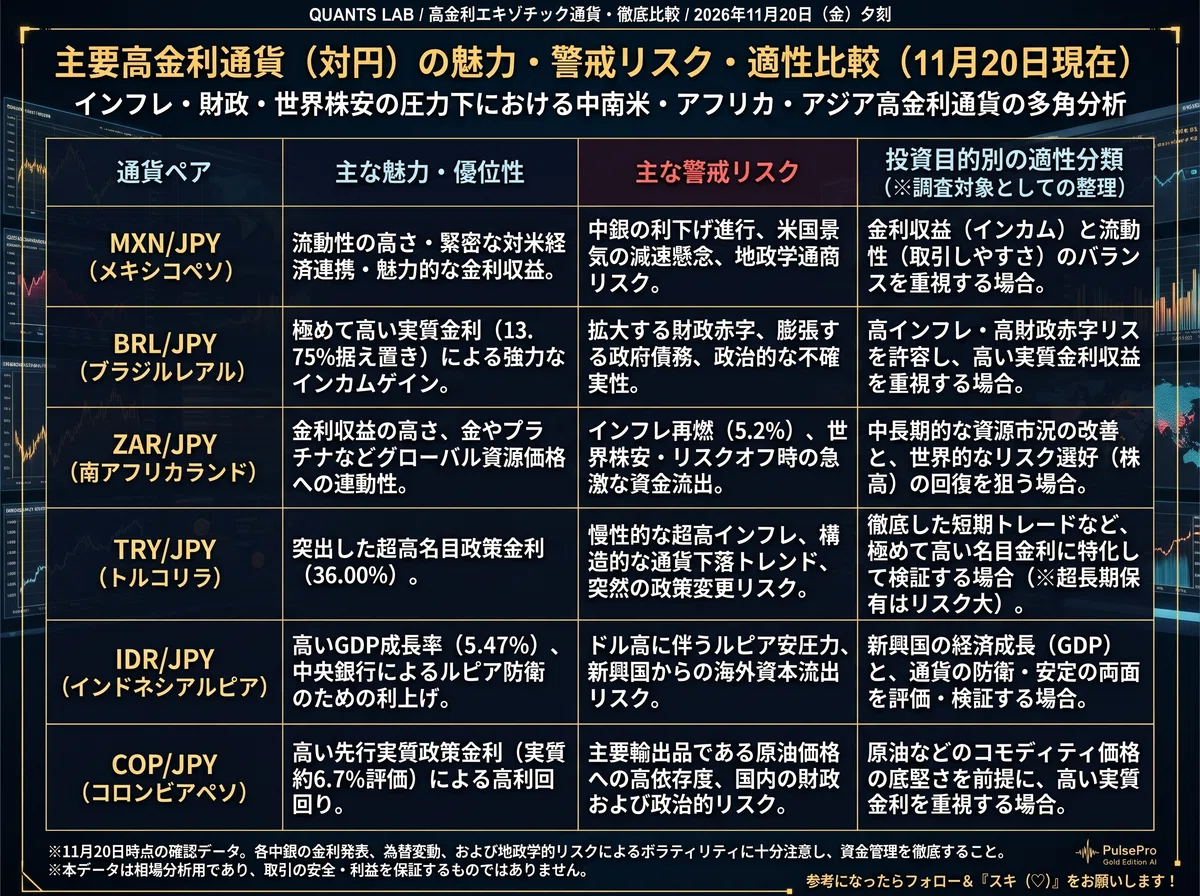
※ ข้อความด้านบนเป็นการจำแนกเพื่อการสำรวจ ไม่รับประกันความทำกำไรหรือความปลอดภัยในอนาคต
6 ความเสี่ยงสำคัญที่ควรระวังในการ Carry Trade
ความเสี่ยงจากอัตราแลกเปลี่ยน:ความเสี่ยงที่รายได้จากดอกเบี้ยหลายปีจะหายไปในชั่วขณะจากการลดลงของอัตราแลกเปลี่ยน
ความเสี่ยงด้านนโยบายการเงิน:ความเสี่ยงที่ส่วนต่างอัตราดอกเบี้ยจะลดลงจากการลดอัตราดอกเบี้ยของธนาคารกลาง
ความเสี่ยงด้านการเมือง:การเปลี่ยนแปลงรัฐบาล การเลือกตั้งและการแทรกแทรงทางการเมือง อาจกดค่าเงินลง
ความเสี่ยงด้านสภาพคล่อง:สกุลเงินเกิดใหม่ในช่วงวิกฤตมักมีสเปรดกว้างและยากที่จะทำธุรกรรมในราคาที่ต้องการ
ความเสี่ยงจากเลเวอเรจ:การแข็งค่าของเยนอย่างรวดเร็วอาจทำให้มูลค่าระดับหลักประกันลดลงอย่างฉับพลัน และถูกการบังคับขาดทุน
ความเสี่ยงจากการเปลี่ยนแปลงสวอป:เงื่อนไขการมอบสวอปโดย FX บริษัท และการเปลี่ยนแปลงของอัตราตลาดอาจลดจำนวนสวอปที่ได้รับหรือเปลี่ยนเป็นการจ่าย
โดยเฉพาะBIS (ธนาคารเพื่อการชำระเงินระหว่างประเทศ) ในวิเคราะห์เมื่อเดือนพฤษภาคม 2026ระบุว่าการใช้เลเวอเรจในการ Carry Trade ทำให้การแก้ปัญหาต่างๆ ของการเปลี่ยนแปลงนโยบายการเงินอาจขับเคลื่อนการเคลื่อนไหวของอัตราแลกเปลี่ยนให้รุนแรงขึ้น จึงจำเป็นต้องบริหารทุนอย่างมีระบบเพื่อไม่ให้กำไรที่สะสมไว้ถูกทำลายในระยะสั้นจากการทุบค่าเงินและการหลีกเลี่ยงความเสี่ยง
ข้อสรุปโดยรวม: ไปสู่ปี 2027
“วิธีเลือกสกุลเงินอัตราดอกเบี้ยสูงที่ยังรอดชีวิต”
ณ เดือนพฤศจิกายน 2026 สภาพแวดล้อม Carry Trade ทั่วโลกมีความซับซ้อนจากจุดแตกต่างของนโยบายการเงินของแต่ละประเทศ สิ่งที่จำเป็นในตลาดคือการไม่เลือกที่ง่ายๆ ด้วยการซื้อสกุลเงินที่มีอัตราดอกเบี้ยสูงเพียงอย่างเดียว แต่ต้องพิจารณา6 เงื่อนไขที่สกุลเงินควรผ่านการคัดเลือกอย่างมีเหตุผล
【6 เกณฑ์คัดเลือกสกุลเงินอัตราดอกเบี้ยสูงสำหรับปี 2027】
1. อัตราดอกเบี้ยมาจากฐานเงินเฟ้อ ( real interest rate ) ที่มั่นคง
2. เงินเฟ้ออยู่ในระดับที่เสถียรหรือชะลอตัว
3. ความเป็นอิสระของธนาคารกลางและความน่าเชื่อถือของนโยบายการเงินสูง
4. สมดุลการคลังและการค้าเรียบง่ายต่อการดำเนินงาน
5. สภาพคล่องในตลาดอัตราแลกเปลี่ยนเพียงพอ
6. ในสถานการณ์ความเสี่ยงทั่วโลก ความล่มสลายของสกุลเงินจะไม่รุนแรงมาก
แก่นแท้ของ Carry Trade ไม่ใช่การรับดอกเบี้ยสูงต่อเนื่องโดยไม่มีอันตราย แต่คือการรักษาเงินทุนและลดการขาดทุนจากการอ่อนค่าของอัตราแลกเปลี่ยน เพื่อให้ได้ผลตอบแทนรวมที่ยังคงอยู่
สำหรับปี 2027 จะต้องติดตามนโยบายการเงินของสหรัฐฯ (ทิศทาง DXY) การขึ้นอัตราของ Bank of Japan ความเปลี่ยนแปลงของราคาพลังงานจากสถานการณ์ตะวันออกกลาง และสถานะการคลังของแต่ละประเทศอย่างต่อเนื่อง พร้อมบริหารตำแหน่งด้วยมาตรฐาน 4 มุมมองคือ ดอกเบี้ย-อัตราแลกเปลี่ยน-เศรษฐกิจ-การเมืองอย่างมีวินัย
คำชี้แจงข้อจำกัดความรับผิดชอบ
บทความนี้เป็นการวิเคราะห์ตลาดจากข้อมูลเศรษฐกิจ-การเงินที่เผยแพร่ทั่วไป ไม่ได้แนะนำการซื้อขายสกุลเงินใดๆ สภาวะอัตราแลกเปลี่ยน สวอป และอัตราดอกเบี้ยนโยบายมีการเปลี่ยนแปลงเสมอ การลงทุนที่ใช้เลเวอเรจในการทำธุรกรรมเงินตราต่างประเทศอาจทำให้ขาดทุนเกินกว่าทุนได้ ควรตัดสินใจลงทุนโดยอาศัยข้อมูลที่เผยแพร่ล่าสุดและความยอมรับความเสี่ยงของตนเอง
แหล่งข้อมูลแหล่งสำคัญที่ใช้ในการวิเคราะห์ครั้งนี้
ธนาคารกลางบราซิล: การตัดสินใจนโยบายการเงินเมื่อ 4 พฤศจิกายน 2026 (อัตราดอกเบี้ยคงที่ 13.75%)
ธนาคารกลางเม็กซิโก: การตัดสินใจนโยบายการเงินเมื่อ 5 พฤศจิกายน 2026 (ลดอัตราดอกเบี้ยลงเหลือ 6.25%)
ธนาคารกลางตูรเค: การตัดสินใจนโยบายการเงินเมื่อ 22 ตุลาคม 2026 (ลดอัตราดอกเบี้ยจาก 36.00%)
Reuters: การขึ้นอัตราดอกเบี้ยของธนาคารกลางอินโดนีเซียเมื่อ 18 พฤศจิกายน (ขึ้นเป็น 6.00%)
Reuters: ธนาคารสำรองแห่งแอฟริกาใต้: การตัดสินใจเมื่อ 19 พฤศจิกายน (คงอัตรา 7.25% และแนวโน้มเงินเฟ้อ)
J.P.Morgan Asset Management: ไตรมาสที่ 4 ปี 2026 วิเคราะห์พันธบัตรเกิดใหม่และอัตราดอกเบี้ยจริง
BIS: วิเคราะห์เดือนพฤษภาคม 2026 (Carry Trade และการส่งผลกระทบของนโยบายการเงินต่อตลาดอัตราแลกเปลี่ยน)
ธนาคาร Banque de France: งานวิจัยเกี่ยวกับ Carry Trade และความเสี่ยงจากการเปลี่ยนแปลงอัตราแลกเปลี่ยน
หากข้อมูลเป็นประโยชน์นิดหน่อย รบกวนติดตามและกดไลค์ชอบที่ด้านล่างหน้าจอด้วย “スキ(♡)” เพื่อเป็นกำลังใจในการอัปเดตต่อไป!
TrendPulse Pro รุ่นทดลองใช้ฟรีฟรี:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
TrendPulse Pro AI รุ่นทดลองใช้ฟรีฟรี:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
QuickScalp AI รุ่นทดลองใช้ฟรีฟรี:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
เป็นอินดิเคเตอร์ที่ออกแบบมาเพื่อลดอารมณ์และมีกลยุทธ์ที่มีหลักฐานและกฎระเบียบ
รายละเอียดฟังก์ชันและตรรกะการออกแบบเผยแพร่บนหน้าแต่ละรายการ
? [หน้ารายการ GogoJungle]