【บันทึกการพัฒนา】นิยามและวิธีออกเสียงสูงสุดของการดรอปดาวน์ — อัตราการฟื้นตัวที่จำเป็นและ 3 ดัชนีใน MT4
ในการรายงานย้อนกลับ (Backtest) ที่มักปรากฏ ไม่พลาดกับคำว่าdrawdown” ในด้านการกำหนดนิยาม การคำนวณ และการอ่านในรายงาน จัดให้เป็นรูปแบบ Q&A
การจัดการในการใช้งานจริงจะมอบให้ในโอกาสถัดไป ที่นี่เน้นเฉพาะ “ตัวเลขที่วัดได้อะไรบ้าง”
Q1. Drawdown คืออะไร
คือช่วงที่มูลค่าทรัพย์สินหลังจากแตะจุดสูงสุด (peak) แล้วร่วงลงมาจนถึงจุดต่ำสุด
วัดจากยอดเงินในบัญชี หรือรวมถึงมูลค่าความเสี่ยงที่ใช้งานได้ (Equity/Margin)
หมายถึงการลดลงจาก Peak จนถึง Valley โดยมากที่สุดในช่วงเวลาทั้งหมดที่เรียกว่า “Maximum Drawdown (Maximum DD)”
สูตรคำนวณคือ Drawdown (%) = (Peak − Valley) ÷ Peak × 100
เป็นการวัดการลดลงสูงสุดที่สังเกตได้ในช่วงเวลาหนึ่ง ไม่ใช่ขีดจำกัดของการร่วงในอนาคต
เป็นดัชนีที่ดูการลดลงของเส้นทรัพย์สิน ไม่ใช่อัตราชนะหรือจำนวนการเทรด
ถึงแม้จะมีอัตราชนะสูง แต่ถ้าขนาดของการแพ้เมื่อแพ้ใหญ่ จะทำให้ Drawdown ใหญ่ขึ้น
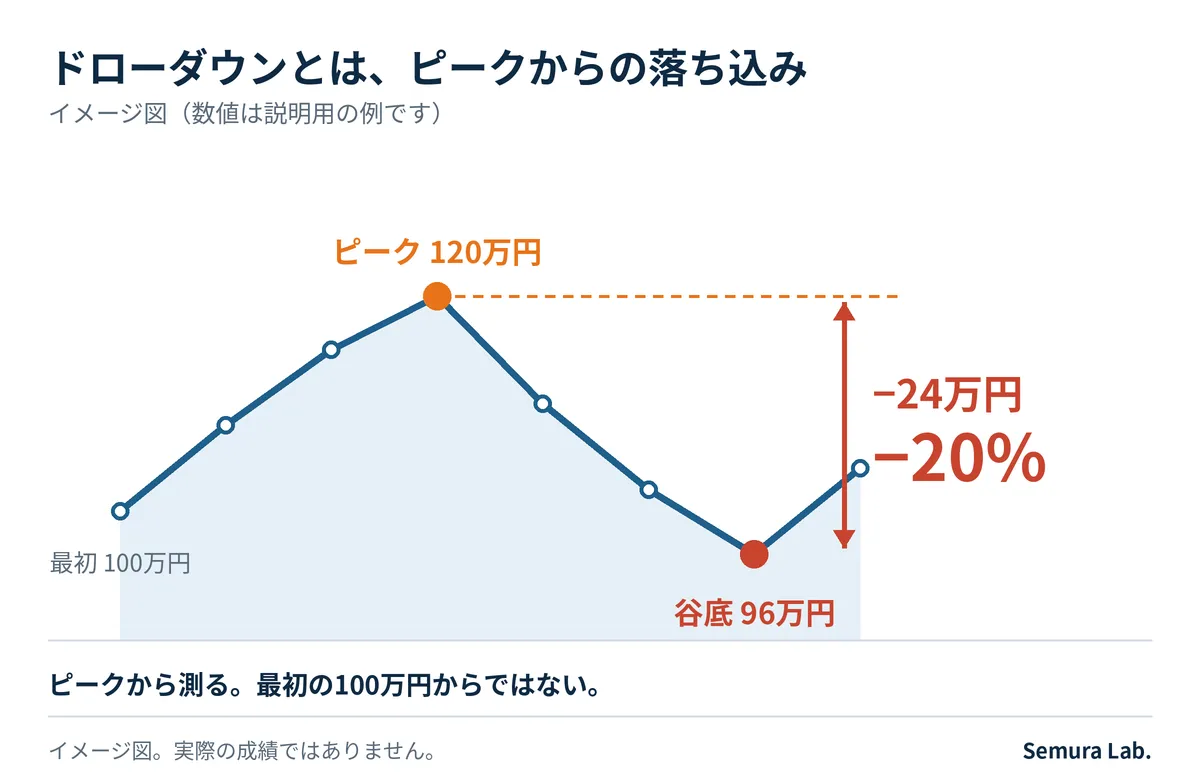 【ภาพ:fig45_drawdown_image.png】
Q2. จะคำนวณได้อย่างไร
เกณฑ์คือทุนเริ่มต้นไม่ใช่ Peak
สิ่งที่วัดว่าเป็นยอดคงเหลือหรือเงินมองเห็นได้ที่ใช้งานได้ขึ้นกับเครื่องมือ
ตัวอย่างกรณีบัญชี 500,000 เยน เพิ่มเป็น 600,000 เยน แล้วล่มลงถึง 450,000 เยน จะเห็นการลดลง 150,000 เยน
เมื่อ Peak เป็น 600,000 เยน จะคิดเป็น 25%
นอกจากนี้ แม้เปอร์เซ็นต์เดียวกัน แต่มูลค่าจะถูกปรับตามขนาดบัญชี
25% สำหรับบัญชี 500,000 เยน เท่ากับประมาณ 125,000 เยน; สำหรับบัญชี 10,000,000 เยน เท่ากับ 2,500,000 เยน
Q3. ต้องการอะไรเพื่อให้ฟื้นตัวกลับมา
ถ้าค่าการลด d, อัตราการฟื้นตัวที่จำเป็นเพื่อกลับเข้าสู่ Peak คือ 1 ÷ (1 − d) − 1
ในตัวอย่างด้านบน จาก 450,000 ไป 600,000 ต้องการการเพิ่มประมาณ 33.3%
ถึงแม้การลดจะ 25% ก็ตาม กู้คืนต้องการ 33.3%
ยิ่งการลดลึก ความต่างนี้ยิ่งขยายออกอย่างรวดเร็ว
การลด 50% ต้องการการเพิ่ม 100% ในการฟื้นตัว และการลด 70% ต้องการการเพิ่มประมาณ 233% (เป็นค่าคำนวณ)
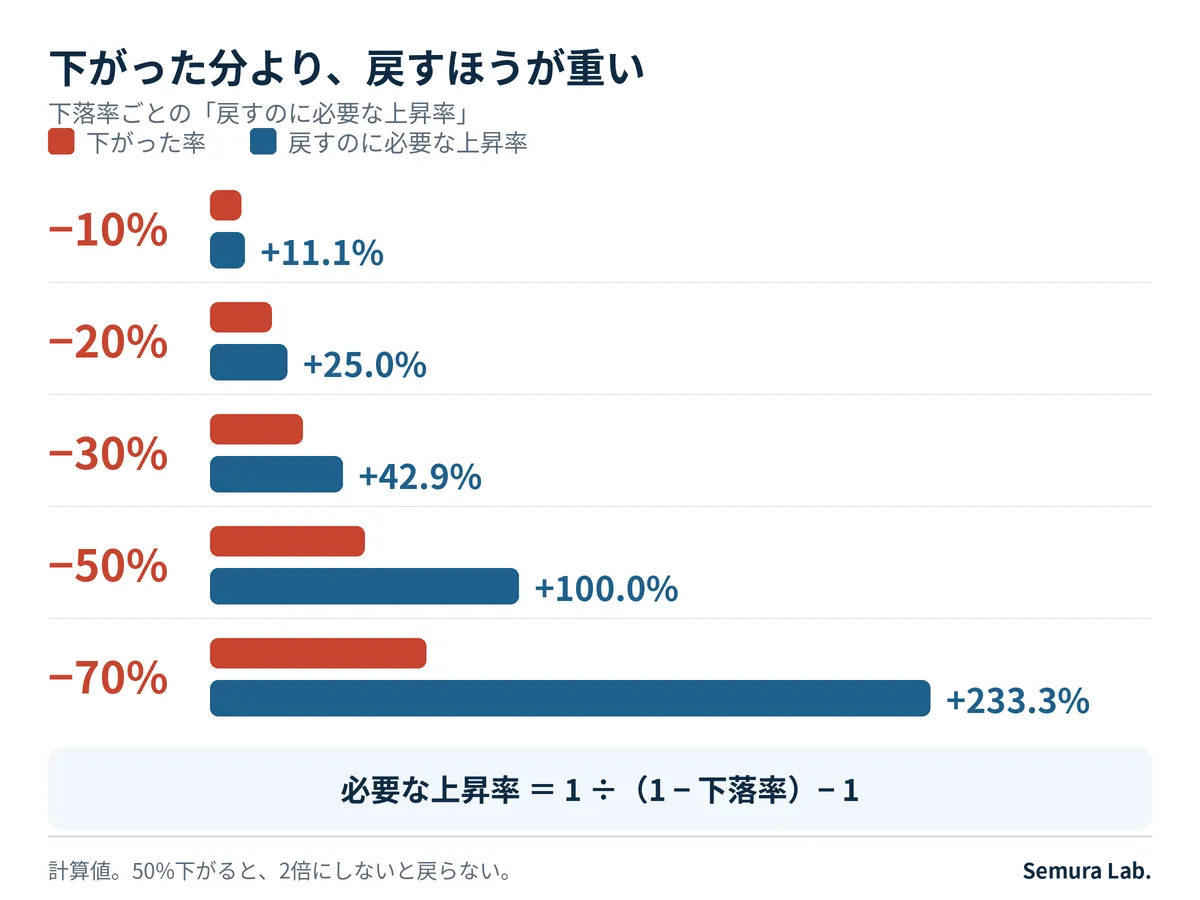 【ภาพ:fig46_recovery_table.png】
Q4. Drawdown เกิดจากอะไรบ่อย
สาเหตุหลักคือการแพ้ติดต่อกัน
แม้บริหารด้วยการจำกัดการขาดทุนที่ 1% ของยอดคงเหลือ หากแพ้ติดต่อกัน 10 ครั้ง ยอดคงเหลือจะลดลงประมาณ 9.6% (คำนวณจาก 0.99 ยกกำลัง 10)
ถ้าล็อตคงที่และขาดทุนมีค่าแน่นอน หลังจากแพ้ 10 ครั้ง จะเท่ากับ 10% ของทุน
ขนาดความเสียหาย ล็อต และระยะเวลาการแพ้ติดต่อกันรวมกันจะแสดงเป็น Maximum Drawdown
ดังนั้น Maximum DD ไม่ได้ขึ้นกับตรรกะอย่างเดียว แต่รวมถึงการตั้งค่าล็อตด้วย
Q5. นอกจากความลึกแล้ว ควรดูอะไรอีก
ระยะเวลาที่ใช้ในการกลับสู่ Peak
ถึงจะลึกแค่ไหน หากกลับภูมิภายในไม่กี่สัปดาห์หรือหลายเดือน ความรับผิดชอบในการใช้งานจะแตกต่างกันมาก
ตัวเลขในรายงานทำให้อ่านระยะเวลายาก ดังนั้นควรตรวจกราฟกำไร-ขาดทุนร่วมด้วย
ถึงแม้จะเห็นแนวโน้มขึ้น แต่ควรตรวจว่ามีช่วงขอบข้างหรือจมลงเป็นระยะนานหรือไม่
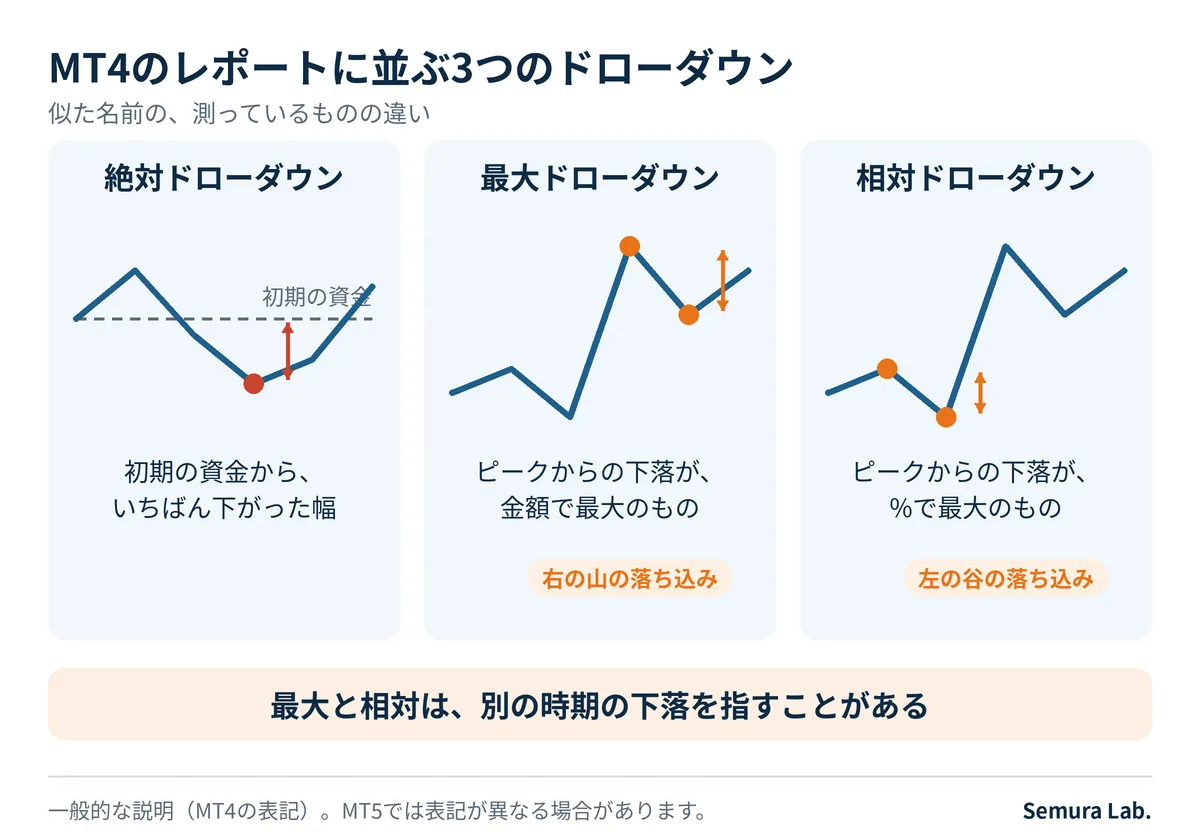
Q6. ทำไม MT4 รายงานมีทั้งหมด 3 แบบ
รายงานของ Strategy Tester มี Drawdown 3 แบบเรียงกัน
- Absolute Drawdown: ลดลงจากเงินทุนเริ่มต้นสูงสุด
- Maximum Drawdown: ลดลงจาก Peak ที่เป็นมูลค่ามากสุด
- Relative Drawdown: ลดลงจาก Peak ในรูปแบบเปอร์เซ็นต์สูงสุด
Absolute Drawdown มีเฉพาะส่วนที่ต่ำกว่าค่าเงินทุนเริ่มต้น
รายงานที่เติบโตอย่างเป็นระเบียบตั้งแต่ต้นจะมีค่าชิดศูนย์มาก
Maximum และ Relative อาจหมายถึงการลดลงในช่วงเวลาต่างกัน บัญชีที่เติบโตขึ้นหลังจากนั้นจะมีการลดลงในรูปแบบมูลค่าที่สูงแต่เปอร์เซ็นต์ต่ำ
ใน MT5 อาจมีการระบุแตกต่าง
 【ภาพ:fig47_mt4_three_drawdown.png】
Q7. ผลิตภัณฑ์ของ Lab มี Maximum Drawdown อย่างไร
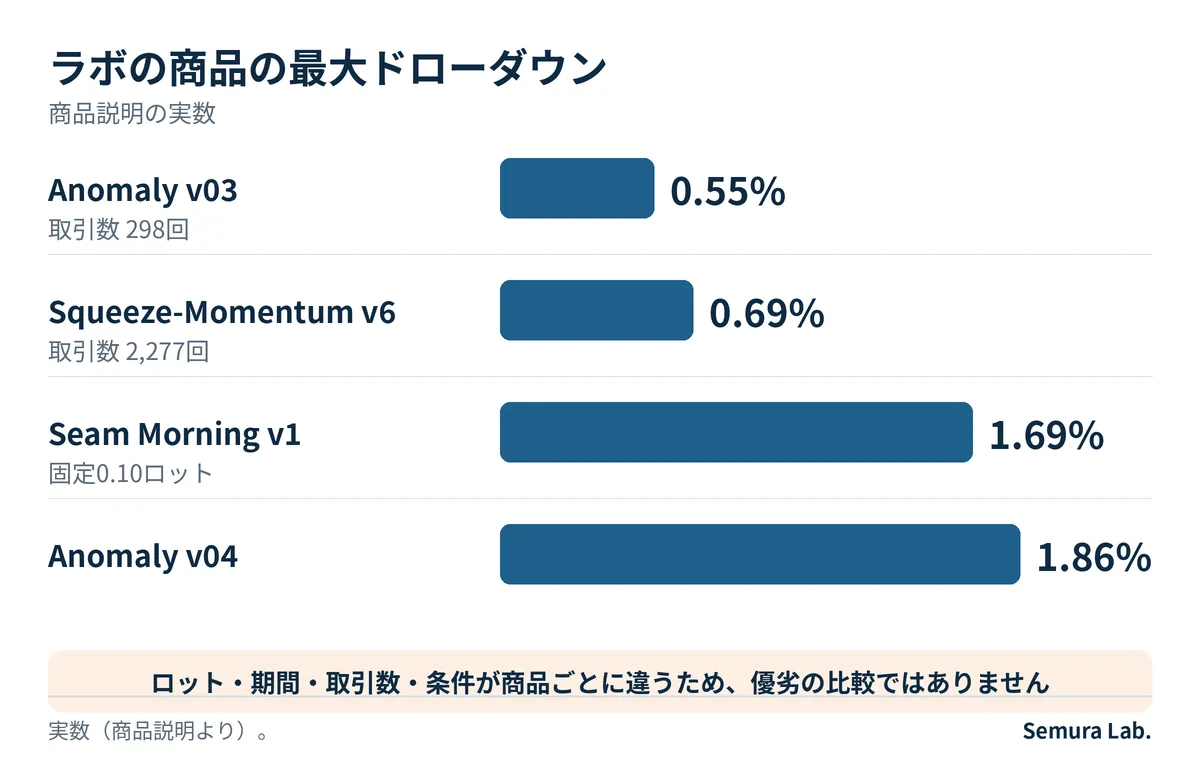
ข้อมูลจริงของผลิตภัณฑ์คือ Anomaly v03 0.55%, Squeeze-Momentum v6 0.69%, Seam Morning v1 1.69%, Anomaly v04 1.86%
จำนวนการเทรดคือ v03 298 ครั้ง, v6 2,277 ครั้ง ซึ่งต่างกันมาก
หลัง 2,277 ครั้งที่ 0.69% เมื่อเทียบกับ 298 ครั้งที่ 0.55% แสดงให้เห็นความหนาแน่นของหลักฐานตัวเลขต่างกัน
 【ภาพ:fig48_lab_max_dd.png】
ตัวเลขเหล่านี้นำมาจากคำอธิบายผลิตภัณฑ์โดยตรง
อย่างไรก็ตาม ทั้งสี่แบบนี้ไม่สามารถเปรียบเทียบขนานกันได้
ล็อต ระยะเวลา จำนวนการเทรด และเงื่อนไขต่างๆ แตกต่างกันตามผลิตภัณฑ์
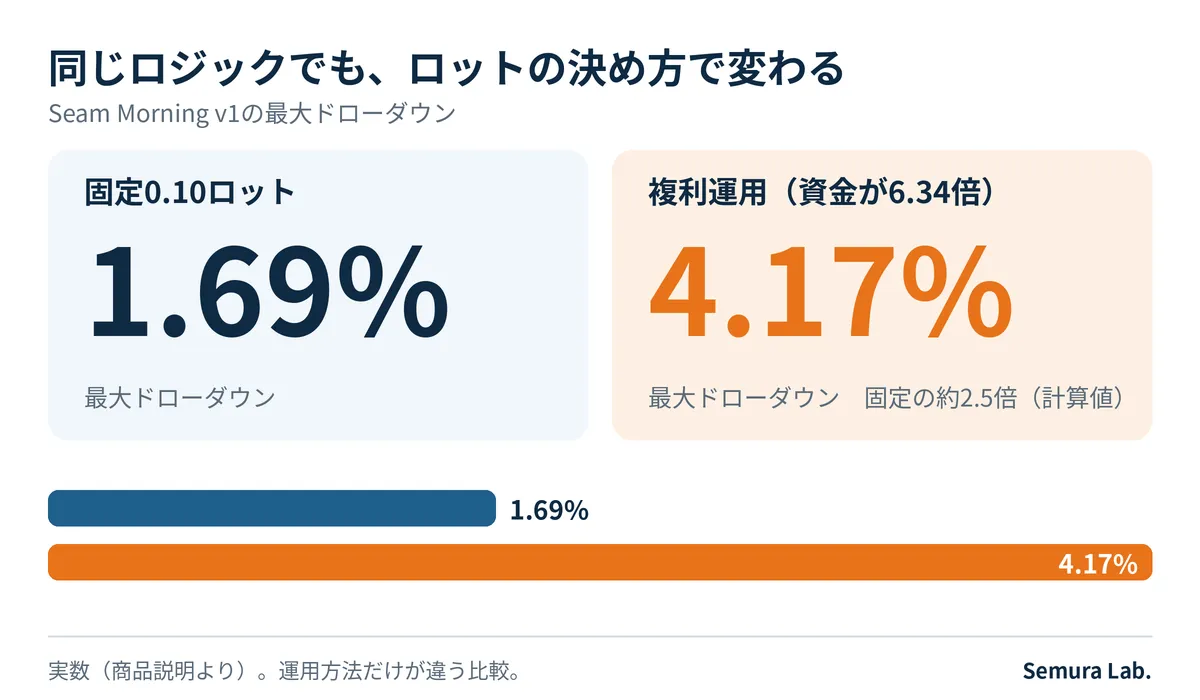
Seam Morning v1 ใช้ล็อตคงที่ 0.10 ทำให้ DD 1.69% และเมื่อใช้งานทบต้นจะเพิ่มขึ้นเป็น 6.34 เท่า แต่ Maximum DD จะเป็น 4.17%
แม้หลักการเดียวกัน แต่การกำหนดล็อตทำให้ DD เปลี่ยนได้
จำนวนการเทรดที่มากขึ้นทำให้ค่าของ Maximum DD ถูกขับออกด้วยปัจจัยบังเอิญได้ยากขึ้น
 【ภาพ:fig49_seam_fixed_vs_compound.png】
Q8. มีอะไรควรระวังเวลานอ่านรายงาน
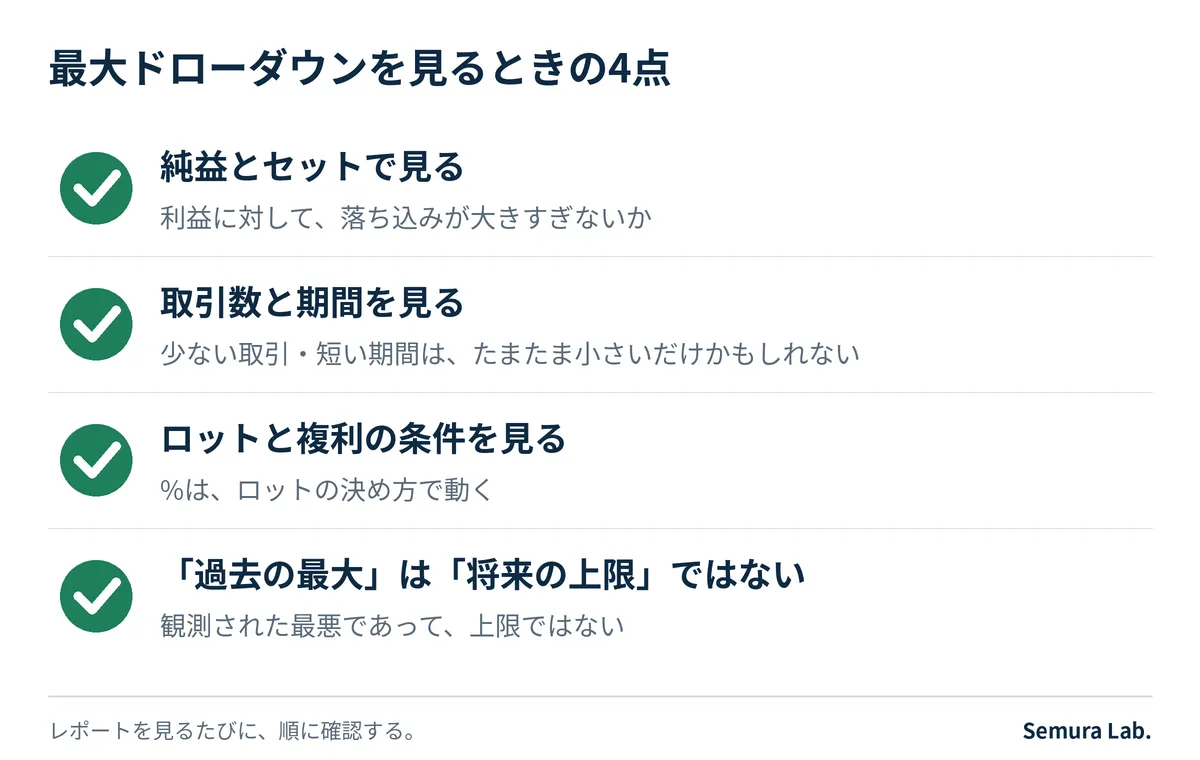
ตรวจสอบดังนี้ 4 ประการ
ความสมดุลระหว่างกำไรสุทธิ
การลดลงไม่มากเกินไปเมื่อเทียบกับกำไร
ถึงมีกำไรสูง แต่ Maximum DD ใกล้เคียงกับกำไร อาจทำให้การใช้งานจริงเข้มงวด
จำนวนการเทรดและระยะเวลา
การเทรดน้อยหรือระยะสั้นอาจทำให้ดูเล็กลง
เงื่อนไขของล็อตและทบต้น
เปอร์เซ็นต์เปลี่ยนได้ตามการออกแบบการใช้งาน ควรเทียบเงื่อนไขให้ตรงกัน
เป็นการวัดจากอดีต ไม่ใช่ขีดสูงสุดในอนาคต เป็นข้อมูลที่เกิดขึ้นจริงในช่วงเวลาที่เลวร้ายที่สุด ไม่ได้ระบุขีดสูงสุดในอนาคต
ค่าที่ได้จากผู้ทดสอบอาจไม่รวมค่าริบเว้นระยะจากสเปรด และการล่าช้าของการสั่งซื้อ
ข้อสุดท้ายนี้เกี่ยวข้องกับจุดนี้ เมื่ออ่านรายงานแต่ละครั้ง ให้ประเมิน 4 ข้อทีละข้อเพื่อลดการตีความผิด
 【ภาพ:fig50_check_points.png】
ไม่มีคำตอบที่แน่นอนว่าเปอร์เซ็นต์เท่าไรถึงจะปลอดภัย
ขึ้นอยู่กับทุนของบัญชี ล็อต และขอบเขตที่ยอมรับได้
ความสามารถในการอ่านตัวเลขคือเครื่องมือพื้นฐานเพื่อไม่ให้ถูกรบกวนจากกราฟกำไรขาดทุน
เรา Semura Lab. เน้นแสดงตัวเลขโดยไม่ตกแต่ง พร้อมแนวคิดและเงื่อนไขประกอบเป็นพื้นฐาน
หากมีจุดที่สับสนในการอ่านรายงาน โปรดติดต่อเราที่ศูนย์ให้คำปรึกษาได้เลย