
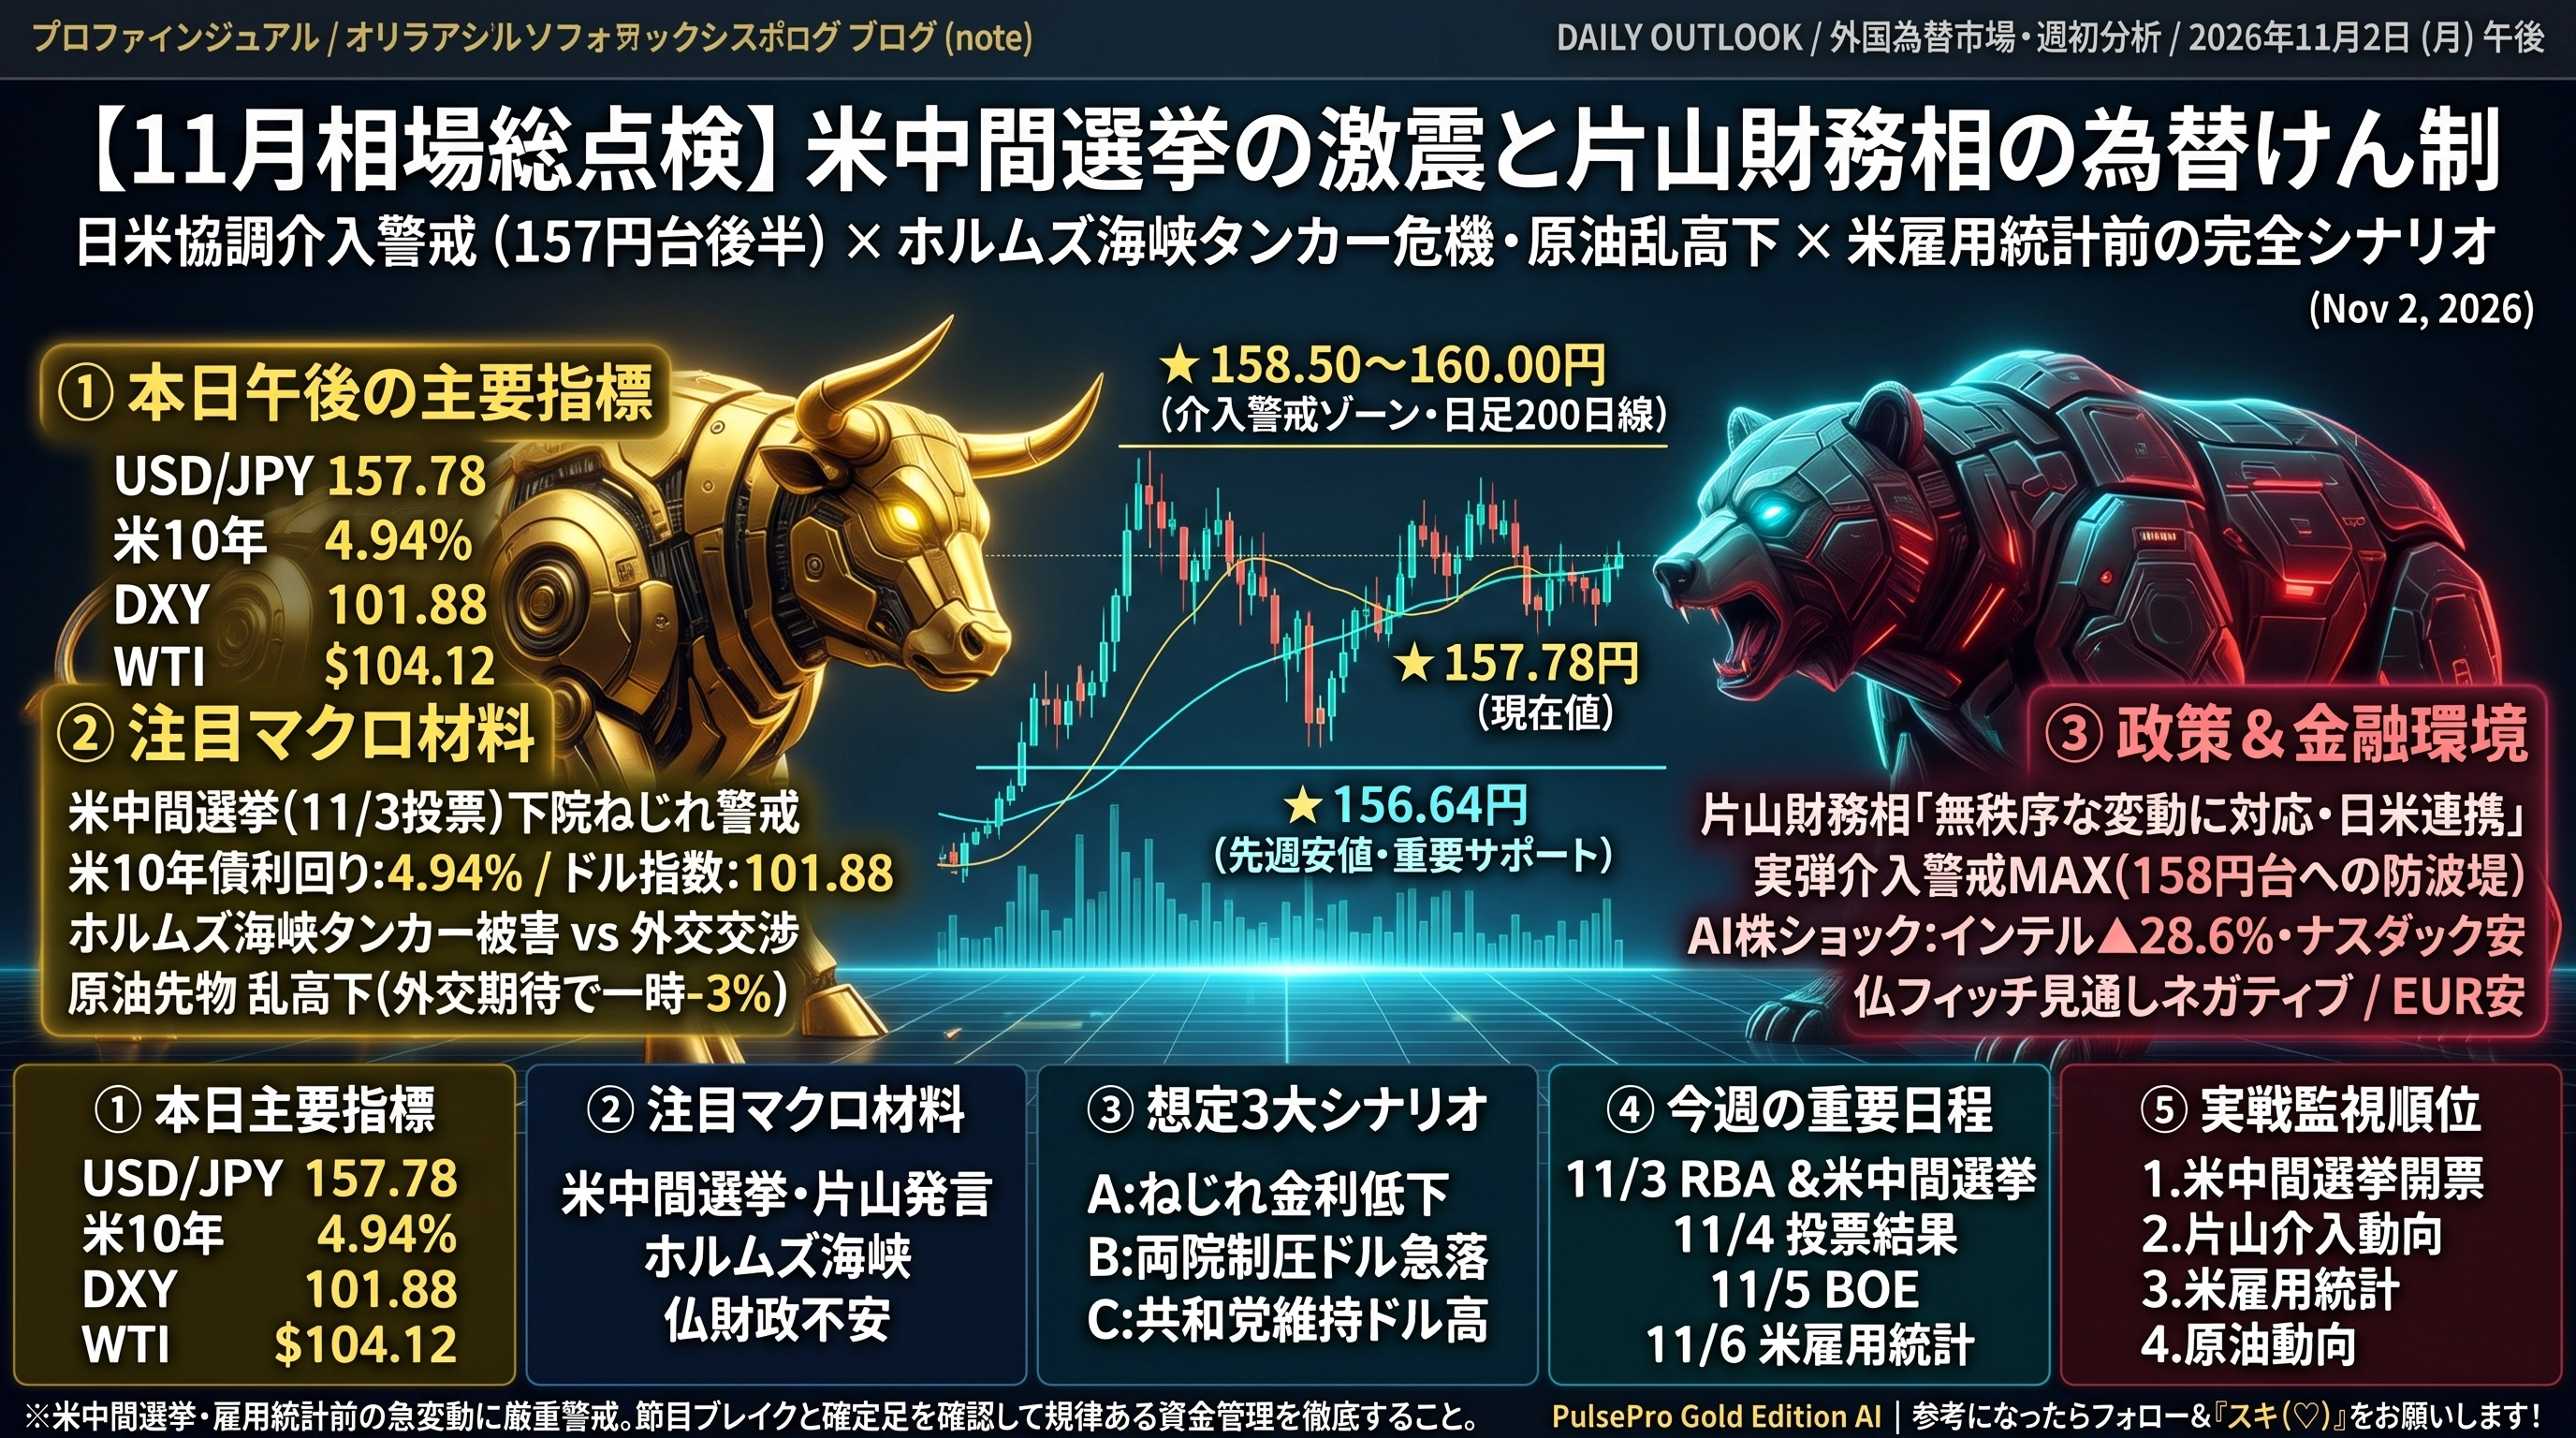
【ตรวจสอบตลาดการเงินโลกโดยรวม】ก่อนการเลือกตั้งกลางสมัยสหรัฐฯ-จีน คำกล่าวของรัฐมนตรีคลังคานยะมะ「จะรับมือกับการผันผวนอย่างไรที่ไร้วินัย」อุบัติเหตุทุ่นระเบิดที่ช่องแคมฮอร์มส์และการถอยตัวของราคาน้ำมันดิบ — วิเคราะห์เต็มรูปแบบของอัตราแลกเปลี่ยน หุ้น และพันธบัตร
วันที่ 2 พฤศจิกายน 2026 (วันจันทร์) ช่วงบ่าย ตลาดแลกเปลี่ยนเงินตราและตลาดการเงินทั่วโลกที่เผชิญกับการซื้อขายประเดิมในเดือนพฤศจิกายน เปิดฉากอย่างเต็มไปด้วยบรรยากาศที่ตรึงเครียดมาก ท่ามกลางจุดเปลี่ยนทางประวัติศาสตร์ที่อาจเกิดขึ้นจากเหตุการณ์สำคัญหลายเหตุการณ์
ธีมหลักที่จะกำหนดการเคลื่อนไหวของตลาดในสัปดาห์นี้คือ “การลงคะแนนเสียงในการเลือกตั้งกลางของสหรัฐอเมริกาที่กำลังจะถึงในวันที่ 3 พฤศจิกายน ตามเวลาสหรัฐ” ภายใต้สถานการณ์ที่ฝ่ายนิติบัญญัติสหรัฐอยู่ในช่วงชิงเสียงกลับมาควบคุมสภาผู้แทนราษฎรและการต่อสู้ที่เข้มข้นในวุฒิสภา ตลาดกำลังมองหาทิศทางต่ออนาคตในการบริหารนโยบายด้านงบประมาณ การต่างประเทศ และการเงิน
พร้อมกันนี้ ในตลาดอัตราแลกเปลี่ยนรัฐมนตรีการคลังคากามิยะ ซากุระ ระบุว่า “จะตอบสนองต่อความผันผุลมหรือไม่เป็นระเบียบ” และ“จะดำเนินการต่อเมื่อมีการเคลื่อนไหวที่เก็งกำไรมากเกินไป” แสดงให้เห็นถึงความระมัดระวังอย่างเข้มงวด. ในขณะที่ดอลลาร์/เยนเคลื่อนไหวในระดับราว 157 เยนช่วงปลาย สหรัฐและจีนในการเลือกตั้งกลางไม่ว่าจะออกมาในรูปแบบใด ก็ได้แสดงความตั้งใจที่จะประสานงานกันอย่างใกล้ชิดด้านนโยบายอัตราแลกเปลี่ยณ ทำให้ความระมัดระวังด้านแนวโน้มบนมีสูงขึ้น
นอกจากนี้ ในตลาดสินค้าและพลังงานระหว่างประเทศ ความเสียหายต่อเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซ (เรือบรรทุกน้ำมันสองลำเกิดเพลิงไหม้) ที่อิหร่านเกี่ยวข้อง ในขณะเดียวกันราคาน้ำมันดิบก็ร่วงลงกว่า 3% เนื่องจากความคาดหวังต่อการนัดเจรจากับคาตาร์ที่นำโดยทางการทูต ซึ่งเป็นสถานการณ์ที่ซับซ้อนระหว่าง “ความเสี่ยงด้านภูมิรัฐศาสตร์และความคาดหวังด้านการทูต” รอคอยข้อมูลอันหลากหลายจากสถิติการจ้างงานของสหรัฐในสัปดาห์นี้และการประกาศนโยบายการเงินของ RBA/BOE
โดยไม่มองข้ามข้อเท็จจริงที่ยืนยันและข้อมูลสาธารณะ ณ เวลา 15:30 น. ของวันที่ 2 พฤศจิกายน จะอภิปรายภาพรวมของตลาดการเงินสัปดาห์นี้และจุดสนใจเชิงปฏิบัติอย่างเป็นเหตุเป็นผล
บทที่ 1: ตลาดเผชิญกับการเปลี่ยนแปลงในเดือนพฤศจิกายน
“8 จุดสำคัญ”
สภาพตลาดในช่วงบ่ายวันนี้คือการสรุปปัจจัยหลักที่ครอบงำ
การเลือกตั้งกลางสหรัฐ (3 พฤศจิกายน):สภาผู้แทนราษฎรมีแนวโน้มที่จะกลับมาควบคุมโดยพรรคเดโมแครต ส่วนวุฒิสภาแข่งขันกันอย่างดุเดือดระหว่างพรรครีพับลิกันกับเดโมแครต
การเฝ้าระวังการแทรกแทรงของค่าเงินในญี่ปุ่น:รัฐมนตรีการคลังคางายะ ยืนยันจุดยืนว่าจะรับมือกับความผันผุลับที่ไม่เป็นระเบียบและต่อเนื่องการประสานนโยบายอัตราแลกเปลี่ยนระหว่างสหรัฐ-ญี่ปุ่น
ความร่วมมือระหว่างสหรัฐฯ-ญี่ปุ่น:ไม่ว่า ผลการเลือกตั้งจะออกมาอย่างไร ทั้งสองประเทศยังยืนยันแนวทางประสานงานด้านนโยบายอัตราแลกเปลี่ยนอย่างใกล้ชิด
สถานการณ์ตะวันออกกลางและน้ำมัน:ความเสียหายต่อเรือบรรทุกน้ำมันในหุบเขาฮอร์มุซ และการเจรจาทางการทูตควบคู่ไปด้วย ส่งผลให้ราคาน้ำมันล่วงลงมากกว่า 3% จากแรงคาดหวังต่อการเจรจา
การปรับฐานหุ้น AI:การรายงานผลประกอบการของอินเทล (ร่วงประมาณ 28.6%) เป็นจุดเริ่มต้นให้การลงทุนใน AI ส่งผ่านไปทั่วตลาดเทคโนโลยีชีวภาพ
ความกังวลทางการคลังของฝรั่งเศส:บริษัทจัดอันดับ Fitch ปรับมุมมองหนี้ของฝรั่งเศสเป็น “ลบ” และ EUR/USD ปรับตัวลงสู่ระดับต่ำสุดในรอบ 17 เดือน
ภาวะธุรกิจจีน:PMI ภาคผลิตภาคเอกชนของ RatingDog ในเดือนตุลาคมอยู่ที่ 52.0 ยังขยายตัว แต่ลดลงเล็กน้อย
เครดิตจากธนาคารกลางหลักและข้อมูลเศรษฐกิจมากมาย:RBA, BOE และข้อมูลการจ้างงานสหรัฐในสัปดาห์นี้ยังคงเป็นช่วงเวลาที่ตลาดระมัดระวังสูงสุด
บทที่ 2: ปัจจัยภายในประเทศญี่ปุ่น —
คำกล่าวของรัฐมนตรีการคลังคางายะและสถานะของดอลลาร์เยน/หุ้นญี่ปุ่น
ตลาดโตเกียวดอลลาร์-เยนอยู่ในระดับปลาย 157 เยน โดยมีคำกล่าวเตือนจากเจ้าหน้าที่ระดับสูงของรัฐที่จำกัดขอบเขตการเคลื่อนไหวของตลาดอย่างเข้มงวด
1. แท้จริงแล้วความหมายของคำพูดเตือนจากรัฐมนตรีการคลังคางายะ
วันที่ 2 พฤศจิกายน รัฐมนตรีการคลังคางายะ ซากุระ ได้แถลงเกี่ยวกับตลาดอัตราแลกเปลี่ยนดังนี้
“จะตอบสนองต่อความผันผุลมหรือไม่เป็นระเบียบ”
“จะดำเนินการเมื่อมีก Clip เก็งกำไรสูง”
“จะหารือและประสานงานกับทางการสหรัฐต่อไป”
“จากระดับ 1 ดอลลาร์ ที่เกิน 160 เยน สภาพแวดล้อมตลาดเมื่อเทียบกับตอนนี้ดีขึ้น”
นอกจากนี้ รายงานของรอยเตอร์ระบุว่า “ไม่เปลี่ยนแปลงนโยบายการเงินระหว่างสหรัฐ-ญี่ปุ่น ไม่ว่า ผลการเลือกตั้งกลางจะเป็นอย่างไร”
คำกล่าวนี้ไม่ได้เป็นเพียงการเข้าประชาสัมพันธ์ อย่างไร้สาระ แต่ชี้ให้เห็นว่า “ในระหว่างช่วงสำคัญก่อนการเลือกตั้งของสหรัฐ กันยายนภาคใต้ที่ญี่ปุ่น-สหรัฐ อธิบายถึงการร่วมมือเหนือการขายเงินเยนเพื่อห้ามการเก็งกำไร” ในช่วงที่เงินดอลลาร์ยังคงแนวโน้มขาขึ้นในช่วง 157-158 เยน ความเสี่ยงของการลดลงอย่างกะทันหันทและการระวังในการแทรกแทรงยังคงมีอยู่
2. แนวโน้มของหุ้นญี่ปุ่น: กระทบจากการปรับฐานหุ้นเทคโนโลยีของสหรัฐ
การซื้อขายหุ้นโตเกียวเมื่อวันที่ 2 พฤศจิกายน ดัชนี Nikkei ย้ายลงมาประมาณ 62,714 เยน (ลดลงประมาณ 0.9% จากวันทำการก่อนหน้า)
หุ้นที่ลดลงมาก:กลุ่ม Sumitomo Mitsui Financial Group, SoftBank Group, Recruit และอื่นๆ
สัปดาห์ที่แล้ว ตลาดหุ้นสหรัฐมีการร่วงลงของหุ้น AI และชิ้นส่วนเซมิคอนดักเตอร์ (อินเทล -28.6%, ดัชนีหุ้นเซมิคอนดักเตอร์ -ประมาณ 7.2%) ซึ่งเป็นแรงกดดันต่อหุ้นเทคโนโลยีหลักในตลาดโตเกียวเช่นกัน ทำให้บรรยากาศเป็นแบบ Risk-off
บทที่ 3: วันที่ทดสอบสูงสุดของสัปดาห์――
การเลือกตั้งกลางสหรัฐ-สหรัฐอเมริกา (3 พฤศจิกายน) โครงสร้างและผลกระทบต่อตลาด
การลงคะแนนเสียงในเวลาสหรัฐวันที่ 3 พฤศจิกายน ซึ่งเป็นจุดสำคัญในการกำหนดความสามารถในการดำเนินนโยบายของรัฐบาลทรัมป์ในช่วงหลังของวาระ เป็นเหตุการณ์การเมืองที่ยิ่งใหญ่ที่สุด
【สถานการณ์ล่วงหน้าของการเลือกตั้งกลางสหรัฐ】
・สภาผู้แทนราษฎร (435 ที่นั่ง): มีแนวโน้มที่พรรคเดโมแครตจะกลับมาครองเสียงข้างมาก
・วุฒิสภา (100 ที่นั่ง): การแข่งขันที่ท้าทายระหว่างพรรครีพับลิกันและเดโมแครตอย่างเป็นประวัติศาสตร์
3 แนวทางผลการเลือกตั้งและกระทบต่อหุ้นตลาด
สถานการณ์ A (สภาสภาฯ เดโมแครตกลับมาครองเสียง / วุฒิสภาแข่งขันเดโมแครต-รีพับลิกัน):
ผลกระทบ:เกิดความขัดแย้งทางกฎหมายในอาณาเขตทำให้โครงการนโยบายทางการคลังที่ใหญ่และมาตรการลดหย่อนภาษีเพิ่มเติมรวมถึงการขยายงบประมาณถูกจำกัดอย่างรุนแรง
อัตราดอกเบี้ย/อัตราแลกเปลี่ยน:ความกังวลเรื่องการออกตราสารหนี้สหรัฐเพิ่มสูงเกินไปหายไปทำให้อัตราผลตอบแทนพันธบัตรระยะยาวสหรัฐลดลง ดอลลาร์มีแรงกดดันให้อ่อนค่าลง (แนวโน้มดอลลาร์/เยนอาจฉุดลง)
สถานการณ์ B (ทั้งสภาผู้แทนราษฎรและวุฒิสภาเดโมแครตควบคุม):
ผลกระทบ:อำนาจในการดำเนินนโยบายของรัฐบาลจำกัดลงอย่างมาก ความคาดหวังในการขยายงบประมาณลดลง ราคาหุ้นสหรัฐมีความไม่แน่นอนสูงขึ้น
อัตราดอกเบี้ย/อัตราแลกเปลี่ยน:อัตราผลตอบแทนพันธบัตรระยะยาวอาจลดลง และการขายดอลลาร์/การซื้อเยนอาจถูกกระตุ้น ทำให้ความเสี่ยงของการลดค่าของดอลลาร์เพิ่มขึ้น
สถานการณ์ C (วุฒิสภาและสภาผู้แทนราษฎรยังคงควบคุมโดย GOP):
ผลกระทบ:ความต่อเนื่องในการดำเนินนโยบายของทรัมป์เพิ่มขึ้น ความคาดหวังในการลดหย่อนภาษีและนโยบายการคลังจะยังคงอยู่
อัตราดอกเบี้ย/อัตราแลกเปลี่ยน:ความกังวลเรื่องขาดทุนการคลังและอุปทานตราสารหนี้จะกลับมา หากอัตราดอกเบี้ยระยะยาวสหรัฐสูงขึ้น จะสนับสนุนการซื้อดอลลาร์ (การขับเคลื่อนขึ้นของดอลลาร์/ดอลลาร์เยน)
อินพุทในการดำเนินนโยบาย AI และเซมิคอนดักเตอร์
หนึ่งในประเด็นรณรงค์คือการพิจารณาเรื่องการควบคุมการลงทุนในโครงสร้างพื้นฐาน AI หากพรรคเดโมแครตมีอิทธิพลในสภา คดีที่จะควบคุมการใช้พลังงานศูนย์ข้อมูลและการติดตาม/ควบคุมบริษัทที่เกี่ยวข้องกับ AI อาจเข้มงวดขึ้น ทำให้หุ้นเซมิคอนดักเตอร์สหรัฐอย่าง NVIDIA และหุ้นเกี่ยวกับการผลิตอุปกรณ์เซมิคอนดักเตอร์ในญี่ปุ่นมีความผันผวนสูงขึ้น
บทที่ 4: สถานการณ์สหรัฐฯ แนวโน้มอัตราดอกเบี้ย FRB และ
ดัชนีเศรษฐกิจสำคัญ
ตลาดสหรัฐฯ มีการปะทะกันระหว่างการร่วงของหุ้นเทคโนโลยีและการประกาศข้อมูลเศรษฐกิจมหภาค
1. ความกังวลเกี่ยวกับการคืนทุนจากหุ้น AI
การลดลงอย่างมากของผลประกอบการอินเทลในช่วงสุดสัปดาห์ที่แล้ว ( -28.6% ) และ Nasdaq ที่ลดลงประมาณ -2.86% ไม่ใช่เพียงเรื่องความผิดพลาดของบริษัทเดียว แต่สื่อถึงการเริ่มต้นในการประเมินการคืนทุนที่เข้มงวดของการลงทุนด้าน AI“การลงทุนในอุปกรณ์ที่เกี่ยวกับ AI ที่มีมูลค่าทางการเงินสูงมากอย่างไร จะสร้างกระแสเงินสดและกำไรเมื่อไร”สู่การปรับมูลค่าพื้นฐานของบริษัททั้งหมดและสภาพแวดล้อมความเสี่ยงสำหรับสินทรัพย์เสี่ยง
2. อัตราดอกเบี้ยของ US Treasuries และข้อมูลเศรษฐกิจสัปดาห์นี้
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ 10 ปี: ประมาณ 4.94%
อัตราดอกเบี้ยจริงของ 10 ปีสหรัฐ: ประมาณ 2.60%
ดัชนีค่าเงินดอลลาร์ (DXY): ประมาณ 101.88
แม้ว่าโดยรวมตลาดหุ้นจะปรับฐานและมีการซื้อพันธบัตรเพื่อให้ผลตอบแทนลดลงในบางส่วน แต่รากฐานความคาดการณ์ในการคุมเข้มนโยบายการเงินและการขึ้นดอกเบี้ยของ FOMC ในเดือนธันวาคมยังคงลึกอยู่
【ข้อมูลเศรษฐกิจสหรัฐที่สำคัญสุดสัปดาห์นี้ (เวลาญี่ปุ่น)】
・2 พฤศจิกายน 23:00 - ดัชนีความเชื่อมั่นภาคการผลิต ISM เดือนตุลาคม
・4 พฤศจิกายน 22:15 - การจ้างงาน ADP เดือนตุลาคม
・4 พฤศจิกายน 24:00 - ดัชนี ISM ภาคบริการเดือนตุลาคม
・6 พฤศจิกายน 22:30 - การจ้างงานสหรัฐเดือนตุลาคม
(ผู้ที่ไม่ได้อยู่ภาคเกษตรกร: จำนวนการจ้างงานเพิ่มขึ้น 56,000 ตำแหน่ง อัตราการว่างงาน 4.2% และเงินเดือนเฉลี่ยเดือนก่อนหน้า +0.3%)
โดยเฉพาะการจ้างงานสหรัฐในวันที่ 6 พฤศจิกายน จะเป็นข้อมูลที่จะกำหนดทิศทางการเดินหน้าโครงการของ FRB หากตลาดเห็นแรงงานที่แข็งแกร่ง จะทำให้คาดว่าอัตราดอกเบี้ยมีแนวโน้มสูงขึ้น นำไปสู่การซื้อดอลลาร์ แต่หากข้อมูลอ่อนแอจะทำให้ราคาพันธบัตรลดลงและการขายดอลลาร์ขยายตัว
บทที่ 5: ภาวะระหว่างประเทศ ความเสี่ยงในตะวันออกกลาง และตลาดน้ำมันโครง
“ความไม่สมดุล”
สถานการณ์ในตะวันออกกลางมีความซับซ้อนอย่างยิ่ง ทั้งด้านความตึงเครียดทางทหารและการเจราทางการทูตที่เกิดขึ้นพร้อมกัน
1. ความเสียหายต่อเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซและคาดหวังด้านการทูต
ความเสียหายต่อเรือบรรทุกน้ำมัน:กองกำลังปฏิวัติอิหร่านระบุว่ามีเรือบรรทุกน้ำมันสองลำเกิดเพลิงไหม้จากการปะทุจากอุปกรณ์ใส่ระเบิด และการโจมตีเรือ LNG ของกาตาร์ก็ถูกพิจารณาว่าเป็นปัญหา ความปลอดภัยของการเดินทางทางทะเลจึงตกอยู่ในภาวะจริง
ราคาน้ำมันทรงตัวร่วงลง:ในทางกลับกัน ข่าวการเจรจาระหว่างสหรัฐ-อิหร่านที่นำโดยกาตาร์สำหรับบรรเทาความตึงเครียดและเตรียมเปิดการเจรจาด้านนิวเคลียร์และประเด็นระดับภูมิภาค ทำให้ราคาน้ำมันร่วงลงมากกว่า 3% จากระดับสูงโดยรวมในช่วงสัปดาห์
2. จุดสังเกตเกี่ยวกับความสัมพันธ์ระหว่างน้ำมันและอัตราแลกเปลี่ยน
ราคาน้ำมันที่ลดลงโดยปกติจะช่วยลดความกังวลต่อเงินเฟ้อเป็น “การอ่อนค่าของดอลลาร์และการคงเสถียรของเงินเฟ้อในระดับต่ำ” แต่เมื่อมีความขัดแย้งทางทะเลในช่องแคบฮอร์มุซ ข่าวยังระบุว่า ความคาดหวังทางการทูตยังไม่สามารถกวาดล้างความเสี่ยงตะวันออกกลางได้ทั้งหมด หากเกิดการปะทะทางทหารโดยบังเอิญ ราคาน้ำมันอาจพุ่งขึ้นอย่างฉับพลัน ทำให้เสี่ยงต่อการปรับประมาณการนโยบายการเงินในหลายประเทศ
บทที่ 6: สถานการณ์ยุโรป สหราชอาณาจักร และทิศทางสกุลเงินหลัก
ตลาดยุโรปโดยรวมกำลังเผชิญกับปัญหางบประมาณและนโยบายการเงินที่ทำให้สกุลเงินแต่ละตัวอยู่ในการกดดัน
1. ปัญหางบประมาณฝรั่งเศสและการอ่อนค่าของยูโร
บริษัทจัดอันดับ Fitch ปรับมุมมองเครดิตฝรั่งเศสจาก “มีเสถียรภาพ” เป็น “ลบ”
ผลลัพธ์ ยูโรดอลลาร์ (EUR/USD) ร่วงลงไปที่ประมาณ1.1159 ดอลลาร์ อยู่ในระดับต่ำสุดในรอบ 17 เดือน
การลดลงของการขาดดุลการคลังและความไม่มั่นคงทางการเมืองภายในยุโรปเป็นแรงกดดันต่อราคาพันธบัตรของประเทศยุโรป ซึ่งทำให้การกระจายอัตราผลตอบแทนระหว่างเยอรมันและฝรั่งเศสขยายออกเป็นแรงกดดันต่อแนวโน้มของยูโรต่อเนื่อง
2. สหราชอาณาจักร: ความสนใจในนโยบายดอกเบี้ยของ BOE
ปอนด์อังกฤษอยู่ที่ประมาณ 1.3387 ดอลลาร์
เหตุการณ์สำคัญของสัปดาห์นี้คือการประกาศอัตราดอกเบี้ยเงินกู้ของ Bank of England (BOE) ในวันอังคารที่ 5 พฤศจิกายน โดยตลาดคาดว่าอัตราดอกเบี้ยจะถูกปรับขึ้นเป็น 4.00% แนวโน้มการขึ้นดอกเบี้ยและแนวโน้มการดำเนินมาตรการคุมเข้มต่อไปจะเป็นทิศทางหลักของตลาดปอนด์
บทที่ 7: วิเคราะห์โครงสร้างของตลาดอัตราแลกเปลี่ยนและคู่เงินหลัก
ระดับเงินตราหลัก ณ เช้าวันที่ 2 พฤศจิกายน
USD/JPY :157.78 เยน (แนวโน้มเยนอ่อน ค่านิยมดอลลาร์แข็ง)
EUR/USD :1.1159 ดอลลาร์ (ยูโรอ่อน)
GBP/USD :1.3387 ดอลลาร์ (ทรงตัว)
AUD/USD :0.7033 ดอลลาร์ (รอ RBA)
ดัชนีดอลลาร์ :101.94
จุดสังเกตเชิงปฏิบัติสำหรับแต่ละสกุลเงิน
USD/JPY (ดอลลาร์-เยน):อัตราดอกเบี้ยสหรัฐสูงเป็นปัจจัยหนุน ด้านการแทรกแซงของรัฐบาลญี่ปุ่นและความเสี่ยงด้านการลดลงของอัตราดอกเบี้ยในการเลือกตั้งกลางสหรัฐทำให้มีประเด็นกดดันสำหรับการปรับขึ้นของดอลลาร์อยู่ตลอดเวลาและไม่ควรซื้อในจังหวะที่อ่อนแอเพียงอย่างเดียว
AUD/JPY (ออดอล-เยน):การประกาศอัตราดอกเบี้ย RBA ในวันที่ 3 พฤศจิกายน (คาดว่าเพิ่มขึ้นเป็น 4.85%) เป็นจุดสนใจสูงสุด หากตัดสินใจขึ้นดอกเบี้ยอย่างแข็งแกร่งจะเป็นข่าวดีต่อออสเตรเลียดอลลาร์ แต่หากการปรับฐานจากตลาดหุ้นสหรัฐกดดันความเสี่ยง (หุ้นลง-เยนซื้อ) ต้องระวัง
สกุลเงินที่มีอัตราดอกเบี้ยสูงกว่า (เช่น เปโซเม็กซิโก เยนตุรกี):ยังมีโอกาสทำกำไรจาก Carry Trade หากผลการเลือกตั้งกลางสหรัฐและการร่วงของหุ้นสหรัฐทำให้เงินทุนในตลาดเกิดการถ่ายออกจากตลาดเกิดใหม่อย่างรวดเร็ว ความเสี่ยงของความผิดพลาดด้านอัตราแลกเปลี่ยนและสคริปต์จุดนี้อาจทำให้กำไรจากสวอปหายไป ควรให้ความสำคัญกับการจัดการมาร์จิ้นอย่างสูงสุด
บทที่ 8: เหตุการณ์เศรษฐกิจที่สำคัญในสัปดาห์นี้และปฏิทิน (2–6 พฤศจิกายน)
【กำหนดการสัปดาห์นี้ (เวลา 일본)
・2 พฤศจิกายน 24:00 - ดัชนี ISM การManufacturing เดือนตุลาคม
・3 พฤศจิกายน 12:30 - ธนาคารแห่งออสเตรเลีย (RBA) ประกาศอัตราดอกเบี้ย
・3 พฤศจิกายน วันอังคาร - วันเลือกตั้งกลางสหรัฐ
・4 พฤศจิกายน เช้า - ผลการนับคะแนนเลือกตั้งกลางสหรัฐ
・4 พฤศจิกายน 22:15 - การจ้างงาน ADP เดือนตุลาคม
・4 พฤศจิกายน 24:00 - ISM Non-Manufacturing เดือนตุลาคม
・5 พฤศจิกายน 21:00 - BOE อัตราดอกเบี้ยนโยบาย
・5 พฤศจิกายน 23:50 - บทสรุปคณะกรรมการนโยบายการเงินของ BOJ
・6 พฤศจิกายน 22:30 - การจ้างงานสหรัฐ (Nonfarm payrolls และอัตราการว่างงาน)
บทที่ 9: แนวทางตลาดสัปดาห์นี้และข้อสรุปรวม
รวมข้อมูลมหภาคทั้งหมดจนถึงตอนนี้เข้าด้วยกันอย่างเหตุผลและจะสรุปการตัดสินใจโดยรวมที่คาดการณ์ไว้สำหรับสัปดาห์นี้
สถานการณ์ความเสี่ยงที่ควรเฝ้าระวัง
สิ่งที่ควรระวังคือ “หากการเลือกตั้งกลางสหรัฐมีเดโมแครตควบคุมสภาฯ (ร่วมถึงการควบคุมทั้งสองสภา) และอัตราดอกเบี้ยระยะยาวของสหรัฐลดลงอย่างรวดเร็ว พร้อมกับการเฝ้าระวังการแทรกแซงของรัฐบาลญี่ปุ่นและการแทรกแซงด้วยกระสุนจริงอยู่ในระดับสูงสุด” ในกรณีนี้ ดอลลาร์-เยนจะเผชิญกับแรงกดดันทั้งสองด้านคือแนวโน้มอัตราดอกเบี้ยลดลงมากและการแทรกแซงของรัฐบาล ทำให้การปรับฐานอาจดำเนินไปอย่างรวดเร็วกว่าแผนที่คาดไว้
ในทางตรงกันข้าม หาก GOP ยังคงควบคุมสภา รวมถึงรายงานการจ้างงานสหรัฐที่แข็งแกร่งกว่าความคาดหมาย ตลาดอาจเห็นแนวโน้มดอลลาร์-เยนฟื้นตัวอีกครั้ง
หลักในการเทรดจริง
สัปดาห์นี้ไม่ควรตัดสินใจทิศทางด้วยเพียงดัชนีเทคนิคเดียวหรือข้อมูลเศรษฐกิจเดี่ยวๆ ที่อาจชี้นำผิด
การนับผลการนับคะแนนเลือกตั้งกลางสหรัฐ (4 พฤศจิกายน วันพุธ) และการตอบสนองจริงของอัตราผลตอบแทนพันธบัตรสหรัฐ 10 ปี และดัชนีดอลลาร์ควรตรวจสอบเป็นอันดับแรก
ความระมัดระวังต่อคำพูดและการแทรกแทรงจริงจากคางายะและผู้ว่าการรัฐอื่นๆควรจำไว้เสมอ หลีกเลี่ยงการตามซื้อในระดับราคาสูง
การจ้างงานสหรัฐวันที่ 6 พฤศจิกายนจนถึงบอร์ดจะต้องมีการบริหารเงินทุนอย่างเข้มงวด (รักษาอัตรามาร์จิ้น) เพื่อรับมือกับความผันผวน
ในช่วงที่ความไม่แน่นอนถึงระดับสูงสุดในสัปดาห์นี้ ให้ยึดกฎ “รักษาทุน ปกป้องการอยู่รอดของตลาด” แทนการเร่งกำไร
หากทำประโยชน์ได้บ้าง โปรดติดตามและกดไลค์ที่ด้านล่างของหน้าจอเพื่อเป็นกำลังใจในการอัปเดต
เวอร์ชันทดลองใช้ฟรี TrendPulse Pro:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
เวอร์ชันทดลองใช้ฟรี TrendPulse Pro AI:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
เวอร์ชันทดลองใช้ฟรี QuickScalp AI:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
เครื่องมือวิเคราะห์ตลาดที่ถูกกำจัดอารมณ์และมีกลยุทธ์การลงทุนที่ชัดเจน เพื่อการคาดการณ์ตลาดที่แม่นยำ
รายละเอียดฟังก์ชันและตรรกะการออกแบบมีให้ดูบนแต่ละหน้าแสดงสินค้า
? [หน้าผลิตภัณฑ์ GogoJungle]