คาด GDP ของญี่ปุ่นจะร่วงลงไปอยู่อันดับที่ 6 ของโลกภายในปี 2027 บริษัทมีผลกำไรเพิ่มขึ้น แต่ประชาชนยังไม่ร่ำรวยขึ้นหรือไม่?
บทความนี้ถูกโพสต์เมื่อวันที่ 16 ตุลาคม 2026=>บทความที่เกี่ยวข้องล่าสุด?
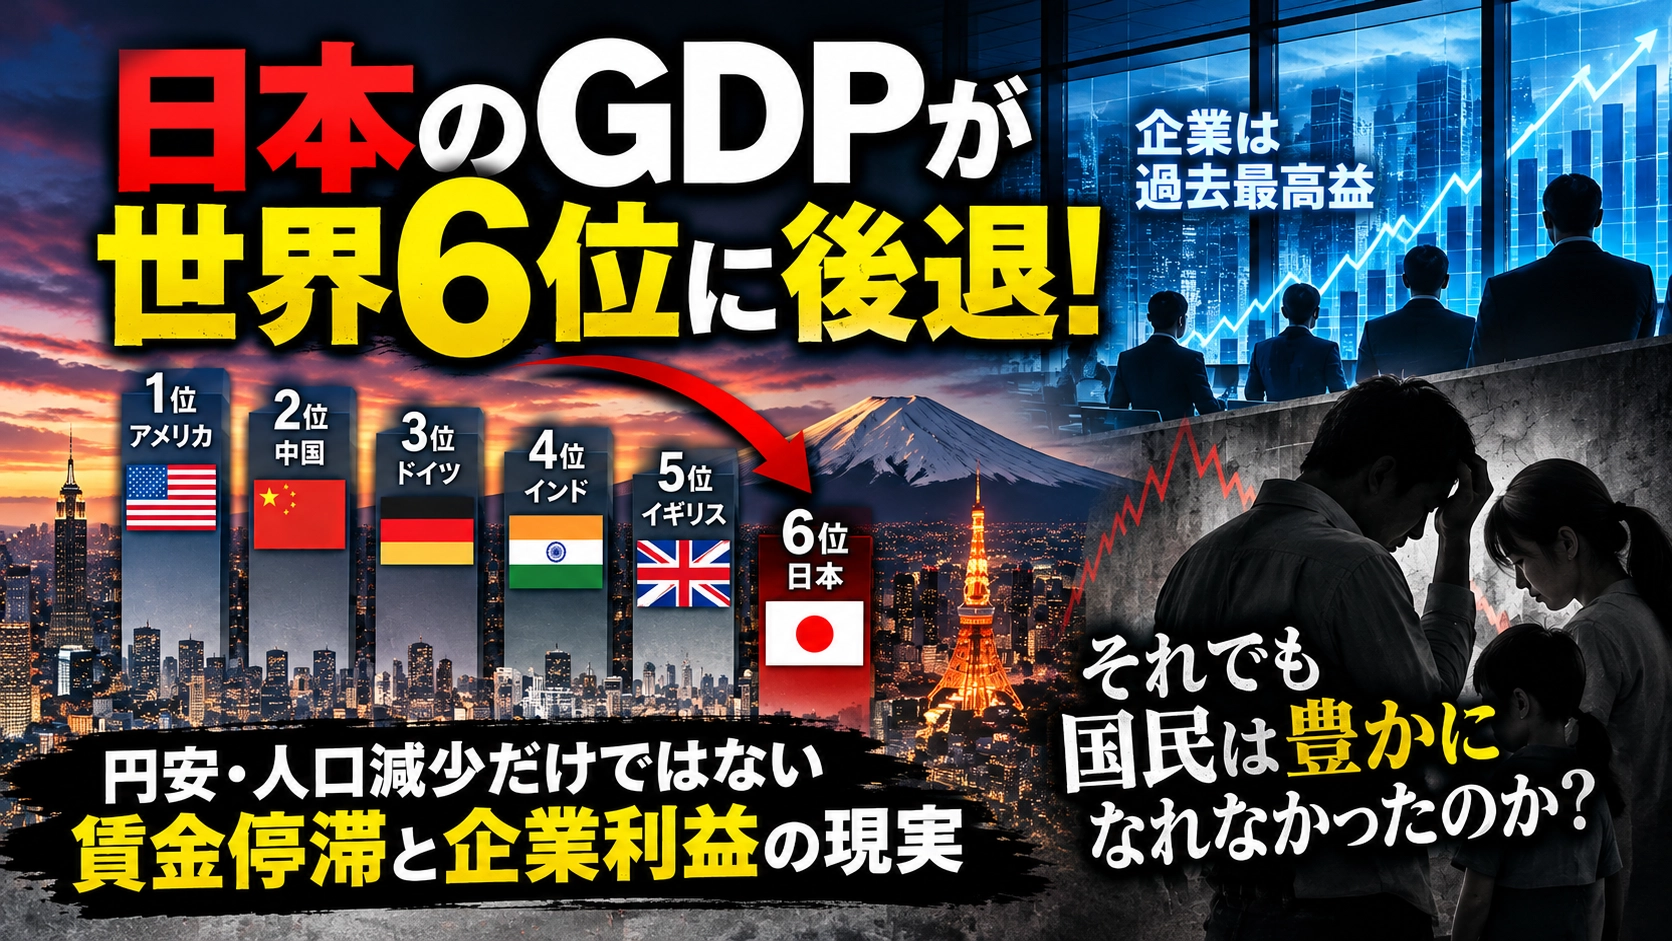
โดยภาพรวม IMF (กองทุนการเงินระหว่างประเทศ) คาดว่า GDP นามธรรมของญี่ปุ่นจะลดอันดับลงมาเป็นอันดับที่ 6 ของโลกในปี 2027 ปัจจุบันอยู่อันดับที่ 4 ของโลก ญี่ปุ่นเคยมีอันดับที่ 2 ของโลก แล้วเกิดอะไรขึ้นกับเศรษฐกิจของประเทศนี้กันแน่
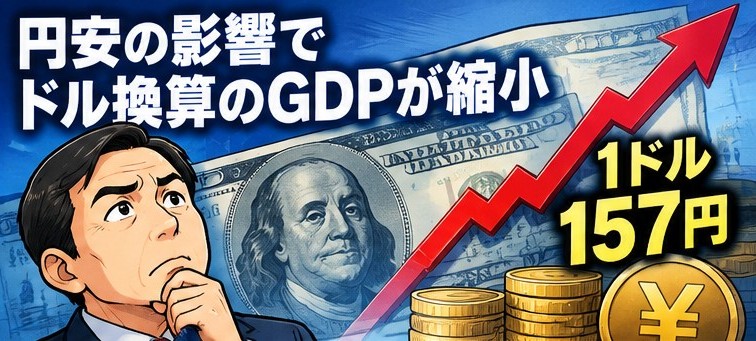
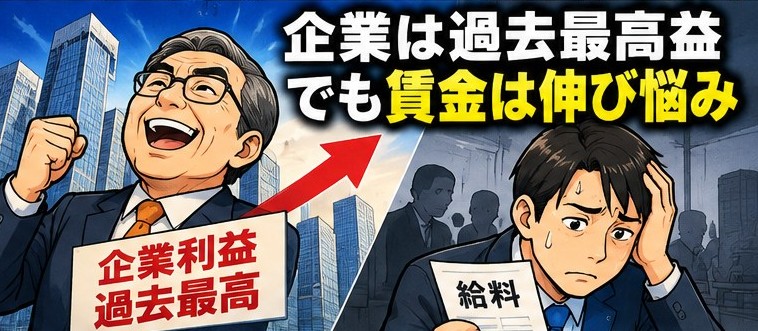
ค่าเงินเยนที่อ่อนลง จำนวนประชากรที่ลดลง และการเติบโตที่ต่ำเป็นปัจจัยหลัก อย่างไรก็ตาม สามารถอธิบายด้วยสิ่งเหล่านี้ได้ทั้งหมดหรือไม่ ในขณะที่รายได้ของธุรกิจปรับตัวดีขึ้น แต่ค่าแรงที่เติบโตช้ากลับเป็นปัญหามานาน
เศรษฐกิจเคลื่อนไหว แต่ความรู้สึกมั่งคั่งที่เกิดขึ้นจริงๆ ยังไม่มากนัก อย่างไรก็ตาม ในระยะนี้ก็มีการเคลื่อนไหวที่แตกต่างกันออกไปบ้าง

?ปะทุนโลกที่ 6 สั่นสะเทือน! แต่ลำดับไม่ใช่เสถียรเพียงอย่างเดียว
ในแนวโน้มเศรษฐกิจโลกล่าสุดของ IMF GDP นามธรรมของญี่ปุ่นในปี 2027 อยู่ที่ 4.4676 ล้านล้านดอลลาร์สหรัฐ ต่ำกว่าอินเดีย 4.5211 ล้านล้านดอลลาร์ สหราชอาณาจักร 4.4889 ล้านล้านดอลลาร์ และคาดว่าจะลดอันดับลงเป็นอันดับที่ 6
อัตราการเติบโตคาดว่าเป็น 0.7% ทั้งในปี 2026 และ 2027(แหล่งที่มา: IMF World Economic Outlook (ตุลาคม 2026), Jiji Press, Xinhua News)
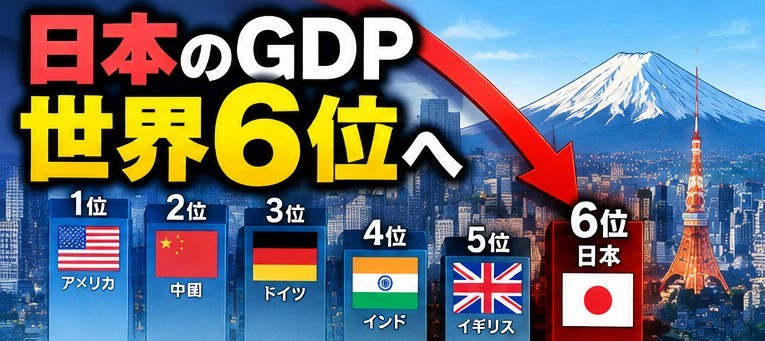
สิ่งที่ควรให้ความสนใจคือความแตกต่างที่น้อยมาก ความแตกต่างระหว่างญี่ปุ่นกับสหราชอาณาจักรอยู่ที่ประมาณ 0.5% และความต่างกับอินเดียก็เพียงแค่ประมาณ 1.2% ในการคิดคำนวณด้วยดอลลาร์สหรัฐ ผลกระทบจากค่าเงินอ่อนทำให้การเปลี่ยนอันดับอาจเกิดขึ้นได้ง่ายมาก
การลดอันดับไม่ได้หมายความว่าระดับชีวิตของชาวญี่ปุ่นจะลดลงโดยตรง
ในทางกลับกัน ด้วยการลดลงของประชากร ผู้กำลังแรงงานและผู้บริโภคจึงลดลง ตลาดภายในประเทศอาจหดตัวอย่างมีโครงสร้าง ญี่ปุ่นที่มีประชากรลดลงจะต้องเผชิญกับการปรับตัวหรือลดขนาดต่อไปหรือไม่
?บริษัทมีกำไรเพิ่ม แต่ประชาชนยังไม่มั่งคั่งพอ?
ตลอด 30 ปีที่ผ่านมา บริษัทญี่ปุ่นมุ่งเน้นการคืนผลตอบแทนให้ผู้ถือหุ้นและค่าตอบแทนของผู้บริหารที่สูงขึ้น ขณะที่ค่าแรงของพนักงานก็เติบโตช้า และการจ้างงานแบบไม่มั่นคงก็เพิ่มขึ้น ทำให้ความรู้สึกว่าเป็น \"ชนชั้นประชากรส่วนรวม\" ลดลงอย่างไม่ใช่เรื่องแปลกสำหรับหลายคน
ถึงแม้ธุรกิจจะมีกำไร แต่ถ้ากำไรนั้นไม่ไหลกลับไปสู่ค่าแรงหรือการลงทุนภายในประเทศเพียงพอแล้ว ค่าแรงที่เพิ่มขึ้นก็ยังไม่ทำให้ครอบครัวมีอำนาจซื้อสูงขึ้น การบริโภคที่ไม่เติบโตทำให้ยอดขายของบริษัทไม่เติบโต และเศรษฐกิจโดยรวมก็ชะลอตัว
ขณะนี้ รายได้ของบริษัทอยู่ในระดับดี ดังกรณีตัวอย่างจากสถิติองค์กรบริษัทในสินค้าทั้งหมด (ไม่รวมการเงิน) ในไตรมาสเมษายน-มิถุนายน ปี 2026 กำไรจากการดำเนินงานเพิ่มขึ้น 24.6% เมื่อเทียบปีต่อปี ถือเป็นไตรมาสที่ห้าติดต่อกันที่มีกำไรเพิ่มขึ้น
อย่างไรก็ตาม สิ่งที่อยู่ในส่วนที่เพิ่มขึ้นนี้ต้องระวังด้วย เหตุที่ส่วนแบ่งกำไรส่วนใหญ่มาจากการปันผลจากบริษัทยักษ์ใหญ่ต่างประเทศมากขึ้นในกลุ่มการผลิตที่มีมากขึ้น ซึ่งเป็นแรงหนุนหนึ่งการที่กำไรจะเพิ่มขึ้นไม่ได้หมายความว่ากำลังในการสร้างรายได้ภายในประเทศจะเพิ่มขึ้นโดยตรง
?สัญญาณความเปลี่ยนแปลงเริ่มปรากฏในค่าจ้างและรายได้
ค่าแรงมีสัญญาณที่ดีขึ้น กระทรวงสาธารณสุขและแรงงานได้เผยข้อมูลในวันที่ 7 ตุลาคม จากการสำรวจ工资การทำงานรายเดือน (ข้อมูลเดือนสิงหาคม) พบว่าแรงงานโดยปรับค่าครองชีพจริงเพิ่มขึ้น 1.5% เมื่อเทียบกับปีก่อน เป็นการยืนในทิศทางบวกติดต่อกันถึง 8 เดือน
ยิ่งไปกว่านั้น ค่าแรงค่าตอบแทนของผู้จ้างงานจริงสำหรับช่วงเดือนเมษายน-มิถุนายน 2026 อยู่ที่ 289.3 ล้านล้านเยน ต่อปี ซึ่งสูงกว่าในช่วงแดงช่วงก่อนโควิดที่ 288.1 ล้านล้านเยนเล็กน้อย
ใช้เวลาประมาณ 7 ปี จนกลับมาสู่ระดับก่อนโควิดอันเป็นรูปเป็นร่าง
อย่างไรก็ตาม มีจุดที่ต้องพิจารณาอย่างรอบคอบ ข้อมูลค่าแรงจริงเป็นตัวเลขเบื้องต้น และในการสำรวจเดือนมกราคม 2026 มีการสลับสับเปลี่ยนสถานที่ทำงานขององค์กร ทำให้จำนวนเงินค่าจ้างรวมมีความต่างประมาณ 0.5% ซึ่งระบุไว้จาก: กระทรวงสาธารณสุขและแรงงาน “สำรวจข้อมูลค่าจ้างรายเดือน” กระทรวงการคลัง “สถิติองค์กรธุรกิจ” และマネックス証券
สิ่งนี้ไม่ควรเป็นการเคลื่อนไหวชั่วคราว แต่จะนำไปสู่การขยายการบริโภคของครัวเรือนไหมเป็นโจทย์ถัดไป
?GDP ไม่ใช่ทุกอย่าง ประชาชนควรมีความมั่งคั่งมากกว่า
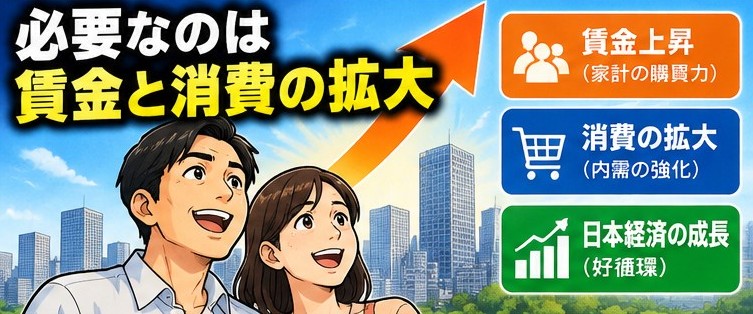
สิ่งที่ญี่ปุ่นต้องการไม่ใช่เพียงการกลับไปสู่การจัดอันดับ GDP เท่านั้น
กระบวนการที่บริษัทเติบโต ผลลัพธ์ที่เกิดขึ้นกับค่าแรง การบริโภคที่เพิ่มขึ้น และการเติบโตของบริษัทเป็นวัฎจักรที่สร้างความมั่นคงให้กับเศรษฐกิจ
ถึงแม้การลดลงของประชากรจะยังคงมีอยู่ แต่ถ้าพลังการซื้อของแต่ละบุคคลสูงขึ้นและภายในประเทศขยายตัวมากกว่าที่ประชากรลดลง เศรษฐกิจก็ยังมีศักยภาพอยู่
นักลงทุนและผู้ค้ากำลังมองหาว่าไม่ใช่แค่กำไรของบริษัทเท่านั้น แต่ยังรวมถึงความฟื้นตัวของค่าแรงและการบริโภคด้วย ซึ่งอาจเป็นกุญแจสำคัญในการมองเห็นการเติบโตถัดไปของเศรษฐกิจญี่ปุ่น