
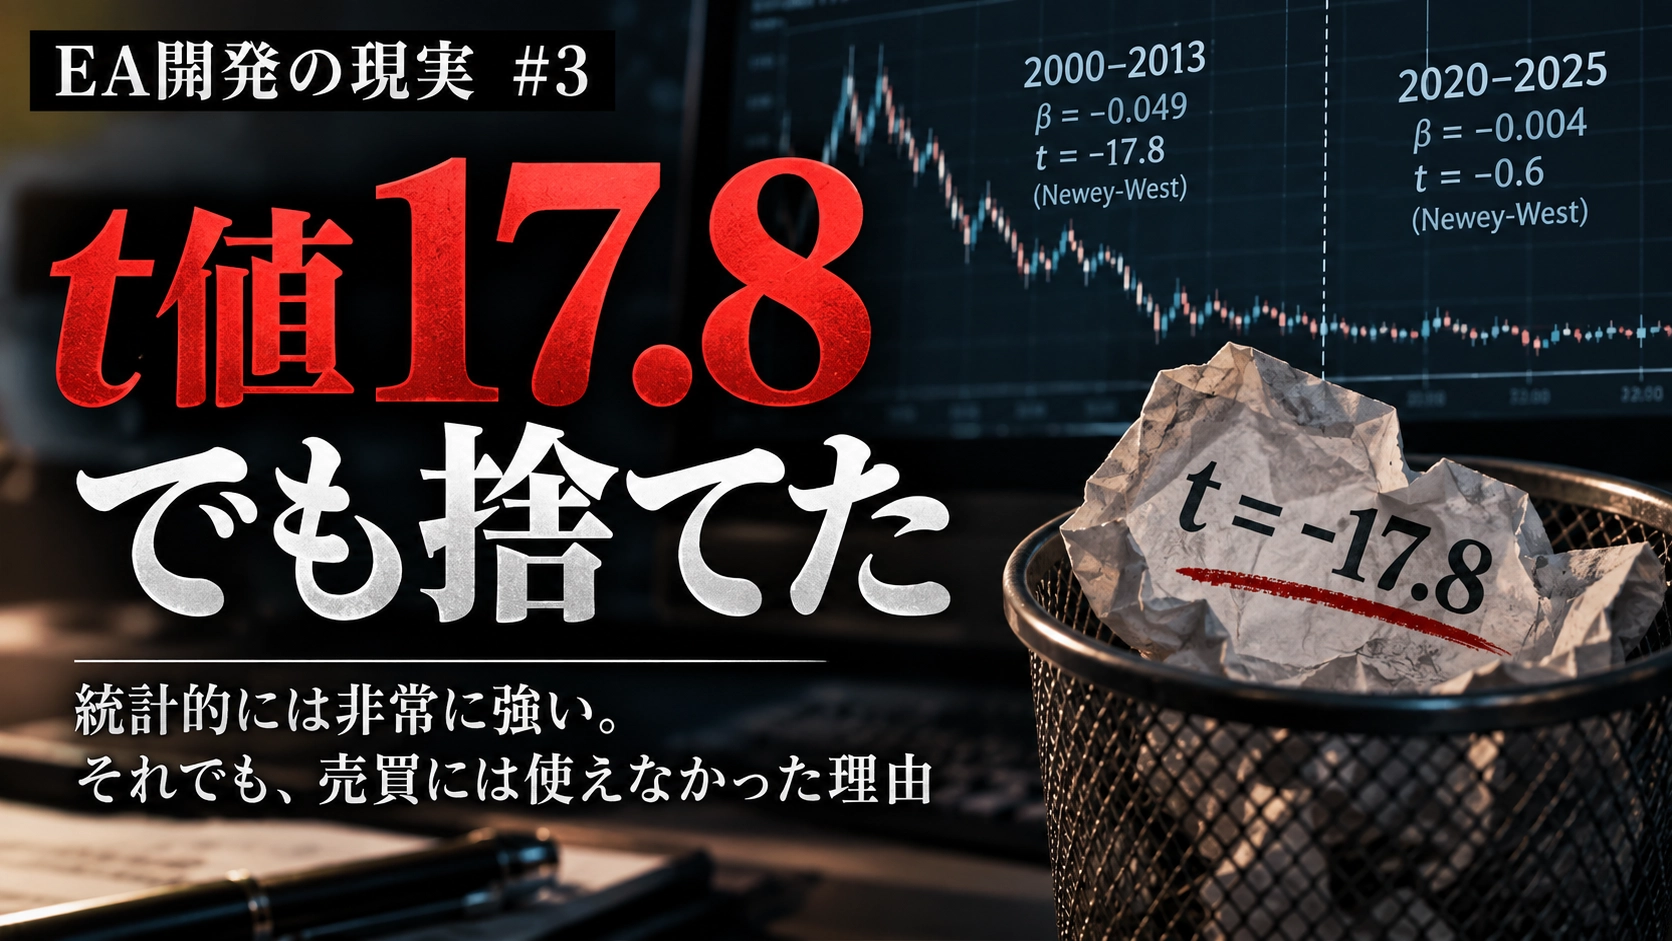
ค่า t 17.8 ก็ยังทิ้งไป
# t値17.8แม้จะทิ้งไป ก็ยังมีประเด็นอยู่ “มีประสิทธิผลทางสถิติ” และ “สามารถซื้อขายได้” ไม่เทียบกัน
มีบางกรณีที่กล่าวถึงในบทความครั้งที่ 1 เพียงเล็กน้อย
ใน USDJPY สมัยก่อนสามารถยืนยันได้ค่อนข้างชัดเจน แต่ในช่วงหลังๆ แทบหายไป และยิ่งไปกว่านั้นไม่ถึงกับมีต้นทุนการซื้อขายสูงมากนัก
**กรณีนี้ที่ได้พูดถึงในครั้งที่ 1 สักเล็กน้อย จะเขียนละเอียดในครั้งนี้**
ระหว่างการตรวจสอบ
**t = −17.8**
มีค่าที่ค่อนข้างใหญ่เกิดขึ้น
และนี่ไม่ใช่ตัวเลขที่คำนวณด้วยความคลาดเคลื่อนมาตรฐานแบบธรรมดา
**ค่าที่คำนวณด้วยวิธี Newey-West ที่ปรับอธิบายอัตลักษณ์ข้อมูลเอง (-self-correlation) แล้ว**
ถึงกระนั้นสุดท้ายฉันก็ยังคิดว่า
**ไม่ได้นำสมมุตินี้ไปใช้เป็นกลยุทธ์การซื้อขาย**
เหตุผลคือ
**การมีอยู่ทางสถิติไม่เท่ากับการทำเงินจริง**
---
## ทดลองสมมติฐานที่มาจากงานเขียนในตลาดจริงยืนยันได้
การทดสอบทำโดย
ขึ้นอยู่กับสภาพของการเปลี่ยนแปลงราคา ความผันผวนในระยะสั้นจะกลับทิศทางยากขึ้นหรือตามลำดับ
เป็นสมมติฐานประเภทนี้
ไม่เชื่อทันทีจากไอเดียที่ได้จากบทความหรือการวิจัย แต่ย้ายเข้าสู่ข้อมูลตลาดที่ใช้งานจริงและตรวจสอบ
สิ่งที่อยากเห็นคือ
- มีอยู่จริงหรือไม่
- ถึงยุคสมัยจะเปลี่ยนไปยังคงอยู่หรือไม่
- มากกว่าโคสต์ในการซื้อขายจริงหรือไม่
สามจุดนี้
“เพราะอยู่ในบทความจึงจะชนะ”
ไม่ใช่
เราจะตรวจสอบจนถึงจุดที่ใช้งานได้จริงในตลาด
---
## ในสมัยก่อน USDJPY เด่นมาก
เมื่อดูข้อมูล USDJPY
ในช่วงปี 2000 ถึง 2013
**β = −0.049**
**t = −17.8**
ผลลัพธ์ออกมา
(ที่มา: `design_A1_vol_regime_reversal_20260902.md:384`)
ค่าต่างๆ นี้คือ
**ค่าที่คำนวณด้วย Newey-West (ปรับ Self-correlation ด้วย Bartlett, lag=10)**
เพราะมีการเลื่อนหน้าต่าง 10 นาทีมาซ้อนทับกัน การสังเกตที่ติดกันจึงไม่อิสระอย่างสมบูรณ์
แม้พิจารณาผลกระทบนี้แล้ว ก็พบผลลัพธ์ที่ค่อนข้างแข็งแกร่งในทางประวัติศาสตร์
นั่นคือ
“ไม่ได้เป็นเพียงเพราะมองข้อมูลติดกันว่าเป็นอิสระ แล้วทำให้ t ค่าใหญ่ผิดปกติ”
ไม่ใช่ตัวเลขแบบนั้น
จนถึงตอนนี้ ถือเป็นผลลัพธ์ที่ดีสำหรับสมมติฐาน
---
## อย่างไรก็ตาม ล่าสุดหายไปแทบหมด
เมื่อดูเหตุการณ์ในแต่ละยุค จะเห็นสภาพความเปลี่ยนแปลง
ตั้งแต่ 2020 ถึง 2025
**β = −0.004**
**t = −0.6**
ลดลงจนถึงระดับนี้
(ที่มา: `design_A1_vol_regime_reversal_20260902.md:384`)
ปรากฏการณ์ที่เคยรุนแรงมากในอดีต
ขณะนี้แทบไม่พบ
สิ่งนี้เป็นปัญหาสำคัญในการทดสอบการซื้อขายอัตโนมัติ
เมื่อสรุปทั้งหมดเป็นตัวเลขเดียว จะมีว่า
**ยุคที่แข็งแกร่งในอดีตปกปิดยุคที่อ่อนในปัจจุบัน**
บางครั้ง
ดังนั้นฉันจึง
“ไม่ใช่แค่ดูว่ามีผลอย่างไรในระยะยาว”
แต่
**ดูว่า effect นั้นยังมีอยู่ถึงปัจจุบันหรือไม่**
ด้วย
---
## “เมื่อก่อนมันจริง แต่ตอนนี้ไม่ใช่เหตุผลในการชนะ”
ผลลัพธ์นี้ไม่ใช่เรื่องว่าเหตุการณ์ในอดีตทั้งหมดเป็นของปลอม
ตรงกันข้าม
2000 ถึง 2013 มีความเป็นไปได้ที่มันอยู่ในรูปแบบที่ชัดเจน
แต่
**สิ่งที่เคยมีจริงในอดีตกับการที่สามารถซื้อขายได้ในขณะนี้เป็นคนละเรื่องกัน**
ในตลาดนั้น
ผู้เข้าร่วม สภาพคล่อง ค่าใช้จ่ายในการซื้อขาย อัลกอริทึม โครงสร้างตลาด ฯลฯ
เปลี่ยนแปลงไปตามเวลา
ด้วยเหตุนี้
ปรากฏการณ์ที่เคยแข็งแรงอาจไม่ยังคงความแข็งแรงดังเดิมในอนาคต
---
## ยิ่งมีปัญหาอีกข้อหนึ่ง ผลกระทบยังเล็กมาก
อย่างไรก็ตามเหตุผลที่ปิดกรอบสมมติฐานนี้ไม่ใช่แค่เพราะอ่อนลงในช่วงล่าสุด
ยังมีปัญหาที่ชัดเจนมากกว่า
แม้ในช่วงที่แข็งแกร่งที่สุดในประวัติศาสตร์
เมื่อแปลงค่าการกลับตัวที่คาดการณ์เป็นค่าเปลี่ยนแปลงจริง จะได้
**ประมาณ 0.15〜0.3 pip**
ในทางกลับกัน สเปรดจริงที่สังเกตได้คือ
**ประมาณ 0.2〜1.0 pip**
(ที่มา:`design_A1_vol_regime_reversal_20260902.md:390`)
นี่คือความจริงที่ค่อนข้างโหดร้าย
**ค่าที่สามารถทำนายได้เองกลับมีค่าผลตอบแทนในการเทรดเท่ากับหรือต่ำกว่าต้นทุนการเทรด**
นั่นคือเหตุผล
---
## แม้ว่าจะถูกต้องทางสถิติ แต่เมื่อตลาดเทรดจะหายไป
นี่คือส่วนที่ฉันอยากเขียนมากที่สุดในครั้งนี้
สมมติว่า
“การเคลื่อนไหวครั้งถัดไปมีแนวโน้มสะท้อนกลับเล็กน้อยโดยเฉลี่ย”
แม้จะเป็นจริงทางสถิติ
หากค่าการเปลี่ยนแปลงนั้นมากกว่าค่าต้นทุนการซื้อขาย จะไม่สามารถใช้งานในการซื้อขายได้
พูดให้ชัดขึ้น
**แม้จะพยากรณ์อนาคตได้บ้าง แต่การซื้อขายทำให้แพ้**
เป็นไปได้
สิ่งที่จำเป็นสำหรับการซื้อขายอัตโนมัติคือ
ไม่ใช่เพียงการทำนายได้เท่านั้น
สิ่งที่จำเป็นคือ
**ความสามารถในการทำนายค่าเปลี่ยนแปลงที่สูงกว่าค่าฝืดในการซื้อขายอย่างเพียงพอ**
หากไม่ถึงจุดนั้น
โมเดลสถิติแม้จะน่าสนใจ แต่ก็ไม่สามารถนำมาใช้เป็นกลยุทธ์การซื้อขายได้
---
## t-value ที่สูงไม่เท่ากับกำไรที่สูง
เมื่อ t-value สูง หลายคนอาจคิดว่า
“ปรากฏการณ์นี้รุนแรงมากใช่ไหม?”
อย่างไรก็ดี t-value ไม่ใช่ตัวบ่งชี้กำไรจริงๆ
พูดง่ายๆ คือ
**ค่าที่ประมาณผลกระทบเทียบกับความคลาดเคลื่อนที่ประมาณว่าใหญ่ขนาดไหน**
เป็นตัวเลขที่ดู
มีข้อมูลจำนวนมาก และเหตุการณ์เล็กๆ ที่เกิดซ้ำอย่างมั่นคงจะทำให้ t-value ใหญ่ขึ้นได้
กรณีนี้คือกรณีที่เกิดขึ้นจริง
สถิติชัดเจนมาก
แต่ผลเปลี่ยนแปลงต่อการซื้อขายต่อหนึ่งครั้งมีขนาดเล็ก
ดังนั้น
**ต้องแยกคิดว่า “สถิติแข็งแกร่ง” กับ “ประโยชน์ทางเศรษฐกิจใหญ่” ออกจากกัน**
ถึงจะเข้าใจ
---
## ตอนนี้แบ่งการประเมินออกเป็นหลายขั้นตอน
หลังประสบการณ์นี้ ฉันมองกลยุทธ์โดยแยกปัญหาตามขั้นตอนดังนี้
- ความสามารถในการทำนายมีหรือไม่
- ความเข้ากันได้กับส่วนออกจากตำแหน่งมีหรือไม่
- สามารถเอาชนะสเปร็ดได้หรือไม่
- ต้นทุนการถือครองสามารถเอาชนะได้หรือไม่
- ความเหมาะสมในข้อกำหนดผลิตภัณฑ์ของโบรกเกอร์ที่ใช้งานจริงได้หรือไม่
รวมทุกอย่างเข้าไว้ด้วยกัน
“PF สูงก็โอเค”
ไม่ใช่ความคิดที่ถูกต้องทั้งหมด
บางขั้นตอนอาจล้มลงในขั้นถัดไป
กรณีของสมมติฐานนี้คือ
**ปรากฏการณ์ทางธรรมชาติถูกยืนยันทางประวัติศาสตร์**
แต่
**ต่อกลยุทธ์การซื้อขายยังไม่รอด**
เป็นกรณีแบบนี้
---
## ผลลัพธ์ที่ “ศูนย์” ก็มีคุณค่า
ในการทดสอบย้อนหลัง
“สิ่งที่สามารถชนะได้”
มักเป็นผลที่โดดเด่นกว่า
แต่ในความเป็นจริง
**การระบุสิ่งที่ไม่สามารถใช้งานได้ก็มีค่าเช่นกัน**
ด้วย
ครั้งนี้ด้วย
หากดูเฉพาะ t-value แล้วหยุดการตรวจสอบไป
อาจทิ้งสมมติฐานที่มีความหวังไว้อย่างมากได้
แต่
- แบ่งตามยุคสมัย
- ดูขนาดเอฟเฟค
- เปรียบเทียบกับต้นทุนการซื้อขายจริง
เมื่อดำเนินถึงขั้นนั้น
ไม่ได้นำมาใช้ในกลยุทธ์ซื้อขาย
---
## ผลสรุปของตอนนี้
ข้อสรุปของการทดสอบครั้งนี้คือ
**ช่องว่างระหว่าง Edge ทางสถิติกับ Edge ที่สามารถซื้อขายได้ไม่เหมือนกัน**
นั่นคือข้อเท็จจริง
ใน USDJPY สมัยก่อน
แม้ว่าจะปรับความสัมพันธ์ด้วยการแก้ไขอัตลักษณ์ข้อมูล
**t = −17.8**
ผลลัพธ์ที่แข็งแกร่งมากก็ยังปรากฏ
อย่างไรก็ตาม ในช่วงล่าสุดผลกระทบจริงๆ แทบหายไป
และแม้ในช่วงเวลาที่เคยแข็งแกร่งที่สุดในประวัติศาสตร์
ค่าการเปลี่ยนแปลงที่สามารถคาดการณ์ได้ยังไม่มากกว่าค่าใช้จ่ายในการซื้อขายเพียงพอ
เพราะฉะนั้นฉันจึง
**ไม่ใช่การปฏิเสธปรากฏการณ์โดยตรง แต่ปิดใช้งานในฐานะกลยุทธ์การซื้อขาย**
---
## สุดท้าย
ในครั้งที่ 1,
เขียนในประเด็น
ว่า “การสร้าง EA ที่ชนะกับการสร้าง EA ที่น่าเชื่อถือมีความต่างกัน”
ครั้งที่ 2,
เขียนว่า
“เหตุผลที่ทิ้งไปถึงแม้จะมีอัตราชนะ 99.5%”
และในครั้งนี้
“เหตุผลที่ทิ้งไปถึงแม้ t ค่าเท่ากับ 17.8”
เป็น
สิ่งที่สอดคล้องกันสามอย่างคือไม่ตั้งเป้าหมายที่ดีจากตัวเลขที่ออกมา
ไม่ใช่แค่ชนะด้วยอัตราชนะ
ทั้ง PF และ t-value และ
และตัวเลขเหล่านั้นต้องถูกแยกแยะ
ให้ดี
การทดสอบการซื้อขายอัตโนมัติคิดว่าอยู่ได้ในระดับนี้
※บทความนี้ไม่ใช่คำแนะนำให้ซื้อขาย EA หรือสินค้าทางการเงินใดๆ หรือให้คำตัดสินการซื้อขายส่วนบุคคล แค่นำผลการทดสอบและวิธีการทดสอบที่ได้บันทึกไว้