
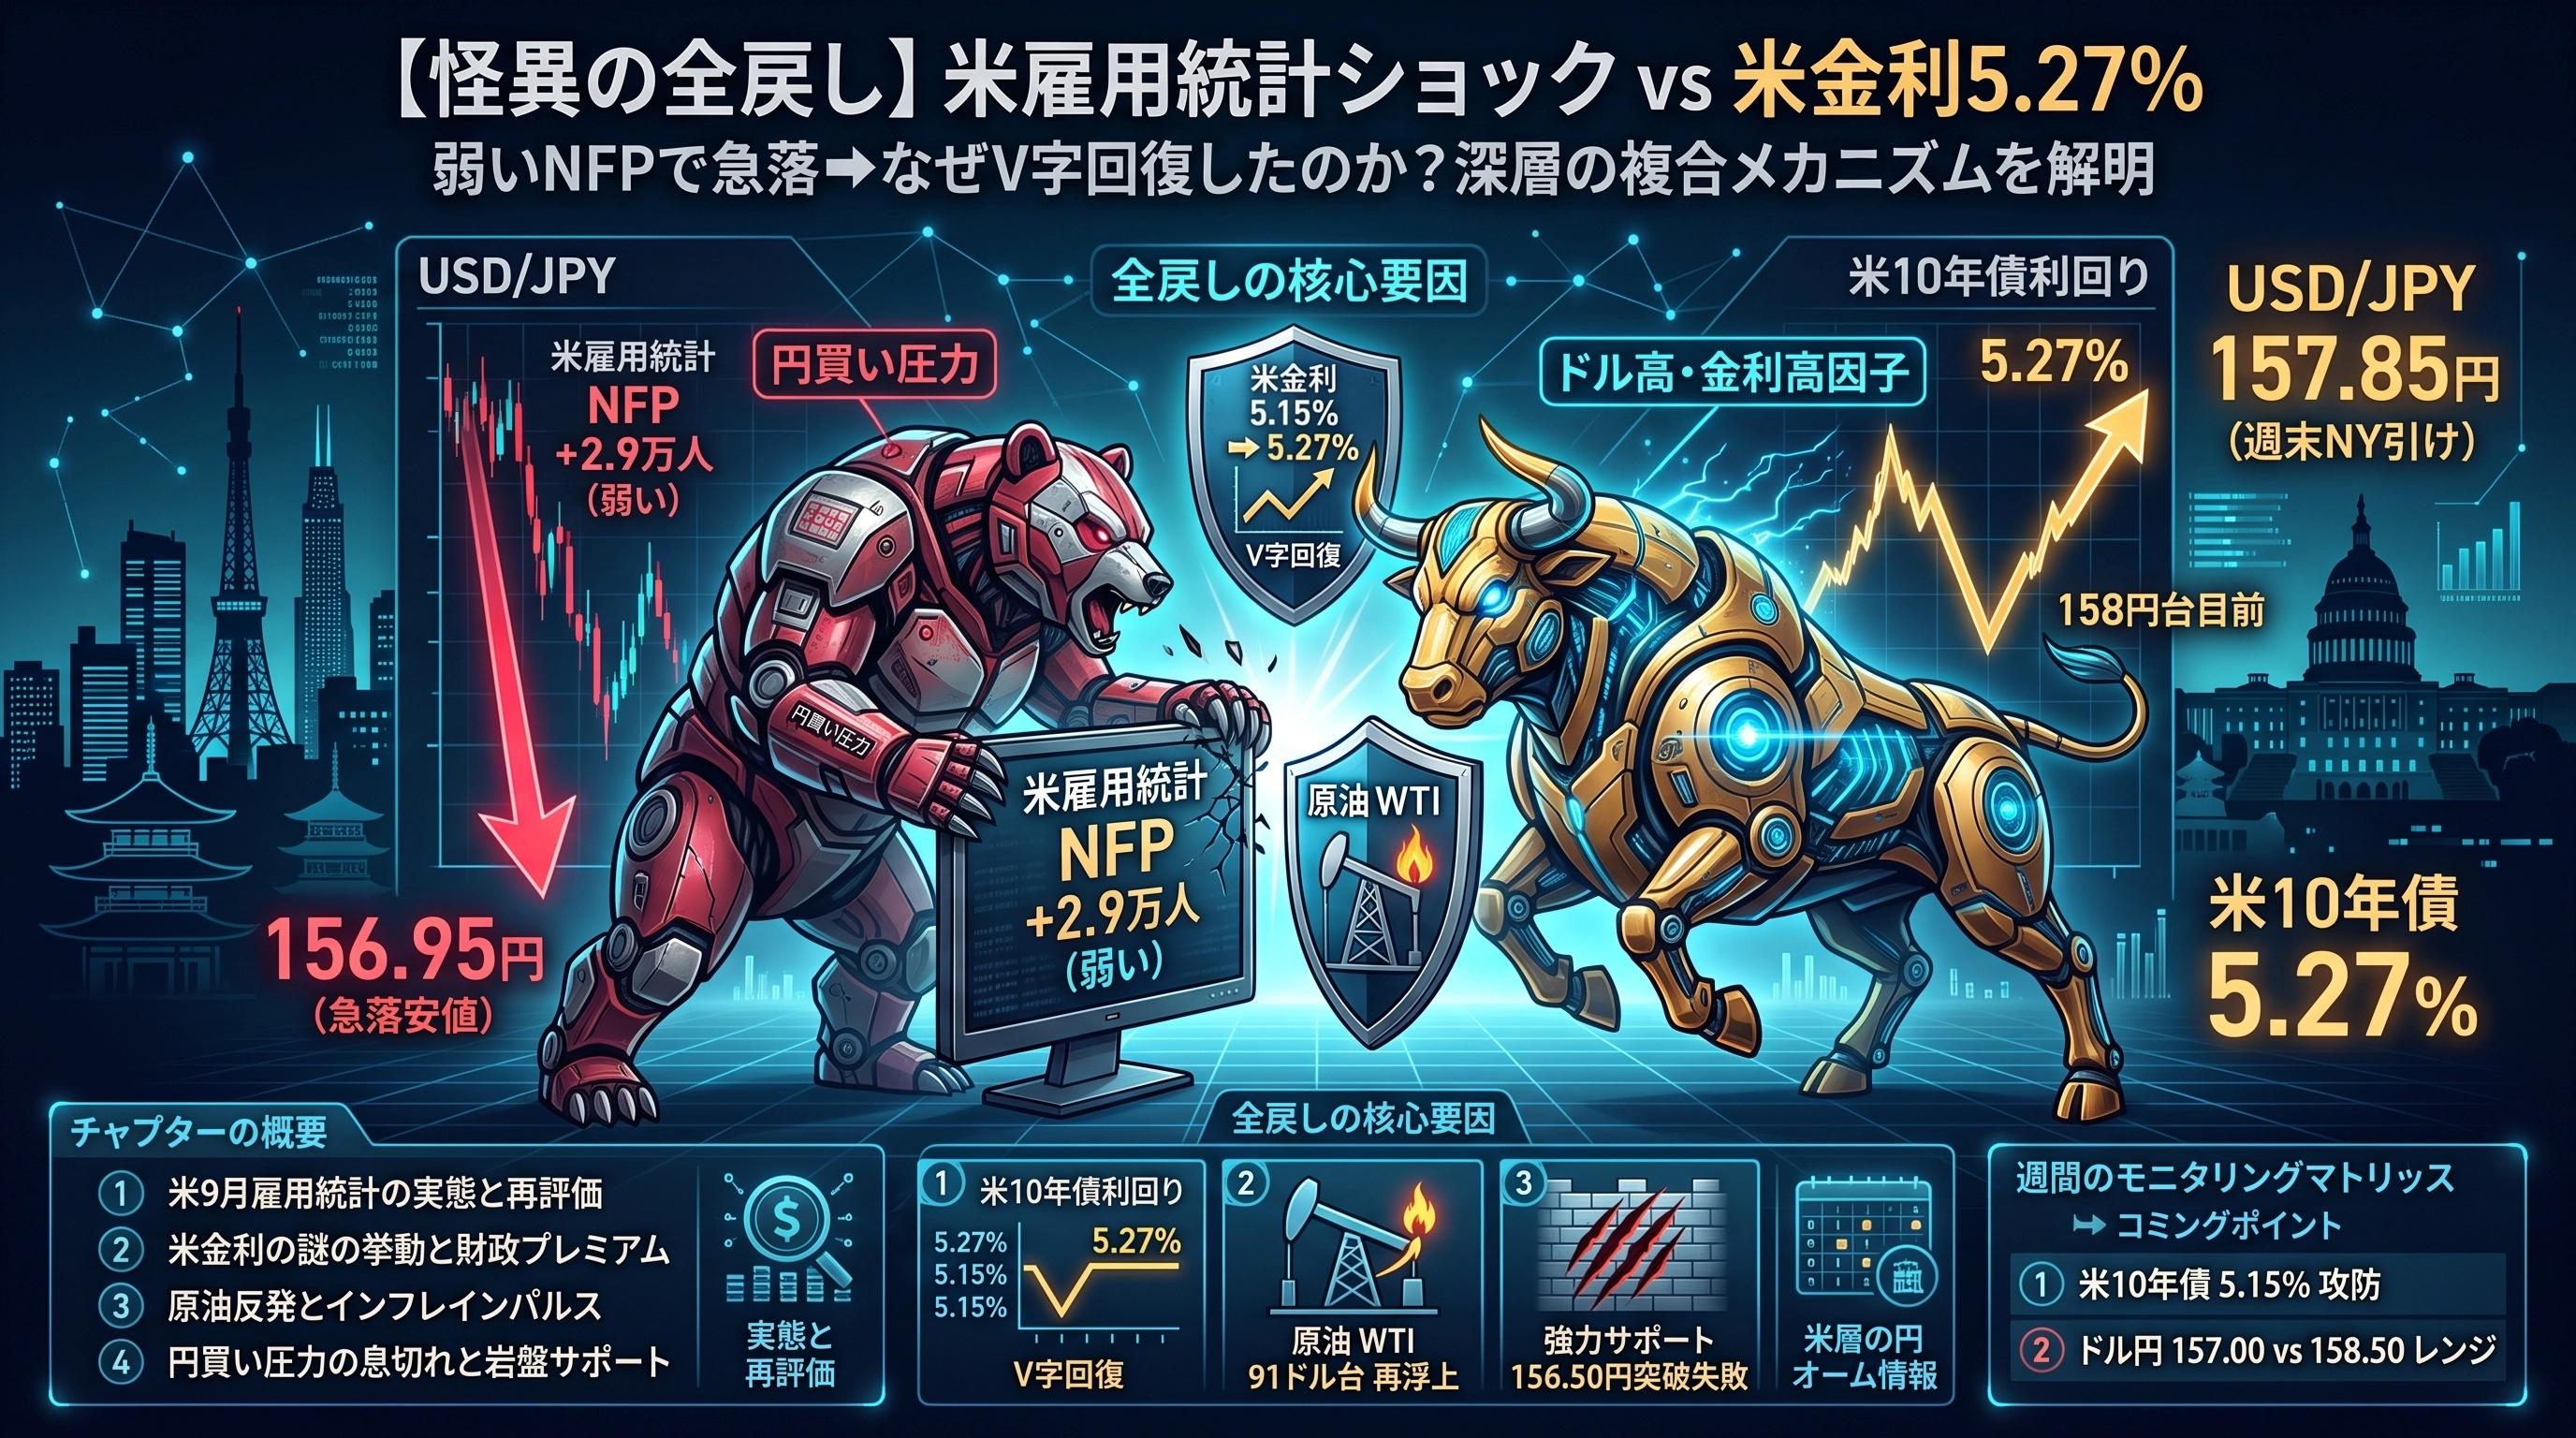
【ความแปลกประหลาดทั้งหมดที่คืนกลับ】สหรัฐเผยข้อมูลจ้างงานร่วงลงอย่างกะทันหันถึง 156.95 เยน ทำไมถึงฟื้นกลับเป็นใกล้ 158 เยนในรูปทรงตัว V? “อัตราดอกเบี้ยระยะยาวของสหรัฐ 5.27% • การฟื้นตัวของน้ำมันดิบ • การซื้อเยนที่หมดแรง” ที่เป็นกลยุทธ์กับดักสุดสัปดาห์ทั้งหม
วันที่ 2 ตุลาคม 2026 ตลาดนิวยอร์ก NY ตลาด ดอลลาร์เยน (USD/JPY) ได้แสดงการผันผวนแบบที่น่าติดตามมากและเป็นปริศนาครั้งหนึ่งอย่างมาก
ในการประกาศข้อมูลการจ้างงานเดือนกันยายนของสหรัฐอเมริกาเวลาญี่ปุ่น 21:30 น. ซึ่งตัวเลข NFP ที่ไม่ใช่ภาคการเกษตรจดไว้ที่ “+29,000 คน” ซึ่งต่ำกว่าคาดหมายมาก ดอลลาร์เยนจึงร่วงลงจากระดับ 158.20 เยนก่อนประกาศถึงกลายเป็นร่วงลงอย่างฉับพลันมากกว่า 1 เยนไปถึง 156.95 เยนภายในไม่กี่สิบนาทีในทันที
อย่างไรก็ตาม ความวุ่นวายที่แท้จริงเกิดขึ้นตั้งแต่นั้น
หลังการร่วงลงอย่างรวดเร็ว มีการซื้อกลับอย่างรุนแรง และเมื่อเวลาดอกเบี้ยเปลี่ยนแปลงราวๆ 157.85 เยน (ใกล้ช่วง NY ปิดวันศุกร์) เกือบย้อนกลับทั้งหมดปิดการซื้อขายโดยมีการฟื้นตัวไปถึงเกือบ 158 เยน
“เหตุใดจึงยังมีความลดลงของการจ้างงานแบบนี้ แต่ทำไมดอลลาร์เยนถึงไม่สามารถยุบตัวลงต่อไปได้?”
“ดัชนีดอลลาร์สหรัฐ (DXY) ยังอ่อนค่าต่อไป ทำไมจึงมีการพุ่งขึ้นของดอลลาร์เยนเท่านั้น?”
“อะไรคือสาเหตุของการฟื้นตัวรุนแรงจาก 156.95 เยนไปสู่ 157.85 เยน?”
หากติดตามแต่ข่าวเชิงผิวเผิน จะไม่เห็นความจริงที่ซ่อนอยู่,“การฟื้นตัวของอัตราดอกเบี้ยระยะยาวสหรัฐ (5.15% ➔ 5.27%)”“การกลับมาของราคาน้ำมัน”“พรีเมียมทางการคลังของสหรัฐ”“และความกดดันในการซื้อเยนที่หมดแรง” กลไมล์ที่ซับซ้อนเหล่านี้จะถูกอธิบายอย่างละเอียดร่วมกับไทม์ไลน์ที่วุ่นวายในสัปดาห์ที่ผ่านมา
บทที่ 1: ตรวจสอบข้อเท็จจริงของข้อมูลการจ้างงานเดือนกันยายนของสหรัฐ
――“อ่อนแอ” ไม่ใช่ความพินาศจริง
ก่อนอื่น เราจะเรียบเรียงข้อมูลเชิงวัตถุของข้อมูลการจ้างงานสหรัฐที่เป็นสาเหตุของการร่วงลง
【สถานการณ์จริงของข้อมูลการจ้างงานเดือนกันยายน (BLS ประกาศ)】
・จำนวนผู้มีงานทำภาคเอกชนนอกภาคการเกษตร(NFP):
+29,000 คน (ตลาดคาด +88,000 ถึง +90,000 / ก่อนหน้า +162,000 เป็น +133,000)
ปรับลดลงในภายหลัง
・การปรับประมาณ2เดือนก่อน (กรกฎาคม-สิงหาคม) :
รวมปรับลดลงอย่างมากถึง -600,000 คน
・อัตราการว่างงาน :4.2%(คาดการณ์ตลาด 4.1% /ก่อนหน้า 4.1%)
・ค่าแรงเฉลี่ยรายเดือน :
+0.1%(คาด +0.3% / ก่อนหน้า +0.3%)
・ค่าแรงเฉลี่ยต่อปี :
+3.0%(คาด +3.1% / ก่อนหน้า +3.1%)
เมื่อเรียงตัวเลขออกมาจะเห็นว่า การลดลงของผู้จ้างงาน การเพิ่มขึ้นของอัตราการว่างงาน การชะลอตัวของอัตราเงินเดือน การปรับลดย้อนหลังของข้อมูล และดูเหมือนว่าเป็น“นิวเคลียร์เชิงลบที่สมบูรณ์แบบ”
เฟดจะไม่สามารถปรับขึ้นอัตราดอกเบี้ยในการประชุมนโยบาย FOMC ตุลาคมได้อย่างแท้จริง ทำให้ตลาดคาดการณ์การเพิ่มอัตราดอกเบี้ยในเดือนตุลาคมลดลงอย่างรวดเร็ว หลังประกาศ ดอลลาร์/เยนร่วงลงไปถึง 156.95 เยน ซึ่งเป็นการตอบสนองเบื้องต้นตามตำราเรียน
ทำไมจึงไม่ถูกมองว่าเป็น“ล่มสลายของเศรษฐกิจสหรัฐ”?
อย่างไรก็ตาม เมื่อกองทุนสถาบันตรวจสอบข้อมูลอย่างละเอียด มุมมองอีกด้านหนึ่งก็ปรากฏ
กลไกของการเพิ่มอัตราการว่างงานที่เลวร้าย:
เหตุที่อัตราการว่างงานย้ายจาก 4.1% ไป 4.2% ไม่ใช่จากการเลิกจ้างจำนวนมาก แต่เกิดจากผู้เข้าร่วมตลาดแรงงานใหม่ที่เริ่มหางานเพิ่มขึ้น
จำนวนผู้ขอรับสวัสดิการว่างงานต่ำ:
จำนวนผู้ขอรับสวัสดิการว่างงานรายใหม่ที่ประกาศเมื่อวันก่อนอยู่ที่ 197,000 ราย ซึ่งอยู่ในระดับต่ำมาก
“Low-Hire, Low-Fire” ได้รับการยึดมั่น:
สถานการณ์ตลาดแรงงานในสหรัฐไม่ได้แสดงถึงการล่มสลาย แต่เป็นการตีความใหม่ว่า“บริษัทระมัดระวังการรับสมัคร แต่พร้อมที่จะไม่เลิกจ้างมากนัก”เป็นสภาวะการปรับตัวที่เรียบง่าย
การประเมินใหม่อย่างเย็นเยือกนี้จุดเป็นกำแพงแรกที่ช่วยหยุดการแพนิกแบบขนานออกไปของดอลลาร์
บทที่ 2: ข้อเท็จจริงของการกลับมาครบในการกลับมา ①――อัตราผลตอบแทนพันธบัตร 10 ปีของสหรัฐ
เหตุผลที่ฟื้นตัวแบบ V จาก 5.15% ➔ 5.27%
รากหงอกที่สำคัญที่สุดและเป็นตัวขับเคลื่อนการผันผวนครั้งนี้คืออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ 10 ปี
การเคลื่อนไหวที่ไม่เป็นเหตุเป็นผลนั่นเอง
【ไทม์ไลน์การเปลี่ยนแปลงอัตราดอกเบี้ยสหรัฐ】
21:30 (หลังข่าวการจ้างงาน):
ความคาดหวังในการขึ้นดอกเบี้ยหมดไปอย่างสมบูรณ์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ 10 ปี ลดลงจาก 5.24% ไปที่ 5.155% และอัตราผลตอบแทนพันธบัตรสหรัฐ 2 ปี ลดลงไปอยู่ในช่วง 4.70% ด้วย ดอลลาร์เยนจึงดิ่งไปที่ 156.95 เยน
22:30 เป็นต้นไป (ตลาด NY เริ่มเปิดอย่างเต็มตัว):
เมื่อการลดลงของอัตราดอกเบี้ยหมดไป ตลาดตราสารหนี้ทั่วโลกกลับมา Sell-off อย่างกว้างขวาง (อัตราผลตอบแทนเพิ่มขึ้น) อัตราผลตอบแทนพันธบัตร 10 ปีของสหรัฐทยอยฟื้นกลับขึ้นไปถึง 5.27% ในช่วงปิดตลาด NY และอัตราผลตอบแทนพันธบัตร 2 ปีสหรัฐกลับมาที่ประมาณ 4.81% สภาพดอกเบี้ยแตกต่างระหว่างญี่ปุ่น-สหรัฐลดลงจนผลักดันให้ดอลลาร์/เยนพุ่งไปที่ 157.85 เยน
ทำไมถึงเกิดอัตราหนี้ที่สูงขึ้นเมื่อการจ้างงานแย่ลง?
อัตราดอกเบี้ยระยะสั้น(2 ปี)มักสะท้อน“นโยบายการเงิน” ของเฟดอย่างชัดเจน ในขณะที่อัตราดอกเบี้ยระยะยาว(10 ปี, 30 ปี)ถูกกำหนดด้วยองค์ประกอบหลายอย่างดังนี้
{อัตราผลตอบแทนพันธบัตร 10 ปีของสหรัฐ} = {มุมมองนโยบายการเงิน} + {คาดการณ์เงินเฟ้อ} + {พรีเมียมการคลัง/อุปทานตราสารหนี้}
หลังข่าวการจ้างงานลดลง อัตราส่วนที่ลดลงคือส่วนของ“มุมมองนโยบายการเงิน” หลังจากนั้น ความเสี่ยงมหภาคต่อไปก็ปรากฏตัวขึ้นอีกครั้งในตลาดพันธบัตร
การฟื้นตัวราคาน้ำมัน:
มีการปล่อยสำรองน้ำมันในกลุ่ม G7 และการระงับการห้ามส่งออกดีเซลของสหรัฐฯ ตามความเป็นไปในตะวันออกกลางทำให้น้ำมันดิบฟื้นตัวและราคาน้ำมัน WTI อยู่ในช่วง 91 ดอลลาร์ สหรัฐฯ/บาร์เรล และ Brent ใกล้ 100 ดอลลาร์ ทำให้แรงกดดันเงินเฟ้อด้านพลังงานยังไม่หายไป
หนี้สาธารณะและความกลัวในการออกตราสารหนี้รัฐบาลสหรัฐ:
แม้การจ้างงานจะชะลอตัวลง แต่แรงกดดันการออกตราสารหนี้ระยะยาวที่สูงมากของรัฐบาลสหรัฐยังคงดำเนินต่อไป “พรีเมียมการคลัง (ทามพรีเมียม)” ที่มีกำลังผลักให้ผลตอบแทนพันธบัตรระยะยาวแตะ 5.27%
“เฟดไม่เร่งการขึ้นดอกเบี้ย” กับ “อัตราดอกเบี้ยระยะยาวในสหรัฐลดลง” ไม่ใช่สิ่งที่ตลาดปัจจุบันเห็นเท่าเทียมกัน การเด้งกลับของดอกเบี้ยนี้ทำให้ผู้ค้ายargar ดอลลาร์/เยนต้องโดนถอดขาออก