【อัตราดอกเบี้ยต่างมิติ 37%】ทำไมตอนนี้ “สวิสฟรังก์/ลิราตุรกี (CHF/TRY)” ถึงเป็นที่สนใจ? แสงและเงาของการฟื้นตัวทางเศรษฐกิจตุรกี และจุดจบการบริหารการลงทุนลิราขยับกับเยน
ณ กันยายน 2026 มีคู่เงินหนึ่งที่กำลังเป็นที่สนใจอย่างเงียบๆ ในตลาดโลก นั่นคือ “ฟรังก์สวิส/ลิราตตุรกี (CHF/TRY)”
ฟรังก์สวิสที่มีอัตราดอกเบี้ยต่ำเป็นพิเศษ (0%) อย่างไม่มีใครเทียบได้ และลิราตตุรกีที่ให้ผลตอบแทนสูงมากด้วยอัตราดอกเบี้ยนโยบายถึง 37% ช่องว่างอัตราดอกเบี้ยจึงถึง 37 จุดเปอร์เซ็นต์จริงๆ
“ลิราตตุรกีไม่ใช่สกุลเงินที่ร่วงลงอย่างต่อเนื่องแบบเดิมแล้วใช่หรือไม่?”
“เบื้องหลังการกระตุ้นในการ Carry Trade ของ CHF/TRY คืออะไร?”
“และมันจะส่งผลกระทบต่อการลงทุนของเราที่ TRY/JPY (ลิราตตุรกี/เยนญี่ปุ่น) อย่างไร?”
ไม่ใช่เพียงข้อดีของอัตราดอกเบี้ยสูงในระดับผิวเผินเท่านั้น แต่ยังต้องวิเคราะห์ความเสี่ยงด้านการเมืองภายใต้รัฐบาลอาร์ดอาน์ อัตราเงินเฟ้อและดอกเบี้ยจริง รวมถึงโครงสร้างผสมของ CHF/TRY เพื่อให้เห็นภาพชัดเจนในเชิงปฏิบัติ
บทที่ 1: CHF/TRY กับ “ปรากฏการณ์ที่เกิดขึ้นตอนนี้”—การฟื้นตัวจากระดับสูงสุด 60
ก่อนอื่นมาติดตามแนวโน้มอัตรา CHF/TRY ล่าสุดกันก่อน
【แนวโน้มล่าสุดของ CHF/TRY (กันยายน 2026)】
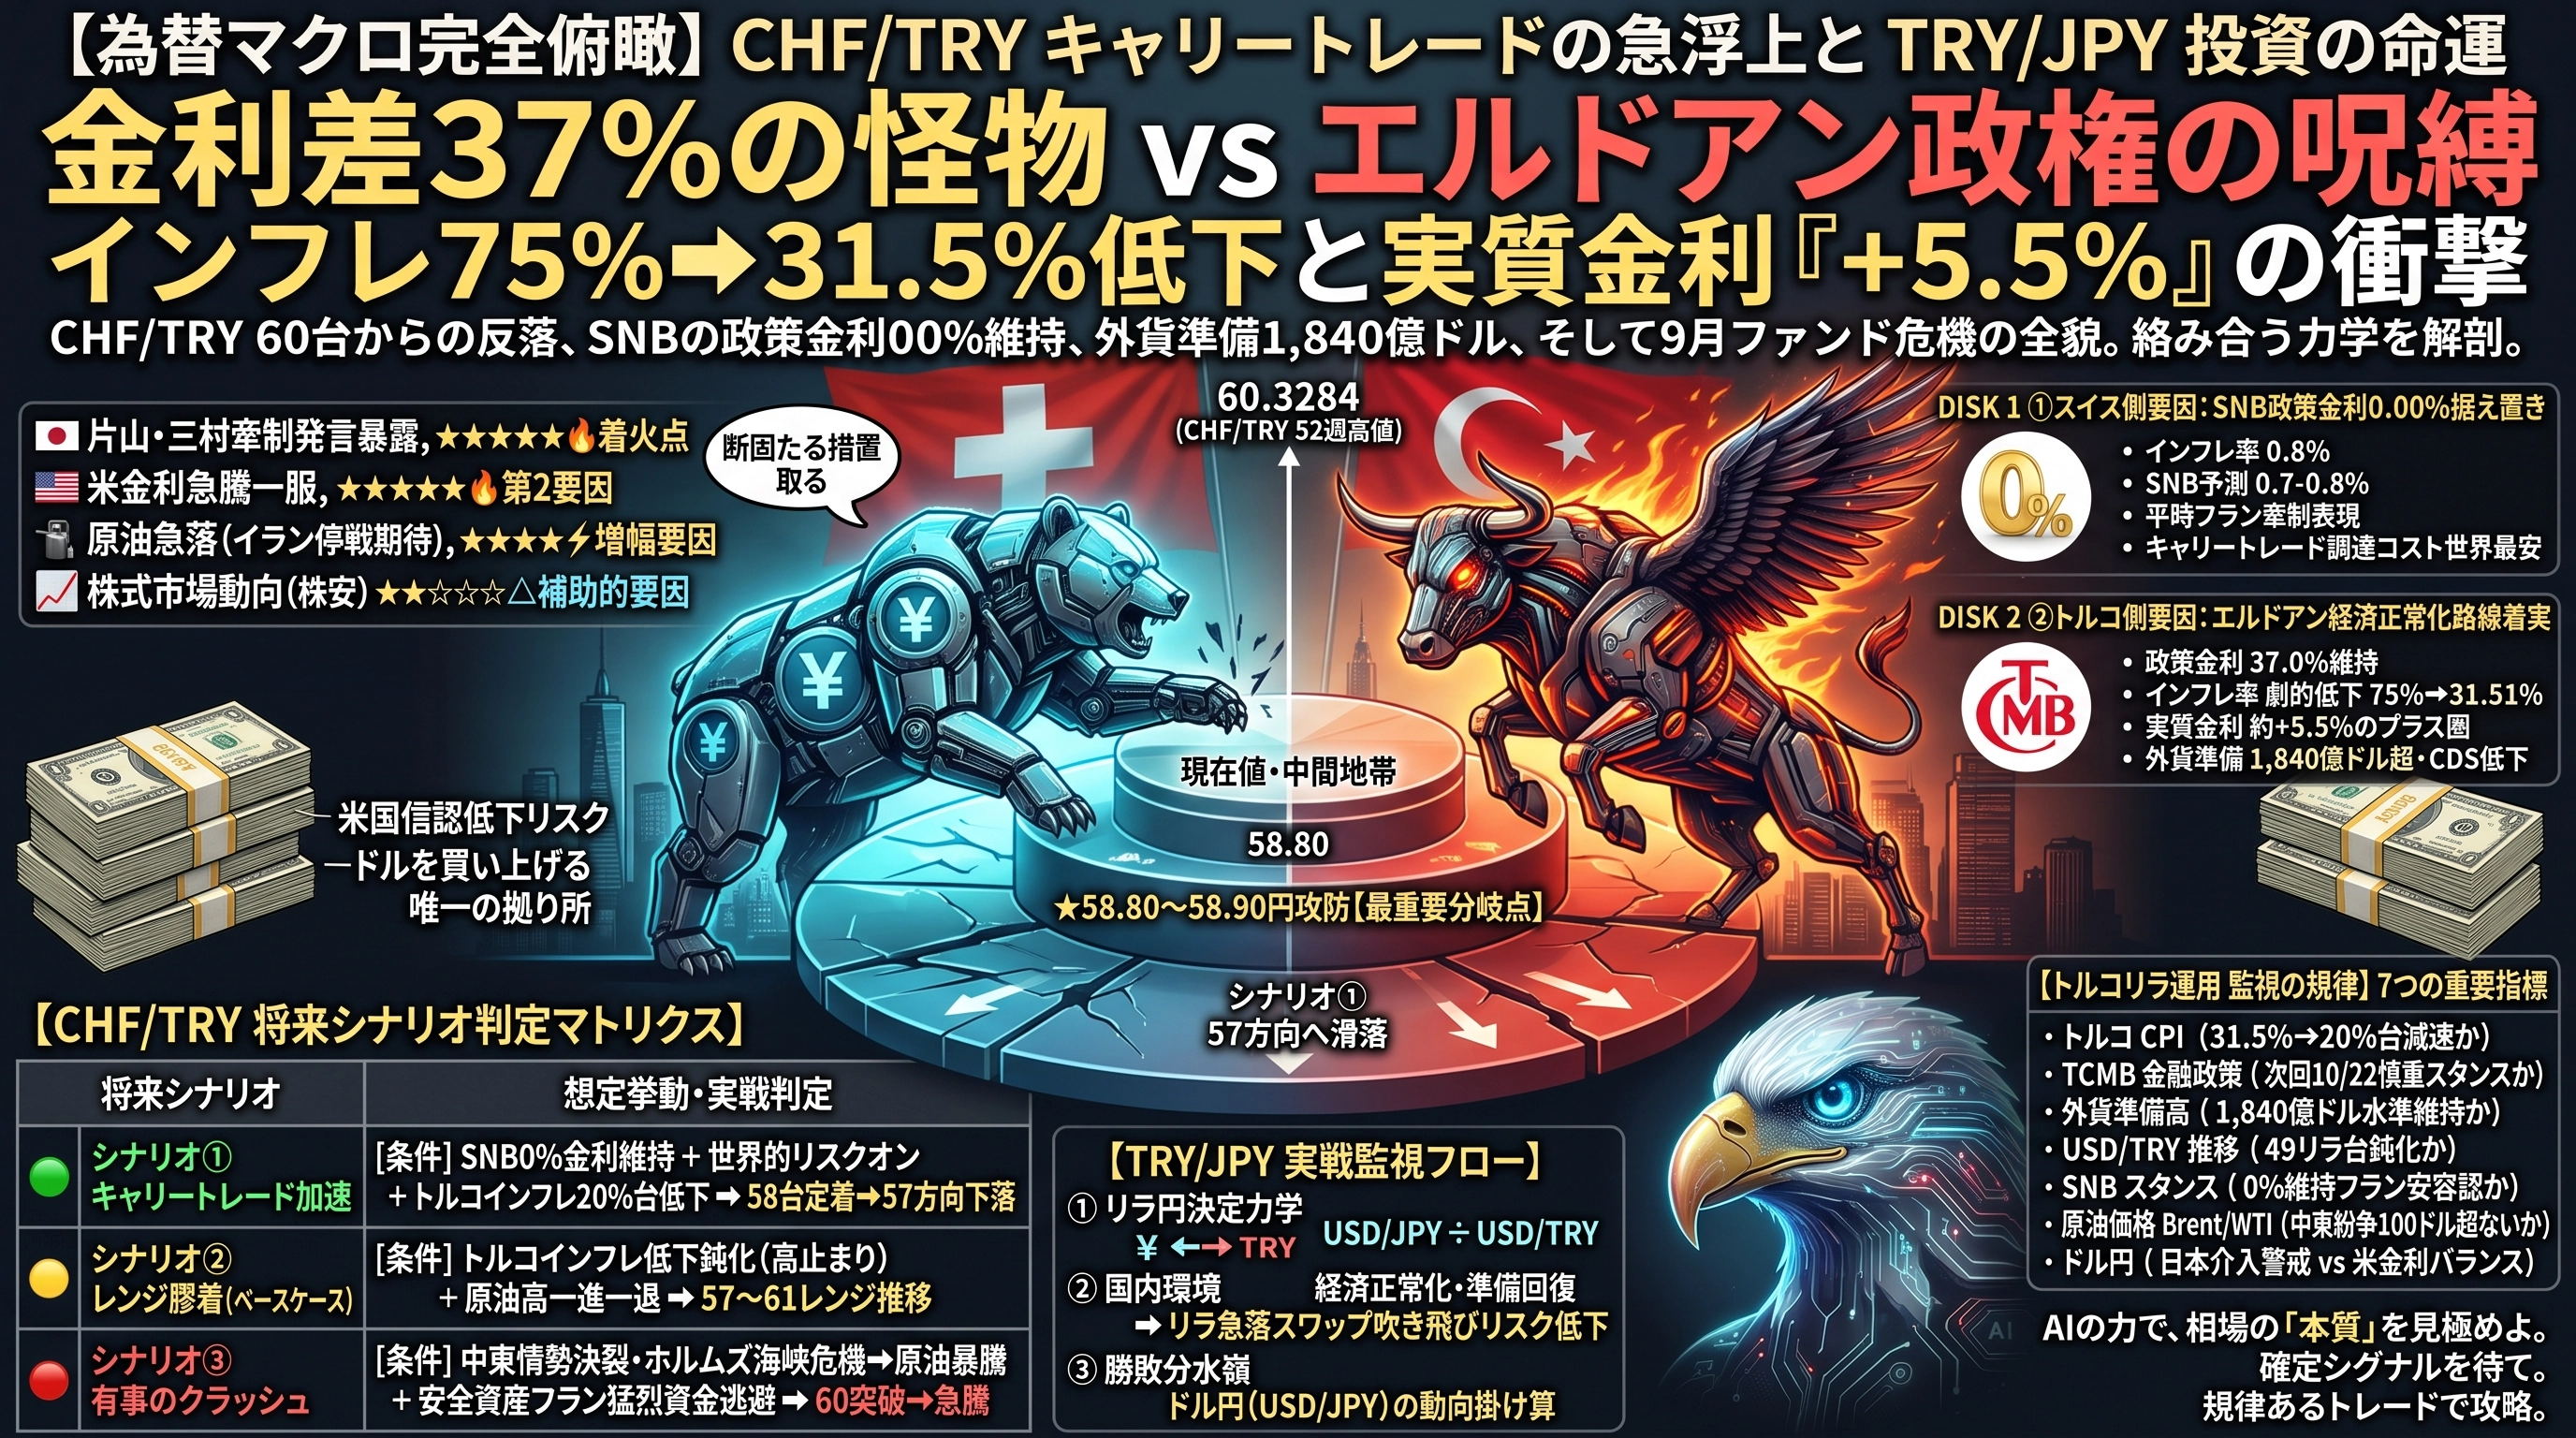
・20 สิงหาคม: ทำสถิติสูงสุด 60.3284 ใน 52 สัปดาห์
・ต้นกันยายน: เคลื่อนไหวรอบ 59.80–59.70
・ปลายกันยายน: กลับลงมาประมาณ 58.80–58.90 (ลดลงจากจุดสูงสุดประมาณ 2.4%)
การกราฟ CHF/TRY ปรับตัวลงหมายถึงลิราตตุรกีถูกขายน้อยลงเมื่อเทียบกับฟรังก์สวิส
อย่างไรก็ตามการสรุปว่า “ลิราตตุรกีพุ่งสูงขึ้นอย่างแข็งแกร่ง” โดยตรงนั้นเป็นการตีความที่รีบเร่งเกินไป เพราะเบื้องหลังการเคลื่อนไหวนี้มีทั้งการ “ฟื้นฟูเศรษฐกิจของตุรกี”และ“การแข็งค่าของฟรังก์สวิสและการคุมอัตราดอกเบี้ยให้ต่ำกว่าตลาด” ซึ่งทั้งสองฝ่ายมีอิทธิพลร่วมกัน
บทที่ 2: ปัจจัยด้านฝั่งสวิตเซอร์แลนด์—การคงอัตราดอกเบี้ย 0% และท่าทีในการระมัดระวังการแข็งค่าของฟรังก์
Swiss National Bank (SNB) ในการประชุมกำหนดนโยบายการเงินเมื่อวันที่ 24 กันยายน 2026 ได้ดำเนินการดังนี้คงอัตราดอกเบี้ยที่ 0.00% ติดต่อกันเป็นครั้งที่ 5
【สภาพแวดล้อมมหภาคของสวิตเซอร์แลนด์】
① เงินเฟ้อระดับต่ำอย่างทั่วถึง:
อัตราเงินเฟ้อย่างล่าสุดของสวิตเซอร์แลนด์อยู่ที่ประมาณ 0.8% SNB คาดการณ์ระยะยาว (2026–2028) อยู่ที่ 0.7–0.8% จึงไม่มีเหตุผลให้ขึ้นดอกเบี้ยอย่างเร่งด่วน
② โทนการระงับการแข็งค่าของฟรังก์ที่มีเป้าหมายชัดเจนมากขึ้น:
จากช่วงที่เกิดความตึงเครียดในตะวันออกกลาง มีการแทรกแซงอย่างเร่งด่วนเพื่อลดการแข็งค่าฟรังก์มากเกินไป หันมาสู่การใช้นโยบายตามความจำเป็นเมื่อจำเป็น
③ การกลับมาของฟานดิ้งคาร์รินต์ (Funding currency) :
ด้วยการปรับขึ้นดอกเบี้ยของธนาคารญี่ปุ่น (นโยบายดอกเบี้ย 1.25%) ตรึงอัตราดอกเบี้ยที่ 0% ของฟรังก์สวิส ส่งผลให้การ Carry Trade ของเย็นยังคงเปลี่ยนสู่ฟรังก์สวิสที่อัตราดอกเบี้ย 0% อย่างต่อเนื่อง
ดังนั้น ฟรังก์สวิตเซอร์แลนด์ยังคงมี “รากฐานที่มั่นคงในฐานะสกุลเงินปลอดภัย (ดุลการค้าบวก สภาพคล่องการคลังที่แข็งแกร่ง)”แต่การระดมทุนในการ Carry Trade ยังมีต้นทุนการระดมทุนที่ถูกที่สุดในโลก และจึงมีแนวโน้มที่จะถูกขายมากขึ้น
บทที่ 3: ปัจจัยฝั่งตุรกี—การลดลงอย่างรวดเร็วจาก 75% เป็น 31.5% และดอกเบี้ยจริงบวก
ในทางตรงกันข้าม เศรตุตุรกีกำลังผ่านการปรับตัวจากนโยบายการเงินที่ผ่อนคลายแบบผิดปกติมาเป็นเส้นทางการฟื้นฟูที่นำโดยรัฐมนตรีคลัง Cigdem Simaş และธนาคารกลาง (TCMB) ด้วยเส้นทางการฟื้นฟูเศรษฐกิจที่จริงจังแบบอนุรักษ์นิยมกำลังเดินหน้าอย่างมั่นคง
【การเปลี่ยนแปลงที่สำคัญของตุรกี】
① คงอัตราดอกเบี้ย 37%:
TCMB ในการประชุมเดือนกันยายนคงอัตราดอกเบี้ยที่ 37.0% (อัตรากู้ยืมระยะสั้น 40.0%) พร้อมยืนยันท่าทีที่เข้มงวดหากเงินเฟ้อพุ่งขึ้นอีก
② ลดเงินเฟ้อครึ่งหนึ่ง:
ตั้งแต่จุดสูงสุดที่ประมาณ 75% ใน พ.ค. 2024 ลดลงอย่างมากถึง 31.51% ใน ส.ค. 2026
③ ดอกเบี้ยจริงอยู่ในระดับบวกประมาณ +5.5%:
อัตราดอกเบี้ยนโยบาย 37% ล minus เงินเฟ้อ 31.5% = +5.49% ดอกเบี้ยเงินฝากของธนาคารพาณิชย์สูงถึงประมาณ 44% ทำให้เงินทุนในประเทศและต่างประเทศมีความสนใจถือรีลามากขึ้น
④ การฟื้นฟูสำรองเงินตราต่างประเทศอย่างรุนแรง:
สำรองระหว่างธนาคารกลางแตะระดับสูงกว่า 1840 พันล้านดอลลาร์ และสำรองสุทธินอกธนาคารสูงถึงประมาณ 56 พันล้านดอลลาร์ CDS 5 ปีลดลงถึง 220bp และความเสี่ยงล้มละลายลดลงอย่างมาก
หลายปีก่อนที่เงินสำรองต่างประเทศหมดลงและธนาคารกลางถูกบังคับให้นำริการลดดอกเบี้ยจนทำให้ลิราส์ร่วงลง ไม่ได้เกิดขึ้น الآنแล้ว
บทที่ 4: ปัทม์สะเทือนที่เหลืออยู่—ความไม่แน่นทางการเมือง ความเสี่ยง基金เดือนกันยายน และน้ำมัน
ถึงแม้ว่าตุรกีจะก้าวสู่การฟื้นตัวของเศรษฐกิจ แต่ก็ยังไม่ใช่สถานการณ์ที่ปลอดภัย 100% เรามีความเสี่ยงเชิงระบบหลายอย่างที่ยังคงกดดันตลาดอยู่
【3 ความเสี่ยงที่ตุรกีเผชิญอยู่】
① ความร้อนแรงทางการเมืองภายใน (司法และการปราบฝ่ายค้าน):
กรณีถูกดำเนินคดีและความขัดแย้งในพรรคกับบุคคลสำคัญทำให้ นักลงทุนต่างชาติตระหนักถึงความเสี่ยงที่รัฐบาล Erdogan จะคุกคามอิสระของศาลและธนาคารแห่งชาติ
② เหตุการณ์วิกฤต фондаภายในเดือนกันยายน:
ตลาดหุ้นประสบปัญหาการสลายตัวของกองทุนลงทุนราว 18 พันล้านดอลลาร์ นักลงทุนภายในประเทศกังวลถึงการลาออกของผู้บริหารพรรคและความเปราะบางของระบบการเงินภายใน
③ การพึ่งพาการนำเข้าพลังงานและภูมิรัฐศาสตร์ตะวันออกกลาง:
ตุรกีเป็นประเทศที่ต้องนำเข้าเชื้อเพลิงพลังงานสูง จึงได้รับผลกระทบจากราคาน้ำมันและก๊าซธรรมชาติสูงขึ้นจากสงครามในตะวันออกกลาง ส่งผลกระทบผ่านช่องทางดุลการค้าและเงินเฟ้อ
เมื่อเทียบ USD/TRY ยังอยู่ในระดับประมาณ 49 ลิร่า (ประมาณ 48.99) ซึ่งยังไม่หยุดแนวโน้มการอ่อนค่าของลิรา
บทที่ 5: โครงสร้างของ CHF/TRY — “ลิรามองสูงขึ้น” หรือ “ฟรังก์อ่อนค่าลง”?
คู่เงิน CHF/TRY ถูกสร้างจากสมการด้านล่าง
CHF/TRY = USD/TRY ÷ USD/CHF
เมื่อใส่ค่าปัจจุบันลงไป จะได้ดังนี้
48.98 (USD/TRY) ÷ 0.831 (USD/CHF) ≈ 58.94 (CHF/TRY)
จากความสัมพันธ์นี้ มีสองสถานการณ์ที่ทำให้ CHF/TRY ลดลง (ลิราพุ่ง-ฟรังก์อ่อน)
ลิราตตุรกีแข็งค่ากว่าสู่ดอลลาร์ (USD/TRY ลดลง)
ฟรังก์สวิสอ่อนค่าหรืออ่อนลงต่อดอลลาร์ (USD/CHF เพิ่มขึ้น)
การอ่อนตัวของ CHF/TRY ที่จุด 60 ในระยะสั้นเกิดจากความเชื่อมั่นต่อธนาคารกลางตุรกีทำให้ USD/TRY ปรับขึ้นช้าลงและ“การคงอัตราดอกเบี้ย 0% ของ SNB ท่ามกลางการแข็งค่าของดอลลาร์และฟรังก์อ่อนค่าก็ได้ทับซ้อนเข้ากัน”
บทที่ 6: สามสถานการณ์ที่จะกำหนดทิศทางตลาดในอนาคต
ตามสภาพแวดล้อมโลกในอนาคต CHF/TRY มีแนวโน้มตาม 3 สถานการณ์ดังนี้
【อนาคตของ CHF/TRY】
? สถานการณ์ที่ 1:
การเร่ง Carry Trade (แนวโน้ม CHF/TRY ร่วง) [เงื่อนไข] SNB คงอัตราดอกเบี้ยที่ 0% พร้อมความเสี่ยงทั่วโลกเปิดรับความเสี่ยง และเงินเฟ้อตุรกีลดลงเข้าสู่รอบ 20% [การเคลื่อนไหว] แนวรับ 58 พุ่งไปสู่ทิศทาง 57 ความต่างของอัตราดอกเบี้ย 37% จะค้ำจุนการขายฟรังก์และการซื้อรีลาเป็นหลัก
? สถานการณ์ที่ 2:
การตรึงหน้าเดียว (กรอบฐาน) [เงื่อนไข] เงินเฟ้อตุรกีลดลงช้าหรือต่ำลงต่อเนื่อง + ราคาน้ำมันสูงขึ้นแบบสลับซับซ้อน [การเคลื่อนไหว] การสนับสนุนจากอัตราดอกสูง (การซื้อรีลา) และการระมัดระวังความเสี่ยงกลางตะวันออกซึ่งทำให้ช่วง 57–61 ยังคงเคลื่อนไร
? สถานการณ์ที่ 3:
วิกฤตหากเกิดห้องขนาด—CHF/TRY พุ่งขึ้นอย่างรวดเร็วและลิราร่วง [เงื่อนไข] ตะวันออกกลางล่มสลายและเหตุการณ์หอรืมสงบตะวันออกกลาง ➔ น้ำมันร้อนขึ้น และการหลบหนีไปยังสินทรัพย์ปลอดภัยอย่างฟรังก์อย่างรุนแรง [การเคลื่อนไหว] ซื้อฟรังก์ในยามวิกฤตและขายลิราท่ามกลางราคาพลังงานที่สูงขึ้น ทั้งหมดทะลุตัวเลข 60
บทที่ 7: ข้อความเชิงปฏิบัติเกี่ยวกับนักลงทุน TRY/JPY
ขณะนี้ นักลงทุนที่ถือ TRY/JPY เพื่อวัตถุประสงค์ในการรับสว๊อปสว๊อปควรรับรู้ถึงข้อสังเกตสำคัญในโครงสร้างนี้
TRY/JPY กำหนดโดยสูตร USD/JPY ÷ USD/TRY
สภาพแวดล้อมภายในตุรกี:การฟื้นฟูเศรษฐกิจและการคืนสภาพสำรองต่างประเทศทำให้ “ความเสี่ยงจากสว๊อปไอส์ของลิราตุรกีร่วงลงเมื่อเทียบกับหลายปีก่อน”
จุดสำคัญที่ตัดสินเกม:ไม่ใช่เพียงว่า “ตุรกีดีขึ้นหรือไม่” แต่ต้องพิจารณาด้วยว่า “ผลกระทบจากอัตราดอกเบี้ยสหรัฐฯ และทิศทางเงินเยนของ Bank of Japan จะส่งผลต่อ USD/JPY อย่างไร”
หาก USD/JPY ยังคงทรงตัวในช่วง 157–158 เยน และเงินเฟ้อของตุรกียังคงลดลงและอัตราดอกเบี้ยสูงต่อเนื่องสว๊อปสว๊อปสะสมจะช่วยให้ลิราเสื่อมค่าอย่างช้าๆ แต่เพียงพอที่จะทำให้สถานการณ์ดีขึ้น
สรุป: 7 ดัชนีสำคัญที่ต้องติดตาม
รายการตรวจสอบความสำเร็จในการบริหารลิราของตุรกีมี 7 ข้อดังนี้
CPI ของตุรกี:จะลดลงจาก 31.5% ไปสู่ระดับ 20% อย่างราบรื่นหรือไม่
นโยบายการเงินของ TCMB:ในการประชุมครั้งหน้าวันที่ 22 ตุลาคมจะสามารถรักษาท่าทีระมัดระวังได้หรือไม่
ระดับสำรองเงินตราต่างประเทศของตุรกี:จะสามารถสะสมเพิ่มขึ้นโดยไม่ต่ำกว่าระดับ 1.84 ล้านล้านดอลลาร์ไหม
การเคลื่อนไหวของ USD/TRY:จะยังคงขึ้นลงโดยมีจุดยืนที่ 49 ลีราพร้อมกับการชะลอตัวของการอ่อนค่าของลิรา
ท่าทีของ SNB:จะคงอัตราดอกเบี้ย 0% และยอมรับการอ่อนค่าของฟรังก์ต่อไปหรือไม่
ราคาน้ำมัน (Brent/WTI):จะไม่มีระดับสูงกว่า 100 ดอลลาร์จากความขัดแย้งในตะวันออกกลางหรือไม่
USD/JPY:การเผชิญหน้ากับการแทรกแซงของญี่ปุ่นและสมดุลอัตราดอกเบี้ยสหรัฐฯ
อย่าตัดสินใจจากอารมณ์ว่า “อัตราดอกเบี้ยสูงจึงซื้อ” หรือ “ตุรกีจึงอันตราย” แต่ให้ตรวจสอบข้อมูลเชิงแมคโครจากข้อเท็จจริงอย่างสม่ำเสมอ และบริหารความเสี่ยงด้วยกลยุทธ์การลงทุนที่ชาญฉลาด
หากคุณพบว่าข้อมูลมีประโยชน์บ้าง กรุณากดติดตามเพื่อเป็นกำลังใจในการอัปเดตข้อมูลใหม่ๆ!
? [หน้าสินค้าของ GogoJungle]
https://www.gogojungle.co.jp/users/723420/products