เมื่อสายลมพัด โ Bucket maker ก็รวยทันที~ AI Rally ทำให้อัตราผลตอบแทนพันธบัตรปรับตัวสูงขึ้น
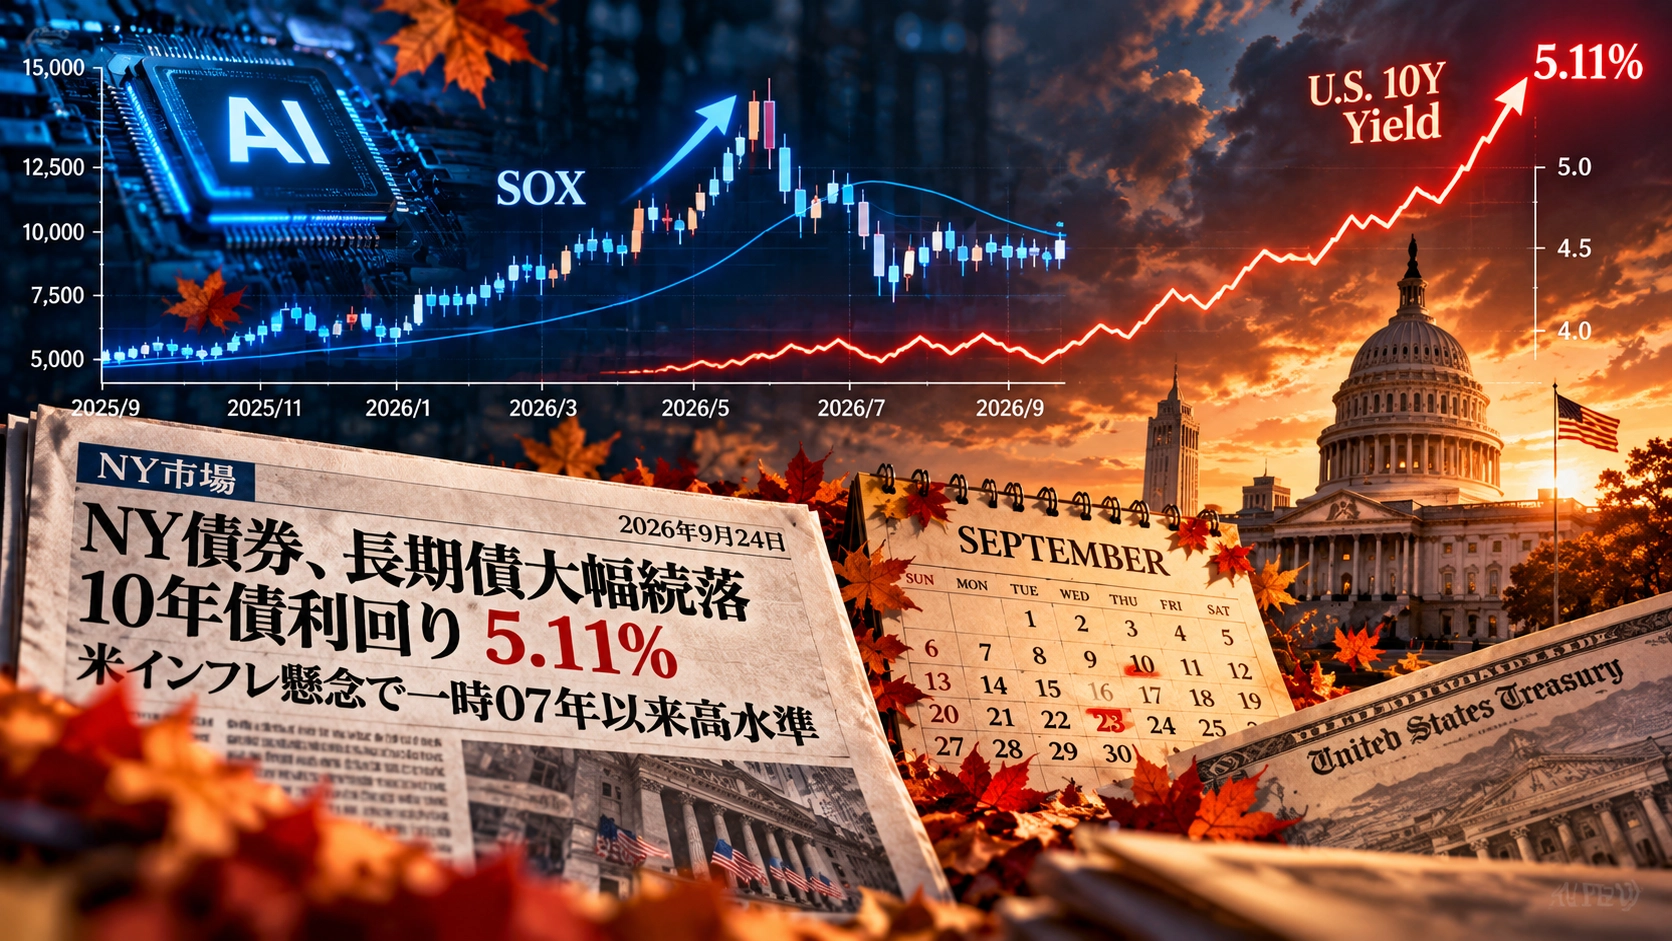
「23日のニューヨーク債券市場で長期債相場は大幅に続落した。長期金利の指標となる表面利率4.625%の10年物国債利回りは前日比0.15%高い(価格は安い)5.11%で終えた。米連邦準備理事会(FRB)の追加利上げ観測が強まったことが債券の売りにつながった。一時は5.13%と2007年7月中旬以来の高水準を付けた。同日の5年債入札で需給懸念が広がったことも重荷だった」
NY債券、長期債大幅続落 10年債利回り5.11% 米インフレ懸念で一時07年以来高水準 - 日本経済新聞
อเมริกันพันธบัตรอายุ 10 ปีก yields สูงขึ้นถึงระดับสูงสุดรอบ 19 ปีนับตั้งแต่กลางเดือนกรกฎาคม 2007 ซึ่งหมายถึงตลาดการเงินที่ได้เปลี่ยนไปอย่างสิ้นเชิงจากวิกฤต Lehman Brothers ทำให้ระดับสูงสุดที่เคยมีมาถึง
ด้วยการเคลื่อนไหวของตลาดพันธบัตรสหรัฐฯ ดังกล่าว ตลาดเงินโตเกียวหลังวันสงกรานต์ที่ 24 ก็...
「国内債券市場で長期金利の指標となる新発10年物国債の利回りは一時、3.055%に上昇(債券価格は下落)した。1996年8月以来30年ぶりの高さを更新した」
「大阪取引所は24日朝、長期国債先物で売買を一時的に停止する「ダイナミック・サーキット・ブレーカー(即時約定可能値幅制度)」を発動」
長期金利、一時3.055%に上昇 米国の債券売りが波及 - 日本経済新聞
という事態が起きている。
「23日にS&Pグローバルが発表した9月の米購買担当者景気指数(PMI、速報値)は製造業が57.0とダウ・ジョーンズ通信がまとめた市場予想(53.5)を上回り、4年4カ月ぶりの高水準となった。サービス業は58.7と市場予想(55.7)を大幅に上回り、4年11カ月ぶりの高水準を付けた」
NY債券、長期債大幅続落 10年債利回り5.11% 米インフレ懸念で一時07年以来高水準 - 日本経済新聞
米国10年国債利回りが急上昇した理由としてPMIが市場予想を上回り、インフレ懸念が拡大、FRBが利上げに動く可能性が高まったからだといわれている。
「米短期金利先物の値動きから米金融政策を予想する「フェドウオッチ」によると、10月の米連邦公開市場委員会(FOMC)で0.25%の利上げを決める確率は23日夕時点で68%と、前日(55%)から上昇した」
NY債券、長期債大幅続落 10年債利回り5.11% 米インフレ懸念で一時07年以来高水準 - 日本経済新聞
注目されるのは同記事の最後に付け足しのように触れられている
「金融政策の影響を受けやすい2年債の利回りは前日比0.14%高い4.90%で終えた。一時は4.94%と24年5月末以来の高水準を付けた」
というところ。
米国国債利回りは、5年債以上が5%を超えて来ているうえ、2年債も5%に届こうとしており、イールドカーブは「ベアフラット化(短期債利回りが上昇してイールドカーブ全体が平坦)」してきている。
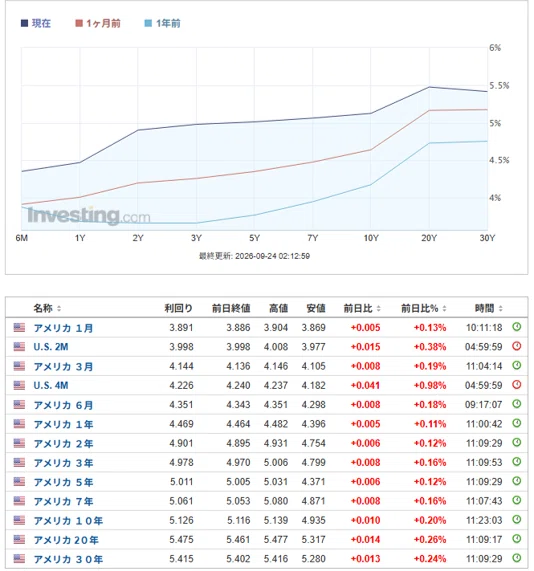
米国債イールドカーブが5%台で「ベアフラット化」してきているということは、デュレーションリスク(期間リスク)、クレジットリスク、流動性リスクをとらずに5%のリターンを得られるということである。
それは、リスク資産の期待リターンが変わらなくても、リスク資産に対するニーズは低下していくということである。
世界の金融市場における資金の主役は年金など機関投資家の資金である。この年金資金はOECD全体で約63兆$規模だと推計されており、その内DB(確定給付型年金)は約20兆$、米国のDB資金が12兆$強あることからすると、リスク資産の必要性は低下すると考えるのが自然である(除くGPIF)。
問題は、米国債利回りの上昇が、巷間言われているインフレリスク、利上げ懸念による構造的なものだけなのかという点である。
米国経済が好調のなか、原油価格の上昇、財政懸念など金利上昇圧力に事欠かないことは事実である。しかし、今年は米国債利回り急上昇には特殊要因、「September Effect」が加わっている可能性も高いと考えている。