【นักพัฒนาความคิดจริง】เมื่อเปิดแผ่นทดสอบหลังบ้านจะเห็นเป็นครั้งแรก “5 ตัวเลข” ― การวิเคราะห์ DD จำนวนการเทรด PF อัตราชนะ และระยะเวลาการทดสอบ
ก่อนหน้านี้ ผมเขียนเรื่อง “ไม่ควรตัดสิน EA จากกำไรเพียงอย่างเดียว”
เมื่อเปิดหน้าต่าง backtest จริงๆ แล้ว จะดูจากส่วนไหนล่ะ นี่คือเรื่องราวเชิงรายละเอียดในตอนนี้
เมื่อเปิดหน้ารายงาน backtest บอกตามตรง ผมยังมีช่วงสั้นๆ ที่สายตาถูกรับจุดหมายไปที่ตัวเลข “กำไรสุทธิ”
แต่ปลายนิ้วนั้นเคลื่อนไปถึงจุดต่อไปDD จำนวนการเทรด PF อัตราชนะ และระยะเวลาการตรวจสอบ—เมื่อตรวจสอบทั้ง5 อย่างนี้เรียบร้อยแล้วถึงจะตัดสินว่า EA นี้ “ดี”
ครั้งนี้ ผมจะพูดถึงห้าตัวเลขนี้จากมุมมองของผู้พัฒนา ซึ่งมักจะดูที่ตัวเลขกำไรก่อนหลังจากที่ตรวจสอบ EA ที่สร้างเองหรือ EA ใหม่
① 最大ドローダウン(DD)― สุดยอดจุดต่ำสุดที่เงินทุนทำให้เสียหายมากที่สุด
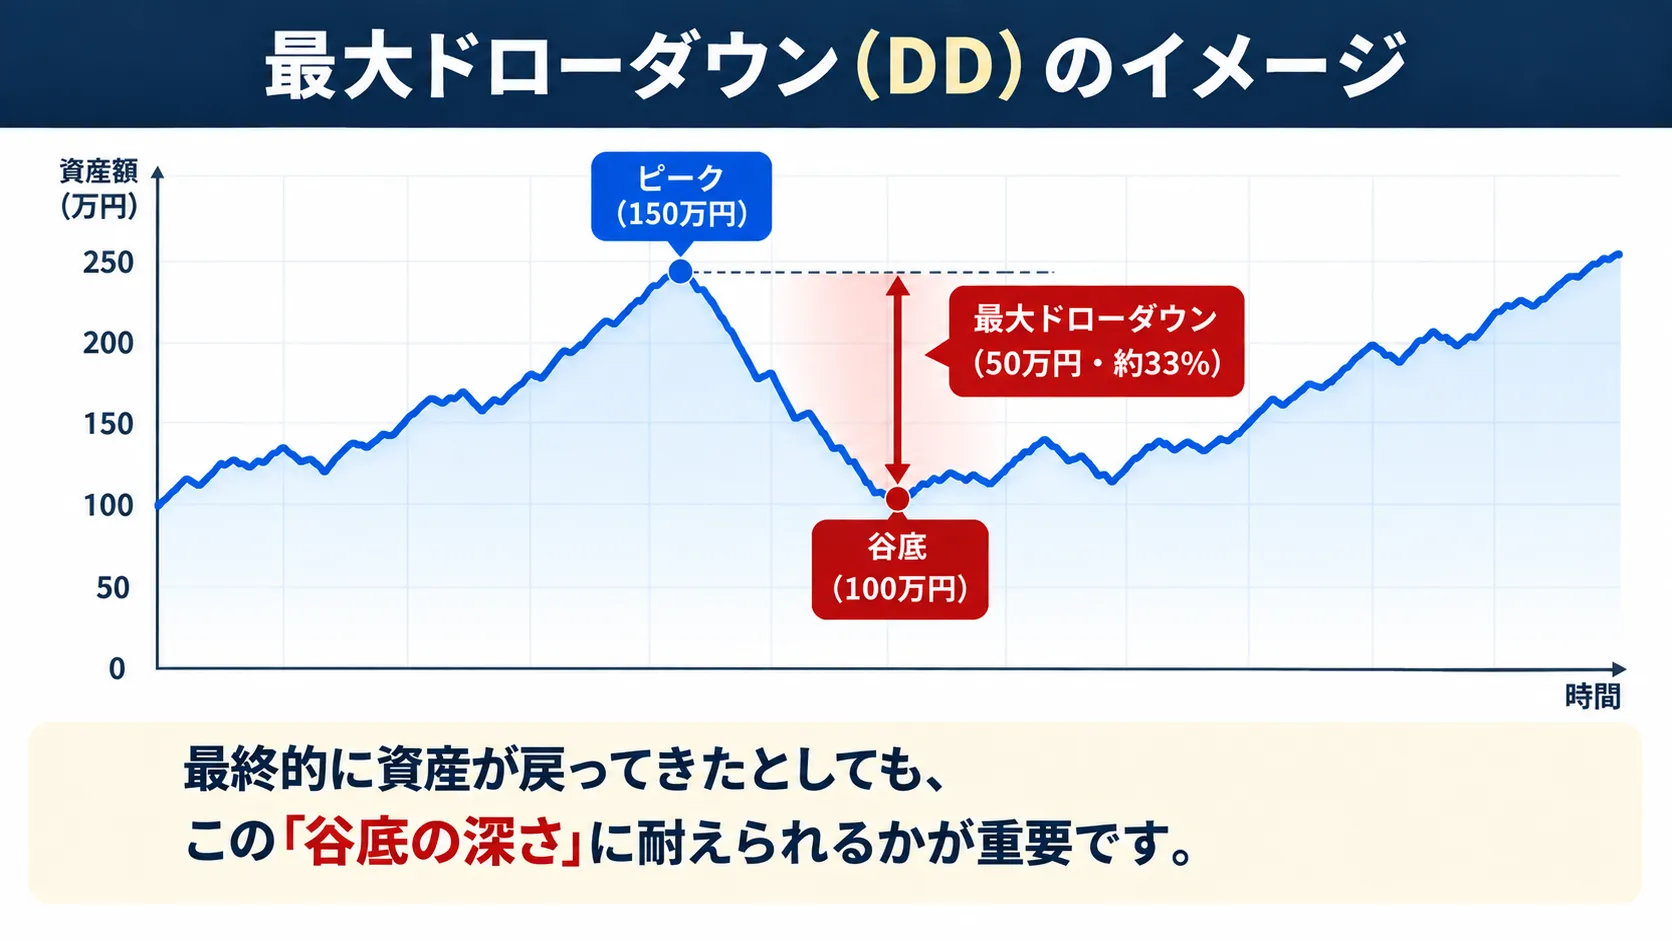
สิ่งที่ผมดูเป็นอันดับแรกคือ 最大ドローダウン(DD) ซึ่งโดยทั่วไปหมายถึงจำนวนที่ทุนหรือสินทรัพย์ลดลงจากจุดสูงสุดในระหว่างการใช้งาน
เช่น เริ่มต้นด้วย 1,000,000 เยน แล้วสุดท้ายกลายเป็น 2,000,000 เยน (+1,000,000 เยน) สำหรับ EA บางตัว ก็แสดงว่าสามารถทำกำไรได้อย่างดีจากตัวเลขเท่านั้น
แต่ถ้าระหว่างทางมีการเพิ่มขึ้นถึง 1,500,000 เยนแล้วทรุดลงไปถึง 1,000,000 เยน เงินทุนหายไปมากขนาดไหนล่ะ
หากดูกราฟ backtest อย่างเดียวอาจคิดว่า “สุดท้ายก็กลับมาเป็นบวก จบเรื่อง”
แต่เมื่อคุณใช้งานในบัญชีจริงและต้องวางเงินของตัวเองลงไป ความเสียหายที่เกิดขึ้น 500,000 เยนหรือมากกว่านั้นอาจทำให้คุณยังสงบไม่ได้
หากทนไม่ไหวก็ต้องปิดการขยับหรือหยุดใช้งาน ทนไม่ได้ก็ก้าวออกไปทันที… นั่นคือความจริง
อันที่จริง DD มีสองแบบ: แบบ “Balance-based” คำนวณเฉพาะกำไรที่เกิดขึ้นจริง และแบบ “Equity-based” คำนวณรวมทั้งกำไรที่ยังไม่ได้รับรู้ด้วย
ยิ่ง EA แนวนางเทรด (grid/nanpin) จำนวนตัวเลขสองแบบนี้อาจแตกต่างกันมาก ซ่อนความสวยงามใน Balance แต่ Equity กลายเป็นการขึ้นลงอย่างรุนแรง
ผมให้ความสำคัญไม่เฉพาะจำนวนเงิน DD (〇〇 เยน) เท่านั้น แต่ยังรวมถึง “เปอร์เซ็นต์ลดลงเทียบกับเงินทุนในบัญชี (Relative DD)” ด้วย
ไม่ว่ากำไรจะสูงแค่ไหน EA ที่ทำให้คุณไม่หลับนอนไม่ใช่ EA ที่นักลงทุนรายบุคคลควรใช้งานต่อไป
② 取引数 ― ข้อมูลนี้อยู่บนพื้นฐาน “สถิติ” ได้หรือไม่
ถัดมาคือจำนวนการเทรดในแต่ละ EA
สมมติมี EA ที่มีสถิติชนะ 80% และ PF 2.5 ดูน่าประทับใจ
ดูภายนอกเหมือนแข็งแกร่ง แต่หากผลลัพธ์มาจากการตรวจสอบ 3 ปีและเทรดเพียง 10 ครั้งล่ะ?
ชนะ 8 ใน 10 ครั้งอาจเป็นแค่บังเอิญหรือโอกาส
โยนลูกเต๋าสิบครั้งออกเลขคู่ 8 ครั้ง ไม่สามารถสรุปได้ว่า “ลูกเต๋านี้มีโอกาสออกคู่ถึง 80%” เช่นกัน
ข้อสังเกตเพิ่มเติมจากที่เขียนไว้ก่อนหน้าเกี่ยวกับเงื่อนไขที่เพิ่มขึ้นให้ backtest สวยงามมีผลข้างเคียง
ยิ่งเงื่อนไขเข้มงวดมากเท่าไร จำนวนการเทรดยิ่งลดลงเท่านั้น
หากเงื่อนไขเข้มข้นจนเทรดเสียหายหมด แนวกราฟจะสวย แต่จะได้ EA ที่ใช้งานจริงไม่บ่อยนัก
อย่างไรก็ตาม หากเป็นกลยุทธ์ Swing ที่เทรดไม่บ่อย การมีจำนวนการเทรดน้อยไม่ใช่เรื่องแย่เสมอไป
ในกรณีนั้นจำเป็นต้องขยายระยะเวลาการตรวจสอบเพื่อสร้างฐานข้อมูลให้มากขึ้น
ตรงไปตรงมา ฉันเองก็เคยหลงเชื่อ pattern “น้อยเทรดแต่มีผลดีมาก” ตอนเริ่มพัฒนา
③ PF(プロフィットファクター)― เหตุผลที่ควรถอนสงสัยเมื่อค่าเลขสูงเกินไป
สัญลักษณ์ที่มีชื่อเสียงมากที่สุดใน EA คือ PF (กำไรรวม ÷ ขาดทุนรวม)
เกิน 1.0 แปลว่ากำไรสุทธิเป็นบวก และยิ่งสูงยิ่งดูมีประสิทธิภาพ
คำแนะนำทั่วไปว่า “ PF 1.3–1.5 ถือว่าดี” แต่ไม่ใช่มาตรฐานสูงสุด
บางครั้งคุณอาจเจอ EA ที่ backtest แสดง PF 5.0 หรือ PF เกิน 10.0 ซึ่งดูผิดปกติ
PF สูงไม่เสมอหมายถึงอันตรายเสมอไป
แต่เมื่อเจอตัวเลขแบบนี้ เราจะสงสัยว่า “ที่ไว้ทุกข์ในที่ใดที่หนึ่งมีความลึกซึ้งของกลไก หรือกฎการตัดขาดมีบัก”
ตรงไปตรงมา ผมเคยเห็น EA แนวนางเทรดที่ PF 15 แล้วตะลึงอยู่หลายวินาที
คิดว่ามันอาจเป็นของดีมาก
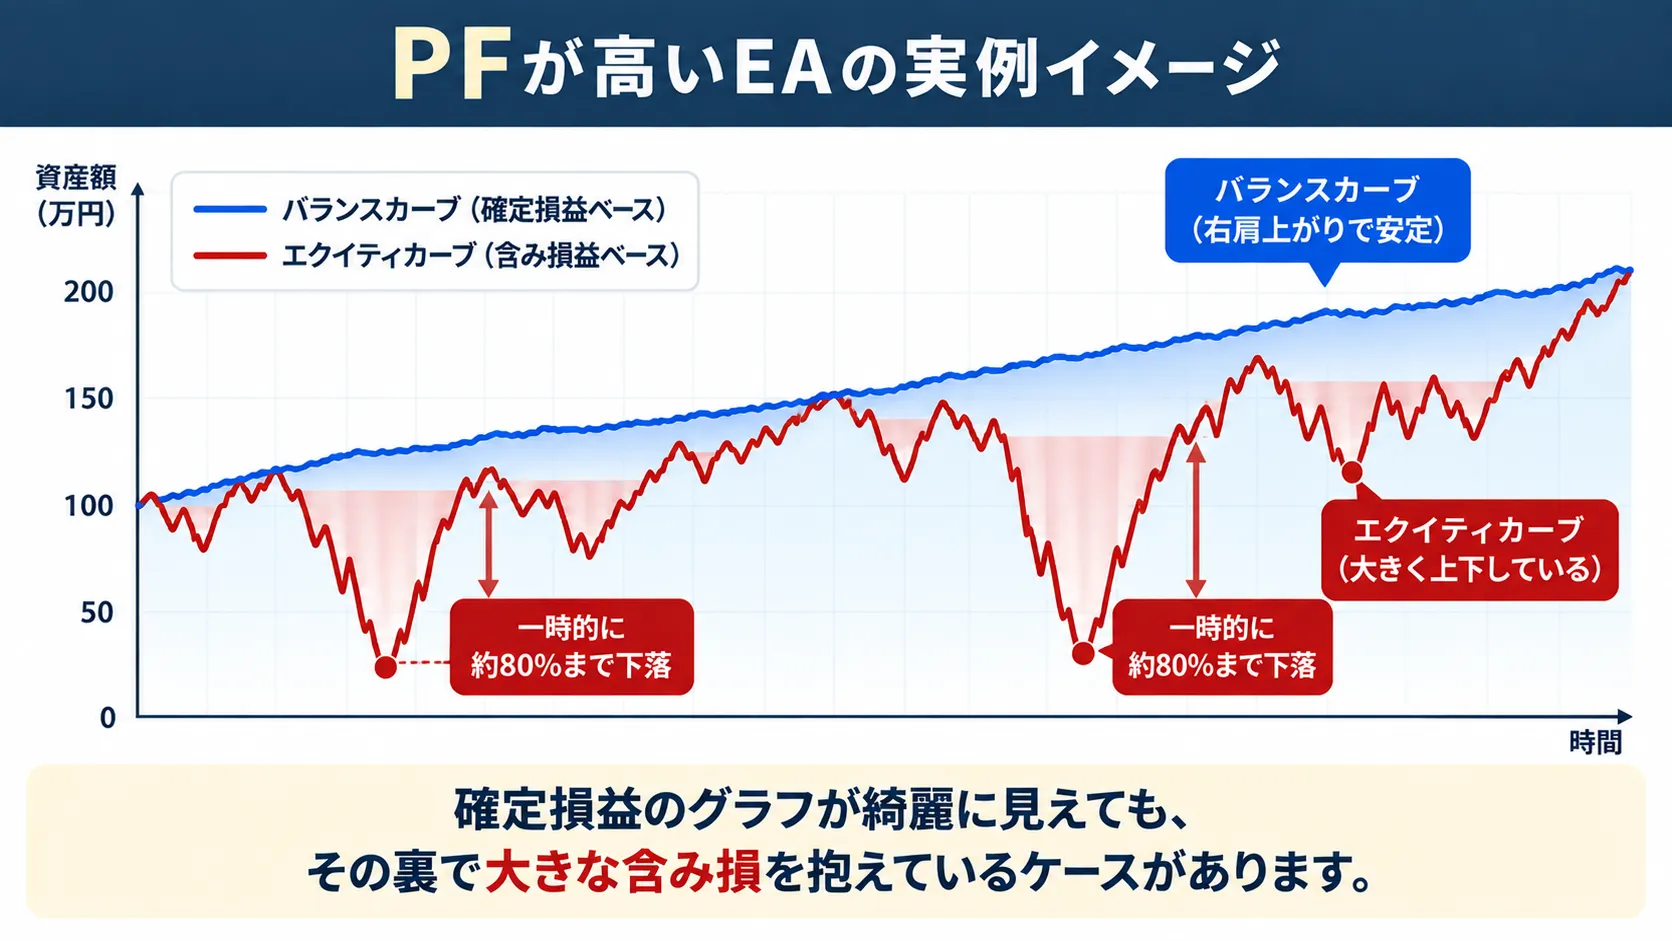
อย่างไรก็ตาม เมื่อแสดง Equity Curve ตรวจสอบว่า Balance Curve ขึ้นอย่างสวยงาม แต่ Equity Curve ดิ่งลงจนเกือบถึง 80% ของบัญชีหากดูแค่ผลกำไรที่ยืนยันแล้วจะไม่สังเกตเห็นสิ่งนี้
ทำไมถึงเกิดเหตุการณ์แบบนี้
คำเฉลยคือ ลอจิกแบบ “ไม่ตัดขาดครับ SL ไม่ทำงาน และรอจนกำไรกลับมาบวก” ซึ่งทำให้ค่า PF สูงขึ้นเพราะ denominator ใกล้ศูนย์
แต่ถึงแม้กราฟผลขาดทุนที่ยืนยันในหน้าจอจะสวยงาม PF สูง อาจซ่อนกำไรที่ขาดทุนมหาศาลอยู่เบื้องหลัง
เมื่อดู PF ควรใส่ใจมากกว่าตัวเลขว่า “วิธีที่ตัวเลขนี้ถูกสร้างขึ้นมาเป็นอย่างไร” ตั้งแต่นั้นมา ไอ้ตัว PF 15 ก็ยังตรึงใจผมไว้
④ 勝率 ― “ชนะ 90%” กับ “เงินเพิ่มขึ้น” ไม่ใช่สิ่งเดียวกัน
ส่วนตัวแล้ว ผู้เริ่มต้นมักสับสนกับ “อัตราการชนะ (Win Rate)” มากที่สุด
เมื่อได้ยินว่า “ชนะ 90%” ฟังดูน่าทึ่ง แต่เปอร์เซ็นต์ชนะคือสัดส่วนของจำนวนชนะ ไม่ใช่จำนวนเงินที่เหลืออยู่
- รูปแบบ A (ชนะ 90%): ชนะ 9 ครั้งได้กำไร 9 แสนเยน แต่แพ้ครั้งเดียว 2 แสนเยน => กำไรสุทธิ 1.1 แสนเยน
- รูปแบบ B (ชนะ 40%): แพ้ 6 ครั้งขาดทุน 6 แสนเยน แต่ชนะ 4 ครั้งได้กำไร 2 แสนเยน => กำไรสุทธิ 1.4 แสนเยน
ตัวอย่างสุดโต่งเช่นนี้คือแก่นแท้ของการเทรด EA ที่ชนะสูงอาจทำให้กำไรที่สะสมมาพังทลายด้วยการแพ้ครั้งเดียว
เมื่อดูสมดุลกำไรเฉลี่ยและขาดทุนเฉลี่ยถึงจะเห็นความหมายของอัตราชนะ
⑤ 検証期間 ― แยกชิ้นส่วน 3 ปีของประสิทธิภาพเพื่อวิเคราะห์อย่างละเอียด
สุดท้ายคือส่วนลึกของ “ระยะเวลาการตรวจสอบ”
ยกตัวอย่าง มี backtest ใน 3 ปีที่ผ่านมาได้กำไร 2 แสนเยน
ดูแล้วเป็นแนวขึ้น แต่ถ้าจะแยกข้อมูลตามปี อาจมีหน้าแตกต่างกันอย่างสิ้นเชิง
ปี 2024: +10,000 เยน ปี 2025: +10,000 เยน ปี 2026: +1,800,000 เยน
ในกรณีนี้ อาจไม่ใช่ “ทำเงินตลอด 3 ปี” แต่มันอาจจะเป็นการถูกใจกลุ่มช่วงระยะเวลาหนึ่งของปี 2026 เท่านั้น
เหมือนผู้เล่นที่เป็นตัวสำรองตลอดแต่ตีลูกโฮมรันครั้งเดียวที่ยอดรวมได้
หากแยกผลลัพธ์ซื้อขาย BUY และ SELL ออกมา อาจพบว่า “ขายทำตายมากแต่การเทรดซื้อที่กำหนดแนวโน้มขึ้นสูงกลับช่วยให้ผลรวมดีขึ้น”
งานนี้ค่อนข้างน่าเบื่อในสายตา แต่เป็นงานที่สำคัญมาก หากไม่ทำผลลัพธ์การเทรดจะผิดเพี้ยนได้
ถึงจะไม่มีความสวยงาม แต่การละเลยงานนี้ทำให้เจ็บใจได้
数字は「点」ではなく「立体」で見る
เมื่อก่อนผมอาจกระโจนดูแค่ PF 3.0
แต่เดี๋ยวนี้ ผมดูว่า มีจำนวนการเทรดเท่าไร กฎการตัดขาดเป็นแบบไหน และ PF ขึ้นอยู่กับสภาพตลาดเฉพาะหรือไม่
เมื่อดูถึงจุดนี้ ผมคิดว่า EA อาจจะดีจริงๆ
DD, 取引数, PF, 勝率, 検証期間 เป็นสิ่งที่ต้องดูร่วมกัน ไม่ใช่การดูเพียงข้อใดข้อหนึ่ง
おわりに(次回予告)
จริงๆ แล้ว EA ที่ผ่านทั้งห้าข้อนี้มาได้ ฉันเคยเจอวันที่ต้องเจ็บปวดก่อน ฉันจะเขียนเรื่องราวในครั้งหน้าต่อไป