【ผู้พัฒนาในใจ】เพื่อไม่ให้ถูกหลอกด้วย“กราฟขวาข upward ที่สวยงาม”ในการทดสอบหลังการเทรด — สิ่งที่ควรดูเป็นอันดับแรกในการเลือก EA คือ“ด้านหลังของกำไร”
「กำไรประจำปี 300%」「การทดสอบย้อนหลังทำให้เงินทุนทะยานถึง 10 เท่า」
เมื่อเห็นตัวเลขแบบนี้ ก็ยุติธรรมที่จะทำให้หัวใจหวั่นไหวอยู่บ้างในชั่วขณะหนึ่ง
เคยมีครั้งที่ได้ดูการทดสอบย้อนหลังของ EA หนึ่งตัวแล้วคิดว่า “น่าทึ่งมาก”
อย่างไรก็ตาม เมื่อดูผลงานตามช่วงเวลาอย่างละเอียด ผลกำไรส่วนใหญ่เกิดจากช่วงตลาดผันผวนในหลายเดือนเท่านั้น
ถ้าหากตรวจสอบไม่รวมช่วงเวลาดังกล่าว ค่าตัวเลขจะต่างออกไปอย่างแน่นอน
หลังจากที่เริ่มสร้าง EA ด้วยตนเอง ความสามารถในการมองการทดสอบย้อนหลังของฉันเปลี่ยนไปอย่างมาก
เมื่อพบตัวเลขที่น่าสนใจในตอนแรก ตอนนี้ฉันมักคิดว่า「เพื่อให้ได้ตัวเลขนั้น ม backstage ต้องบังคับให้เกิดความพยายามไม่ใช่น้อยแค่ไหนกัน」และจึงเริ่มคิดแบบนั้น
จากประสบการณ์ 10 ปีใน FX ปัจจุบันกำลังพัฒนา EA และอินดิเคเตอร์สำหรับ MT5 พร้อมกับรันการทดสอบย้อนหลังนับร้อยครั้ง สิ่งที่รู้สึกชัดเจนคือ
ในครั้งนี้จะเขียนถึงการเลือก EA ไม่เฉพาะดูที่ “ขนาดกำไร” แต่ยังเกี่ยวกับมุมมองที่ฉันเริ่มมองเห็นด้วย
ทำไม EA ที่มีกำไรมากถึงกลายเป็นกับดักได้ง่าย
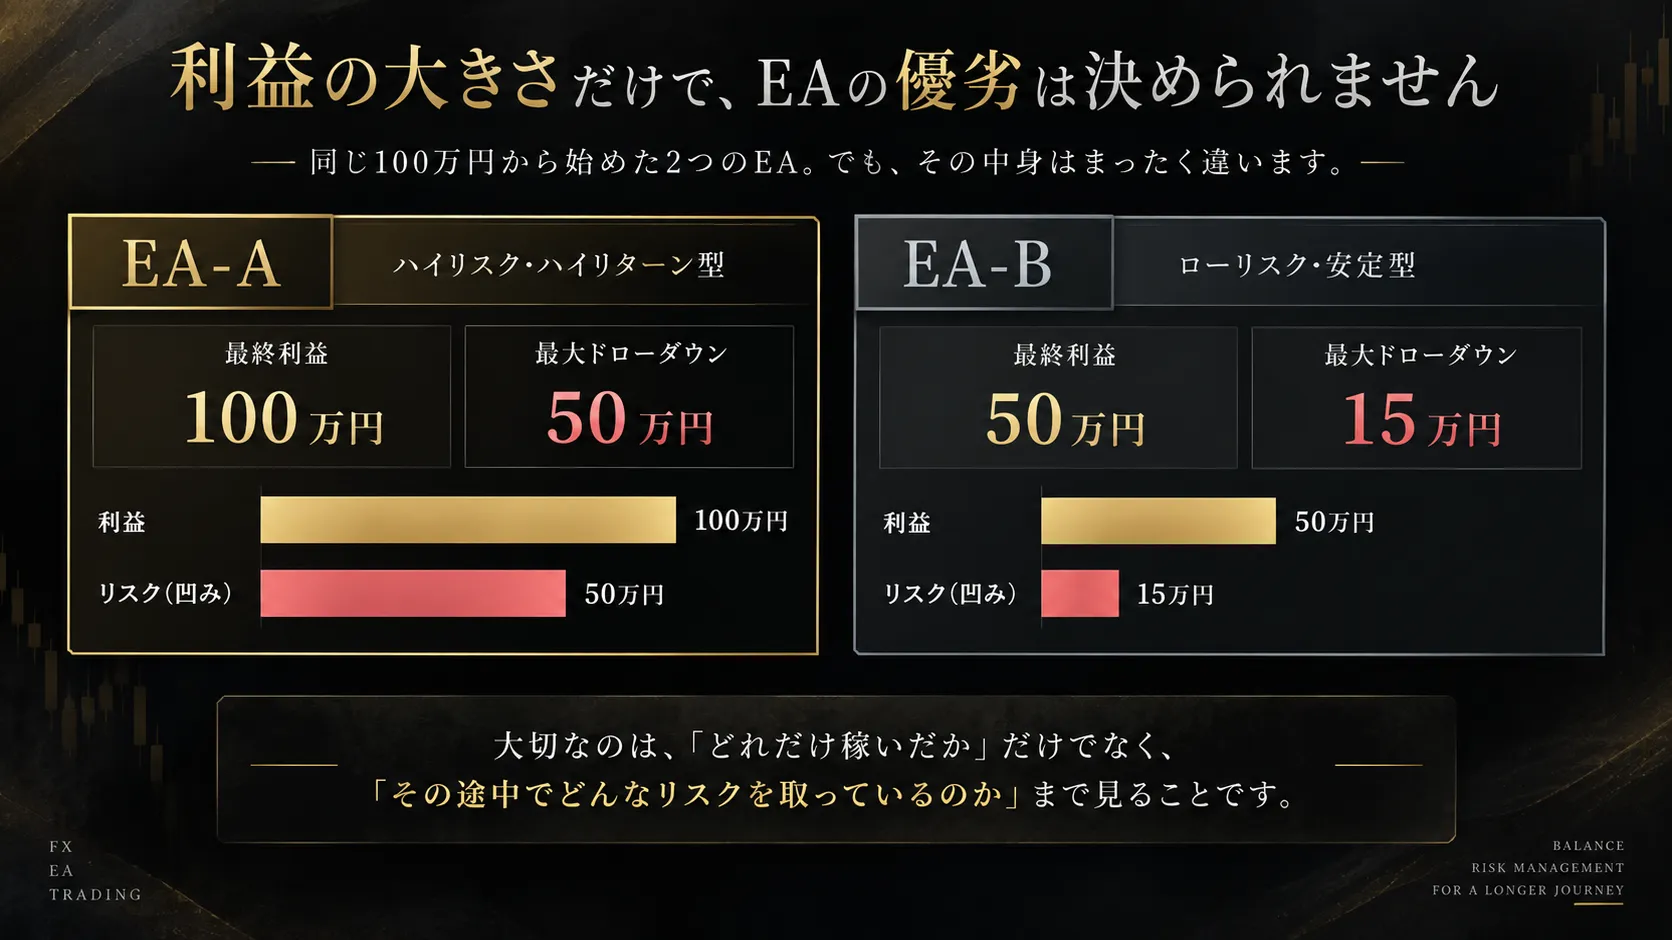
ตัวอย่าง สมมติว่ามี EA สองตัวที่เริ่มต้นด้วยเงิน 1 ล้านบาทเท่ากัน
-
A: กำไรต่อปี +1 ล้านบาท
ทนกับ drawdown เกือบ 500,000 เยนในช่วงกลางทาง และพลิกกลับด้วยการแทงนาไนพ์หรือการใช้ล็อตใหญ่ซ้ายขวา -
B: กำไรต่อปี +500,000 เยน
มีการตั้ง SL อย่างเหมาะสมเสมอ เก็บสะสมได้อย่างระมัดระวังโดยคงการร่วงล้ำน้อยที่สุดที่ประมาณ 150,000 เยน
หากดูแค่ตัวเลข A ดูน่าดึงดูดกว่า
แต่ในทางปฏิบัติ EA แบบ A อาจทน ونรของช่วงขาดทุนกลางทางไม่ไหว ต้องหยุดใช้งาน หรือกะพริบตาแยกล็อตไม่ได้ในจังหวะที่สำคัญ ทำให้ทรัพย์สินลดลงอย่างมาก
จริงๆ แล้วใน EA ที่ฉันเคยทดสอบมาก่อนก็มีกรณีแบบนี้หลายครั้ง
ไม่ใช่แค่จำนวนกำไรด้านบน แต่ถ้าเราดูเงื่อนไขด้านล่างด้วย จะรู้สึกอายใจจริงเมื่อมองย้อนกลับไปในสมัยที่คิดว่ากำไรเท่านั้นสำคัญ
- ใช้งานกับล็อตแบบไหน
- ขีดจำกัดการขาดทุนต่อรอบเท่าไร
- มีการใช้แนวคิดนินฟิน (Nampin) หรือมาร์ตินหรือไม่
- มีปีใดที่กำไรผิดปกติอย่างมากหรือไม่
“เทียบกับการดูว่าได้กำมากแค่ไหน”「ในช่วงกลางทางมีการออกแบบให้ต้องเผชิญกับความกลัวอะไรบ้าง」เป็นเรื่องที่สำคัญ
ความจริงที่ว่า “กราฟหลังทดสอบย้อนหลังที่ดูเรียบร้อยนั้นสามารถทำให้เส้นขึ้นอย่างสวยงามได้”
สิ่งที่ทำให้ฉันประหลาดใจมากที่สุดในการพัฒนา EA คือ ความจริงที่ว่า การทำให้กราฟของการทดสอบย้อนหลังชี้ขึ้นในทิศทางขวาอย่างเรียบร้อยไม่ใช่เรื่องยากทางเทคนิค
“ช่วงเวลานี้แพ้ได้ง่ายจึงห้ามทำการค้า”“หากตัวเลขนี้ถึงจะไม่เข้าเทรด”
หากปรับเงื่อนไขทีละข้อให้เข้ากับข้อมูลในอดีต การเทรดที่แพ้ก็จะหายไปอย่างเรียบร้อย
เป็นการสร้างการทดสอบย้อนหลังจนเข้าเฟรมที่เรียกว่า “神バックテスト” ที่เข้ากับข้อมูลในอดีตอย่างสมบูรณ์
ในช่วงเริ่มต้นพัฒนา ฉันเคยทำเวิร์คช็อปด้วยการกำหนดเงื่อนไขให้แข็งจนคิดว่า “อัตราชนะ 95% และกราฟขึ้นอย่างสวยงาม” แล้วในใจคิดว่าอาจเป็นอัจฉริยะ
แต่พอเอาไปทำ forward test (การใช้งานจริงแบบสาธิต) ปรากฏว่าไม่สามารถรองรับรูปแบบตลาดที่ไม่เคยเห็นมาก่อนในข้อมูลย้อนหลัง จึงแพ้ราบคาบ
“EA ที่ปรับให้แข็งกับข้อมูลย้อนหลังมากเกินไป” ที่ฉันสร้างขึ้นเอง
หลังจากเหตุนี้ ทุกครั้งที่เพิ่มเงื่อนไขเพื่อให้ผลลัพธ์ดีขึ้น ฉันจะถามตัวเองอย่างจริงจังว่า “มันไม่ใช่การตีความข้อมูลย้อนหลังให้ดูเหมือนจริงเกินไปหรือ?”
การเพิ่มเงื่อนไขที่ไม่สามารถอธิบายได้แล้วทำให้การทดสอบย้อนหลังดูดี มันไม่ใช่การยืนยันว่าใช้ได้จริงในภาคปฏิบัติ
ตัวชี้วัดกำไรและความเสี่ยงมีการเชื่อมโยงกันเสมอ
โครงสร้างของ EA ไม่อนุญาตให้ยกตัวชี้วัดผลตอบแทนขึ้นมาเดี่ยวๆ ได้
ถ้าเพิ่มล็อต ก็ได้กำไรมากขึ้น แต่ความเสี่ยงที่เกี่ยวกับ drawdown และจำนวนตำแหน่งที่เปิดก็จะขยายตามขึ้นไปด้วย
ถ้าลดเงื่อนไขเข้าเทรดลง ก็จะได้จำนวนเทรดมากขึ้น โอกาสมากขึ้น แต่ก็จะมีการเปิดเทรดที่คุณภาพต่ำมากขึ้นแน่นอน
หากต้องการได้อะไรบางอย่าง ก็ต้องรับความเสี่ยงอีกอย่างหนึ่งเสมอ—นี่คือ trade-off ที่ไม่เปลี่ยนแปลงในโลก EA
ไม่ใช่เลือก EA ที่ “ทำกำไรสูงสุด” แต่เลือก EA ที่ “คุณสามารถใช้งานได้จริง”
ท้ายที่สุด ฉันคิดว่านี่คือจุดสำคัญ
บางคนสามารถใช้งานได้แม้มี drawdown สูงถึง 30% โดยไม่สนใจ บางคนถึงกับอยากหยุด EA แม้มีการขาดทุน 10%
บางคนชอบมีกิจกรรมการเทรดทุกวัน ขณะที่อีกกลุ่มหนึ่งเหมาะกับ EA ที่รอจนเงื่อนไขครบถ้วนถึงหลายวันที่จะพร้อมเทรด
ไม่มีคำว่าไหนถูกต้องแบบแน่นอน
ไม่ว่าคุณจะได้กราฟทดสอบย้อนหลังที่สวยงามเพียงใด หากระบบมีการขาดทุนทำให้คุณนอนไม่หลับในเวลากลางคืน นั่นคือ EA ที่คุณไม่สามารถใช้งานได้จริง
สิ่งสำคัญคือไม่ใช่เพียงผลกำไรสุดท้ายจากการทดสอบย้อนหลัง แต่ต้องตรวจสอบด้วยว่า “ได้กำไรด้วยวิธีใด และระหว่างทางต้องรับความเสี่ยงอะไรบ้างใน EA นั้น”
ตัวฉันเองเองก็เปลี่ยนจากผู้ใช้งาน EA มาเป็นผู้สร้าง EA และตอนนี้ให้ความสำคัญกับมุมมองนี้มากขึ้น
ท้ายที่สุด (สัญญาณเตือนครั้งต่อไป)
มีหลายท่านสงสัยว่า “เข้าใจเหตุผลแล้ว แต่ แล้วเราจะดูตรงไหนในการทดสอบย้อนหลังเพื่อหาความเสี่ยงที่ซ่อนอยู่หรือต่อต้าน over-optimization ได้อย่างไร?”
ครั้งหน้าจะเขียนถึง 5 จุดที่ผมตรวจสอบเป็นอันดับแรกทันทีเมื่อเปิดข้อมูลการทดสอบย้อนหลังขณะตรวจสอบ EA ที่ฉันสร้างเองหรือ EA ใหม่ พร้อมตัวอย่างประกอบ ได้แก่ PF, DD, จำนวนการเทรด, อัตราชนะ และกับดักช่วงเวลา
ไม่ใช่คำโฆษณาของผู้ขาย แต่เป็นมุมมองของผู้ตรวจสอบคนหนึ่ง ซึ่งจะเขียนต่อไปเรื่อยๆ ถ้าเป็นไปได้กรุณามาอ่านอีกครั้งด้วยนะครับ