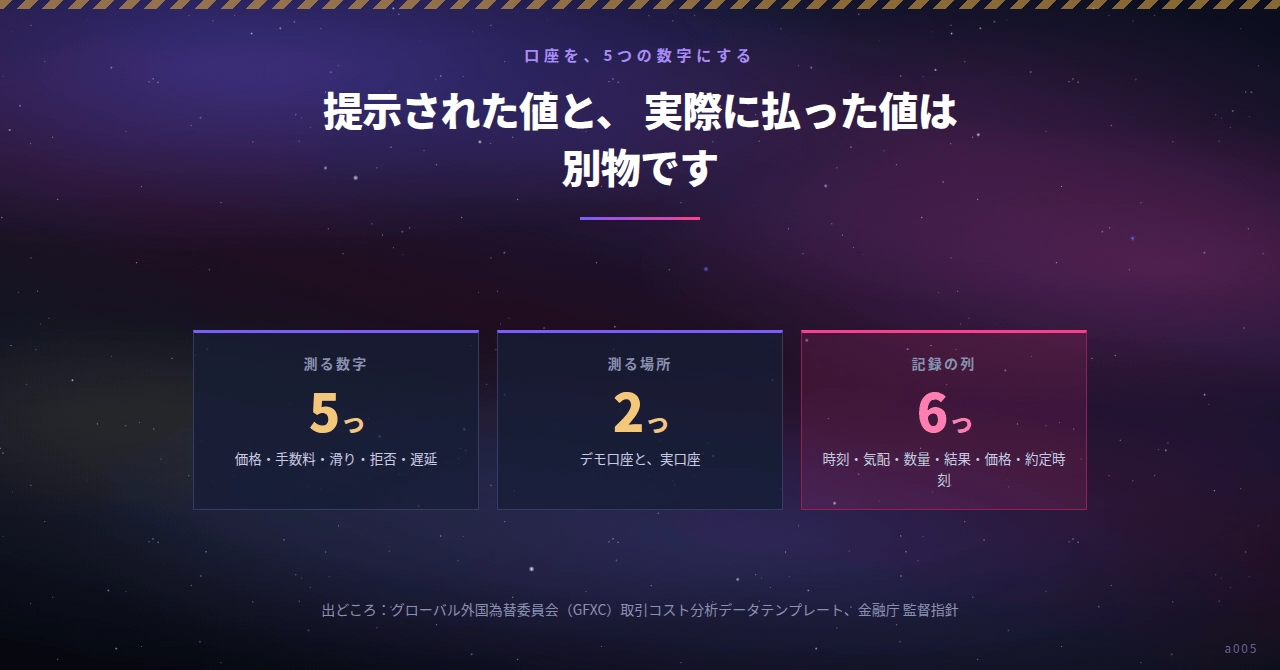
คุณภาพของบัญชีสามารถระบุได้ด้วยห้าตัวเลข ── ราคากว้าง ค่าใช้จ่าย สเปรด พลีชีพ การปฏิเสธ และความล่าช้า
ตัวเลขที่วัด 5 ชุด ราคา・ค่าธรรมเนียม・การคลาดเคลื่อนไหว・การปฏิเสธ・ล่าช้า | สถานที่วัด 2 ชุด บัญชีทดลองกับบัญชีจริง | บันทึกที่ต้องการ 1รายการละ เวลาสถานะ・สภาพ/ราคาที่ทำรายการ |
เมื่อเปรียบเทียบบัญชี สิ่งที่เป็นที่เห็นอันดับแรกคือสเปรดที่ระบุไว้ อย่างไรก็ตามว่าจะมีการทำรายการที่สั่งไว้จริงด้วยราคานั้นหรือไม่ เป็นเรื่องคนละประเด็น
บทความนี้จะคำนวณต้นทุนรอบทางกลับที่จ่ายจริงเพื่อนับด้วยบัญชีของตนเอง ซึ่งในกระบวนการนี้เรียกว่า การวิเคราะห์ต้นทุนการทำธุรกรรม (TCA) ในการจัดระเบียบระหว่างประเทศ
คุณภาพของบัญชีสามารถบอกได้ด้วยห้าตัวเลข ได้แก่ สเปรด・ค่าธรรมเนียม・การคลาดเคลื่อนไหว・การปฏิเสธการทำรายการ・ล่าช้า ทั้งห้าค่านี้ไม่ใช่ค่าที่ระบุไว้เท่านั้น แต่ค่าที่จ่ายจริงเป็นชุดที่ถูกหักออกจากค่าเฉลี่ย
สิ่งที่สามารถวัดได้ในด้านคุณภาพบัญชีถูกแบ่งเป็นห้าข้อดังนี้ ทั้งห้าข้อนั้นสามารถบันทึกได้เมื่อคุณทำธุรกรรมทั้งทางไปและกลับในบัญชีของคุณ
| # | สิ่งที่วัด | วิธีการได้มา | มีผลกับอะไร |
|---|---|---|---|
| 1 | สเปรด | ความต่างระหว่างเวลาสั่งซื้อราคาคำเสนอขายกับราคาคำเสนอซื้อ | ฐานต้นทุนสำหรับค่าใช้จ่ายทางเที่ยวเดียว |
| 2 | ค่าธรรมเนียม | จำนวนที่ถูกเรียกหักทุกครั้งเมื่อทำการทำรายการ ทั้งคู่ออกแบบเป็นรอบ | บวกเพิ่มต้นทุนทางเที่ยวเดียว |
| 3 | การคลาดเคลื่อนไหว | ความต่างระหว่างราคาส่งเมื่อส่งคำสั่งซื้อกับราคาทำรายการจริง โดยบันทึกสัญลักษณ์ไว้ | ไม่ใช่เฉพาะค่าเฉลี่ย แต่รวมถึงขอบเขตด้านซ้ายขวา |
| 4 | การปฏิเสธทำรายการ | เวลาที่ถูกปฏิเสธ จำนวน และแนวสภาพที่ถูกเสนอในขณะนั้น | อัตราส่วนจริงที่ถูกเปิดใช้งาน |
| 5 | ล่าช้า | เวลาตั้งแต่ส่งจนถึงการแจ้งทำรายการกลับ | ลักษณะเสียเปรียบในช่วงที่ใช้งานเร็ว |
ในส่วนนี้ 1 และ 2 อาจถูกเปิดเผยไว้ล่วงหน้าในการเริ่มทำธุรกรรม ส่วนที่เหลือ 3・4・5 คือเมื่อคุณทำรอบไปแล้วจึงกลายเป็นตัวเลข และสามข้อหลังนี้ต่างมีความแตกต่างระหว่างบัญชีมากขึ้น
แนวปฏิบัติระหว่างประเทศมีการจัดระเบียบที่ลึกซึ้งขึ้นเกี่ยวกับการวิเคราะห์ต้นทุนการทำธุรกรรม Global Foreign Exchange Committee (GFXC) ได้ปรับปรุงในกรอบเดือนกรกฎาคม 2021 โดยมีแนวทางเกี่ยวกับการวิเคราะห์ต้นทุนการทำธุรกรรม การค้าเชิงอัลกอริทึม และการเปิดเผยข้อมูล พร้อมทั้งมี “แบบฟอร์มครอบคลุมการเปิดเผย” สำหรับผู้ให้สภาพคล่องและแพลตฟอร์มการซื้อขายอิเล็กทรอนิกส์ นอกจากนี้ยังมีแม่แบบการตรวจสอบความเหมาะสมของอัลกอริทึม และแม่แบบข้อมูลวิเคราะห์ต้นทุนการทำรายการที่เตรียมไว้ใหม่
การมีแบบฟอร์มเตรียมไว้หมายความว่ารูปแบบสำหรับการเปรียบเทียบมีการกำหนดไว้แล้วสามารถนำไปใช้ในบัญชีส่วนบุคคลได้ด้วยวิธีคิดเดียวกันในขนาดเล็กลง
บัญชีเดโมอาจมีระบบทำรายการที่แตกต่างจากบัญชีจริง เมื่อบันทึกเฉพาะในเดโมอาจทำให้เข้าใจผิดลักษณะของบัญชีจริงได้
ดังนั้นการวัดจะทำเป็น 2 ขั้น ตอน ก่อนอื่นในเดโมให้แน่ใจว่าระบบบันทึกทำงานถูกต้อง จากนั้นจึงย้ายไปบัญชีจริงและทำรอบด้วยจำนวนขั้นต่ำรอบการดำเนินการจริงด้วยจำนวนขั้นต่ำโดยค่า Spreads และค่าธรรมเนียมที่เกิดขึ้นจะเป็นต้นทุนจริง
จำนวนวันทำการที่วัดในบัญชีจริงยิ่งมากยิ่งทำให้การกระจายลดลง แต่ก็มีค่าใช้จ่ายรอบกลับในแต่ละครั้ง ดังนั้นจึงขึ้นอยู่กับความแม่นยำที่ต้องการและความคุ้มค่าของค่าใช้จ่าย
ความเสียหายที่พบบ่อยที่สุดในการวัดคือเมื่อภายหลังปรับเงื่อนไข ดังนั้นจึงกำหนดรูปแบบบันทึกล่วงหน้าเพื่อป้องกัน
| คอลัมน์ | เนื้อหา | เหตุผล |
|---|---|---|
| เวลิ | เวลาส่ง (ถึงมิลลิวินาที) | ใช้แยกความล่าช้าและสถานการณ์ |
| สภาวะตลาด | สภาพการขายและราคาขายขณะส่ง | เป็นหลักฐานของสเปรดที่ระบุไว้ |
| ปริมาณ | ปริมาณที่สั่ง | ดูอัตราการทำรายการตามปริมาณ |
| ผลลัพธ์ | ทำรายการ・ปฏิเสธ・หมดอายุ | ทำให้ตัวส่วนฐานของอัตราปฏิเสธถูก固定 |
| ราคาทำรายการ | ราคาที่เกิดจริง | นำสัญลักษณ์การคลาดเคลื่อนไหวมาปรับใช้ |
| เวลาทำรายการ | เวลาที่แจ้งทำรายการกลับ | ชี้ให้เห็นถึงความล่าช้า |
บันทึกก่อนการตัดสินใจการดูผลลัพธ์ก่อนแล้วจึงปรับวิธีวัด จะทำให้ความหมายของตัวเลขบางส่วนจางลง
ห้าตัวเลขแยกกันดูไปจะทำให้คุณภาพบัญชีตัดสินไม่ได้ ดังนั้นจึงสรุปเป็นเส้นเดียวในตอนท้ายต้นทุนรอบฐานจริงคือ
นับสเปรดครึ่งหนึ่งทั้งด้านเข้าและออก แล้วบวกค่าธรรมเนียมรอบกลับ และบวกค่าเฉลี่ยการคลาดเคลื่อนไหวที่มีสัญลักษณ์ ทำให้รวมเป็นต้นทุนที่จ่ายไปในหนึ่งเทรด เมื่อคูณด้วยอัตราการปฏิเสธจะได้จำนวนครั้งที่ต้องรับภาระจริง
| สถานการณ์ | รอบฐานเสนอ | ค่าเฉลี่ยการคลาดเคลื่อนไหว | รอบฐานจริง |
|---|---|---|---|
| ช่วงเวลาเงียบ | เล็กลง | เล็กลง | ใกล้กับฐานเสนอ |
| ก่อนและหลังประกาศตัวชี้วัด | กว้างขึ้น | มีแนวโน้มใหญ่ขึ้น | ห่างจากฐานเสนอ |
| เปิดตลาดวันจันทร์ | กว้างขึ้น | มีแนวโน้มใหญ่ขึ้น | ห่างจากฐานเสนอ |
วิธีที่คุณวางแผนเทคนิคให้สร้างขึ้นในช่วงเวลาใด เวลาในช่วงนั้นคือต้นทุนรอบจริงของวิธีนั้นๆ บัญชีจะถูกเลือกตามค่าเฉลี่ยในช่วงเวลาที่เงียบที่สุดมิใช่เพียงค่าเฉลี่ยทั้งวัน
กลับกันถ้าคุณวัดเฉพาะช่วงเวลาที่คุณทำการเทรดเท่านั้นก็พอไม่จำเป็นต้องคำนวณค่าเฉลี่ยตลอดวัน
สุดท้าย นี้คือวิธีใช้งานเส้นนี้อีกหนึ่งอย่าง หากค่าคาดหวังต่อการซื้อขายต่อการเทรดเป็นเพียงไม่กี่เพนนี ต่อรองรอบจริงก็จะมีค่าเท่ากัน ในกรณีนี้ การเปลี่ยนวิธีเทรดอาจไม่ดีกว่าเปลี่ยนบัญชี เพราะผลที่เหลืออยู่จะเคลื่อนไหวมากขึ้น
ในทางตรงกันข้าม หากมุ่งหวังผลกำไรเพียงไม่กี่สิบเพนนีต่อการเทรด โอกาสที่ต้นทุนรอบจะมีส่วนต่อผลลัพธ์จะน้อยลงลำดับความสำคัญในการวัดต้นทุนขึ้นอยู่กับขอบค่าที่ต้องการการตัดสินใจว่าคุณอยู่ฝั่งไหนควรทำก่อน เพื่อลดความสับสน