คู่มือการซื้อขาย FX หน้าร้านเขียนว่า “ผู้ให้บริการคือฝ่ายตรงข้าม” — อ่านในเอกสารสาธารณะ A-book และ B-book
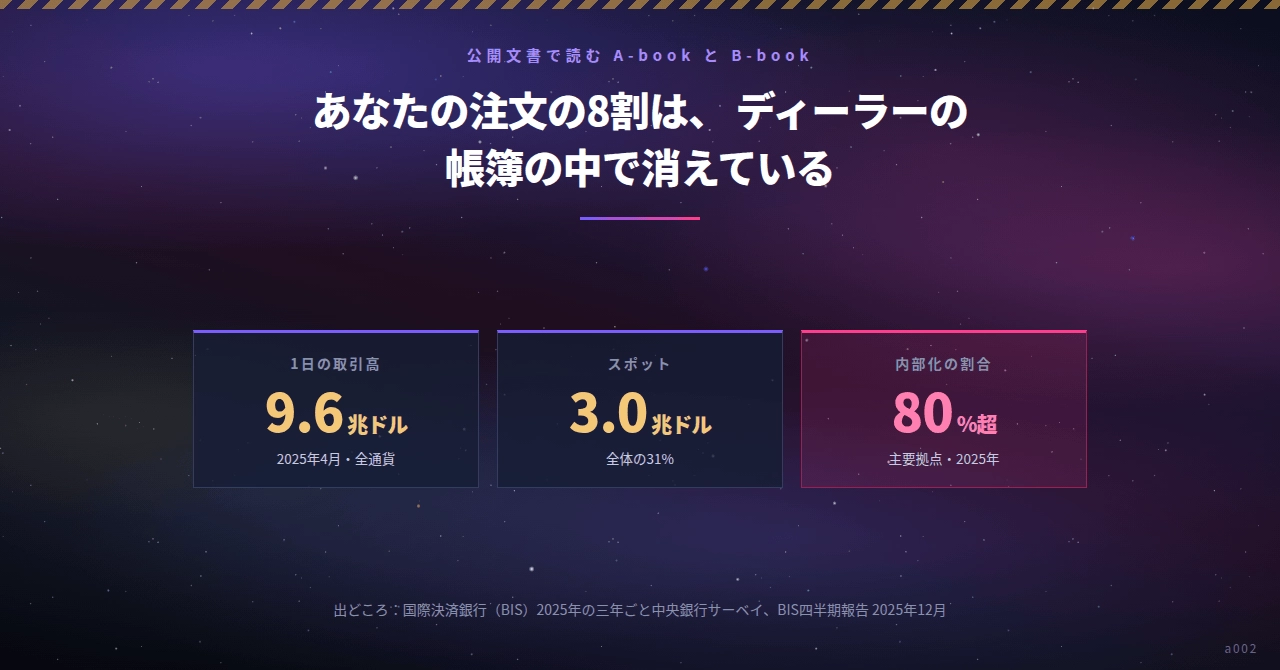
มูลค่าการซื้อขายต่อวัน 9.6ล้านล้านดอลลาร์ เมษายน 2025 — ทุกสกุลเงิน | ในส่วนที่เป็นสเปรด 3.0ล้านล้านดอลลาร์ คิดเป็น 31% ของทั้งหมด | อัตราการinternalisation 80%สูงกว่า ศูนย์กลางหลัก — 2025 |
มีคำว่า “A-book” กับ “B-book” บทความโฆษณามักพบคำเหล่านี้ แต่เอกสารที่เผยแพร่จะใช้คำอื่นภายใน (internalisation)คือ
บทความนี้พูดถึงด้านในของผู้ค้าเป็นหลัก ก่อนอื่นเราจะอ่านเอกสารที่ธนาคารระหว่างประเทศเพื่อการชำระเงิน BIS และกระทรวงการคลังญี่ปุ่นที่เผยแพร่ไว้ แล้วจะชัดเจนว่าผู้อ่านจะสามารถวัดได้มากแค่ไหนด้วยมือของตนเอง
FX ที่ซื้อขายนอกตลาดเป็นการทำธุรกรรมแบบตรงข้ามที่ผู้ประกอบการเป็นฝ่ายคู่ค้า การส่งคำสั่งออกไปด้านนอกหรือชดเชยในบัญชีของตนเองถูกเรียกว่า internalisation ในเอกสารสาธารณะ และมีสัดส่วนมากกว่า 80% ที่ศูนย์กลางหลัก
คู่มือการเทรด FX ที่ไม่ใช่ตลาดหลักทรัพย์ (ซื้อขายนอกตลาดโดยตรงกับผู้ค้า) ระบุว่าผู้ค้าจะเป็นฝ่ายตรงข้ามกับลูกค้า เพราะมีรูปแบบที่ต่างจากการมี Order book ในตลาดแลกเปลี่ยน
กฎระเบียบของสหรัฐอเมริกากำหนดให้บริษัทต้องมอบเอกสารให้ลูกค้าว่าคู่ค้าในการเทรดคือบริษัทเอง และนี่เป็นการตีความว่ามีความขัดแย้งแห่งผลประโยชน์อยู่ในตัวระบบ
รายงานของกระทรวงการคลังญี่ปุ่นที่เผยแพร่ในมิถุนายน 2018 โดย “ที่ปรึกษาอิสระด้านการรับมือกับความเสี่ยงของผู้ค้า FX นอกตลาด” อธิบายว่าผู้ค้า FX นอกตลาดมีความเสี่ยงที่ลูกค้าจะขาดทุนมากกว่ามูลค่าค้ำประกันเมื่อมีการผันผวนของราคา โดยมีการจัดการความเสี่ยง
BIS นิยามภายในอย่างไรกระบวนการที่สมาชิกมีมุมกลับตรงข้ามเข้ามาในสภาพคล่องระหว่างธนาคารโดยเกิดการ hedge หรือการจับคู่ในบัญชีของดีลเลอร์ ดีลเลอร์ถือสต๊อกชั่วขณะสั้นมาก บทอธิบาย BIS บอกว่าอาจเป็นไม่กี่นาที
สัดส่วนนี้เพิ่มขึ้นในช่วง 10 ปีที่ผ่านมา
| ช่วงเวลา | อัตราภายใน (สเปรดซื้อขายในตลาด) | แหล่งที่มา |
|---|---|---|
| 2016 | 63% (ค่าเฉลี่ยถ่วงน้ำหนักทั้งหมด) | BIS Quarterly Report ธันวาคม 2016 |
| 2022 | ศูนย์กลางหลักประมาณ 75–80% | BIS Quarterly Report ธันวาคม 2022 |
| 2025 | ศูนย์กลางหลักมากกว่า 80%(G10 สูงกว่านี้) | BIS Quarterly Report ธันวาคม 2025 |
คำอธิบาย BIS ในปี 2025 ระบุว่าดีลเลอร์ส่วนใหญ่ทำธุรกรรมกับลูกค้าเกิน 80% ในคลังสภาพคล่องของตนเอง นักวิเคราะห์รายงานว่าที่สุดแล้วอาจสูงถึง 90% แต่ BIS ระบุว่าการตีความของภายในมีหลายแบบและยากที่จะวัดสัดส่วนตลาดจริง
มูลค่าการซื้อขาย FX ร้านค้าคงที่ในวันเดียวที่ 1 เมษายน 2025 อยู่ที่ 9.6 ล้านล้านดอลลาร์ เพิ่มขึ้น 28% จาก 7.5 ล้านล้านดอลลาร์ในปีก่อนหน้า ส่วนสเปรดคือ 3.0 ล้านล้านดอลลาร์ คิดเป็น 31% ของทั้งหมด ปริมาณการซื้อขายอิเล็กทรอนิกส์อยู่ที่ 59% ของทั้งหมด และอยู่ในระดับเดียวกับปี 2022
ผู้ให้บริการ FX ร้านค้าของญี่ปุ่นก็มีองค์ประกอบในเอกสารสาธารณะเช่นกัน รายงานปี 2018 ของกระทรวงการคลังระบุว่าเมื่อผู้ค้าใช้การค้ากับคู่ทางผู้ขาย ผู้ให้บริการไม่เพียงแต่รับผิดชอบในการเทรดที่เป็นฝ่ายตรงข้ามเท่านั้น แต่ยังมีกรอบความคุมที่แตกต่าง และบางรายมีขีดจำกัดสูงกว่า 100 พันล้านเยน
รายงานชี้ว่าบริษัทขนาดใหญ่หลายรายใช้ Prime Broker (PB) เพื่อช่วยในการบริหารค่าธรรมเนียมและค่าใช้จ่ายในการทำการค้ากับสัญญาควบคู่ PB เหล่านี้มักเป็น G-SIFIs มากที่สุด การผูกขาดการค้ากับ PB ที่จำกัดทำให้หาก PB มีปัญหาจะส่งผลกระทบต่อทั้งตลาด
เอกสารยังเสนอให้ทดสอบภาวะความเสี่ยงของ FX ร้านค้าทุกวันมากกว่าทุกปี และกฎระเบียบที่เกี่ยวข้องมีการบังคับใช้ตั้งแต่มกราคม 2020 ซึ่งใช้ข้อมูลย้อนหลังตั้งแต่ปี 1985 จนถึงปัจจุบันในการกำหนดสถานการณ์ 7 เหตุการณ์
ถึงตอนนี้เป็นข้อมูลที่สามารถอ่านได้จากเอกสารสาธารณะคำสั่งแต่ละรายการไปไหนอยู่ในขอบเขตนี้หรือไม่ดังนั้นต่อไปนี้ เราจะวัดสิ่งที่วัดได้แทนการหาคำตอบจากที่ไม่แน่ใจ
ผลจาก internalisation ส่งผลต่อปากทางของดีลเลอร์และอธิบาย BIS ในการวิเคราะห์ปี 2025 ว่าหากอัตราภายในสูง ตลาดที่ลูกค้าซื้อขายจะลดความผันผวนของราคาและคลังข้อมูลจะลดการเผยแพร่สู่ตลาดในบางครั้ง
การเคลื่อนไหวในตลาด Interbank ที่ลำเลียงสต๊อกไปมาถีงกันอย่าง Hot Potato ก็ลดลงเมื่อภายในเพิ่มขึ้น เพราะดีลเลอร์สามารถชดเชยในบัญชีตนเองได้มากขึ้นจึงออกไปด้านนอกน้อยลง
เมื่อดูตามสกุลเงิน ในวันที่ 1 เมษายน 2025 ด้านการซื้อขายที่มีดอลลาร์สหรัฐเกี่ยวข้องอยู่ที่ 8.56 ล้านล้านดอลลาร์ (ประมาณ 89%) ยูโร 2.77 ล้านล้านดอลลาร์ (28.9%) และเยน 1.61 ล้านล้านดอลลาร์ (16.8%) เพื่อคำนวณทั้งสองด้านของสกุลเงินรวมเป็น 200% สเปรดยังคงเพิ่มขึ้น 42% ตั้งแต่สามปีก่อน ซึ่งสูงกว่าการเติบโตทั้งหมด 28%