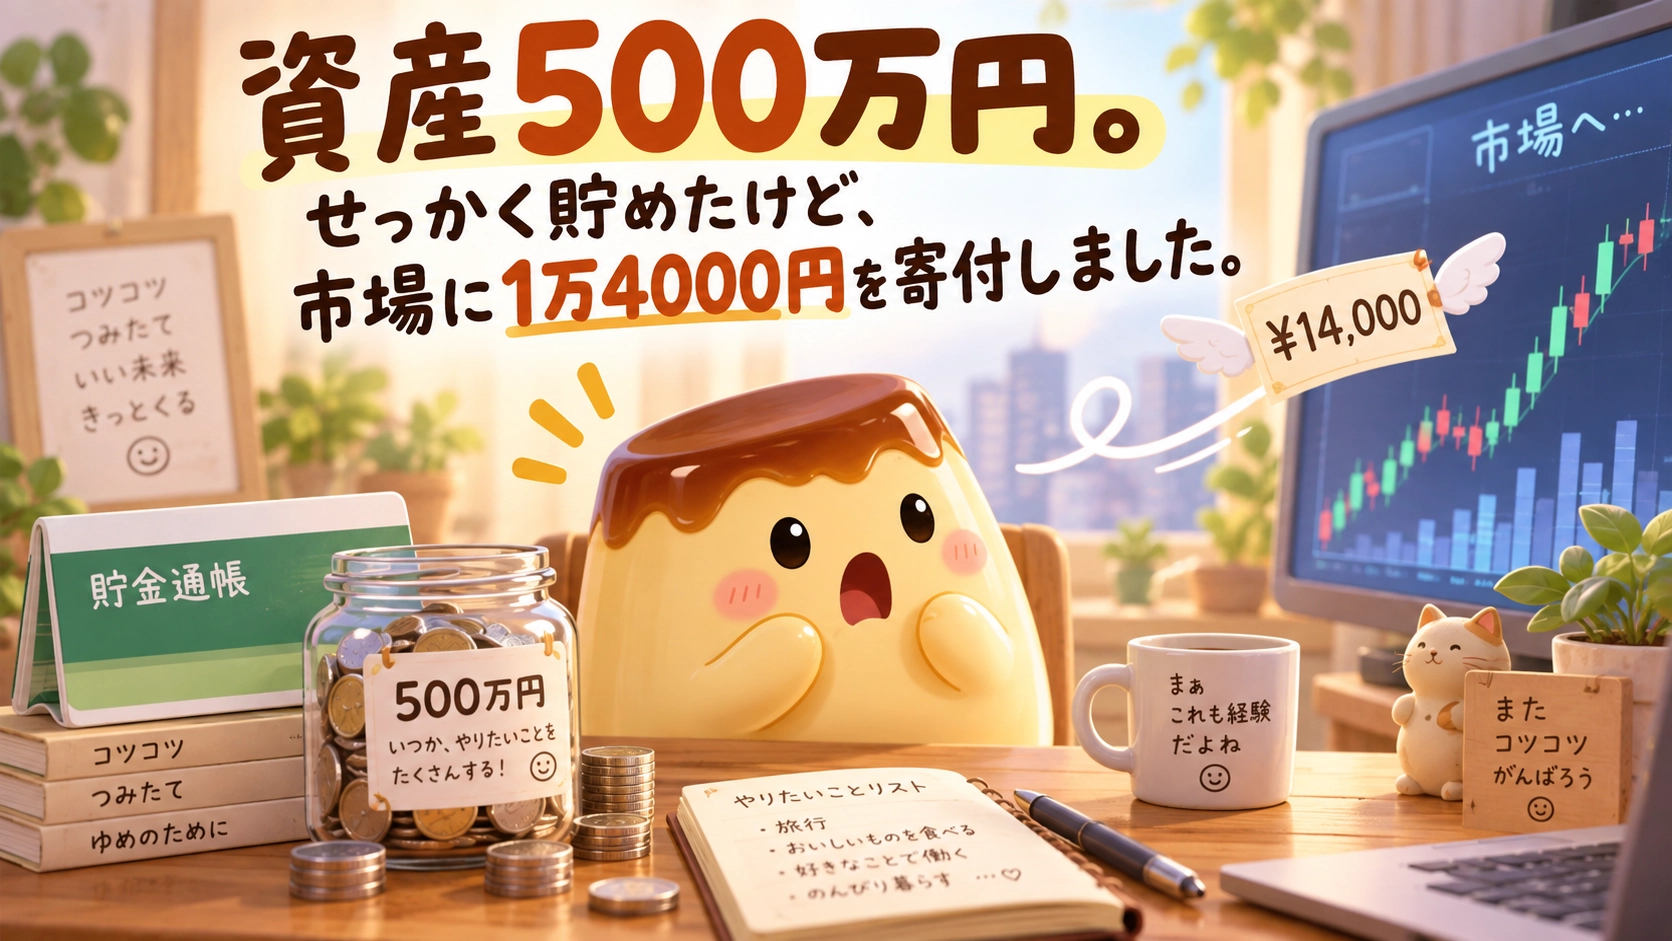
ประสบการณ์จริงที่ออม資産500万円 hingga เก็บเงินไปที่การลงทุนหุ้น ถึงจะหยอดออมไว้มาก แต่ได้บริจาคเงิน 14,000 เยนให้กับตลาด
ช่วงเวลานั้นของฉัน งานสองวันที่ยังไม่กลับมาที่ตลาดเลย
ซื้อหุ้นนิสสันมอเตอร์และขาดทุนไป 14,000 เยน
ฉันกังวลและขายไป
ถ้าเป็นไปได้ อยากให้ตลาดช่วยตามหาเด็กที่หลงทางด้วย
“เงิน 14,000 เยนของคุณプリンウオーター。เพื่อนคู่หูรออยู่ที่บัญชีเดิม”
ฉันเอง คือเพื่อนคู่หูของคุณ
คิดว่าจะเพิ่มขึ้นกลับมาซะอีก แต่แม้คนที่พร้อมกลับมาก็ยังไม่กลับมา
ไม่อยากให้เพิ่มขึ้นอีกแล้ว ให้ทุกคนกลับมาในสภาพเดิมทั้งหมด
…จึงเขียนข้อความนี้เพราะไม่มีที่ที่จะแถลงข่าวแบบนั้น
สวัสดีครับ ผมプリンウオーター
ครั้งนี้เป็นเรื่องจริงของฉันในสมัยที่มีสินทรัพย์ 5 ล้านเยน
คิดว่าคงเป็นเรื่องราวที่น่าประทับใจในการเติบโต
ขออภัย ก่อนจะโตขึ้น มันจะลดลงก่อน
เขียนว่า “บริจาค” แต่ไม่ใช่บริจาคจริง เป็นเรื่องที่ขาดทุนจากหุ้น
ไม่มีความปรารถนาดี
มีความตั้งใจจะเพิ่มขึ้น
คนที่บริจาคให้คนอื่นนั้น ค่อนข้างอดทนต่อความล้มเหลว
คุณสะสม 5 ล้านเยนได้อย่างไร
ก่อนบริจาค
เงินนั้นมาจากไหน
ประมาณ 5 แสนเยนขึ้นไป ฉันได้สะสมด้วยการทำงานและออมไว้
ไม่ใช่ 5 ล้านที่เพิ่มขึ้นจากหุ้น
เรียกว่าพลังในการฝากเข้าในตอนนี้
สมัยนั้นฉันเองก็ไม่ได้คิดถึง FIRE มากนัก
ไม่มีแผนรีไทร์ก่อนกำหนดหรือตั้งเป้าทรัพย์สินใหญ่
“ตั้งแต่ยังหนุ่มจึงออกแบบเส้นทางไปสู่自由”
ไม่ใช่เรื่องอย่างนั้น
อย่ามาหยิบแบบแผนตอนหลังนะ ฉันเองก็เพิ่งเห็นตอนนั้นครั้งแรก
เงินเดือนของฉันไม่สูงมาก
ถึงจะรวมโบนัสด้วย ฉันยังสามารถออมราวเดือนละประมาณ 100,000 เยน
ถ้าคิดดูตอนนี้ ก็ยังคงออมไว้มากทีเดียว
อย่างไรก็ตาม ฉันไม่รู้สึกว่าประหยัดมากนัก
ถ้าชีวิตปกติ เราก็ออมไปเองตามผลลัพธ์
แล้ว “ปกติ” นั้นคือชีวิตแบบไหน
ไม่เก่งเรื่องการออม แต่เก่งเรื่องการใช้จ่าย
ฉันเชื่อว่าฉันใช้เงินไม่เก่ง
นี่คือความรู้สึกของฉันเมื่อมองย้อนกลับไป
ถึงจะพูดอย่างนี้ แต่ไม่ใช่ว่าฉันอดอาหารทุกอย่าง
การพบปะกับเพื่อนและการพูดคุยก็สนุกอยู่
แม้ไม่ต้องใช้เงินมากก็มีความสุขได้
“วันนี้ฉันพอใจถ้าฉันใช้อะไรไปเท่าไรถึงพอใจ”
ถามก็ยังพอใจแค่ได้คุยกับเพื่อน
กระเป๋าสตางค์ก็ไม่ทำอะไร มันอยู่ที่สถานที่จริง
ไม่ใช่ว่าฉันเก่งเรื่องออมเงิน แต่ว่าฉันสามารถสนุกได้โดยไม่ต้องใช้เงินมาก
ในทางกลับกัน ฉันก็ไปเที่ยวบ่อยเหมือนกัน
ไม่ใช่แค่ดูบัญชีแยกประเภท แต่ฉันออกไปข้างนอกด้วย
ฉันเองก็มานอกบ้าน
ถ้าบัญชีธนาคารเท่านั้นที่มีชีวิตชีวา ก็จะลำบาก
ใช้จ่ายในสิ่งที่สนุก
ถ้าประหยัดทั้งหมดเพื่อออม ก็ฉันคงไม่ไปต่อ
ถ้าตึงเครียดกับเงินทอง ก็จะลำบาก
ไปเที่ยวก็ไป แต่ค่าใช้จ่ายประจำไม่เพิ่ม
ในขณะเดียวกัน ค่าใช้จ่ายที่ชำระทุกเดือน ฉันคิดเอง
ตัวอย่างคือประกัน
ประกันเอกชนส่วนใหญ่เป็นแบบชำระแล้วทิ้ง
มีระบบประกันสุขภาพของรัฐและกองทุนร่วมงานที่มีความคุ้มครอง
รวมถึงคิดว่าต้องการระดับไหนสำหรับฉัน
ในตอนนั้นฉันคิดว่า ในสถานการณ์ของฉัน ไม่จำเป็นต้องจ่ายเบี้ยประกันที่สูงเกินไป
แน่นอนว่าระบบชดเชยสูงก็ยังไม่ครอบคลุมค่าใช้จ่ายทั้งหมดในการรักษาพยาบาล
มีค่าใช้จ่ายที่ไม่รวม เช่น ค่าอาหาร และค่าห้องพิเศษ และอื่นๆ
ความคุ้มครองที่จำเป็นขึ้นอยู่กับครอบครัวและสถานการณ์การใช้ชีวิต
การจ่ายแบบชำระแล้วทิ้งไม่ใช่คำตอบสำหรับทุกคน
เรื่องรถก็เช่นกัน สำหรับฉันคือ “เก็บเงินก่อนแล้วค่อยซื้อ”
คิดว่าการจ่ายดอกเบี้ยนั้นสูญเปล่า
แทนที่จะรวมค่าผ่อนรถในแผนการงบประมาณเดือนถัดไป ฉันอยากมีเงินที่ซื้อรถได้ก่อน
ก่อนซื้อรถ ฉันไม่อยากให้เงินเดือนของเดือนถัดไปถูกใช้งาน
แม้ยังไม่เริ่มทำงาน เงินเดือนที่คาดไว้ก็ยังน่ากังวล
นี่ไม่ใช่เรื่องที่บอกว่าวิธีนี้ถูกต้องเสมอ แต่เป็นความคิดของฉันในตอนนั้น
ใช้จ่ายเมื่อจำเป็น งดเมื่อจำเป็น
ไปเที่ยว
เล่นกับเพื่อน
แต่ค่าใช้จ่ายที่ออกมาเดือนละนิดๆ ไม่ควรเพิ่มขึ้น
ไม่ใช่การอดออมทั้งหมด แต่ควรกำหนดที่ใช้ให้ชัด
5 ล้านเยนของฉันน่าจะเกิดจากวิธีนี้
ตอนนี้ความคิดนี้ยังไม่เปลี่ยนแปลงมาก
ถ้าจะบอกคนที่อยากออมในตอนนี้ ฉันขอให้ลองดูค่าใช้จ่ายที่ออกโดยอัตโนมัติทุกเดือนก่อน ไม่ใช่ลดค่าใช้จ่ายที่จำเป็น
ไม่ใช่แค่ลดค่าใช้จ่ายที่จำเป็น
“ตอนนี้ฉันเองก็คิดว่า เงินเท่านี้พอแล้วหรือยัง”
มาพิจารณาอีกที
อาจจะลำบากใจเรื่องนัดหมายกับเพื่อน แต่การหักบัญชีออกทุกเดือนอาจผ่านไปง่ายๆ
ลองหยุดที่จุดรับบริการสักครั้ง
รายได้ ครอบครัว และเงื่อนไขการดำเนินชีวิตต่างกัน
ไม่ใช่ว่าทุกคนจะมีเท่ากันเสมอไป
ค่าเฉลี่ยเดือนละ 100,000 เยนเป็นบันทึกของฉันในตอนนั้น ไม่ใช่คำบ้านผู้อ่าน
เงินที่สะสมไว้กลายเป็นทุนสำรองในการซื้อหุ้นต่อมา
พูดคุยกับเพื่อนและไปเที่ยวด้วย
ค่าใช้จ่ายรายเดือนไม่มากเกินไปและสะสมจากการทำงาน
ชีวิตแบบนั้นทำให้มีเงินประมาณ 5 ล้านเยนในที่สุด
ไม่ใช่เงินที่เตรียมไว้ตั้งแต่แรกเพื่อการลงทุน
แต่เมื่อมองย้อนกลับ เงินออมนี้กลายเป็นทุนในการเริ่มลงทุนในหุ้น
การเตรียมเบี้ยเมล็ดเป็นไปอย่างสุจริต จากนั้นผู้คนก็เกิดความคิดขึ้นมาอย่างกะทันหัน
การพบกับการลงทุน
สาเหตุที่ฉันเริ่มลงทุนคือ
“ลองมาลองดูการลงทุนหน่อยดีไหม”
ฉันคิดแบบนั้น
……จบแล้ว
ตรงนี้ถ้ามีหนังสือชะตา หรือครูผู้เลี้ยงชีวิตปรากฏ จะทำให้เรื่องดูมีความหนักแน่นมากขึ้น
ครู: “ในที่สุดก็ถึงเวลานั้นแล้วใช่ไหม”
ลักษณะฉากแบบนั้น
ไม่มีใครนะ กรุณากลับไปเถอะครู
ได้เปิดบัญชีที่ SBI Securities และลองซื้อหุ้น
“อ้า นี่เองที่สามารถซื้อได้”
เป็นอย่างนั้นจริงๆ
คำพูดแรกในฐานะนักลงทุนยังคงเรียบง่ายมาก
ก่อนดูเศรษฐกิจโลก ฉันตรวจสอบว่าสามารถซื้อได้ก่อน
เริ่มจากตรงนั้นก่อน
“คุณซื้อหุ้นอะไรเป็นครั้งแรก”
ลืมไปแล้ว
ตรงนี้ไม่ใช่จุดสำคัญเหรอ
ใช่
หนังสือการลงทุนควรมีจุดที่วางเส้นไว้ตรงนี้
ขาวเป็นกระดาษ ลากเส้นที่ชอบได้
ไม่สามารถอธิบายเหตุผลที่มาทีหลังได้
ฉันจำความประทับใจในหุ้นที่ทำกำไรและหุ้นที่ขาดทุนได้ชัด
อยากให้มีรูปถ่ายเป็นที่ระลึกมากกว่านี้กับหุ้นที่ซื้อเป็นอันดับแรก
หนึ่งในสิ่งที่จำได้ตั้งแต่ตอนเริ่มต้นคือ Nissan Motor
ฉันลืมเหตุผลที่เลือกมัน
แต่ฉันจำได้ว่าขาดทุนไปประมาณ 14,000 เยนในวันหนึ่ง
แม้จะลืมชื่อหุ้นแรก แต่จำจำนวนเงินที่เสียไปได้
ความทรงจำของฉันมีสภาพการบันทึกในสีแดงที่ดี
ตรงนั้นถูกพลาสติกเคลือบทับด้วยพลาสติก
14,000 เยนไม่ใช่จำนวนนั้น แม่น้ำสองวันของการทำงาน
ขาดทุนรวมและฉันกังวลใจ จึงขายหนึ่งวันหลัง
“คุณตัดขาดทุนอย่างแม่นยำใช่ไหม”
ถ้าคำชมมา ฉันอาจรับไว้ชั่วคราว
ไม่ควรพูดเกินจริง มาพูดกันตรงๆ
สิ่งที่ฉันยังมีคือ
“สองวันที่ทำงานหายไป”
นานกว่า 20 ปีก่อน ตอนที่ยังมีเดฟเฟอร์เลส
เงินเดือนก็ไม่มากเหมือนทุกวันนี้
그래서 เมื่อฉันมี 14,000 เยนในตอนนั้นมันหนักกว่าเดิมมาก
รู้สึกว่าจะหายไปสองวันของการทำงาน
ไม่ได้คำนวณวันเงินเดือนอย่างตรงไปตรงมา
เป็นผลกระทบที่ทำให้ตกใจขณะนั้น
หน้าจอสว่างแสดงจำนวนเงิน
แต่ฉันรู้สึกว่าฉันทำงานมาถึงจุดนี้
เวลาที่ฉันมีเงินหมายถึงเวลาของฉันด้วย
มันกำลังลดลง
เดี๋ยวกันนะ
ฉันทำงานสองวันนั้นจริงๆ
เงินที่หายไปทำให้การมาทำงานต้องถูกยกเลิกด้วยหรือไม่
ไม่ใช่ใช่ไหม
ระบบนี้ยุติธรรมต่อฉันในบางส่วน ไม่ใช่ทั้งหมด
ถึงอย่างน้อยคืนวันหนึ่งก็ได้ไหม
แม้จะไปพบเพื่อนหรือเที่ยว แต่เงินก็ออกไป
แต่เมื่อเขียนว่า “ยอดคงเหลือลดลง” ในใจฉันกลับไม่เหมือนเดิม
ฉันซื้อเพื่อเพิ่มเงิน
ตรงนั้นลดลง
คนที่คิดว่า “ซื้อได้” แทบจะคิดว่า “เงินจะลดลง” ตามมา
คนที่สนใจก็มักขายเมื่อขาดทุน
เป็นคนเดิม
ฉันที่ออมเงินกับฉันที่ถือหุ้น
การออมเงินไม่ได้ทำให้ฉันชินกับการที่เงินจะลดลงจนไม่กลัว
ยิ่งเป็นเงินที่ฉันออมด้วยการทำงานนั่นเอง
ทำให้ฉันเกิดความรู้สึกว่า
“เงินของฉัน”
ถึงตลาดจะไปบอกฉันไม่ได้ แต่ก็ไม่เปลี่ยนแปลง
ตอนนี้ฉันสามารถสรุปได้ว่า “ฉันได้เรียนรู้”
แต่ในตอนนั้น เงินสองวันที่ทำงานหายไปมันเจ็บปวดมาก
ไม่จำเป็นต้องเปลี่ยนเป็นความประทับใจที่ยิ่งใหญ่ทันที
ก่อนอื่น ปองที่ว่า “อา เห็นแล้ว ลดลง” ในกรณีของฉันคือ
คนที่อยากเพิ่มเงินกับคนที่เงินลดลงอยู่ในบัญชีเดียวกัน
ถ้าจะพูดปากคำตอนนี้ ความต่างก็มีดังนี้
ฉันในช่วงก่อนซื้อ “ลองลงทุนดูดีไหม”
ฉันในช่วงหลังขาดทุน “เรื่องรันยครับต่างออกไป”
ทั้งสองอยู่ในบัญชีเดียวกันแต่ยังขาดการประชุมกัน
อยากเริ่มพูดถึงเรื่อง 5 ล้านเยนตั้งแต่ตรงนี้
หากพูดเลข 5 ล้านเยนเท่านั้น ก็สามารถเขียนสั้นได้
แต่ถ้าพยายามเล่าถึงช่วงเวลานั้น มันจะไม่ใช่แค่การออม
มีเวลาร่วมกับเพื่อนและการท่องเที่ยวด้วย
มีชีวิตที่คิดถึงการจ่ายประกันและรถยนต์ด้วยตนเอง
ยังมีหุ้นที่ซื้อแล้วลืมเหตุผล
และยังมี 14,000 เยนที่ไม่ลืม
ในช่วงที่ออมเงิน
“ใช้ดังที่จำเป็น ปรับให้เข้มงวด”
เราได้ทำอย่างนั้น
แต่ในการลงทุนหุ้น บางครั้งเงินก็ลดลงโดยที่ฉันไม่จำเป็นต้องใช้
ตอนออมไม่เคยปรากฏขึ้น แต่ตอนนี้ฉันกลายเป็นคนที่เห็นเงินลดลง
เมื่อมองย้อนกลับไป ณ ตอนนี้ วิธีการใช้เงินไม่ใช่เรื่องเดียวที่ดูจากยอดคงเหลือ
อะไรที่ใช้แล้วทำให้ฉันพอใจ และการลดลงแบบไหนที่ฉันไม่ชอบ
ตรงนี้มีตัวตนที่มองไม่เห็นด้วยตัวเลข
ฉันอยากเขียนไว้ว่า ไม่ใช่การแจกความถูกต้องเรื่องการออม 5 ล้านเยน แต่เป็นเรื่องราวแบบนี้
หากไล่เรียงความสำเร็จอย่างเดียว จะทำให้ฉันที่ขายหุ้นไปทันทีในวันนั้นหายไป
ไม่ว่าจะทำ OSC หรือหุ้นเดี่ยว การลงทุนต้องมีเงินต้นเป็นพื้นฐาน
สำหรับฉัน เงิน 5 ล้านเยนนี้คือเมล็ดพันธุ์นั้น
และวิธีสร้างเมล็ดพันธุ์นั้น
ใช้จ่ายในสิ่งที่จำเป็น และลดค่าใช้จ่ายคงที่ที่ไม่ก่อประสิทธิผล
หากการใช้งานเงินของฉันเป็นประโยชน์แก่ผู้อื่น ฉันดีใจมาก
ถัดไปฉันจะเขียนถึงช่วงที่มี 1,000,000 เยน
เมื่อจำนวนเงินเพิ่มขึ้น ความสัมพันธ์กับเงินก็เปลี่ยนไปหรือไม่
หรือยังมีเงินคงเหลือเพิ่มขึ้นแต่ตัวตนของฉันยังเหมือนเดิม
ฉันคิดว่าจะให้ฉันเมื่อสมัยนั้นปรากฏตัวด้วย
ตอนนี้ คนๆ นี้จะไปถึงที่ไหนกันนะ
แม้ฉันเองก็ไม่รู้ช่วงเวลานั้น
ทราบถึง 14,000 เยนที่เรียกในตอนต้น
ฉันไม่ได้โกรธนะ ฉันรู้จักบัญชี
ครูถูกส่งกลับไปแล้ว แต่พวกคุณช่วยกลับมาด้วย
เพิ่มเติม ฉันไม่ใช่ FP
แต่ฉันเคยทำงานด้านภาษีและบำนาญที่สำนักงานเขต และคิดเรื่องเงินมานานด้วย
หลังเกษียณ
“จะจัดเงินกับชีวิตอย่างไรดีนะ”
ฉันอยากช่วยจัดระเบียบการใช้ชีวิตและประสบการณ์ของตัวเองร่วมกัน
ถ้ามีใครอยากปรึกษา โปรดคอมเมนต์นะ
แน่นอนมีค่าใช้จ่าย (หัวเราะ)
ถ้าฟรีแล้วยุ่ง ฉันก็ไปหางานหลัง FIRE
ขอบคุณที่อ่านจนถึงตรงนี้
ถ้าคิดอยากดูต่อเรื่องราวของคนคนนี้ ฉันจะดีใจถ้าคุณกดถูกใจหรือติดตาม
ช่วงที่มี 1,000,000 เยน ก็จะนำเสนอต่อทั้งยอดคงเหลือและตัวบุคคล
※บทความนี้เป็นข้อมูลทั่วไปและความเห็นส่วนบุคคลของผู้เขียน ไม่ใช่คำแนะนำให้ซื้อขายหุ้นหรือสินค้าการเงินใดๆ ตลาดมีความผันผวนและความเสี่ยงของการขาดทุน กรุณาตรวจสอบข้อมูลล่าสุดและใช้อิสระในการตัดสินใจด้วยตนเอง