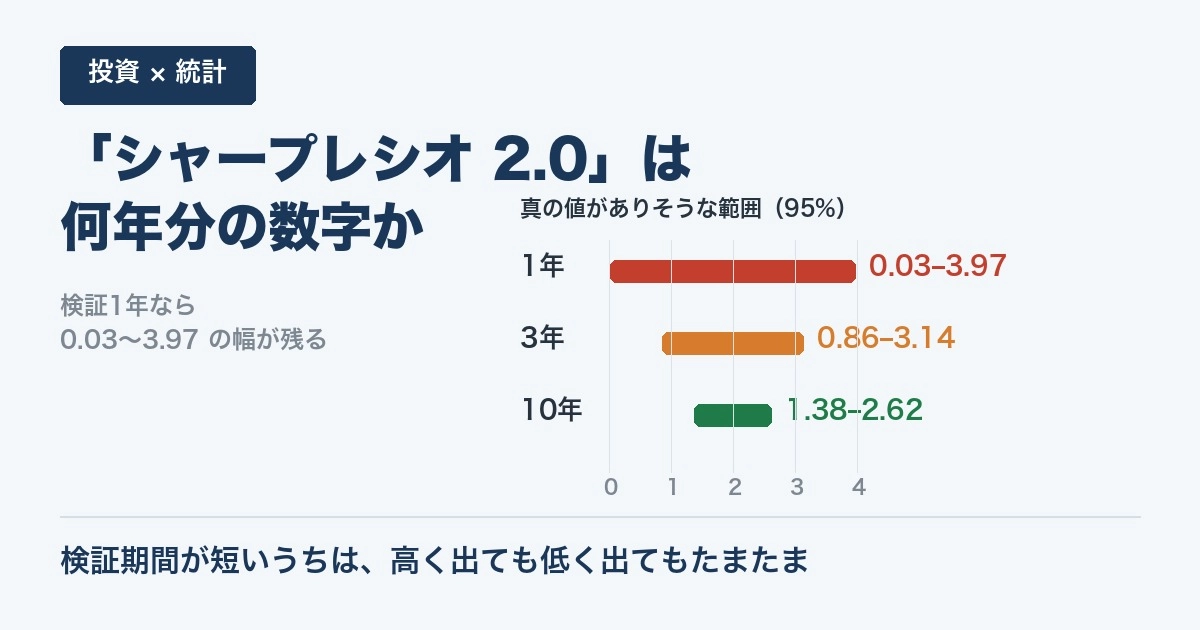
การตรวจสอบ Sharpe ratio 2.0 สำหรับ 1 ปีมีความหมายเพียงว่า 0.03〜3.97
ให้ผลลัพธ์การทดสอบย้อนหลังเขียนไว้ว่า “Sharpe Ratio 2.0” โดยทั่วไป 2.0 ถือเป็นระดับที่ดีอยู่
แต่ตัวเลขนั้นมาจากกี่ปีของข้อมูลการอ่านจึงเปลี่ยนไปโดยสิ้นเชิง
แม้จะเป็น 2.0 เดียวกัน แต่ความน่าจะเป็นที่ถูกต้องแตกต่างกันตามระยะเวลาการตรวจสอบ
Sharpe ratio คืออัตราส่วนของผลตอบแทนต่อการเบี่ยงเบนมาตรฐาน (ความผันผวน) ที่ใช้ตัวหารเป็นเบี่ยงเบนมาตรฐาน สิ่งที่มักถูกมองข้ามคือเบาะหรือตัวหารเองก็เป็นค่าประมาณเพราะทั้งตัวเศษและตัวส่วนเป็นค่าประมาณ ความคลาดเคลื่อนจึงออกมามากกว่าที่คิด
เมื่อ Sharpe ratio ที่วัดได้คือ 2.0 ในช่วงเวลาสังเกตการณ์ใดก็ตาม หากคาดเดาค่าที่แท้จริงอยู่ในช่วงใดบ้าง ตรวจสอบช่วงเวลาต่าง ๆ จะได้ดังนี้ (ข้อมูลรายวัน ช่วงความเชื่อมั่น 95%)
| ช่วงเวลาการตรวจสอบ | จำนวนข้อมูล | ช่วงค่าที่แท้จริงมีแนวโน้มอยู่ | ความกว้าง |
|---|---|---|---|
| 1 ปี | 252 | 0.03 ~ 3.97 | 3.94 |
| 2 ปี | 504 | 0.61 ~ 3.39 | 2.78 |
| 3 ปี | 756 | 0.86 ~ 3.14 | 2.27 |
| 5 ปี | 1,260 | 1.12 ~ 2.88 | 1.76 |
| 10 ปี | 2,520 | 1.38 ~ 2.62 | 1.24 |
ข้อมูล 1 ปีออกมาเป็น 2.0 คือ「อาจจะใกล้ศูนย์หรือตะโกนเข้าใกล้ 4.0」สถานะนี้มีการแสดงตัวเลขไว้ แต่แทบไม่มีข้อมูลประกอบการตัดสินใจ
ใน 3 ปีจะเห็นขอบล่างอยู่ที่ 0.86 และใน 5 ปีถึง 1.12Sharpe ratio ในช่วงเวลาตรวจสอบสั้น ๆ จะออกมาสูงหรือต่ำมากไม่ได้บอกถึงความสามารถจริง
ถ้าเขียนว่า “annualized” ต้องตรวจสอบความถี่เดิม
มีเหตุผลเพิ่มเติมที่ทำให้ตัวเลขดูใหญ่ขึ้น คือการแปลงเป็นรายปี
เมื่อแปลง Sharpe ratio เป็นรายปี จะคูณค่าต่อช่วงด้วยรากที่สองของจำนวนช่วงเวลา แม้ว่า “ต่อช่วง 0.1” จะเหมือนกัน แต่ความถี่ต้นทางแตกต่างกัน ผลลัพธ์ก็จะแตกต่างกันเช่นนี้
| ความถี่ต้นฉบับ | การแปลง | Sharpe ratio รายปี |
|---|---|---|
| รายวัน | 0.1 × √252 | 1.59 |
| รายสัปดาห์ | 0.1 × √52 | 0.72 |
| รายเดือน | 0.1 × √12 | 0.35 |
“1 ครั้งต่อ 0.1” ที่เหมือนกัน จะกลายเป็น 1.59 หากเป็นรายวัน และ 0.35 หากเป็นรายเดือนยิ่งคำนวณด้วยบิตสั้น ยิ่ง Sharpe ratio รายปีสูงขึ้น
นี่ไม่ใช่การบอกว่การคำนวณผิด เป็นการแปลงตามวิธีปฏิบัติทั่วไป เพียงแต่เมื่อเปรียบเทียบตัวเลขรายปีกับสินค้ารายอื่น ความยาวหรือลักษณะของข้อมูลอาจทำให้เห็นความสามารถจริงผิดเพี้ยน
เป็น 2.0 จากหลายวิธีที่ลอง
ยิ่งไปกว่านั้น ถ้าเปลี่ยนพารามิเตอร์และลองหลายวิธี แล้วนำค่าที่ดีที่สุดมาใช้ เช่นเดียวกับค่าดีที่สุดที่ได้ในการติดตั้งและนำไปใช้ในช่วงตรวจสอบจะมีการเบี่ยนมากขึ้น
จากการทดสอบ Moving Average Cross 89 วิธี และนำค่าที่ดีที่สุดมาใช้ในช่วงตรวจสอบ พบว่า Sharpe ratio ลดลงจาก 1.295 เป็น 0.242 ไม่ใช่เพราะตลาดพลิกผัน หรือเพราะเปลี่ยนกลไก
วิธีปรับ Sharpe ratio ตามจำนวนการทดสอบเรียกว่า Deflated Sharpe Ratio ซึ่งถูกนิยามทางสถิติเมื่อทราบจำนวนรอบแล้วจึงสามารถแยกแยะว่า 2.0 นี้เป็นความสามารถจริงหรือเหตุบังเอิญ
สี่ข้อที่อยากให้ตรวจสอบในเอกสารการขาย
- ช่วงเวลาการตรวจสอบและจำนวนข้อมูล— ถ้า 1–2 ปี ควรอ่านโดยคาดว่าขอบเขตกว้างอยู่
- รายวันหรือรายเดือน— ถ้ามีการระบุเฉพาะรายปี ความหมายขึ้นกับความถี่เดิม
- จำนวนวิธีที่ลองทดสอบพารามิเตอร์— การเลือกค่าที่ดีที่สุดเป็นการยกค่าขึ้น
- แม้ในอนาคตยังอยู่ในระดับเดียวกันหรือไม่— ความสามารถที่ยังคงอยู่แม้จะหมดระยะตรวจสอบเป็นการยืนยันที่ตรงไปตรงมาที่สุด
ไม่ใช่เรื่องที่จะหลีกเลี่ยงสินค้าที่มี Sharpe ratio สูงกว่าแม้ 2.0 เหมือนกัน แต่ปีละ 1 ปี กับ 10 ปีมีตัวเลขต่างกันเป็นเพียงเรื่องเดียว นำจุดกว้างมาอ่านจะช่วยลดความคลาดเคลื่อนในการตัดสินใจ
เกี่ยวกับผู้เขียน
เราได้รวบรวมขั้นตอนการตรวจสอบด้านบนไว้ในแบบฟอร์มตรวจสอบที่กรอกได้เอง และเทมเพลตถามผู้ขาย (6 คำถาม) ใน PDF ฟรี ซึ่งแจกที่ GogoJungle
- EA หน้าโปรโมชั่น ตรวจสอบ 5 นาที [ฟรี] (0 เยน, A5, 8 หน้า)
ขั้นตอนการคำนวณความคลาดเคลื่อนที่ประมาณการณ์ (รวมการปรับสำหรับออโต้คล็อกที่มีการถ่วง) และขั้นตอนการคำนวณ Deflated Sharpe Ratio ที่ปรับด้วยจำนวนรอบ ได้อธิบายอย่างละเอียดในเวอร์ชันที่ต้องเสียเงิน
ทั้งหมดเป็นเอกสาร PDF ที่ผู้เขียนสร้างขึ้นเอง ไม่ใช่การรับรองการซื้อขาย EA หรือสินค้าบางประเภท และตัวอย่างตัวเลขในเนื้อหาทั้งหมดเป็นตัวอย่างสมมติที่สร้างเพื่อการอธิบายเท่านั้น กรุณาตัดสินใจการลงทุนด้วยความรับผิดชอบของคุณเอง