แม้จะดูสเปรดเฉลี่ยแล้ว จริงๆ แล้วต้นทุนไม่สามารถทราบได้
เมื่อเลือกเครื่องมือที่จะใช้ใน MT5 หรือเมื่อเลือกโบรกเกอร์ หลายคนเปรียบเทียบตัวเลขสเปรด แต่หากตัวเลขนั้นเป็นค่าเฉลี่ย หากใช้เพื่อการเปรียบเทียบก็แทบจะไม่ทำงานเลย
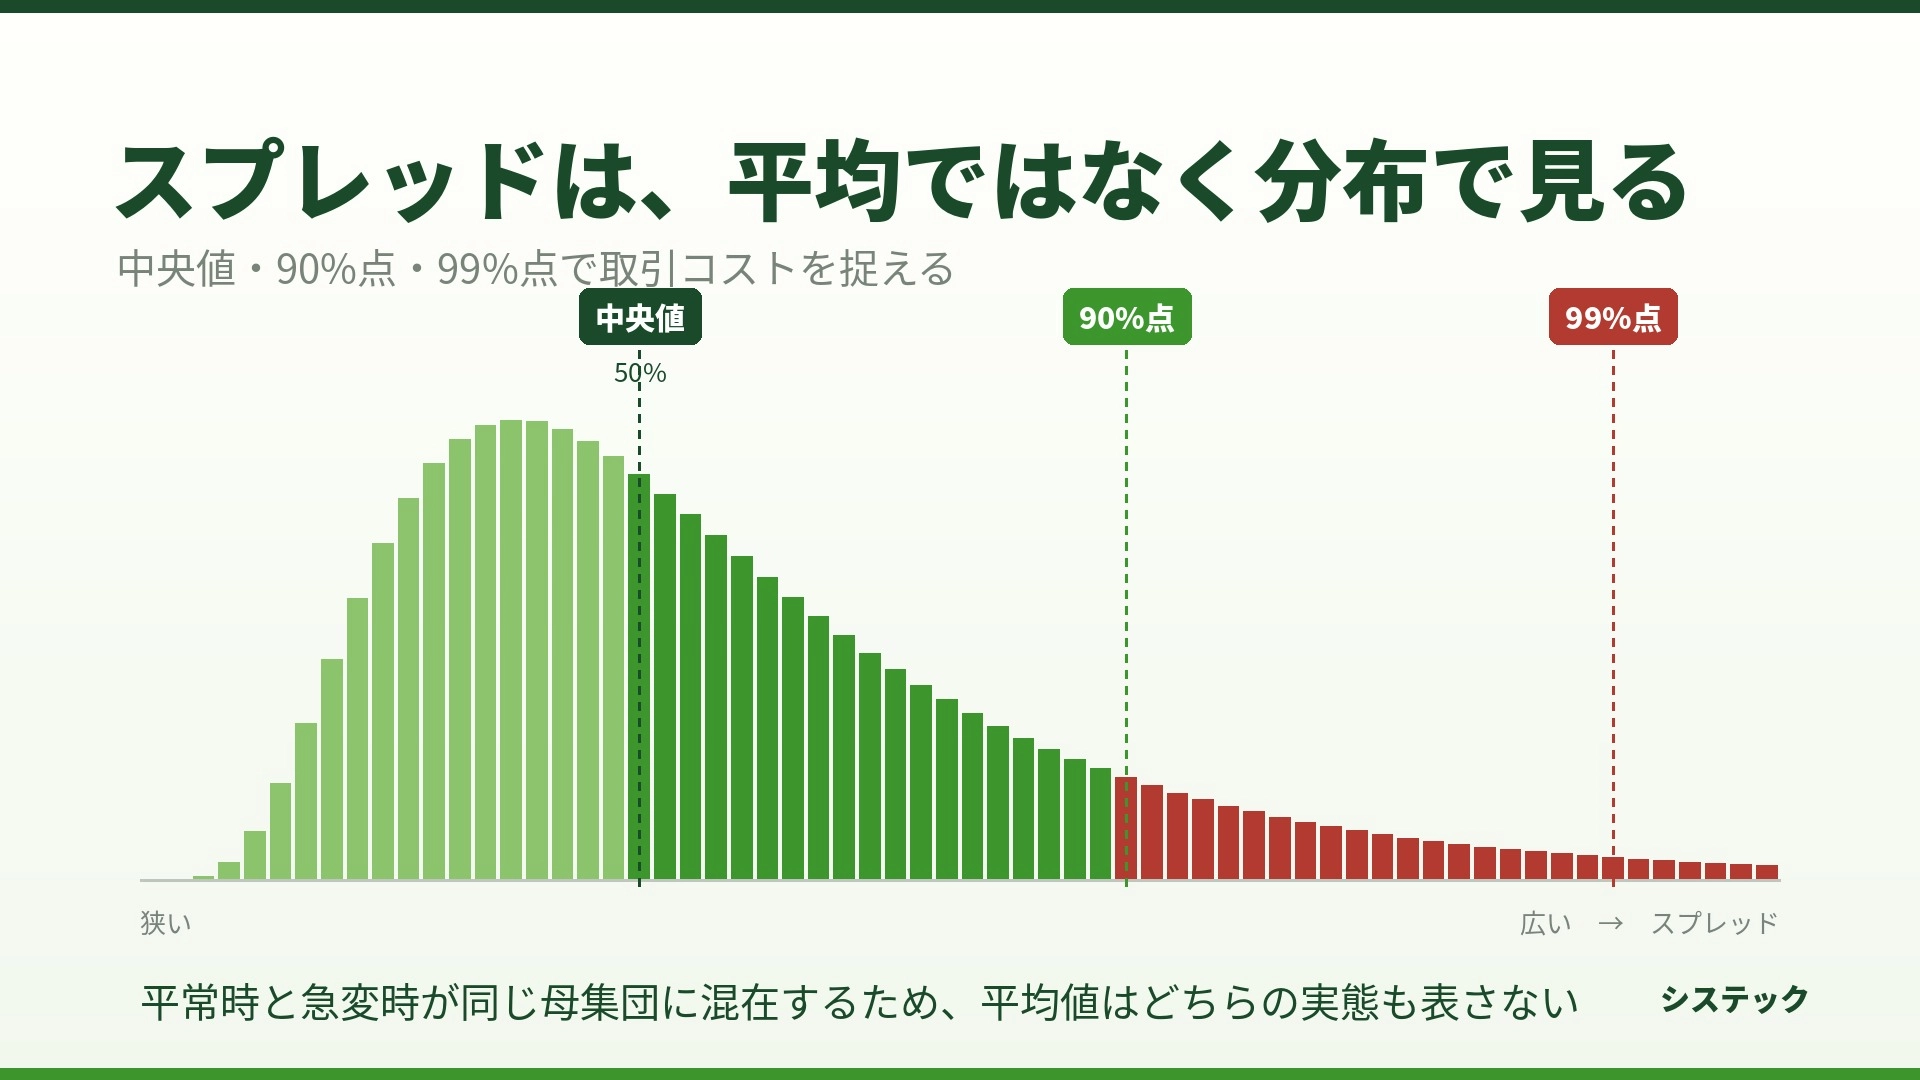
เหตุผลง่ายๆ คือการแจกแจงสเปรดมีความเบี่ยงเบนออกไปจากการแจกแจงแบบปกติอย่างมาก
เวลาปกติและเวลาเปลี่ยนแปลงอย่างรวดเร็วถูกใส่ในกลุ่มเดียวกัน
สเปรดในช่วงเวลาที่เงียบจะถูกจำกัดให้แคบและเสถียร แต่เมื่อประกาศตัวชี้วัดหรือช่วงเวลาที่สภาพคลังน้อย จะกว้างขึ้นหลายเท่าตัวเมื่อเทียบกับช่วงปกติ หากนำสองเหตุการณ์นี้มารวมเป็นกลุ่มเดียวและหาค่าเฉลี่ย ผลลัพธ์จะไม่สะท้อนสถานการณ์จริงของทั้งสองฝ่าย
ตัวอย่างเช่น คู่สกุลเงินหนึ่งมีการสังเกต 10,000 ครั้ง โดย 9,500 ครั้งมีค่า 0.6 จุด และ 500 ครั้งเป็นช่วงเปลี่ยนแปลงที่รวดเร็วโดยเฉลี่ย 8 จุด ค่าเฉลี่ยโดยรวมประมาณ 1.0 จุด ค่านี้ไม่ใช่สถานการณ์จริงของทั้ง 9,500 ครั้ง nor ของ 500 ครั้ง ไม่ใช่ค่าใดทั้งคู่
และเมื่อทำการเทรดจริง การที่คุณอยู่ฝั่งไหนไม่สามารถตัดสินจากค่าเฉลี่ยได้
ตามช่วงเวลาความถ่วงของการแจกแจงเปลี่ยนไป
อีกประเด็นหนึ่งคือการแจกแจงสเปรดไม่คงที่ตลอดทั้งวัน
ช่วงเวลาญี่ปุ่นเช้า ช่วงเริ่มต้นของลอนดอน และช่วงซ้ำซ้อนกับนิวยอร์ก และก่อน/หลัง rollover ข้ามวัน ทั้งหมดนี้มีสภาพคลังที่ต่างกัน จึงทำให้ค่ากลางของสเปรดและการกระจายเปลี่ยนไป
ค่าเฉลี่ยตลอดวันเป็นผลลัพธ์ที่กลบล้างความต่างระหว่างช่วงเวลา หากเทรดกลางวันเท่านั้น และผู้ที่ถือสถานะข้ามเช้าก็เช่นกัน จะมีค่าเฉลี่ยที่ไม่เกี่ยวข้องกับช่วงเวลานั้นผสมอยู่
มองในฐานะการแจกแจง
แล้วจะดูอะไร วิธีหนึ่งคือดูจากจุดควอไทล์
มัธยฐาน (จุดที่ 50%)คือค่าในตำแหน่งตรงกลางเมื่อเรียงการสังเกตจากน้อยไปมาก แตกต่างจากค่าเฉลี่ยที่ถูกลากโดยค่า extreme จำนวนมาก แสดงถึง “ระดับปกติทั่วไป”
จุด 90%คือระดับที่ใน 10 ครั้งจะมีมากกว่า หรือเทียบเป็นค่าที่เจอไม่บ่อยในสถานการณ์ทั่วไป เป็นแนวทางสำหรับด้านที่ไม่เป็นประจำ
จุด 99%คือระดับที่เกิดขึ้นเพียง 1 ใน 100 ครั้ง ใช้บอกว่าอะไรจะเกิดขึ้นเมื่อประกาศข้อมูลหรือในช่วงที่มีการซื้อขายเบาบาง เมื่อดูค่านี้จะลดการพูดถึงว่าเป็นสิ่งที่ไม่คาดคิด
เมื่อดูทั้งสามค่าในช่วงเวลาต่างๆ จะเห็นสิ่งที่ค่าเฉลี่ยเดียวไม่เห็น บางครั้งมัธยฐานเปลี่ยนได้น้อยตลอดวัน ในขณะที่จุด 99% บางช่วงจะสูงขึ้นอย่างมาก
ความสัมพันธ์กับการทดสอบย้อนหลัง
สำหรับผู้ที่ทำระบบเทรด ความแตกต่างนี้ส่งผลโดยตรงต่อความแม่นยำของการทดสอบย้อนหลัง
การทดสอบย้อนหลังส่วนใหญ่คำนวณจากสเปรดแบบคงที่หรือสเปรดที่มีอยู่ในข้อมูลประวัติ ผู้บอกว่าเป็นมาตรฐานมีข้อแตกต่าง และความถูกต้องของบันทึกขึ้นกับโบรกเกอร์
ในการซื้อขายระยะสั้นที่มุ่งหาช่องว่างค่ามูลค่าพายเฉลี่ยหลายจุด หากประมาณสเปรดผิดเพี้ยนแค่ 1 จุด ผลลัพธ์ของการทดสอบก็เปลี่ยนแปลงไปอย่างมาก การสร้างโมเดลด้วยมัธยฐานและการสร้างโมเดลด้วยจุด 90% อาจทำให้ผลลัพธ์จากตรรกะเดียวกันกลับด้านกันได้บ่อยครั้ง
“ในสมมติฐานใดที่ใช้ในการคำนวณผลลัพธ์” คุณต้องเข้าใจด้วยตนเองเพื่อรู้ว่าควรเชื่อถือผลลัพธ์การทดสอบหรือไม่
กรณีที่วัดด้วยตนเอง
เพื่อหาจุดควอไทล์ จำเป็นต้องบันทึกสเปรดจริง
ถ้าเป็น MT5 ก็ให้เรียกSymbolInfoInteger(_Symbol, SYMBOL_SPREAD)และสะสมตามช่วงเวลาต่างๆ เป็นการแจกแจงความถี่ ทั้งนี้ หากบันทึกทุกตัวอย่างมักจะใช้พื้นที่สูง ดังนั้นวิธีแบ่งสเปรดเป็น bin และนับความถี่จึงจะช่วยให้คำนวณจุดควอไทล์ได้อย่างแม่นยำโดยไม่ต้องเก็บข้อมูลทั้งหมดไว้ในหน่วยความจำ
ข้อควรระวังคือ ต้องจัดการกับความผิดพลาดของเวลาระหว่างเวลาของเซิร์ฟเวอร์กับเวลาท้องถิ่น เพราะหากแบ่งตามช่วงเวลาโดยคิดผิดเรื่องเวลาจะทำให้สรุปผิดไปทั้งประเด็น
นอกจากนี้ ข้อมูลยังไม่สามารถมีความหมายทางสถิติจนกว่าจะสะสมมานาน บางครั้ง 99% จุดจะมีเพียงหลักร้อยตัวอย่างหรือมากกว่านั้น ต้องบันทึกสม่ำเสมอเป็นสัปดาห์ถึงหลายเดือนถึงจะใช้งานได้
วัดแล้วจึงตัดสินใจ
สิ่งที่กล่าวถึงจนถึงตอนนี้สรุปว่า “อย่าพึ่งดูตัวเลขที่เผยแพร่ แต่ดูตัวเลขจริงจากบัญชีของคุณเอง”
วิธีการคำนวณสเปรดและวิธีบันทึกแตกต่างกันไปตามโบรกเกอร์ แต่หากใช่มาตรฐานเดียวกันจะสามารถเปรียบเทียบได้ ก่อนที่จะตัดสินใจก่อนการวัดให้ลองวัดก่อนแล้วค่อยตัดสินใจก็ดีกว่า เพราะจะลดการกลับลำที่จำเป็นน้อยลง
ผู้เขียนกำลังพัฒนาชุดเครื่องมือสำหรับการทดสอบ MT5 ในบทความนี้ได้เผยแพร่อินดิเคเตอร์ที่แสดงการแจกแจงสเปรดตามช่วงเวลาและแสดงจุดควอไทล์ผ่านการวัดจริง