จุดเปลี่ยนของพีเวทคือพิเศษหรือไม่ เมื่อเทียบกับจุดเปลี่ยนปลอม
ผมชื่อ โตโนจิ เขียน EA พัฒนาอยู่ที่ EA ผมได้วิเคราะห์วิธีการต่างๆ ที่เคยให้ความสนใจแต่ถูกมองข้ามด้วยพลังของ AI นำเอาสิ่งที่ดีมาปรับใช้กับ EA ของผม และสิ่งที่ผมคิดว่าไม่สามารถหาข้อได้เปรียบจากการวิเคราะห์ของผมก็ได้ประกาศในรูปแบบนี้ ครั้งนี้เป็นหนึ่งในนั้น
หัวข้อคือPivot。เส้นแนวรับแนวต้านที่กำหนด今日基準โดยอาศัยเพียงราคาส highs ต่ำสุด และราคาปิดของวันก่อนหน้า ไม่ต้องมีการคำนวณ เป็นเส้นแนวรับ-แนวต้านที่ใครวาดก็ได้เส้นเดียวกัน จึงเป็นเครื่องมือที่ง่ายต่อการใช้งานทั้งในลักษณะ discretionary และ EA
สรุปก่อนเลยตามวิธีวัดของผม การใช้งานจุด Pivot เป็นเกณฑ์ในการตัดสินการซื้อขายเพื่อหาข้อได้เปรียบไม่สามารถทำได้และประเด็นหลักในบทความนี้คือการเปรียบเทียบกับ “จุดปลอม” ทำให้พบว่าความจริงเบื้องหลังสิ่งที่ทำให้เห็นผลนั้นมีอย่างอื่นนั่นเอง
อีกประเด็นหนึ่งผลพลอยได้ที่พบระหว่างการตรวจสอบนี้มีความแม่นยำมากกว่า ผมจึงจะนำไปติดตั้งใน EA ของผมที่ชื่อ “TonochiFX”(§6)ผมได้วัด Fibonacci, Elliot Wave, Golden Cross… ซึ่งเป็นวิธีที่มีชื่อเสียงมากมายอย่างต่อเนื่อง แต่ผมพบว่าวัสดุสำหรับปรับปรุง EA เป็นสิ่งใหม่ครั้งนี้เป็นครั้งแรกแม้การตรวจสอบจะล้มเหลว มันก็มีคุณค่าพอที่จะกล่าวได้
1. การคำนวณ Pivot
จากราคาสูงสุดของวันก่อน H ต่ำสุด L และราคาปิด C จะถูกกำหนดดังนี้
``P = (H + L + C) ÷ 3 … จุดศูนย์กลาง R1 = 2P − L S1 = 2P − HR2 = P + (H − L) S2 = P − (H − L)R3 = H + 2(P − L) S3 = L − 2(H − P)``
วิธีใช้งานมีสองแบบซื้อเมื่อเส้นแนวรับ และขายเมื่อเส้นแนวต้าน (การกลับตราส)หรือถ้าราคาทะลุไป จะตามไป (การเคลื่อนไหวตามแนว)นั่นเอง
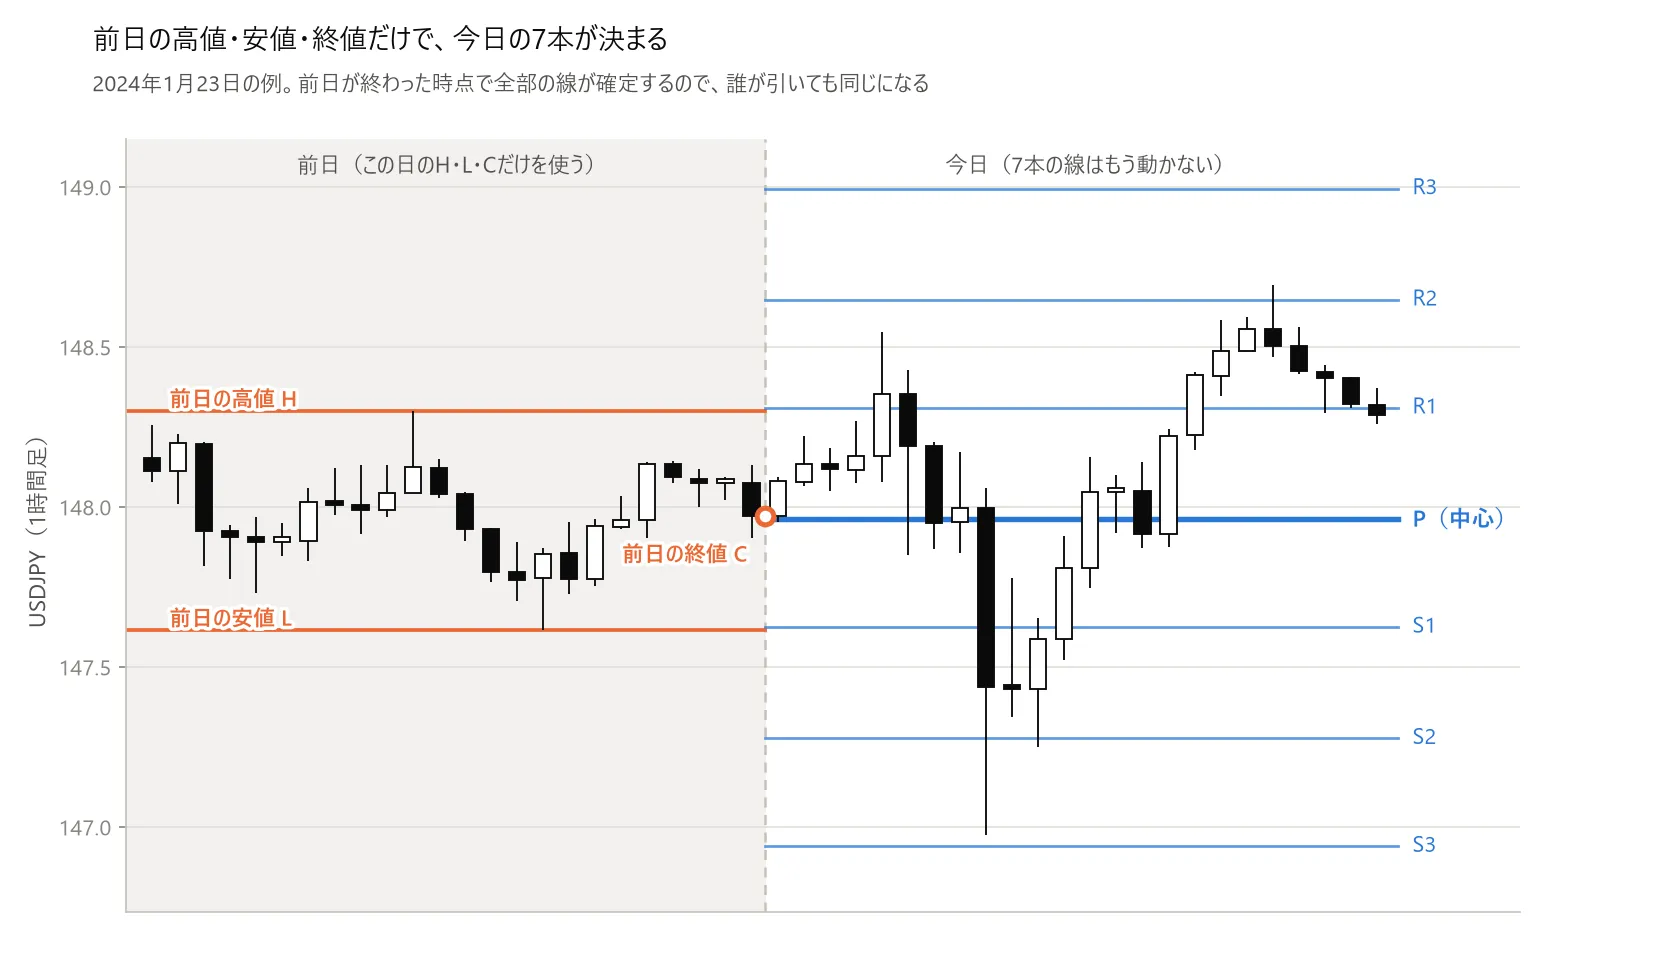
▲รูปที่ 1: ดอลลาร์/เยน 1 ชั่วโมง ส่วนด้านซ้ายคือวันก่อน ส่วนด้านขวาคือวันปัจจุบันซึ่งมี H-L-C ของวันนั้นและ P (ศูนย์กลาง) กับ R1-R2-R3 และ S1-S2-S3 ทั้ง 7 เส้นแนวราบถูกลากไว้ เส้นต่างๆ ได้ถูกกำหนดเมื่อสิ้นสุดวันก่อนหน้า และจะไม่เปลี่ยนในวันถัดไป
2. ลองใช้ง่ายๆ — 1,680 แบบ
การวัดผลขึ้นกับวิธีการยุตำแหน่ง จึงทำการทดสอบแบบครบทุกแบบรวมถึงการยุติด้วย ความระยะห่าง 6 ระดับ × วิธีใช้งาน 2 แบบ × การใส่จุดตัดขาด 4 แบบ × กำไรเป้าหมาย 5 แบบ × คู่อ currencies 7 ค่าเท่ากับ1,680 แบบค่ะ
| วิธีใช้งาน | ชุดที่มีกำไร | ใน 3 ยุคทุกแบบมีกำไร |
|---|---|---|
| สัญญาณกลับด้าน | 287 / 840(34.2%) | 110 |
| สัญญาณตามกระแส | 26 / 840(3.1%) | 1 |
ค่าเฉลี่ยของ 1,680 แบบ−2.77 pips/ครั้ง。ค่าเฉลี่ยตามระดับต่างๆ ทั้งสองวิธีขาดทุนทั้งหมด6 ระดับทั้งหมดเป็นลบ(S1 −0.43/S2 −1.36/S3 −1.74/R1 −1.15/R2 −0.94/R3 −0.45=ในกรณีสัญญาณกลับด้าน)
ชุดที่ทำผลได้ดีมีแนวโน้มไปที่ซึ่งเป็นรูปแบบที่ขายเมื่อขอบด้านนอกสุด S3 และ R3 ขยายการตัดขาดและลดกำไรโดยมีอัตราชนะประมาณ 88% แต่ต้องทราบว่านี่คือรูปแบบที่ “เก็บเกี่ยวการดีดกลับใหญ่” ไม่ใช่เพราะสูตร Pivot ช่วย
3. เงื่อนไขการ検証
- สกุลเงิน: EURUSD・USDJPY・GBPUSD・USDCHF・AUDUSD・NZDUSD・USDCAD
- ระยะเวลา: ปี 2000–2026 (26 ปี) / กรอบเวลา 15 นาที
- ค่าใช้จ่าย: ตัดออก 1 ครั้ง 1.2 pips
- การยุติ: 判定ว่าใครถึงจุดหยุดขาดทุนหรือทำกำไรก่อนโดยเรียงลำดับด้วยหนวดเครา หากอันเดียวกันให้优先ขาดทุน
- ไม่ดูอนาคต: ค่าระดับวันนี้คำนวณจากค่าปิดของวันก่อนหน้าเท่านั้น
4. เปรียบเทียบกับจุดปลอม
ถ้า R1 หรือ S1 เป็นเส้นที่มีความหมายเส้นที่ห่างกันระดับที่ไม่มีความหมายควรให้ผลลัพธ์ไม่ดีกว่า ดังนั้นเราจึงสร้างจุดปลอมโดยขยายความห่างของแต่ละระดับจากราคาปิดวันก่อนด้วยค่าคงที่ k แล้วนำมาทดสอบภายใต้เงื่อนไขเดียวกันk=1.0 คือ Pivot ของจริงです
| k | 0.50 | 0.70 | 0.85 | 1.00(จริง) | 1.20 | 1.50 | 2.00 |
|---|---|---|---|---|---|---|---|
| pips/ครั้ง | +0.41 | +0.60 | +0.76 | +0.72 | +0.69 | +0.05 | +0.42 |
ไม่พบภูเขาที่ดีที่สุดคือจริงไม่ใช่ 0.85 เท่านั้น เมื่อดูระดับต่างๆ จะพบว่าใน 6 ระดับ มีเพียง 1 ระดับที่จริงดีที่สุดเท่านั้น
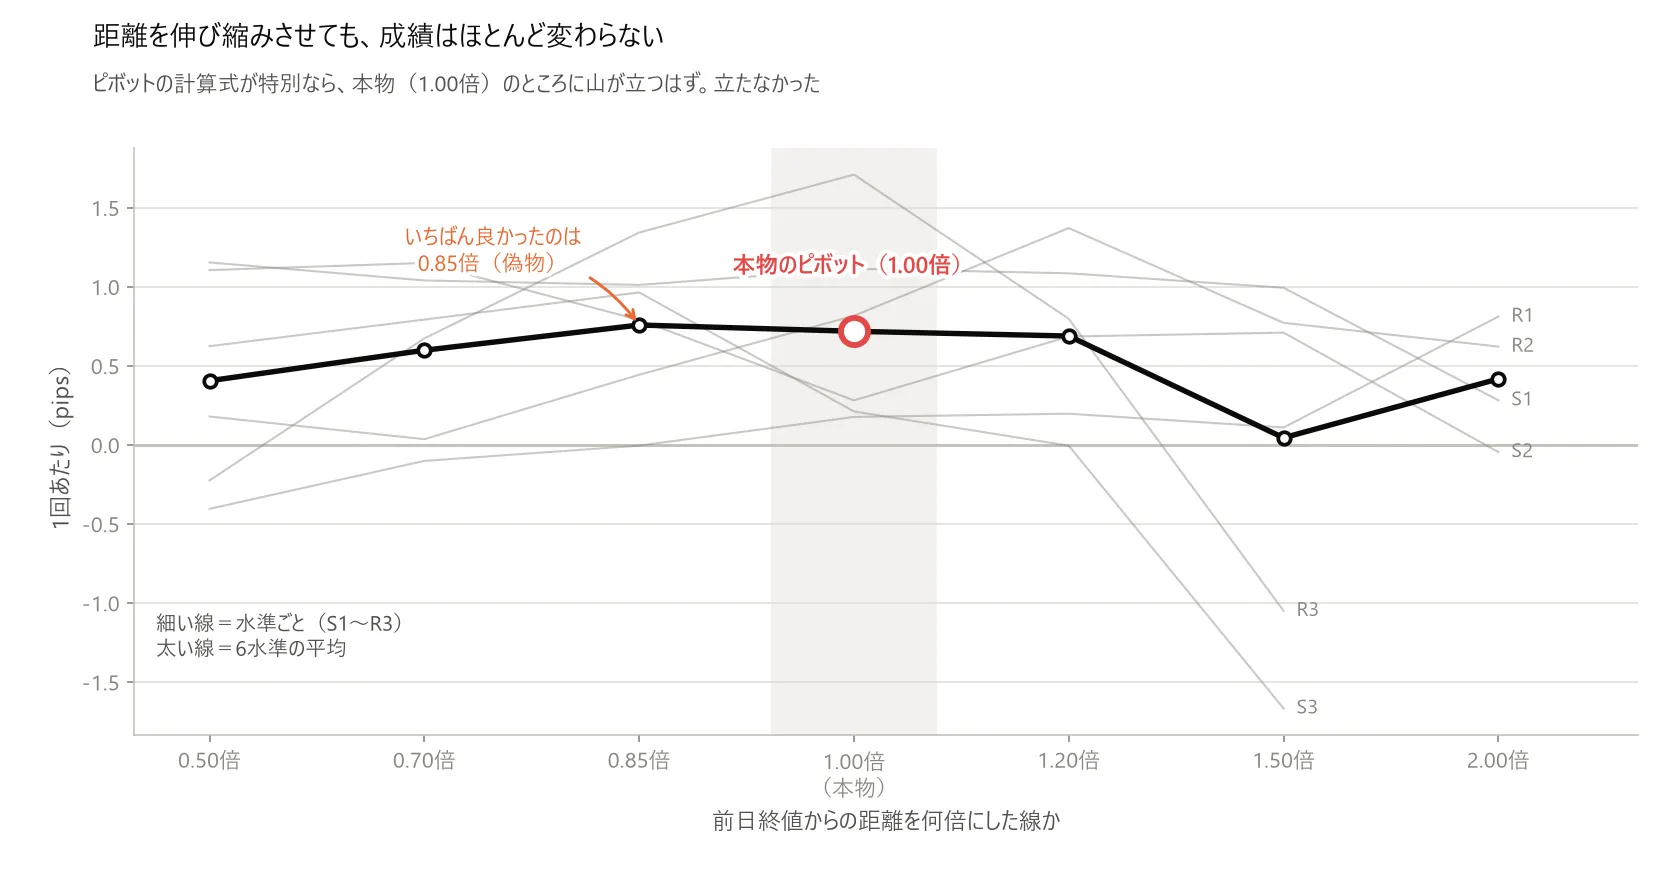
▲รูปที่ 2: กราฟแนวนอนคือระยะห่างจากราคาปิดวันก่อนแปรสรรพเป็นจำนวนเท่าของระยะห่าง (ตั้งแต่ 0.50 ถึง 2.00) แนวตั้งคือค่าเฉลี่ย pips ต่อครั้งเส้นบางคือระดับต่างๆ แนวหนาแสดงค่าเฉลี่ย 6 ระดับ ค่าเฉลี่ยเต้นที่ 0.85 เท่า +0.76 และที่จริง 1.00 เท่า +0.72 แทบไม่มีภูเขาเกิดขึ้นที่จุดจริง
สิ่งที่ผมสามารถกล่าวได้จากการตรวจสอบคือ“R1”“S1” สูตรคำนวณไม่พิเศษ ความจริงทั้งหมดอยู่ที่ระยะห่างจากปิดวันก่อนว่าไกลแค่ไหนเมื่อครั้งที่ผมตรวจ Fibonacci ด้วยวิธีเดียวกันก็พบว่าไม่ใช่สัดส่วน แต่เป็นความลึกของการกลับตัวไม่ว่าจะเป็นอัตราส่วนหรือระดับ ไม่มีตัวเลขชื่อดังที่มีความหมายที่แท้จริง
(ตัวเลขในส่วนนี้ดูเข้าใจยากเพราะกำลังจับคู่กับรูปแบบที่ให้ผลดีในข้อที่ ② เพื่อให้การเปรียบเทบเป็นไปได้ อินพุตทั้งหมดถูกใช้กับทั้งจริงและปลอมในเงื่อนไขเดียวกัน แต่ค่าความจริงไปในทิศทางบวก)
5. จะใช้เป็นตัวกรองได้หรือไม่
ผมลองใช้งานแบบ “ถ้าอยู่บน P ให้มุมซื้อตามบนล่างให้เป็นมุมขาย” และ固定ช่องทางเข้าออกไว้จุดสัญญาณผ่านเท่านั้นที่เปลี่ยนวิธีนี้ (1 ชั่วโมง RSI(14) ตัดขึ้นเหนือ 30 ซื้อ / ตัดลงต่ำกว่า 70 ขาย / ปิดใน 24 แท่ง / ไม่มีตัวกรองจะเป็น −0.49 pips/ครั้ง)
ผลลัพธ์คือตัวกรองนี้ไม่ทำหน้าที่คัดเลือก. เนื่องจากลักษณะของการเปิดตลาดที่ตัดสินได้ตั้งแต่ต้น
| รูปแบบการเปิด | อัตราการผ่าน “ซื้อบน P หรือขายล่าง” |
|---|---|
| รูปแบบซื้อเมื่อราคาย่อลง (RSI(14) ตัดขึ้นเหนือ 30) | 0.6%(เกือบทั้งหมดร่วงลง) |
| รูปแบบซื้อเมื่อมีการพักตัวขาขึ้น | 94.0%(แทบทุกกรณีผ่าน) |
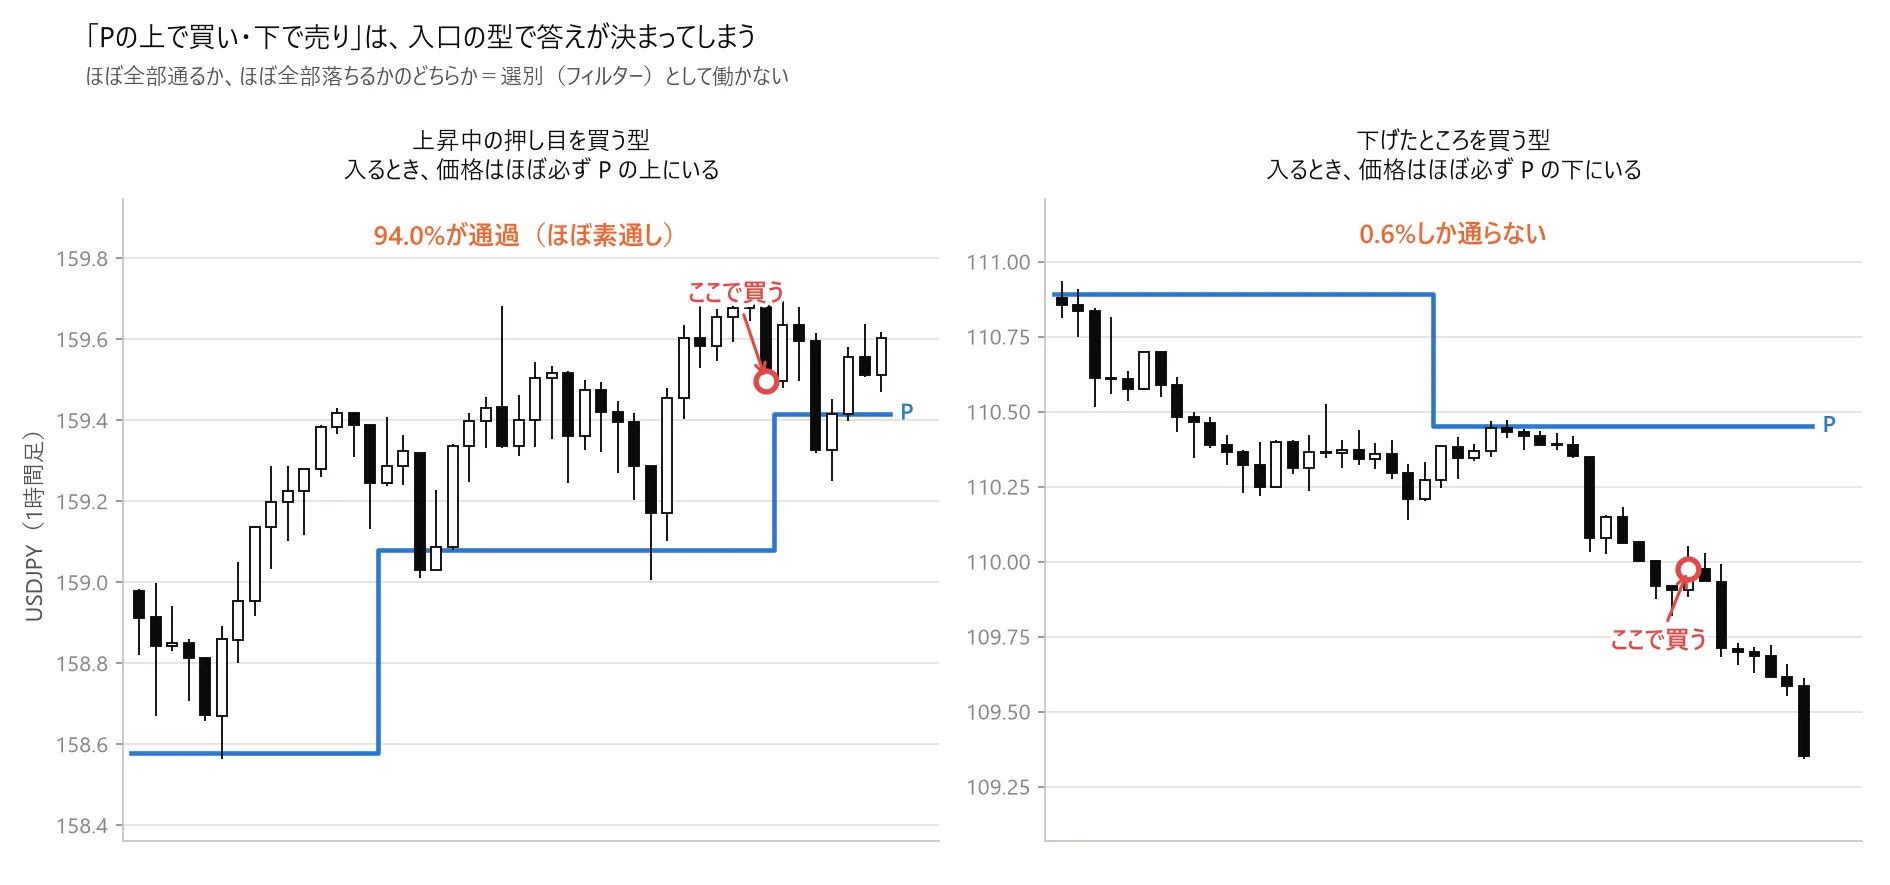
▲รูปที่ 3: ภาพแนวราบของกราฟ Dólar/Yen 1 ชั่วโมง 2 แผ่น ด้านซ้ายเป็นรูปแบบซื้อเมื่อมีการพักตัวขาขึ้น ซื้อบริเวณที่เส้น P สีน้ำเงินเป็นยอด และผ่าน 94.0% ด้านขวามีการซื้อเมื่อราคาย่อลง ที่บริเวณจุดซื้ออยู่ต่ำกว่าเส้น P อย่างมาก และมีเพียง 0.6% เท่านั้นที่ผ่าน P ซึ่งเปลี่ยนไปตามวัน
หากลองทดลอง “ผ่านเฉพาะ S1–R1 ที่อยู่นอกเส้น” พบว่า −0.49 → +0.46 pips/ครั้ง หากแบ่งยุคเป็น 3 ยุค พบว่า 2 ยุคเป็นลบ ด้วยไม่ผ่านตามระเบียบของผม.
6.副産物ที่วาดก็กลายเป็นวัตถุดิบปรับปรุง EA
ขณะที่กำลังตรวจ Pivot อยู่ พบว่ามีสิ่งที่ไม่ใช่ Pivot แต่มีผลต่างด้านประสิทธิภาพชัดเจนที่เจออยู่หนึ่งอย่าง เหตุผลที่ไม่ได้เกี่ยวข้องกับสูตรจุดปล่อย
ตอนพบครั้งแรกคิดว่าเป็นของปลอมทั่วไปการปรับปรุงที่ดูดีเพียงอย่างเดียวกลับหายไปเมื่อรวมเข้ากับ EAทำให้ผมลองตรวจสอบตามขั้นตอนเดิม ① สกุลเงินอื่นหรือช่วงเวลาอื่นแสดงทิศทางเดียวกันหรือไม่ ② เพียงดูเหมือนจริงหรือไม่ ③ สุดท้ายนำเข้า EA เพื่อบันทึกและนำมาประเมินไฟ Bak และพิจารณาเสถียรภาพของเงินทุนด้วยการเรียงระดับ Drawdown ให้เท่ากัน แล้วเปรียบเทียบระหว่างมีและไม่มีการใส่。
ผลการทดสอบตรงตามมาตรฐานผมเพราะใช้งานจริงได้ ผมจะติดตั้งใน TonochiFX
และนี่คือส่วนที่ผมถือว่าสำคัญที่สุดシリーズนี้ที่วัดจากวิธี Fibonacci, Elliot Wave, Golden Cross … และการค้นพบวัสดุปรับปรุง EA เป็นครั้งแรกจนถึงตอนนี้ ทุกอย่างจบลงด้วยข้อความว่า “ไม่สามารถหาข้อได้เปรียบจากการตรวจสอบของผม” แต่ในครั้งนี้มีอะไรที่พบได้หนึ่งอย่าง จนถึงจุดนี้
จะปิดเนื้อหาบางส่วนตอนที่เริ่มเขียนคิดว่าจะเผยแพร่จนจบ แต่เนื่องจากการนำไปใช้งานจึงเป็นส่วนหนึ่งของสินค้า ดังนั้นไม่ระบุเงื่อนไขการใช้งานและขนาดของผลลัพธ์และตัวเลขของประสิทธิภาพจะประกาศอีกครั้งหลังได้ทำ Backtest เพื่อเผยแพร่。
สิ่งที่ต้องการสื่อสารไม่ใช่ตัวเลขแต่เป็นการตรวจสอบที่ล้มเหลวมีคุณค่าเช่นเดียวกับที่พบบางอย่างเพื่อ Pivot ที่ไม่ได้ผล ผลในกระบวนการนี้อาจจะมากกว่าผมจึงยังคงพัฒน EA ของตัวเองในทุกๆ วันแบบนี้
7. ขอบเขตของการตรวจสอบนี้
- ลองวิธีใช้งานมากมายหนึ่งในหลายๆ แบบ (สัญญาณซื้อขายตรงไปตรงมาและการตัดสินใจด้วยสายตาเท่านั้น)
- Pivot เปลี่ยนค่าตามเส้นแบ่งวันก่อนหน้า หากเลื่อนแบ่งวัน 1 ชั่วโมง ตัวเลขจะเคลื่อนไหลเล็กน้อย (สรุปคือผลลัพธ์ไม่เปลี่ยน)
- ไม่ใช่การวางคำสั่งซื้อด้วยระดับราคาปรับเท่ากับการเปิดตำแหน่งในต้นเหตุ แต่คำนวณด้วยราคาปิดของแท่งที่สัมผัส
8. สรุป
ในฐานะสัญญาณซื้อขายตรง 1,680 แบบไม่สามารถหาข้อได้เปรียบที่แน่นอนได้ และแม้เปรียบเทียบกับปลอมก็ไม่เพราะ Pivot จริงมีภูเขาไม่เกิดขึ้น “อยู่บนหรือต่ำกว่าบน P หรือไม่” เป็นตัวกรองก็ถูกตัดสินเต็มไปด้วยลักษณะของการเปิดตลาดตั้งแต่ต้น ไม่ได้เป็นการคัดเลือกอย่างแท้จริง
これはเรื่องราวในวิธีวัดของผมผมไม่ได้ปฏิเสธผู้ที่ทำ Pivot ได้ผล เพียงแต่ไม่อยากใช้ข้อมูลของผมเองที่จะไม่ยืนยันว่าใช่จริง
สองสิ่งที่ได้จากการเก็บข้อมูลครั้งนี้ หนึ่งคือการเปรียบเทียบปลอมกับจริงให้ผลเหมือนกับตอน Fibonacciไม่ใช่ตัวเลขชื่อดังเหล่านั้น แต่คือระยะห่างหรือความลึกที่มีผลต่อประสิทธิภาพ เมื่อเห็นระดับถัดไปที่มีชื่อเสียง ผมจะทำการสร้างปลอมก่อนแล้วเปรียบเทียบเสมอ
อีกอย่างหนึ่งพลอยได้จากการตรวจสอบระหว่างทางที่พบมานั้นคือวัตถุดิบปรับปรุง TonochiFX เป็นครั้งแรกไม่ได้ตั้งใจให้ตรง แต่เพราะบุญตามการวัดแบบสุ่มที่ทำกำไรให้ผมมาเห็น จึงผมจะลองวัดวิธีอื่นๆ ด้วยเช่นกัน เพื่อพัฒนา EA ของตัวเองให้ดีขึ้นอย่างต่อเนื่อง
เงื่อนไขการตรวจสอบ: 7 สกุลเงิน (EURUSD・USDJPY・GBPUSD・USDCHF・AUDUSD・NZDUSD・USDCAD) / ปี 2000–2026 / 15 นาที (§5 คือ 1 ชั่วโมง) / ค่าคอมมิสชั่นการซื้อขาย 1 ครั้ง 1.2 pips / ไม่ดูอนาคต