Golden cross และ dead cross ใช้ได้หรือไม่ — ทดลองไป 1,631 แบบ บอกได้แค่ประโยชน์เดียวที่พบ
ข้าพเจ้าเรียกว่า Tonoch ผู้พัฒนา EA ดิฉันใช้อำนาจ AI เพื่อวิเคราะห์วิธีการต่างๆ ที่เคยสนใจแต่ละเว้น บูรณาการส่วนที่ดีเข้า EA และเผยแพร่ในรูปแบบนี้สำหรับสิ่งที่ข้าพเจ้าไม่พบความได้เปรียบในผลวิเคราะห์ของตนเอง ที่ผ่านมา นี่คือชิ้นหนึ่งในนั้น
หัวข้อคือสัญญาณ Golden Cross และ Dead Cross。สัญญาณที่วางไว้คือ เมื่อค่าเฉลี่ยเคลื่อนที่ระยะสั้นตัดสูงกว่าเส้นระยะยาวจากล่างขึ้น ถือเป็นการซื้อ (Golden Cross) และเมื่อตัดลงมาจากด้านบนลง ถือเป็นการขาย (Dead Cross) ซึ่งน่าจะเป็นสัญญาณซื้อขายที่มีชื่อเสียงที่สุดในโลก หนังสือแนะนำ หนังสือพิมพ์ และโดยทั่วไปมักปรากฏเป็นสิ่งแรก
หากให้เครื่องยนต์ตรวจสอบ ความเป็นไปได้จะเป็นอย่างไรชุดค่าผสมระหว่างระยะสั้นกับระยะยาว 1,631 แบบรวมกับ 4 กรอบเวลา 7 สกุลเงิน และข้อมูล 26 ปี
ขอออกตัวสั้นๆ ก่อนในการวัดของข้าพเจ้า หากใช้ Golden Cross และ Dead Cross เป็น “สัญญาณเข้า” เท่านั้น จะไม่สามารถสร้างความได้เปรียบได้ในระยะเวลา 15 นาทีไม่มีชุดค่าผสมที่ทำกำไรได้เลย
อย่างไรก็ตาม เรื่องนี้ไม่ได้จบลงตรงนั้นเมื่อใช้เส้นเดิมไม่ใช่เป็น “สัญญาณ” แต่เป็น “การรับรู้สภาพแวดล้อม” (ยืนยันทิศทางบนหรือล่างในขณะนั้น) ผลลัพธ์กลับเปลี่ยนไปเพราะฉะนั้นจึงจะขอเขียนในส่วนนี้เป็นหลัก
1. ลองด้วยวิธีตรงไปตรงมา — ทดลองแบบครบชุด 1,631 แบบ
แนวทางทำให้เรียบง่ายที่สุดเท่าที่จะทำได้
- หากเส้นระยะสั้นอยู่เหนือเส้นระยะยาว ให้ซื้อ หากอยู่ต่ำกว่าก็ขาย。ถือจนกว่าการครอสจะเสร็จ
- ระยะสั้น 2–100 ในขณะที่ระยะยาว 5–400 ถูกแบ่งเป็นช่วงชุดค่าผสม 1,631 แบบ
- 4 กรอบเวลาคือ 15 นาที 1 ชั่วโมง 4 ชั่วโมง และรายวัน
- 7 สกุลเงินหลักที่เกี่ยวกับดอลลาร์ ตั้งแต่ปี 2000 จนถึงปีนี้ (26 ปี)
- ค่าธรรมเนียมการซื้อขาย 1 ครั้ง คือ 1.2 pipsซึ่งหักออกจากสเปรดที่วัดได้จริง
เหตุผลที่กำหนดผลการตัดสินให้สิ้นสุดที่การชำระเงินตรงข้ามกับการครอส คือในการทดสอบก่อนหน้าการติดตามแนวโน้มไม่ทำกำไรเมื่อพยายามปิดเร็วจึงห้ามติดตั้งการปิดที่แปลกๆ เพราะจะวัดผลที่เก็บการชำระเงินไม่ใช่คุณภาพของสัญญาณ
ผลลัพธ์อัตราส่วนชุดที่ยังมีกำไรหลังหักต้นทุนจะแสดงออกตามกรอบเวลาที่ต่างกัน
| กรอบเวลา | ชุดค่าผสมที่มีกำไร |
|---|---|
| 15 นาที | 0.0%(ทั้งหมด 1,631 แบบลบ) |
| 1 ชั่วโมง | 0.9% |
| 4 ชั่วโมง | 32.3% |
| รายวัน | 88.0% |
15 นาทีล้มเหลวทั้งหมด และนอกจากนี้ก่อนหักต้นทุนก็ยังติดลบอยู่ในกรอบย่อยที่ละเอียด เส้นตรงจะเข้าใกล้และห่างออกไปซ้ำแล้วซ้ำเล่า ทำให้ถูกหลอกซ้ำๆ ความจริงที่มักถูกพูดถึงคือการตีสลับขึ้นลง (bounce back) มีผลต่อเลขจริง
และที่ควรสังเกตคือเมื่อกรอบเวลายกสูงขึ้น ผลการดำเนินการดูดีขึ้นเรื่อยๆในรายวัน 88% ที่มีกำไรไม่ได้มาจากฝีมือที่สูงขึ้นแต่เกิดจากการลดจำนวนการซื้อขายลง ทำให้รวมต้นทุนลดลงโดยตั้งค่าปกติของ 15 นาที หากซื้อขายในสกุลเงินหนึ่งๆ มากกว่า 1,400 ครั้งต่อปี ก็ค่าต้นทุนสูงถึงกว่า 1,700 pips ต่อปี ในรายวันกลับมีเพียงไม่กี่ครั้งต่อปี
2. ตัวเลขที่มีชื่อเสียงจริงๆ พิเศษไหม
ตอนนี้น่าสนใจว่า“ทำไม 5 กับ 25 ถึงเป็น 5 และ 25”คือเหตุผลอะไร
ถ้ามีเหตุผลและตัวเลขนั้นพิเศษจริง ควรจะมีผลดีกว่าคนรอบข้าง เช่น 6 กับ 26 หรือ 4 กับ 24 ก็ต้องโดดเด่นกว่า
ดังนั้นจึงประเมินแบบนี้ลบค่าเฉลี่ยของ 8 ช่องข้างๆ ออกจากค่าของช่องนั้นเพื่อให้เหลือแต่สิ่งที่ “พุ่งออกจากค่าเฉลี่ย” เท่านั้น แนวคิดเดียวกับการทดสอบยาเปรียบเทียบกับยาทั่วไป
ผลลัพธ์คือในทั้ง 4 กรอบเวล ชุดค่าผสมชื่อดังที่พุ่งไม่เกินค่าเฉลี่ย 8 ช่องไป(ความน่าจะเป็นที่เลือกแบบสุ่มจะดีที่สุด 66–82%)
ยิ่งไปกว่านั้นคือ สิ่งที่ชัดเจนมากคือในรายวัน 50/200 ที่เป็นที่รู้จักมันเป็นเพียงสัญลักษณ์
1,631 แบบ ในลำดับที่ 1,589
เกือบกับสุดท้าย ในรูปแบบทั่วไปของกราฟได้มาถูกนำทางลงไปยังส่วนที่ต่ำสุด
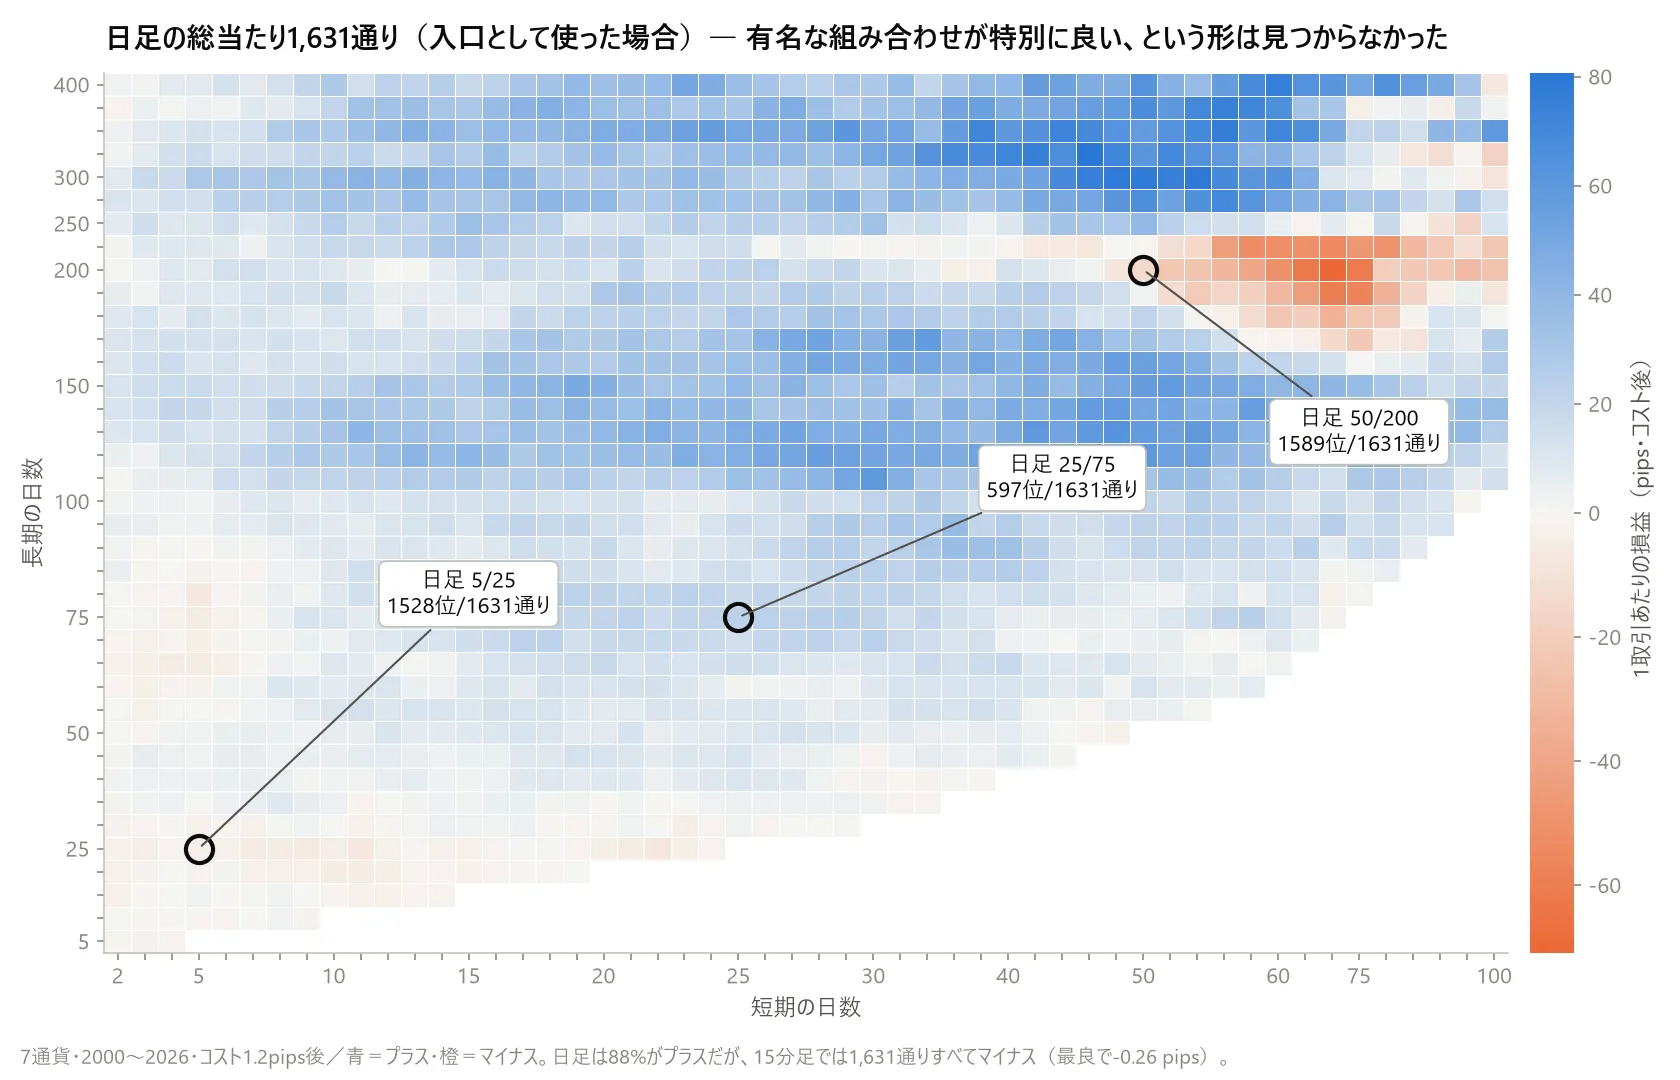
▲รูปที่ 1: แผนผังของ 1,631 แบบของกรอบรายวัน โดยใช้เป็นทางเข้า แสดงกำไร/ขาดทุนต่อการเทรด หน้าสีฟ้าเป็นบวก สีส้มเป็นลบ วันในรูปที่ 50/200 ที่มีชื่อเสียงสุดอยู่ในอันดับที่ 1,589 และไม่พบสภาพที่ดีกว่าคนอื่น
นี่ไม่ใช่ว่า “50/200 ไม่ดี” แต่เป็นข้อสันนิษฐานว่า “ชื่อเสียงเพราะประวัติศาสตร์ มากกว่าการเลือกตัวเลขพิเศษ” ขั้วที่เดิมไม่เห็นให้มีจุดสูงขึ้นตามที่คาดไว้จริง สร้างร่างของ wave กันทั่วไปและไม่มีจุดสูงชัน
3. ชุดค่าผสมที่ดูดี กำลังสงสัยด้วยวิธีการ 2 วิธี
รายวันมีสัดส่วนมีกำไรถึง 88% บางชุดสามารถทำกำไรถึง +80 pips ต่อรายการ ซึ่งดูน่าจะใช้งานได้
ถ้าลงทุนทันที มักจะล้มเหลวหากลอง 1,631 แบบ จะเกิดสิ่งที่ดูดีแม้ไม่มีเนื้อหาภายในเราสอบสองวิธีพร้อมกับเปลี่ยนชนิดของค่าเฉลี่ยเคลื่อนที่ด้วย
① ลองเปลี่ยนทิศทางการซื้อขาย
เปลี่ยนลำดับทิศทางการซื้อขาย (ซื้อ-ขาย) ให้อยู่เหมือนเดิมเลื่อนแนวเวลาของสัญญาณอย่างมากเพื่อทำลายการตอบสนองของการเคลื่อนไหว คิดเป็น 200 แบบ แล้วดูว่าสภาพจริงอยู่สูงหรือต่ำกว่า
ผลลัพธ์คือชุดที่เลื่อนมีความผันผวนประมาณ 70–85 pips ต่อปีแม้ไม่มีสาระสำคัญก็เคลื่อนไหวประมาณ ±80 pips ต่อปีในกรอบรายวัน ชุดที่พบว่าได้ประมาณ +150 pips ต่อปีก็ยังตกอยู่ในช่วงนี้
② แบ่งยุคเป็นสามช่วง
แบ่งเป็น 2000–2008, 2009–2017, และ 2018 เป็นต้นไป เพื่อดูว่าจะใช้ได้ในทุกยุคหรือไม่
ชุดค่าผสมที่อยู่บนสุดเกือบทั้งหมดทำกำไรในยุคแรกๆ และกลายเป็นลบใน 8 ปีล่าสุดแม้ค่าเฉลี่ย 26 ปีที่ผ่านมาเป็นบวก แต่ถ้ายุคล่าสุดเป็นลบก็ใช้ไมได้
อ้างอิง: หากเปลี่ยนชนิดของเส้นค่าเฉลี่ย จะเกิดอะไร
เส้นค่าเฉลี่ยมี SMA (ค่าเฉลี่ยธรรมดา), EMA (ค่าล่าสุดหนัก), และ WMA (น้ำหนักเฉลี่ย) ซึ่งโดยทั่วไปบอกว่า EMA ตอบสนองเร็วกว่าและดี แต่จนถึงตอนนี้ทุกอย่างวัดด้วย SMA ดังนั้นมาดูว่าทั้งสองแบบอื่นๆ จะเป็นอย่างไร
เมื่อเปรียบเทียบรายวัน 50/200 จะได้ดังนี้สำหรับ pips ต่อสกุลเงินต่อปี
| ชนิดเส้น | ผลการดำเนินการ |
|---|---|
| ค่าเฉลี่ยธรรมดา (SMA) | −24 |
| ค่าเฉลี่ยแบบเอ็กซ์โพเนนเชียล (EMA) | +10 |
| ค่าเฉลี่ยถ่วงน้ำหนัก (WMA) | +37 |
แม้ว่า 50/200 จะเป็นค่าพื้นฐาน แต่จะเห็นความแตกต่างมากเพียงใดหากเปลี่ยนชนิดเส้น แต่ความแตกต่างนี้ไม่ใช่สิ่งที่ยืนยันได้โดยการทดสอบเดียวกับ SMA ดังนั้นจะยึด SMA เป็นมาตรฐานไปก่อน แต่บันทึกไว้ว่า EMA และ WMA เป็นอย่างไรหาก EMA หรือ WMA ใช้ ก็จะเป็นดังนี้บันทึกไว้เป็นข้อมูล
4. กลุ่มควบคุม — แล้วควรเปรียบเทียบกับอะไร
เมื่อดูว่า “ชนะหรือไม่” จำเป็นต้องมีเป้าหมายเปรียบเทียบ เราเตรียมไว้ 2 ตัว
ซื้อแล้วถือไว้เฉยๆ: 26 ปี เกือบศูนย์ (ค่าเฉลี่ย 7 สกุลเงิน −400 pips) เนื่องจากสำหรับเงินตรา การถือครองอย่างเดียวไม่ได้ทำให้เพิ่มมูลค่า
การ Break ราคาสูงขึ้น(ซื้อเมื่อทะลุราคาสูง และขายเมื่อทำต่ำลง นี่เป็นตัวแทนของการ follow trend แบบตรงไปตรงมา) ซึ่งยังแพ้ในการทดสอบทุกกรอบเวลา แม้จะตั้งค่าที่ดีที่สุดก็ประมาณ +18–+66 pips ต่อสกุลเงินต่อปี
ดังนั้นสัญญาณครอสลับกับการ Break ไม่น้อยกว่ากัน สัญญาณติดตามทิศทางตรงไปตรงมา แม้เปลี่ยนรูปร่างก็ยังบางลงอย่างเท่าเทียมกัน—นี่คือข้อสรุปจนถึงตอนนี้
5. เปลี่ยนแนวคิด — ใช้ไม่ใช่เป็นสัญญาณ แต่ใช้เพื่อการรับรู้สภาพแวดล้อม
จนถึงตอนนี้ ทั้งหมดเป็นเรื่องของการ “เข้าสู่สัญญาณครอส”ฉันพบว่า ฉันไม่ได้เข้าสู่สัญญาณครอสเลยจริงๆเวลาวิเคราะห์กราฟ ฉันใช้งานการเรียงเส้นค่าเฉลี่ยเพื่อยืนยันทิศทางบน-ล่าง แต่จุดเริ่มต้นของการเข้าเทรดถูกค้นหาจากที่อื่น
ดังนั้นควรจะเกิดการวัดผลด้วยวิธีนี้ใช้งานในแบบ environment recognition แทนและตั้งค่าดังนี้
- จุดเริ่มเข้าเทรด=ในกราฟ 1 ชั่วโมง เมื่อ RSI แสดงสถานะ overbought/oversold กลับมายังระดับปกติ ให้ซื้อเมื่อ oversold กลับสู่ระดับปกติ และขายเมื่อ overbought กลับสู่ระดับปกติ (ตรงตามตำราสอนย้อนกลับ)
- จุดที่ออก=หลัง 24 บาร์ (ประมาณ 1 วันในกราฟ 1 ชั่วโมง) ปิดการเทรดทันที ไม่มีกำไรหรือขาดทุนหยุดไว้
- และเพิ่มเติมเส้นค่าเฉลี่ยรายวัน。เมื่อเส้นมีการครอสขึ้นด้านบน (สั้นเหนือยาว) จะซื้อเท่านั้น และเมื่อครอสลงจะขายเท่านั้น
ให้จุดเริ่มเข้าเทรดและจุดออกถูกกำหนดไว้ แล้วเปลี่ยนได้แค่สัญญาณว่าจะผ่าน/ไม่ผ่านการเทรดโดยใช้ครอสเท่านั้น เพื่อให้ได้เฉพาะประสิทธิภาพของครอส
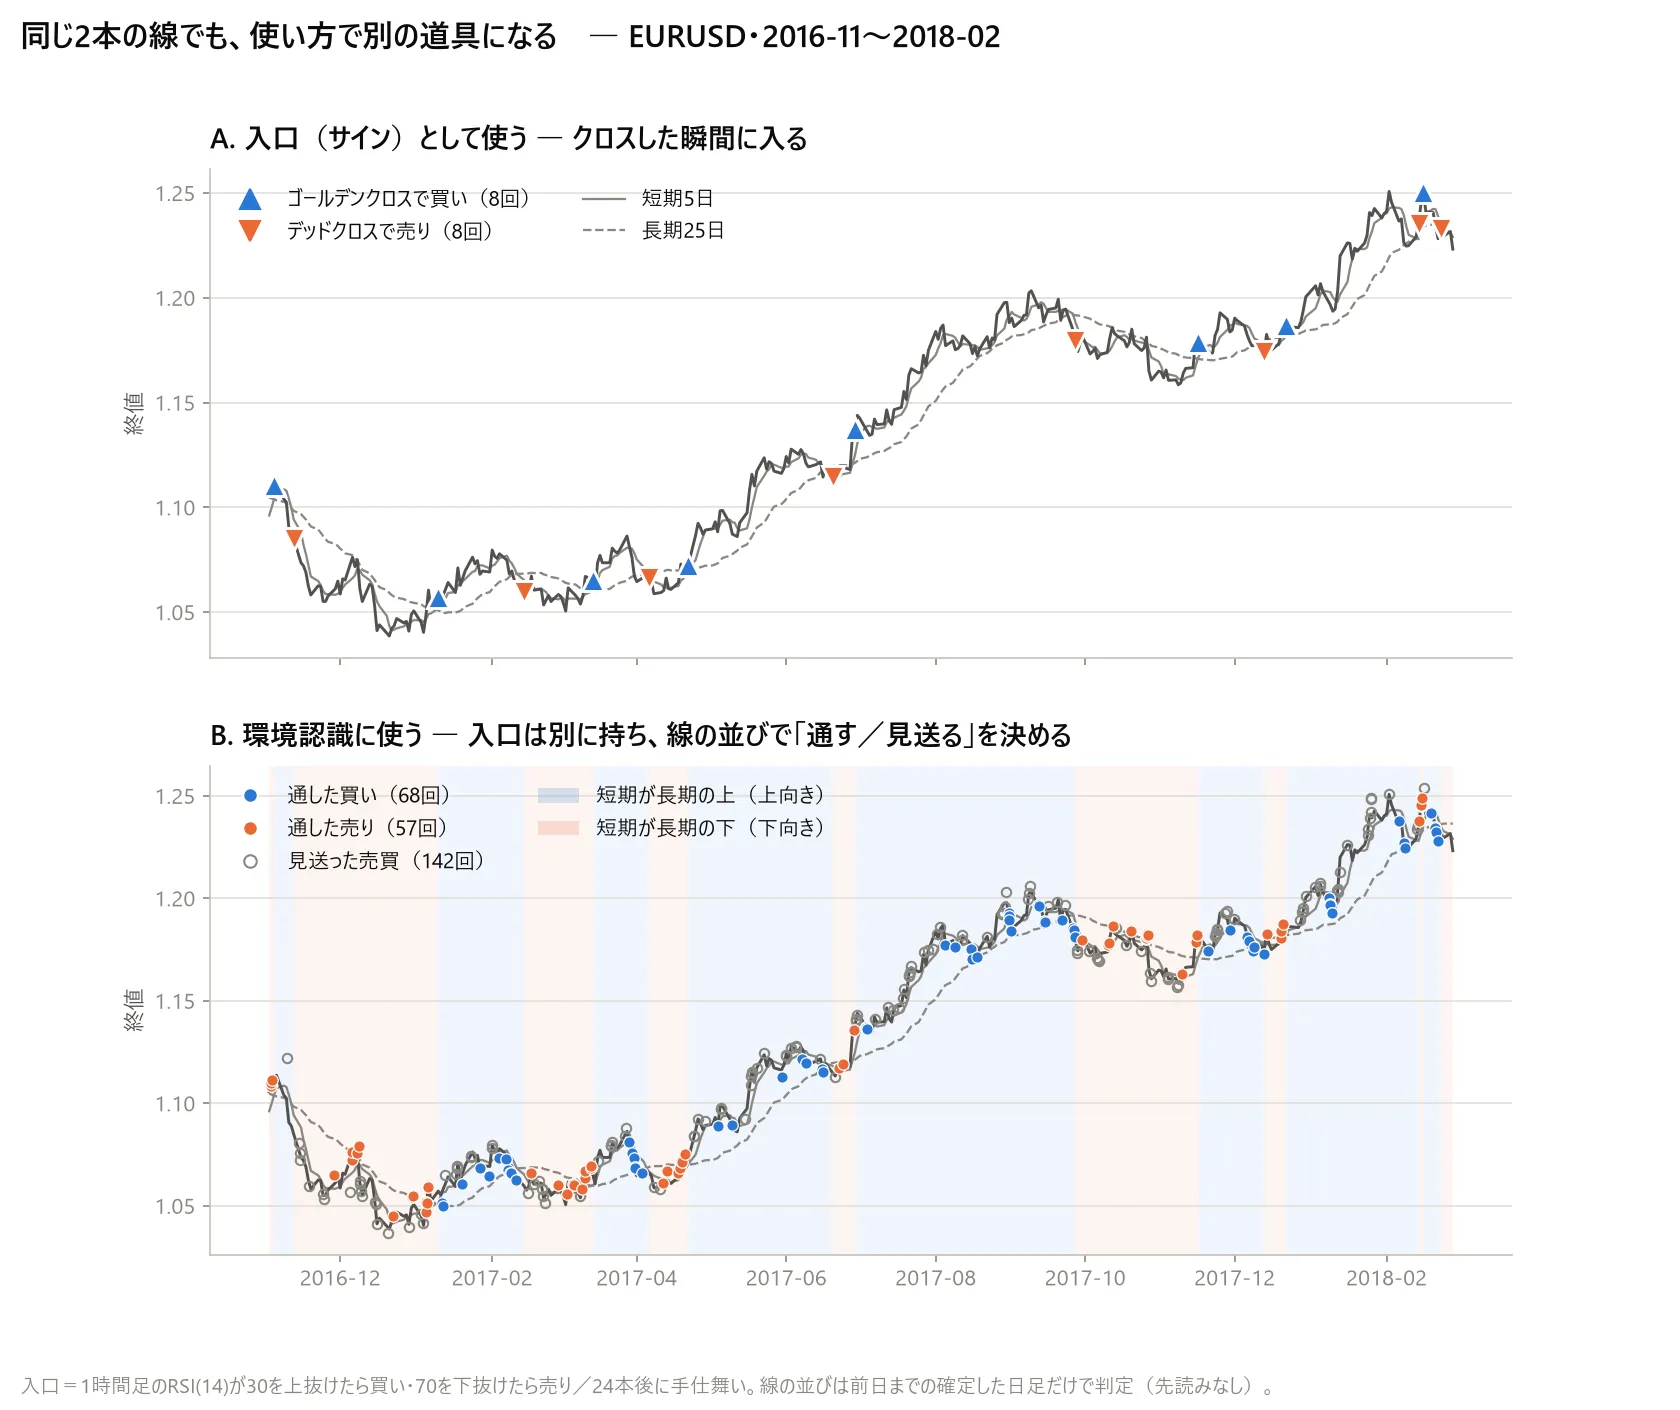
▲รูปที่ 2: แม้จะมีเส้นเดียวกันแต่การใช้งานต่างกันจะทำให้เป็นอุปกรณ์ที่ต่างกัน A = เข้าช่องทางเมื่อเกิดครอสเป็นทางเข้า (ใช้เป็น入口) B = มีทางออกที่เป็นเจ้าของรายการและตัดสินใจตามการเรียงเส้น (ใช้ในการรับรู้สภาพแวดล้อม) EURUSD • 2016 พ.ย. – 2018 ก.พ.
ผลลัพธ์ (7 สกุลเงิน, 2000–, หลังหักต้นทุน, ต่อ 1 พิส)
| เงื่อนไขการรับรู้สภาพแวดล้อม | สัดส่วนที่ผ่าน | ต่อรายการ |
|---|---|---|
| ไม่ทำอะไรเลย (ทุกอย่างผ่าน) | 100% | −0.46 |
| เฉพาะทิศทางเดียวกับรายวัน 5/25 | 46% | +1.09 |
| เฉพาะทิศทางเดียวกับรายวัน 10/100 | 48% | +0.72 |
| เฉพาะทิศทางเดียวกับรายวัน 25/75 | 49% | +0.60 |
| เฉพาะทิศทางเดียวกับรายวัน 50/200 | 50% | −0.29 |
การใช้งาน RSI ในรูปแบบกลับทิศไม่ได้มีต้นทุนสูงส่งผลให้หลังหักต้นทุนยังคงมีผลลัพธ์เป็นบวกเมื่อเลือกทิศทางรายวันที่ 5/25
สิ่งสำคัญคือไม่ใช่การลดจำนวนการซื้อขายลงเพียงอย่างเดียวเพื่อพิสูจน์ความจริงหากลดแบบสุ่มลง 300 แบบ แล้วเทียบ ผลลัพท์ที่สูงกว่าของจริงไม่มีอยู่เลย
และ5/25 มีผลบวกในทั้งสามยุค มี 5 ใน 7 สกุลเงินที่บวก
ในทางกลับกันเช่นเดียวกับที่รู้จัก วันที่ 50/200 ไม่ดีขึ้น (−0.29 อยู่ในช่วงความบังเอิญ)ไม่ใช่ว่าความดังเป็นเครื่องยืนยัน แต่ผลลัพธ์ขึ้นกับชุดค่าผสมอันนี้คือความจริง
6. ถ้าใช้อยู่ในทางตรงกันข้าม จะไม่ดีขึ้นจริง
ยังมีการทดสอบเพิ่มเติมหากนำเฉพาะครอสกับทิศทางตรงข้ามของการซื้อขายจะเกิดอะไร
| เงื่อนไขการรับรู้สภาพแวดล้อม | เฉพาะทิศทางเดียวกัน | เฉพาะทิศทางตรงกันข้าม |
|---|---|---|
| รายวัน 5/25 | +1.09 | −1.78 |
| รายวัน 10/100 | −1.55 | |
| รายวัน 25/75 | −1.46 |
สภาพที่สวยงามจะเปลี่ยนรอบกลับ
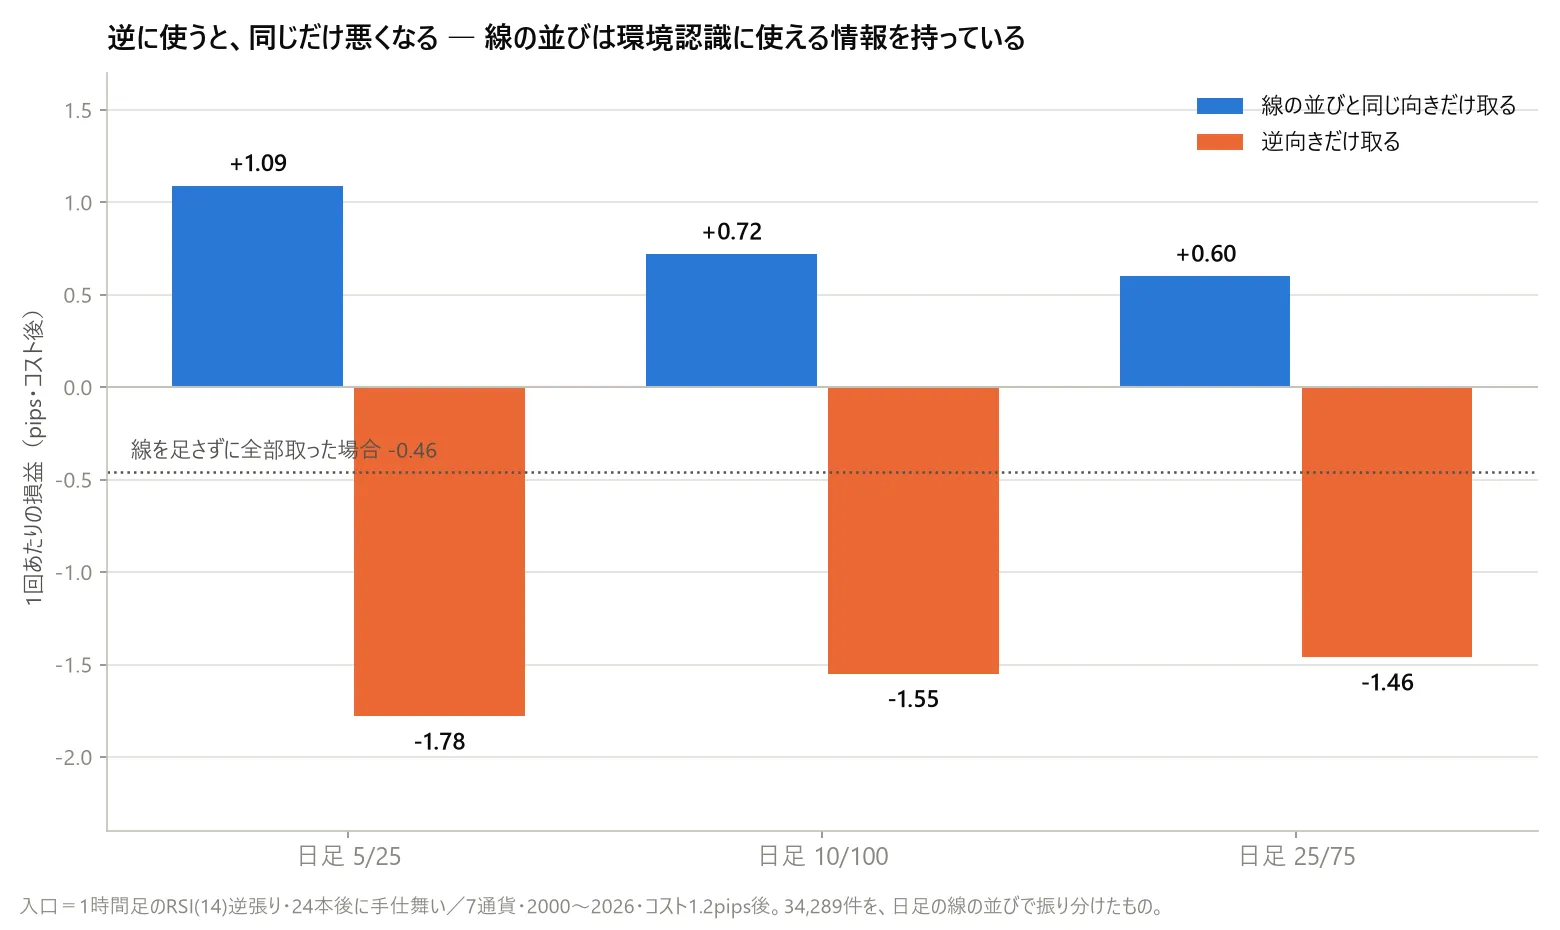
▲รูปที่ 3: การรับเอาเฉพาะทิศทางเดียวตามลำดับเส้นจะช่วยปรับปรุง และการรับเอาเฉพาะทิศทางตรงกันข้ามจะทำให้แย่ลงเท่าเดิม ซึ่งวัดเป็น pips ต่อการเทรด (หลังหักต้นทุน)
ผลลัพธ์นี้เป็นสิ่งที่ฉันเชื่อว่าน่าจะเป็นที่สุด เขากล่าวว่า หากเส้นค่าเฉลี่ยเคลื่อนที่ไม่มีข้อมูลใดๆ เลย การโฟกัสไปที่ทิศทางเดียวหรือทิศทางตรงกันข้ามก็จะให้ผลการดำเนินการไม่ต่างกัน อย่างไรก็ดีในแง่ของตัวเลขได้เห็นว่าความแตกต่างระหว่างการใช้งานทิศทางเดียวกับทิศทางตรงกันข้ามมีความแตกต่างประมาณ 2–3 pips ต่อการเทรด
เส้นค่าเฉลี่ยมีข้อมูลเพื่อใช้ในการรับรู้สภาพแวดล้อมได้จริง แต่ในการวัดของข้าพเจ้า ไม่อาจนำไปเป็น “จุดเริ่มเข้า” ได้ผลจากการทดสอบนี้คือสองข้อที่ข้าพเจ้าได้รับ
7. ขอบเขตของการทดสอบ (จุดสำคัญ)
นี่ไม่ใช่การประเมินวิธี Golden Cross โดยรวมนี่คือการประเมินวิธีการวัดที่ข้าพเจ้าใช้มาแล้วเงื่อนไขดังต่อไปนี้ไม่ได้ถูกเปลี่ยน
- การชำระหนี้: เฉพาะสัญญาณถึงดีกว่าการครอสตรงๆ ปิดปากทาง โครงสร้างการหยุดขาดทุนและการทำกำไรไม่ได้ถูกใส่เข้าไป ในความจริง ผู้ใช้งานหลายท่านก็คงมีกฎการปิด/หยุดที่แตกต่างกันซึ่งจะทำให้ผลลัพธ์เปลี่ยนไปได้
- วิธีการเข้า: เข้าเมื่อราคาปิดในแท่ง เทียบกับ “ครอสแล้วรอรูปแบบพักตัว” หรือ “ตรวจสอบปริมาณการซื้อขาย” ไม่มีการใส่เทคนิคทั่วไปเช่นนั้นลงไป
- เป้าหมาย: เพียง 7 สกุลเงินที่เกี่ยวข้องกับดอลลาร์ รองเท้าและดัชนีไม่ได้ดูสำหรับหุ้น รายวัน 50/200 ควรใช้งานในสินทรัพย์ที่แนวโน้มขาขึ้นเท่านั้นดังนั้นไม่สามารถนำผลลัพธ์ของเงินตราไปใช้งานตรงๆ ได้
- ต้นทุน: คงที่ที่ 1.2 pips ต่อการเทรด เมื่อใช้บัญชีที่ดีขึ้น ต้นผลลัพธ์จะดีกว่านี้
- §5 และหลังจากนั้นในการทดสอบทั่วไป: จุดเริ่มเข้า จุดออก และกรอบเวลาคือชุดที่ฉันกำหนดไว้เท่านั้น
โดยเฉพาะบันทึกสุดท้ายนี้จะเขียนตรงไปตรงมา §5 บอกว่าสอดคล้องกับรายงานว่าต่อการเทรด 1 รายการมีค่าใช้จ่ายประมาณ 1 pipsด้วยในสภาพแวดล้อมที่ต้นทุนสูงกว่านี้ ผลลัพธ์อาจหายไปไม่ได้บอกว่าชนะได้เสมอเพียงแต่มาจากการวัดผลที่ใช้งานได้
สรุปได้ว่า“วิธีการวัดนี้ไม่พบความได้เปรียบในด้านสัญญาณ แต่มีการปรับปรุงในด้านการรับรู้สภาพแวดล้อม”มันไม่ใช่การปฏิเสธผู้ใช้งาน ฉันแค่ยืนยันข้อเท็จจริง
8. สรุป
- การลองวิเคราะห์ระหว่างระยะสั้นกับระยะยาวแบบครบชุด 1,631 แบบ และผลลัพธ์ที่ว่าเมื่อใช้เป็นสัญญาณจะไม่สร้างความได้เปรียบตามวิธีที่ฉันวัดได้ (15 นาทีล้มเหลวทั้งหมด)
- ชุดค่าผสมที่มีชื่อเสียงไม่พบว่าดีกว่าชุดรอบข้าง วันที่ 50/200 ที่มีชื่อเสียงที่สุดอยู่ในอันดับ 1,589 จาก 1,631 แบบ
- ชุดค่าผสมที่ดูดีบนรายวัน เมื่อทดสอบด้วยการเลื่อนและแบ่งยุค ไม่พบว่าดีขึ้น (รวมถึงผลของชนิดเส้นที่ต่างกันได้แนบไว้เพื่ออ้างอิง)
- ในทางตรงกันข้าม หากใช้งานเส้นเดิมในแบบ “รับรู้สภาพแวดล้อม” ผลลัพธ์ดีขึ้น (-0.46 → +1.09) และใช้งานทิศทางตรงกันข้ามจะทำให้ผลลัพธ์แย่ลงเท่าเดิม
- แต่ทั้งหมดนี้เป็นทฤษฎีขึ้นอยู่กับวิธีการวัดของฉัน หากปรับการปิด-เปิด การเข้า หรือการชำระหนี้ อาจได้ผลลัพธ์ต่างกัน
“สัญชาตญาณว่า手法มีประสิทธิภาพหรือไม่” ไม่ใช่จริงจัง แต่“เข้าเป็นสัญญาณหรือรับรู้สภาพแวดล้อมต่างหาก” คือความจริงที่ได้จากการตรวจสอบครั้งนี้ทางเข้าหรือใช้งานเพื่อรับรู้สภาพแวดล้อมต่างกันไปเหมือนเครื่องมือคนละชนิดนี่คือสิ่งที่มีคุณค่าที่สุดในการทดสอบครั้งนี้
เงื่อนไขการทดสอบ:EURUSD・USDJPY・GBPUSD・USDCHF・AUDUSD・NZDUSD・USDCAD / สรุปข้อมูลราคา 15 นาทีรวมเป็น 1 ชั่วโมง 4 ชั่วโมง และรายวัน / 2000–2026 / ค่าเฉลี่ยเคลื่อนที่เป็น SMA (ไม่เปรียบเทียบชนิดอื่น) / การตัดสินใจอยู่บนจุดปิดของแท่งที่ยืนยันแล้ว (ไม่ใช่แท่งที่กำลังสร้าง) / ค่าธรรมเนียมการซื้อขาย 1 ครั้ง 1.2 pips / §1–4 คือ “ถ้าเส้นสั้นเหนือเส้นยาวซื้อ ถ้าต่ำกว่าขาย ถือจนกว่าจะเกิดครอสย้อนกลับ”/ §5–6 คือ “ RSI(14) ที่ 30 ข้ามขึ้นให้ซื้อ และ 70 ลงข้ามให้ขาย ออกอาจจะหลัง 24 บาร์ ไม่มีการหยุดขาดทุนหรือกำไร”
ข้อยกเว้น:บทความนี้เป็นบันทึกการพัฒนาจากการทดสอบข้อมูลในอดีต และไม่ได้รับประกันผลการดำเนินงานในอนาคต ไม่ใช่คำแนะนำการลงทุน การตัดสินใจในการซื้อขายควรทำด้วยความรับผิดชอบของตนเอง
เกี่ยวกับการทดสอบนี้:การสร้างโค้ดทดสอบ แบบครบชุด 1,631 แบบ การเลื่อน และการตรวจสอบจำนวน มีการทำคู่กับ AI (Claude Code) โดยมีการออกแบบและตัดสินใจจากมนุษย์ และการผลิตกับการตรวจสอบโดย AI — เป็นการแบ่งงานระหว่างมนุษย์และ AI