อัตราส่วนฟีโบนัชชี่เป็นพิเศษหรือไม่ — บันทึกการทดลองทั้งหมดตั้งแต่ 20% ถึง 90%
เราในนามทโนชิผู้พัฒนา EA มักจะวิเคราะห์วิธีการต่างๆ ที่เคยสนใจแต่พลาดไปด้วยพลัง AI นำมาวิเคราะห์ นำสิ่งที่ดีเข้ามาใช้ใน EA ของฉัน และสิ่งที่ไม่เห็นข้อได้เปรียบจากการวิเคราะห์ของฉันจะเผยแพร่ในรูปแบบนี้ ครั้งนี้เป็นหนึ่งในบทความนั้น
หัวข้อคือฟีโบนัชชี. ซึ่งเป็นหนึ่งในตัวเลขที่มีชื่อเสียงที่สุดในการวิเคราะห์กราฟ 38.2% 50% 61.8% นี่แหละจะให้เครื่องพิสูจน์ออกมาว่าจะเป็นอย่างไรทดสอบทุกระดับการถอยลึกจาก 20% ถึง 90% โดยทุกๆ 2.5% เพื่อดูว่าเพียงตัวเลขฟีโบนัชชีเท่านั้นมีประสิทธิภาพพิเศษหรือไม่
ก่อนอื่นขอเขียนสรุปวิธีการวัดของฉันไม่พบผลที่ว่าตัวเลขฟีโบนัชชีเท่านั้นดี
อย่างไรก็ตามไม่ใช่เรื่อง “ฟีโบนัชชีใช้ไม่ได้”สิ่งที่ฉันลองทำคือหนึ่งในวิธีการใช้งานนับพันแบบเท่านั้นวิธีการกำหนดจุดเริ่มต้น เวลาเข้า และวิธีสร้างการออกจากตลาดก็มีเพียงชุดเดียวที่ฉันกำหนดไว้ บทความนี้เป็นบันทึกว่า “ถ้าทำการวัดหนึ่งวิธี นี่คือผลลัพธ์แบบไหน”
ถึงจุดนี้ เรื่องที่พบระหว่างทางน่าสนใจกว่าก็เลยจะเขียนเป็นหลัก
1. ฟีโบนัชชี เส้นตรงทั้งหมดขึ้นอยู่กับจุดเริ่มต้น
ฟีโบนัชชี คือเลือกสูงสุดและต่ำสุด แล้วหารระหว่างกันเป็นเครื่องมือ 38.2% ถอยกลับ 50% ถอยกลับ 61.8% ถอยกลับ จุดที่สะท้อนได้ง่ายคือการใช้งานเช่นนี้
เมื่อดูกราฟด้วยตาและลากด้วยมือ ไม่ยากอะไรเลย ตามภาพ “นี่คือภูเขา นี่คือหุบเขา” ได้ง่าย
แต่มุมมองของผู้ที่ทดสอบมีลักษณะหนึ่งที่ยุ่งยากขึ้นกับว่าจะเริ่มจากภูเขาใด จุดเส้นอยู่ที่ไหนจะเปลี่ยนไปทั้งหมดบนกราฟเดียวกัน จุดเริ่มต้นต่างกัน ทำให้ตำแหน่งของ 38.2% มาก่อนในที่อื่น
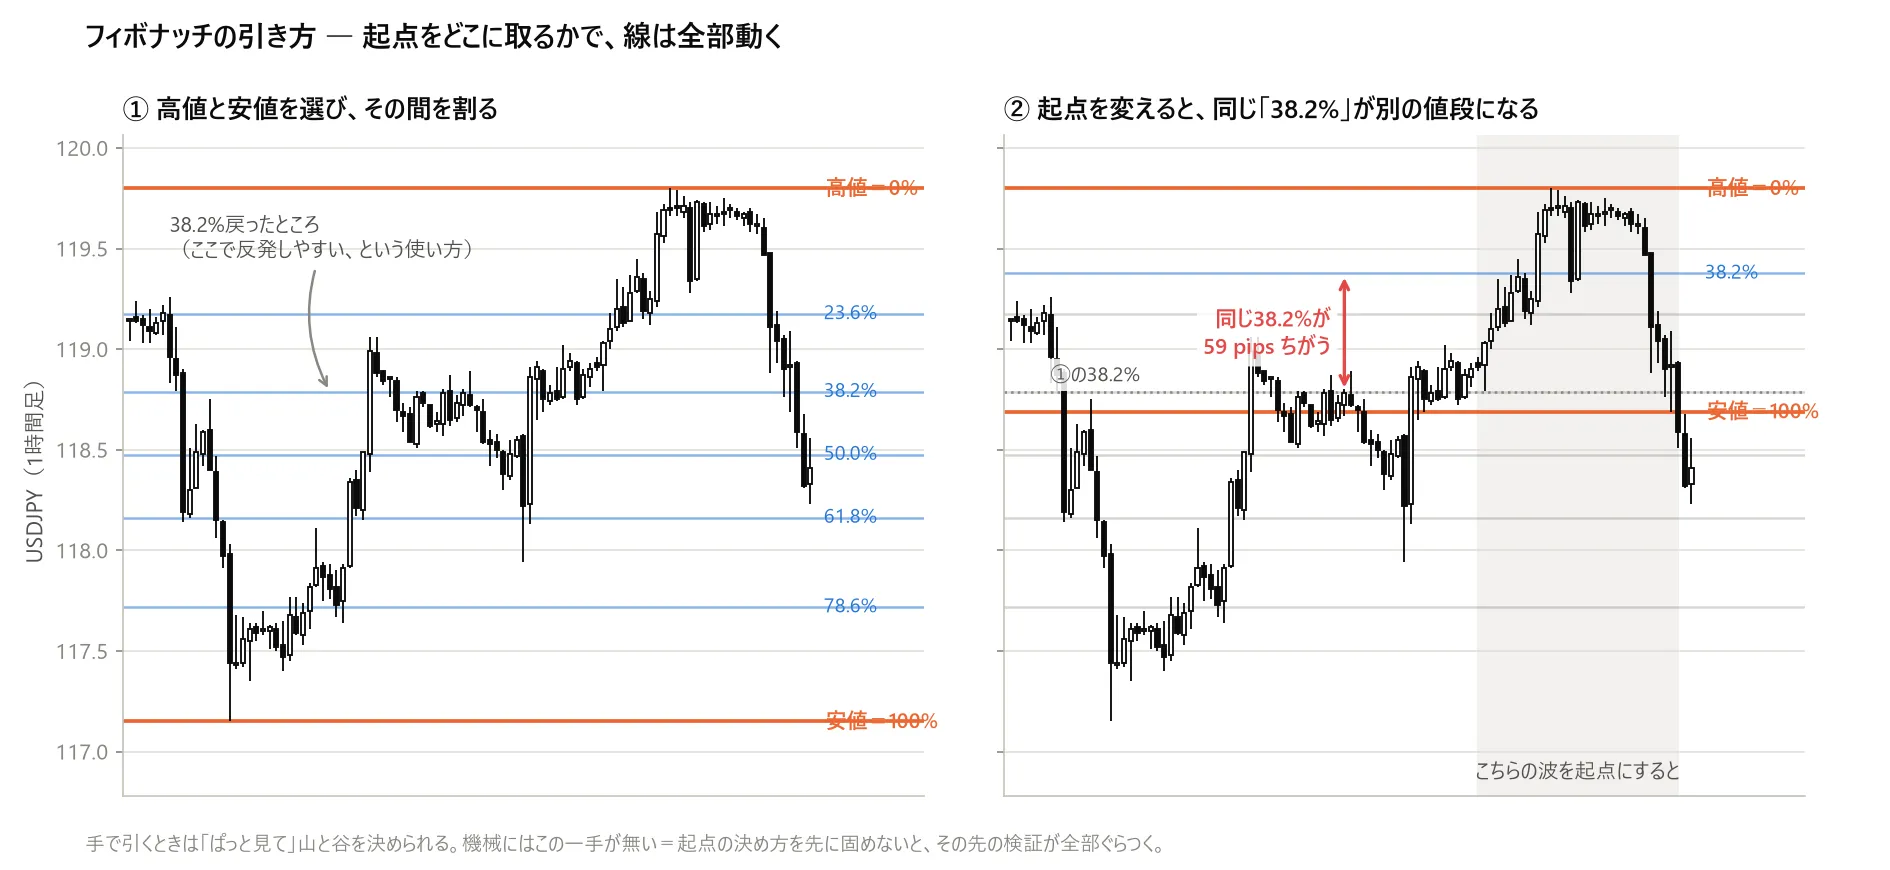
▲ รูปที่ 1: ฟีโบนัชชีเป็นเครื่องมือที่แบ่งระหว่างสูงและต่ำแล้วหารตามอัตราส่วนต่างๆ จุด ① คือวิธีการลาก จุด ② ในกราฟเดียวกันเมื่อเริ่มจากคลื่นอื่น ค่า “38.2%” จะต่างกันถึง 59 pips ที่ราคา USDJPY 1 ชั่วโมง
รูปที่ ② คือสิ่งนั้น แม้จะเป็น “38.2%” เดียวกัน แต่เพียงแค่เปลี่ยนจุดเริ่มต้นก็59 pips ต่างกันออกไปแล้ว
นั่นหมายความว่า “จะวัดว่า 38.2% ใช้ได้หรือไม่” โดยตรง ผลลัพธ์ที่ได้ไม่ใช่ฟีโบนัชชี แต่เป็นผลการดำเนินงานของฉันในการเลือกจุดเริ่มต้นก่อนอื่นควรตั้งให้แน่นก่อน แล้วตัวเลขถัดไปทั้งหมดจะไม่แม่น
2. วิธีเลือกจุดเริ่มต้นในครั้งนี้
ดังนั้นครั้งนี้ เรากำหนดจุดเริ่มต้นเป็นรูปแบบที่ง่ายๆ คือ “สูงสุดและต่ำสุดในจำนวนเท่ากันที่พบล่าสุด” โดยมี 3 ประเภทคือ 20, 50 และ 100 แท่ง
ทั้งสามอย่างนี้ผลลัพธ์สอดคล้องกันดี (สอดคล้องลำดับ 0.80–0.91)จำนวนที่แตกต่างกันจะไม่สลับลำดับกันถ้าเป็นเช่นนี้ อย่างน้อยในกรอบนี้คำตอบมั่นคง
จริงๆ ถ้าลากเส้นด้วยวิธีนี้ จะได้ผลดังนี้ ในระหว่าง 100 แท่งล่าสุด ค่าสูงสุด 0% ต่ำสุด 100% แล้วหารเป็นอัตราส่วนตามตัวเลขต่างๆ โดยจุดเริ่มต้นกำหนดไว้แล้ว ก็จะทำงานแบบอัตโนมัติทั้งหมด
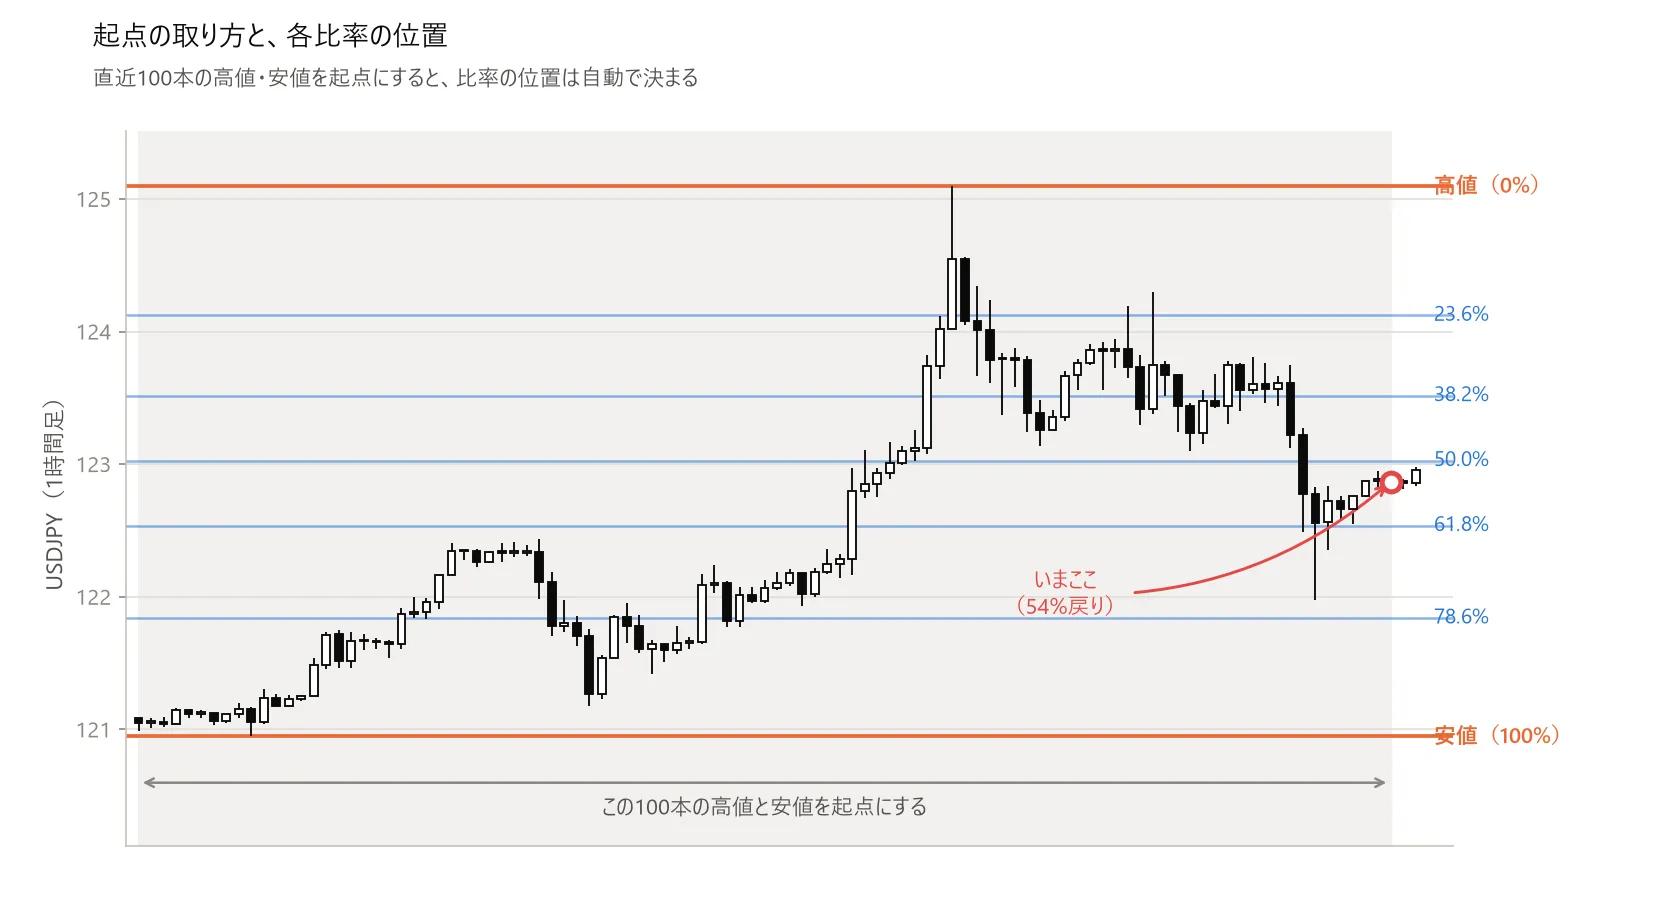
▲ รูปที่ 2: ดอลลาร์เยน 1 ชั่วโมง ระดับสูงสุด 100 แท่งล่าสุดที่ 0% ต่ำสุดที่ 100% แล้วลากเส้นแนวระดับ 23.6% 38.2% 50% 61.8% 78.6% หลังจากการขึ้นจากต่ำไป ราคาปัจจุบันอยู่ที่ระดับกลับตัว 54%
ต้องบอกอย่างตรงไปตรงมานี่ไม่ใช่ฟีโบนัชชีลากด้วยมือเมื่อมนุษย์ลาก จะเลือกภูเขาที่มีความหมาย แต่เครื่องมือที่เห็นคือช่วงราคาล่าสุด ดังนั้นผลลัพธ์ถัดไปทั้งหมดจะถูกตีกรอบด้วยเงื่อนไขว่าเป็นวิธีการหาจุดเริ่มต้นนี้เท่านั้นดังนั้น
3. แนวคิดเปลี่ยนไป ― เปรียบเทียบกับสิ่งที่ปลอม
ตอนนี้เราเปลี่ยนทิศทางการทดสอบ
การดูว่าเข้า 38.2% แล้วชนะหรือไม่ยังให้คำตอบไม่ได้แม้จะชนะก็ไม่รู้ว่าเป็นเพราะตัวเลขฟีโบนัชชีจริงๆ หรือเพราะเข้าในจุดที่ถอยลึกมากกว่าเพราะถอยลึกมากก็อาจจะได้เปรียบโดยไม่เกี่ยวกับฟีโบนัชชี
จึงหยิบวิธีที่ถูกใช้ในการตรวจสอบยาเมื่อเปรียบเทียบกับยาปลอมเมื่อพิสูจน์ประสิทธิภาพของยาที่พึ่งพิงต้องเปรียบเทียบกับยาหลอกที่หน้าตาเหมือนกันแต่ไม่มีสารออกฤทธิ์
ทำเช่นเดียวกันถอยลึกจาก 20% ถึง 90% ทุกระดับ โดย 2.5% และดูเฉพาะในจุดที่เป็นตัวเลขฟีโบนัชชีเท่านั้น
ดูไม่ใช่ที่ระดับตัวเลขเอง แต่ดูที่“ความหยุมของค่าเฉลี่ยรอบข้างว่าเด่นขึ้นมาเพียงใด”ด้วยวิธีนี้ ถึงแม้มีพื้นฐานว่า “ลึกยิ่งได้เปรียบ” ผลก็จะไม่ถูกกระทบจากฟีโบนัชชี หากเส้นโค้งราบเรียบ อันที่จริงประสิทธิผลมาจากความลึก ไม่ใช่ตัวเลขฟีโบนัชชี หากยอดเขายกตัวขึ้นเฉพาะตรงตัวเลขนั้น นั่นคือความหมาย
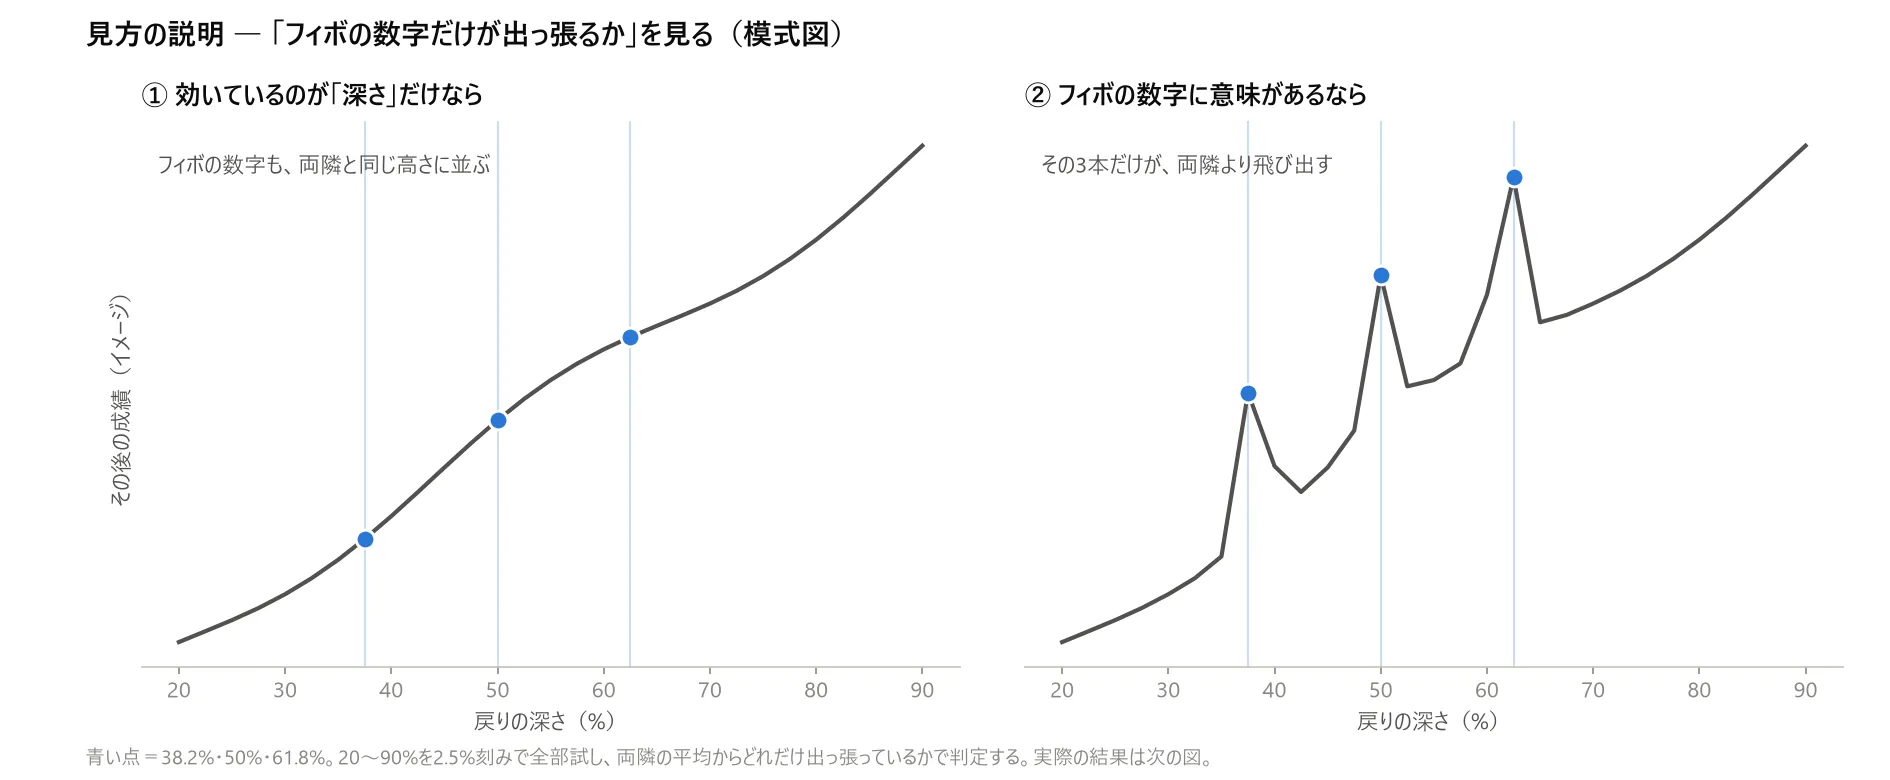
▲ รูปที่ 3: คำอธิบายวิธีดู (ภาพจำลอง) หากผลลัพธ์ที่ได้มาจากความลึกเท่านั้น จะเห็นฟีโบนัชชีและค่าหลายตัวมีระดับสูงเท่ากัน ถ้าตัวเลขเองมีความหมายจริงๆ แค่ 38.2% 50% 61.8% เท่านั้นที่เด่นกว่าสีข้างเคียง ผลลัพธ์จริงอยู่ในรูปถัดไป
4. ผลลัพธ์ — เป็นการโยนเหรียญ
ลองใช้เวลาแบบ 3 ช่วง, วัดภูเขาและหุบใน 3 จำนวน, นานเท่าเดิม ทั้งหมดรวมกัน27 เงื่อนไขกับ 7 สกุลเงิน ตั้งแต่ปี 2000 ถึงปีนี้
ตัวเลขฟีโบนัชชีดีกว่าเลขอื่นใน 12 ใน 27 เงื่อนไขคือยังไม่ถึงครึ่ง
ค่าเฉลี่ยของ “การพองตัว” ในเงื่อนไขที่โดดเด่น (กรอบ 1 ชั่วโมง) คือ
| ค่าเฉลี่ยการพองตัว | |
|---|---|
| ระดับฟีโบนัชชี (23.6/38.2/50/61.8/78.6%) | −0.134 pips |
| ระดับอื่นๆ | +0.023 pips |
สัญลักษณ์ตรงกันข้าม เม็ดเงินในแต่ละสกุลดูแล้ว ฟีโบนัชชีใน 5 สกุลมีค่าลบสัญลักษณ์ที่รู้จักกันมากที่สุดในการกลับทุน (50%) กลับกลายเป็นผลลบผลลัพธ์นี้
เมื่อมองกราฟรวมจะเห็นว่า ฟีโบนัชชีไม่มีตำแหน่งพิเศษ
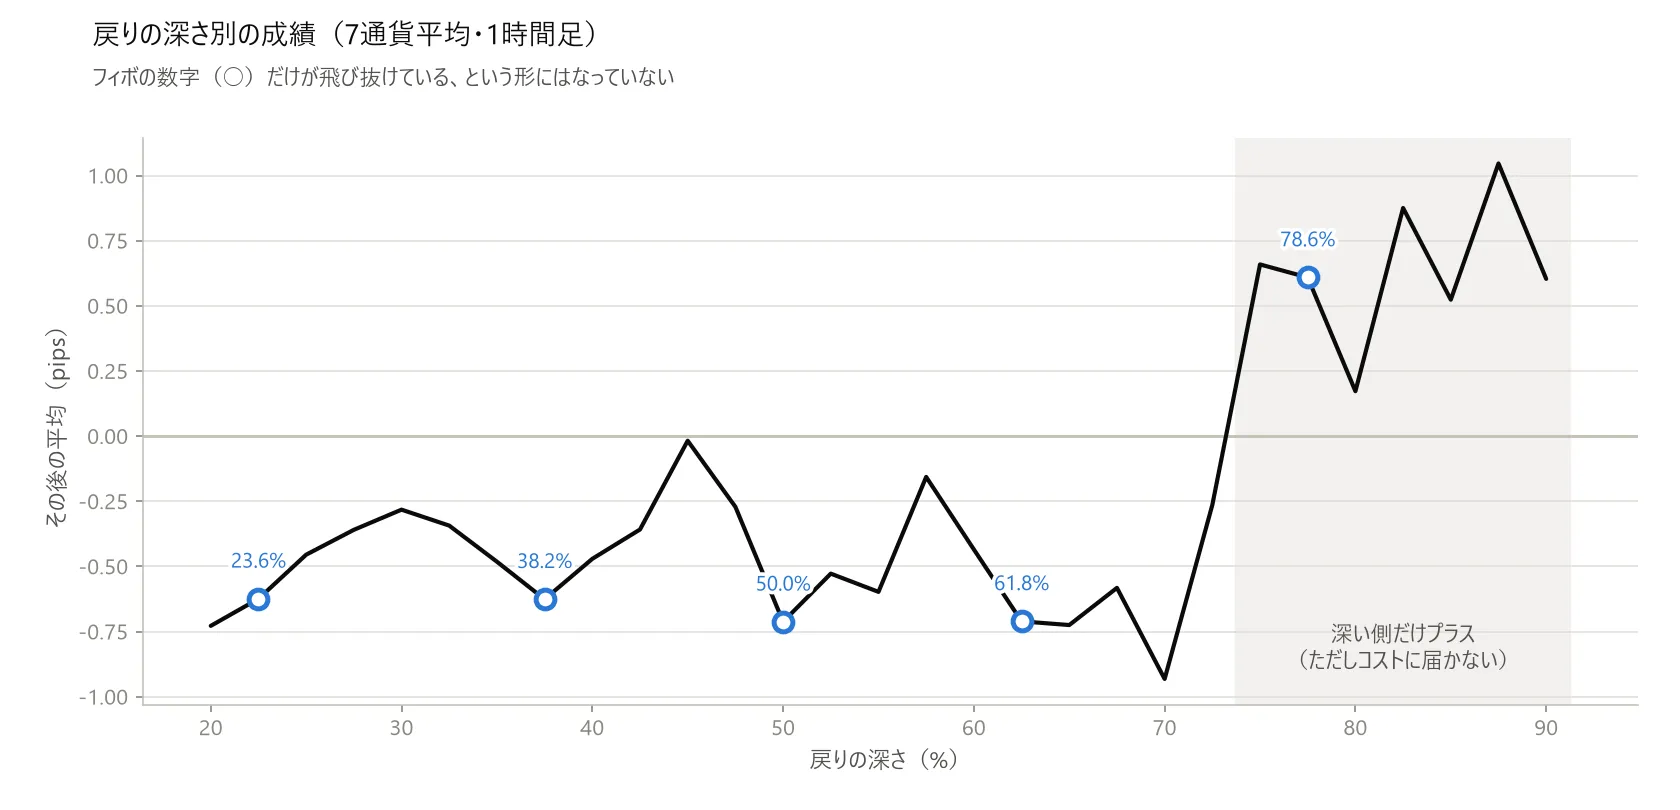
▲ รูปที่ 4: กราฟเส้น折ที่ระดับ 20-90% ตามแนวนอน แสดงค่าเฉลี่ยโดย pips ภายหลัง ฟีโบนัชชีมี 5 ระดับทำเครื่องหมาย แต่ไม่โดดเด่นเมื่อเทียบกับรอบข้าง ใกล้ 70% ทั้งหมดแถบติดลบ ก่อนหน้าจะเริ่มบวกเมื่อไปถึงรอบลึกกว่า 75%
5. สิ่งที่ทำให้เห็นผลชัดคือ จำนวนครั้ง
นี่คือส่วนที่น่าสนใจที่สุดในการทดสอบนี้
เงื่อนไขบางอย่างทำให้ตัวเลขฟีโบนัชชีตั้งโดดสูงได้ เมื่อตรวจระดับ 4 ชั่วโมงจะได้+1.211 pipsบวกจริงๆ หากดูเพียงอย่างนี้ก็คงคิดว่ามีผล
แต่เมื่อเทียบกับจำนวนครั้งเรื่องราวกลับกลายเป็นตรงกันข้าม.
| เงื่อนไข | การพองตัวของฟีโบนัชชี | จำนวนครั้งต่อระดับ |
|---|---|---|
| 15 นาที | −0.002 | 115,522 ครั้ง |
| 1 ชั่วโมง | 27,385 ครั้ง | |
| 4 ชั่วโมง | +1.211 | 6,782 ครั้ง |
เงื่อนไขที่มีจำนวนครั้งน้อยที่สุดจะมีภูเขาสูงสุด
หากผลจริงควรตรงกันข้าม หากจำนวนครั้งมากขึ้น ความแปรปรวนจะถูกลดลง และรูปแบบจริงจะชัดเจน แต่ในความเป็นจริงพบว่าในช่วง 15 นาทีที่มีจำนวนครั้งมากที่สุด กลับแทบไม่มีการพองตัว (−0.002) และเมื่อจำนวนครั้งลดลง ตัวเลขมีความผันผวนมากขึ้น
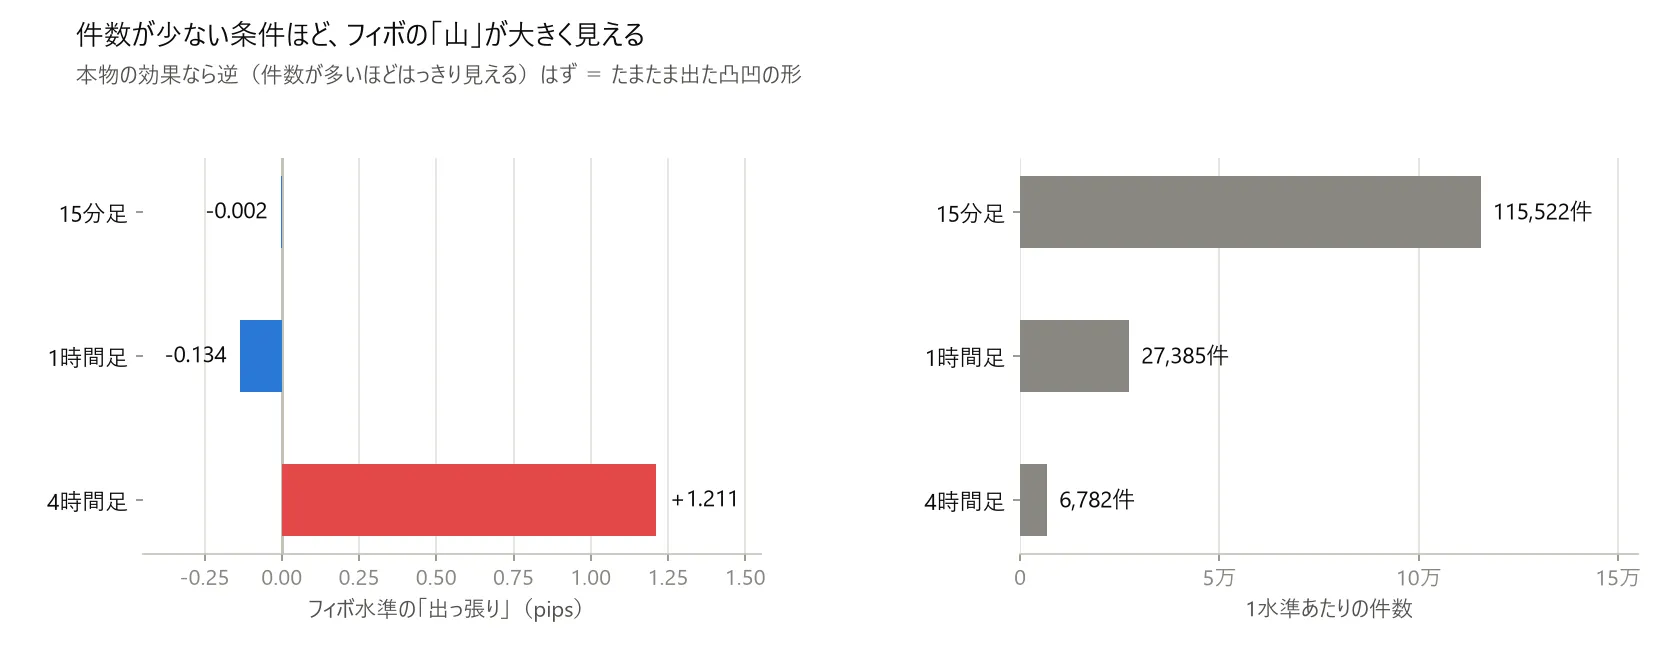
▲ รูปที่ 5: แท่งกราฟแนวนอนด้านซ้ายเป็นการพองตัวของฟีโบนัชชี ด้านซ้าย 15 นาที −0.002 • 1 ชั่วโมง −0.134 • 4 ชั่วโมง +1.211 ด้านขวาเป็นจำนวนครั้งต่อระดับ 15 นาที 115,522 ครั้ง • 1 ชั่วโมง 27,385 ครั้ง • 4 ชั่วโมง 6,782 ครั้ง ยิ่งจำนวนครั้งน้อยก็ยิ่งพองมาก
นี่คือผลลัพธ์ที่เกิดขึ้นโดยบังเอิญการโยนลูกเต๋า 6 ครั้งจะเบ้ แต่หากโยน 60,000 ครั้งจะผันตัวเหมือนกัน สิ่งเดียวกันนี้เกิดขึ้นกับการทดสอบนี้
ฉันเคยตกหลุมพรางนี้ในงานทดสอบของตัวเองหลายครั้ง ดังนั้นจึงมีนิสัยว่า“ถ้าได้ตัวเลขดี ให้ดูจำนวนครั้งก่อน”เป็นนิสัยและคราวนี้ก็มีผล
6. ผลพลอยได้ — ความลึกเองมีแนวโน้มนิดๆ
ตัวเลขฟีโบนัชชีไม่ได้แตกต่าง แต่ความลึกของการถอยกลับเองมีแนวโน้มเล็กน้อย (1 ชั่วโมง 7 สกุลเงิน ค่าเฉลี่ยเป็น pips)
| ความลึกในการถอยกลับ | ค่าเฉลี่ย |
|---|---|
| 20% | −0.73 |
| 50% | −0.71 |
| 70% | −0.93 |
| 75% | +0.66 |
| 85% | +0.52 |
| 90% | +0.60 |
เมื่อถอยลึกกว่า 75% จะมีค่าบวกเพียงเล็กน้อยทั้งนี้ไม่ได้หมายความว่าใช้งานได้จริงในสถานการณ์ทั่วไป เป็นเพียงแนวโน้มเท่านั้น
อย่างไรก็ตามยังไม่สามารถใช้งานได้ทันที เพราะแม้จะบวกก็ประมาณ 0.5–1.0 pips เท่านั้น และค่าธรรมเนียมซื้อขาย (สเปรดจริงกว่า 1 pips) ยังไม่ถึงจุดนั้น หากหักค่าธรรมเนียมก็หายไป
“การถอยลึกมากกว่าปกติอาจดูดี แต่เมื่อคิดถึงต้นทุนก็ไม่ขยับมาก” จากการทดสอบครั้งนี้คือประเด็น)
7. ตั้ง stop loss และ take profit และประเมินใหม่ในแบบการซื้อขาย
จนถึงตอนนี้เราใช้การวัดแบบทดสอบที่ปิดหมดเวลาเป็นระยะๆ แต่ในการวิเคราะห์อย่างยุติธรรมต้องระบุเงื่อนไขการปิดที่ชัดเจนด้วยดังนั้นจึงใส่การปิดตามทฤษฎีในการประเมินใหม่ โดย
- เข้า: ตั้งค่าเป็นระดับถอยกลับ แล้ววางTake profit ซึ่งฟีโบนัชชี่เดิมมักใช้งานแบบนี้ มากกว่าสั่งซื้อเรียงตามราคา
- Stop loss: ระดับ 100% ของจุดเริ่มต้น (หากจุดเริ่มต้นถูกทำลาย ความคิดทั้งหมดก็ผิด)
- Take profit: ตั้งจากจุดเริ่มต้นไป 1.0 เท่า (สูงสุดล่าสุด) / 1.272 เท่า / 1.618 เท่า (ที่เรียกว่า Extension)
เวลา 4 ช่วง x 3 ช่วงของภูเขาและหุบ x 10 ระดับแนวระดับ x 3 ประเภทของ Take profit =360 เงื่อนไขกับ 7 สกุลเงิน ตั้งแต่ปี 2000 ถึง 2026 ทำการรัน ในกรณีที่ในช่วงเวลาเดียวกันมีการเข้าและออกทั้ง Stop loss และ Take profit จะถือว่า Stop loss มาก่อนอัตรากำไรที่ยังคงเป็นบวก
| Timeframe | กลุ่มที่มีกำไร |
|---|---|
| 15 นาที | 0%(ใน 90 เงื่อนไข ไม่มี) |
| 1 ชั่วโมง | |
| 4 ชั่วโมง | |
| รายวัน |
เมื่อจำกัดเฉพาะระดับฟีโบนัชชีที่เป็นที่รู้จัก (38.2% 50% 61.8%) ทั้ง 15 นาทีและ 4 ชั่วโมงมีผลลบอย่างชัดเจน ส่วน 1 ชั่วโมงแทบจะคงที่ (อัตราส่วนกำไรขาดทุน 1.00–1.01) และวันละได้เล็กน้อย (0.99–1.05)360 เงื่อนไขที่ดีที่สุดคือการกลับตัว 45% ในรายวันซึ่งไม่ใช่ตัวเลขฟีโบนัชชี
การขยายผลในรายวันเกิดขึ้นเพราะจำนวนการเทรดน้อยลงเพียงพอที่ต้นทุนจะมีผลน้อยลง ไม่ใช่ว่าวิธีการดีและที่สำคัญที่สุดคือ— แม้จะลดต้นทุนการค้าให้เป็นศูนย์ก็ไม่ชนชนะ
เมื่อเข้า 1 ชั่วโมงแล้วลดต้นทุนเป็นศูนย์จะได้อัตรากำไร 1.03–1.04 นั่นหมายความว่าไม่ได้ชนะเพราะค่าธรรมเนียมแพ้ แต่เพราะการอ่านตลาดไม่ถูกต้องตั้งแต่ต้น หากลดต้นทุนลงก็ควรทำให้ชนะขึ้นได้
เพื่อความมั่นใจอีกครั้งแม้เปลี่ยนทิศทางของภูเขาและหุบ (เรียงลำดับค่าเฉลี่ยเคลื่อนที่ตามลำดับสูงต่ำใหม่ หรือดูว่าความสูงของสุดไหนใหม่กว่า) ผลก็ไม่ต่างกัน
8. ลองใช้วิธีการอื่นร่วมกับฟีโบนัชชี — เป็นตัวกรองและผสมกับเครื่องมืออื่น
“เข้าเป็นจุดอ่อน” และ “เครื่องมือใช้ไม่ได้จริง” ไม่ใช่สิ่งเดียวกัน ด้วย EA ของฉัน การตัดผ่านค่าเฉลี่ยเคลื่อนที่ที่ใช้งานร่วมกับการรับรู้สภาพตลาดนั้นได้ผล และบางทีฟีโบนัชชีอาจมีประโยชน์เช่นกัน เราทดลอง 3 วิธี
(1) เข้า ด้วยฟีโบนัชชี แล้วกรองด้วยเครื่องมืออื่น
มีผลหนึ่งที่น่าสนใจ วันที่รายวันถอยกลับ 61.8% และตัดผ่านด้วยค่าเฉลี่ยระยะยาว หากวางไว้จะได้+39.2 pips อัตรากำไร 1.38 ไม่เลว
แต่มีจำนวนเหตุผล 191 ครั้งจึงลองปรับค่าเดียวให้เปลี่ยนผล
| สิ่งที่เปลี่ยน | ผล |
|---|---|
| เหมือนเดิม | +39.2 pips |
| แนวระดับ 61.8% → 60% | −7.8 pips(ตรงข้าม) |
| ภูเขา-หุบ 100 เหลือ 50 | −31.5 pips |
| รวมชุดค่าเฉลี่ยเคลื่อนที่เปลี่ยน | −59.9 pips |
เพียงการเปลี่ยนหนึ่งจุดก็พลิกไปมาได้นี่เป็นผลจากเหตุบังเอิญ ไม่ใช่กุญแจหลัก ผมเคยพบกับกับดักนี้ในทดสอบอื่นๆ มาก่อน จึงเพิ่มการทดสอบนี้เสมอ
(2) ใช้ฟีโบนัชชีเพื่อกำหนดการเข้า (ทางหลัก)
กำหนดเข้าและ Take profit คงที่“ในช่วงนั้นถอยกลับมากี่% และอยู่ในแถบฟีโบนัชชี (38.2–61.8%) ถึงจะปล่อยผ่าน” วิธีนี้ทำให้เข้าเฉพาะช่วงที่อยู่ในฟีโบนัชชี
สิ่งสำคัญที่พบจุดเข้าแต่ละชนิดไม่แน่นง่านที่จะไปถึงฟีโบนัชชีในแถบนั่นคือ
| 入口 | ความลึกในการถอย (กลาง) | สัดส่วนเข้าถึงฟีโบนัชชี |
|---|---|---|
| เข้าเพื่อรอการถอยเบา | 11% | 1.2% |
| รอการฟื้นลึกกว่านั้น |
ในจุดเข้าเพื่อรอการถอยเบา จะถึงฟีโบนัชชีเพียง 1 ใน 100 ครั้งซึ่งไม่สามารถใช้งานจริงได้.
และเข้าเพื่อรอการถอยลึกมากขึ้น — ในบทความนี้ที่บอกว่า "ยังไม่ได้ลองทดสอบ" นั้น แม้จะลองแล้ว ก็ไม่ชนะ ฟีโบนัชชีในแถบไม่ได้ให้ผลดีมากกว่ากรองด้วยวิธีอื่น และจำนวนการทดสอบที่สุ่มลดลงก็ไม่ทำให้ผลต่างชัดเจน (p-value 0.845 ไม่ต่ำกว่า 0.05 จึงยังไม่ถือว่าไม่ใช่ผลลัพธ์แบบสุ่ม)
เมื่อเรียงความลึกในการถอยออกเป็นช่วงๆ 10% จะได้ว่า 40-50% ตามด้วย 60-70% และ 80-90% และดีที่สุดคือ 90-100% ซึ่งลำดับนี้มีแนวโน้มดีขึ้นอย่างช้าๆ ความลึกเป็นตัวช่วย ไม่ใช่ตัวเลขฟีโบนัชชี เหมือนกับสรุปครั้งก่อนลำดับเพิ่มทีละนิดไม่ได้ดีไปกว่ากัน โดยเฉพาะความลึก ไม่ใช่ตัวเลขฟีโบนัชชี ผลลัพธ์ยังสอดคล้องกับข้อสรุปก่อนหน้า
(3) กำหนด Take profit ด้วยฟีโบนัชชี (Extension)
ใช้แนวคิดว่า ระยะราคายาวขึ้น 1.618 เท่าเป็นวิธีการ Take profit โดยแยกจุดเข้าและ Stop loss คงที่ และเปลี่ยนเพียงวิธีการตั้ง Take profit
| วิธีตั้ง Take profit | ต่อการเข้า | อัตรากำไร |
|---|---|---|
| Take profit 100 pips คงที่ | +7.04 | 1.23 |
| Take profit 150 pips คงที่ | +7.58 | |
| ระยะ×1.272 (ฟีโบนัชชี) | +6.34 | |
| ระยะ×1.618 (ฟีโบนัชชี) | +6.75 | |
| ระยะ×2.0 (ไม่ใช่ตัวเลขฟีโบนัชชี) | +7.14 |
การปรับขนาดตามระยะไม่ชนะทุกแบบที่แข่งกับ fixedและแม้จะอยู่ในหมู่เดียวกัน ค่าฟีโบนัชชีไม่ใช่ข้อได้เปรียบที่ชัดเจนกว่า 2.0 เท่า มากกว่า 1.618 เท่าที่นี่ก็ไม่มีค่าที่มีความพิเศษของสัดส่วน
9. สุดท้าย ลองนำไปใช้กับ EA ของฉัน
“โดยทั่วไปแล้วอ่อน” กับ “เมื่อเพิ่มเข้าไปในอุปกรณ์ของฉันจะได้ผลอย่างไร” เป็นเรื่องคนละส่วนกัน การเพิ่มของไม่มีการพึ่งพิงกับการกระทำที่ไม่เกี่ยวข้องจริงๆ
ฉันวัดด้วยการอ่านข้อมูลราคาและคำนวณระดับทั้งหมดในครั้งเดียว หากเริ่มด้วย “ลองสร้าง 38.2% ก่อน” แล้วเขียน EA ทดสอบ ปรับ parameter ก็อาจเสียไปหลายวัน แต่ท้ายที่สุดพบเงื่อนไขที่ดูดีและนำมาใช้อย่างระมัดระวัง (การตั้งค่าในบทที่ 8 ที่ทำให้ผลเปลี่ยนเมื่อเปลี่ยนหนึ่งอย่างนั่นคือเหตุการณ์จริง)
ก่อนสร้าง ลองเปรียบเทียบกับปลอม
เมื่อพิจารณาวิธีการที่ใช้สัดส่วนและระดับ (ไม่จำกัดแค่ฟีโบนัชชี แต่รวมทั้งการถอยกลับใน % และการคูณด้วยหลายเท่า) จะทำให้ได้ประโยชน์มากขึ้น ต่อไปนี้เป็นสิ่งที่ฉันพบว่าสำคัญที่สุดในการได้ประโยชน์
การเลือกไม่รับวิธีนั้นและการทดลองแบบใหม่เป็นวิธีที่ฉันเลือกไว้ในครั้งนี้
เงื่อนไขการทดสอบ: EURUSD USDJPY GBPUSD USDCHF AUDUSD NZDUSD USDCAD / ระดับชั่วโมง 1 ชั่วโมง 4 ชั่วโมง และวันละระดับรวม / ปี 2000–2026 / จุดเริ่มต้น = สูงสุดและต่ำสุดของจำนวนล่าสุด / ใช้เฉพาะแท่งที่ตัดสินใจแล้ว (ไม่พาดสาย)
・3–6 บท (เปรียบเทียบสัดส่วน) = เปิดการเทรดเมื่อระดับถึง และปิดอย่างแน่นอนในระยะเวลาหนึ่ง (ไม่มีการหยุดขาดทุน) = สเปรดไม่ถูกรวมการเปรียบเทียบทางสัดส่วนเทียบเฉพาะเทียบกับค่าไม่ใช่มิติไม่สามารถใช้กับค่าคงที่ที่เป็นมิติได้
・7–8 บท (วัดใหม่ในฐานะการซื้อขาย) = ระดับแนวรับ / ตั้ง Stop loss = ระดับ 100% ของจุดเริ่มต้น / Take profit = จุดเริ่มต้น x 1.0, 1.272, 1.618. มีต้นทุน 1.2 pips ต่อตีหนึ่งครั้ง
・9 บท (EA ของฉัน) = ไม่ใช้ tick ทั้งหมด แต่ใช้ 1 นาทีเป็นฐาน / ปี 2000– / คอมแพ้ด และเปรียบเทียบโดยการลดลงสูงสุดให้เท่ากัน
ข้อยกเว้น: บทความนี้เป็นบันทึกการพัฒนาจากข้อมูลในอดีต และไม่รับประกันผลประกอบการในอนาคต ไม่ใช่คำแนะนำในการลงทุน ให้การตัดสินใจซื้อขายด้วยความรับผิดชอบของคุณเอง
เกี่ยวกับการทดสอบนี้: การสร้างโค้ดการทดสอบ การทดสอบทุกเงื่อนไข (27 สัดส่วน + 360 เงื่อนไขการซื้อขาย) และการตรวจสอบความสัมพันธ์กับจำนวนครั้ง ทำงานร่วมกับ AI (Claude Code) แบ่งงานระหว่างคนกับ AI ในการออกแบบและประเมินผล ซึ่งครั้งนี้เป็นตัวอย่างที่สามารถหยุดการพัฒนาได้ก่อน