【美國利率5.2%的臨界點】為什麼日本政府進行牽制後,美元/日元仍不下挫?在159日圓前後展開的「美國債券 vs 干預」的真相
截至2026年9月25日,美元日元(USD/JPY)在158日元後半段位保持高度敏感的拉鋸。
昨晚,出現接近159日元大關(159.04日元)後,一度急跌至158.33日元的情景。直至今晨,片山財務相及城內經濟財政相相繼發表了要抑制日圓貶值的言論。
「日本政府竟出如此強烈的日圓貶值抑制措施,為何又會回到158日元後半?」
「美國10年期債券收益率達5.21%的異常高利率,究竟要撐多久?」
若只看眼前的消息而變得猶豫不決,將會錯過市場的關鍵時點。
今晨的暴跌真相、政府抑制日圓貶值的決定性因素所構成的結構性原因,以及「美國10年期債利率持續在5.2%」對美元/日元的命運所造成的影響,將以實務性的角度清楚解釋。
第一章:今晨的美元日元「發生了什麼?」――暴跌與全回吐的真相
首當其衝的是,整理昨晚至今晨如同坐雲霄飛車般的價格波動。
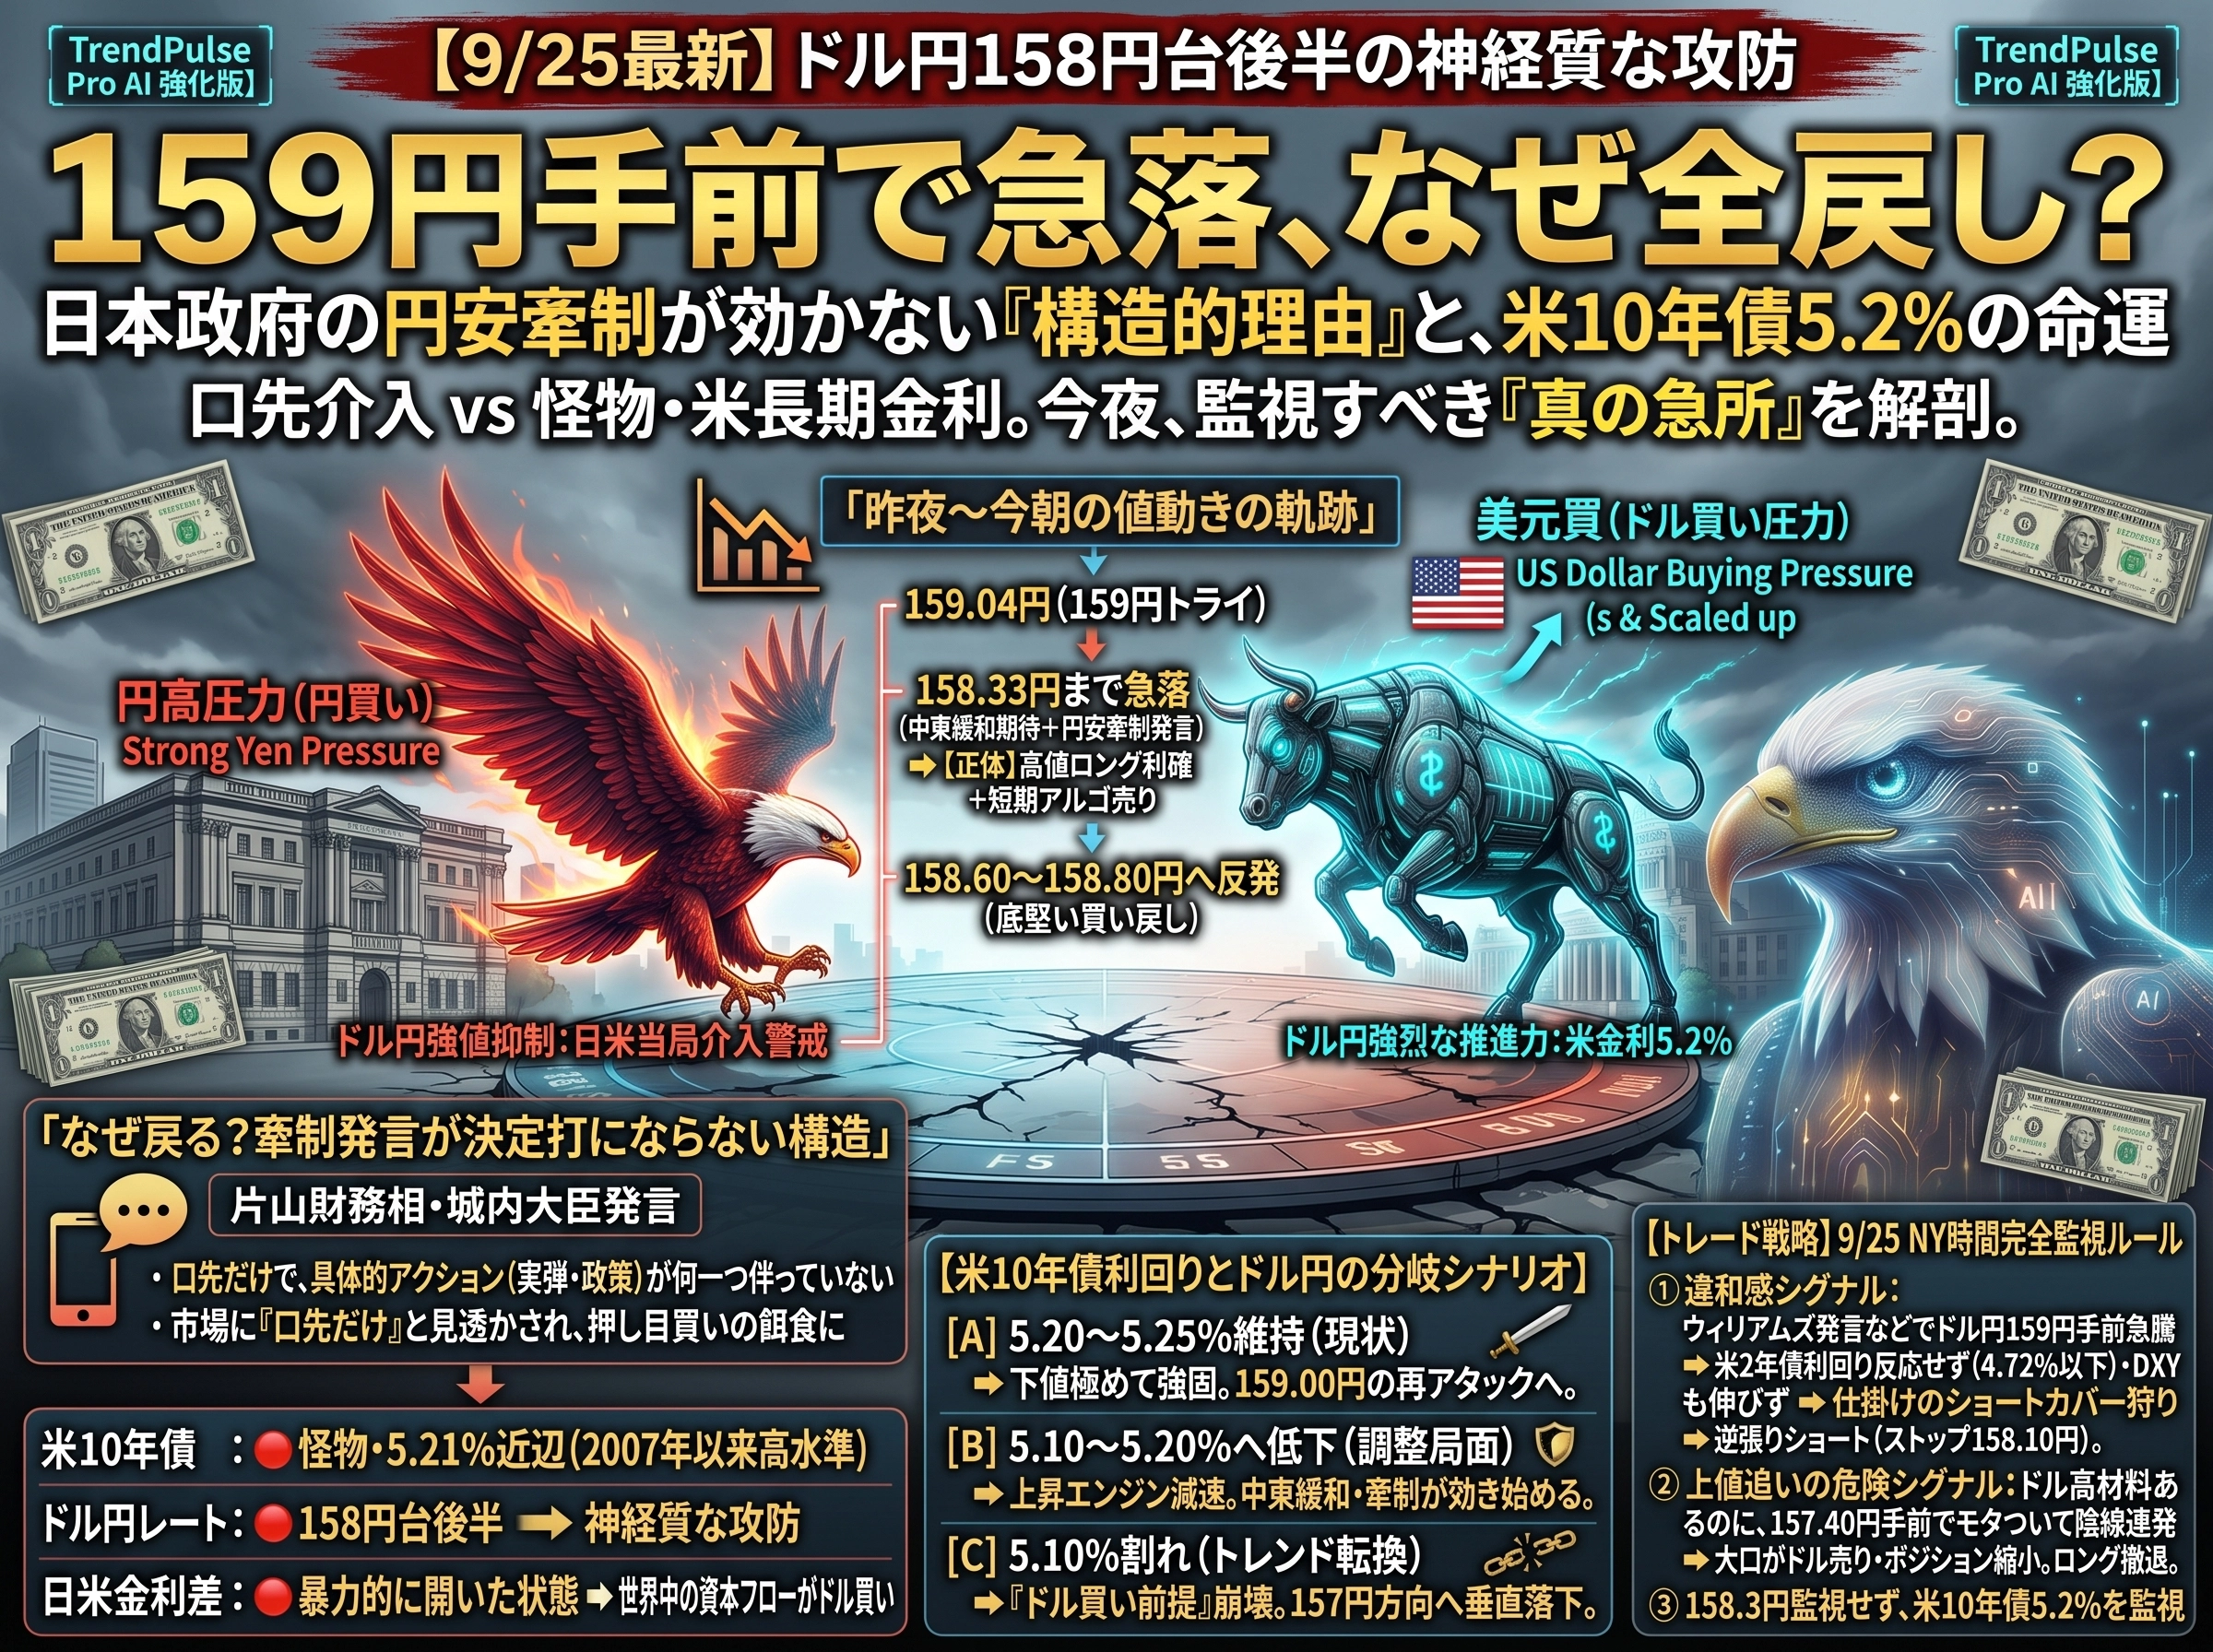
【昨夜至今晨的價格軌跡】
159.04日元(159日元挑戰)
  ↓
[中東緊張局勢緩和預期]美伊逐步達成協議的報導,使原油回吐,做多部位獲利了結並回到158日元台中段
  ↓
[日本政府的日圓貶值抑制]片山財務相與城內大臣的發言使日圓一度跌至158.33日元
  ↓
[底部買盤回升]下方支撐持續不足,隨著美國利率高企,日圓再次反彈至158.60〜158.80日元
重要的是,「為何跌至158.33日元後,日圓買盤並未持續走強而又回升」這一點。
今晨的急跌不應視為「日圓走入升勢的轉折點」。在159日元附近積累的高位多單被平倉,以及政府要人頭條反應造成的短期算法交易賣出,僅是暫時性重疊。
第二章:片山與城內發言為何無法成為「趨勢轉折的決定性打擊」
今晨11時左右,動搖外匯市場的強力要員言論接連出現。
片山財務相:說明美國總統特朗普表達對日圓貶值的憂慮,而高市首相也表示「一般論而言,過小估價日圓是問題的」。
城內經濟財政相:「現在不是寬鬆貨幣的時代」「也不是要實施像安倍經濟學那樣的刺激經濟政策的時代」的深度發言。
乍看之下似乎是強烈的日圓走強訊號。然而,市場在158.33日元的跌勢之所以被撐住,是有明確原因的。
「雖然表態了關注日圓貶值的姿態,卻沒有任何具體的外匯干預準備或日本央行追加加息的實際措施與政策動作陪伴因此。
市場參與者冷靜地評估「口頭喊話並非立即有實際動作」,等待回到低位的買盤,美元買盤在158日元台中段迅速回補。
第三章:美元日元的強大推力――「美國10年期債利率5.21%」之怪物本體
真正能夠直撥日圓的源頭,就是美國10年債利率穩居5.2%上下(曾一度逼近5.22%,為2007年以來的高點)。
【美債利率升到5.2%之三大根據】
① 美國經濟數據極其強勁:
 新申請失業救濟人數偏低(約19.7萬)、強勁的新屋銷售數據
② 聯邦儲備高官偏鷹派言論頻現:
 費城聯儲・克裡夫蘭聯儲・里奇蒙德聯儲的各自主席相繼暗示需警戒通脹並考慮再升息
③ 10月FOMC再升息機率急增至「約70%」:
 市場確信美國利率還不會下降,反而可能進一步上升
30年期債利率甚至急升至5.49%上下。
在日美利差如此大開的情況下,無論日本方面如何呼喊「日圓貶值的困難」,全球資本流向仍以美元買盤為主,這是自然規律。
第四章:美國利率5.2%能否「維持下去」――三種情景
話題回到本題。這個「美國10年期債利率在5.2%區間」的歷史性高利率,未來會一直維持下去嗎?
結論先說在前:「長期維持是困難的,但目前尚未出現崩盤的確切證據」,這是冷靜的現實。
市場已經在相當程度上反映出「強勁美國經濟」與「10月升息機率70%」。若利率要無上限地突破至5.30%、5.40%,需要更多的通脹再燃或異常經濟數據出現。
未來美國利率與美元日元的相關性可透過以下三個水平來判定。
【美國10年債利回與美元日元的分岔情境】

? 5.20〜5.25%維持(現狀)
 ➔ 日圓下方支撐極為穩固。158.3日元是堅實的回檔點,將再度攻擊到159.00日元。

? 5.10〜5.20%回落(調整期)
 ➔ 日圓上行動力放緩。日圓回到158日元台前半,中東緩和和日圓抑制的效應開始發揮。

? 5.10%以下(趨勢轉折信號)
 ➔ 「美國利率高造成的日元買盤」的前提被顛覆。
   原油下跌+中東停戰期待+日本干預警戒同時爆發,使日圓跌破158.30,迅速向157日元方向暴跌。
第五章:外部環境檢視――美中會談與中東情勢的現況
圍繞日圓的外部環境也以相互抵消的方式形成僵局。
美中首腦會談(特朗普 × 習近平):
同意將貿易休戰延長至2027年1月10日,延長兩個月。雖然避免了最壞的關稅衝擊,但關稅與半導體管制等核心議題被推遲至下次談判,對市場的影響僅屬中性至略偏多。
中東情勢(美國 × 伊朗):
報導稱「霍爾木茲海峽重新開啟」與「美國封鎖解除」的階段性協議在尋求中,原油急升有所回落(布倫特油價約在105美元、WTI約在93美元附近波動)。但胡塞武裝的對沙特攻擊風險仍存,風險尚未全部消失。
外部因素導致的極端風險偏好下降,也成為支撐美元日元底部的另一因素。
總結:今夜應監測的不是「158.3日元」,而是「美國10年債利率5.2%」
當前美元日元走勢由以下兩大巨頭勢力進行拉鋸。
【美元日元的真正力量對比】
[向上阻力的牆]在159.00日元手前設有日美當局干預警戒
    VS
[向下的堅固地板]158日元台前半段由美國10年債利率5.2%支撐
勝負的關鍵不在於日本部長的發言,而在於「美國10年債利回落是否會出現」。
只要美國長端利率仍穩定在5.2%區間,158.30日元附近的回檔買盤不會衰退。然而,一旦美債利率開始明確跌落至5.1%區間,市場景象將立即翻轉。
不要被匯率的數十分變動所混淆,應不斷前瞻美債收益率的走勢,依據客觀的技術信號嚴格執行交易。
若這些內容對你有幫助,請按追蹤以示鼓勵
更新動力來源!
?試用版在此可用?
https://www.gogojungle.co.jp/finance/navi/articles/126570?utm_source=share