

【キャリートレードの現在地と今後の展望】高金利新興国通貨はどこに注目すべきか?2026年11月20日最新・世界の金融政策と為替市場を徹底分析
調査基準日:2026年11月20日
外国為替市場における「キャリートレード(金利差狙いの投資)」は、いま大きな転換点を迎えています。
今回の分析では、単なる高金利通貨の表面的な紹介にとどまらず、2026年11月20日時点の世界の金融政策、日米と新興国の金利差、為替需給、そして各国の経済・政治情勢を踏まえた「キャリートレードの総合分析」をお届けします。
最初に強調しておきたい最も重要な事実は、「政策金利が高い通貨を買えば自動的に利益が得られるという単純な相場ではない」ということです。キャリートレードの成否は、以下の要素を明確に切り分けて検証する必要があります。
高金利通貨の金利収益(スワップポイント)
対円での為替差益・為替差損
各国中央銀行の金融政策(利上げ継続か、利下げ局面入りか)
インフレ率、財政規律、経常収支、政治リスク
円キャリートレードの巻き戻しリスク
また、実戦においては「各国中央銀行が定める政策金利」と「FX会社が実際に顧客へ付与するスワップポイント」は別物であるという点も混同しないよう注意が必要です。本記事では、一次資料に基づく確実なデータをもとに、2027年に向けた高金利新興国通貨の選別基準を詳細に解説します。
第1章:キャリートレードの仕組みと
「トータルリターン」の本質
キャリートレードとは、低金利の通貨で資金を調達し、その資金を高金利通貨や高利回り資産に投資することで、金利差による収益を獲得する投資手法です。外国為替市場では、日本円やスイスフランなどの比較的低金利な通貨を売り、メキシコペソ、ブラジルレアル、トルコリラなどの高金利通貨を買う取引が代表例であり、日本円は長年にわたり主要な資金調達通貨として利用されてきました。
この取引の最終的な損益は、次の2つの掛け合わせで決まります。
金利差による収益: 保有期間中に日々積み上がるスワップポイント
為替変動による損益: 投資先通貨が円に対して上昇(円安)するか、下落(円高)するか
例えば、年間の金利収益が10%相当あったとしても、1年間で投資先通貨が対円で15%下落すれば、為替差損が金利収益を上回り、トータルではマイナスになります。したがって、キャリートレードにおいて重要なのは名目金利の高さそのものではなく、為替変動リスクを織り込んだ総合的な投資収益(トータルリターン)です。
第2章:2026年11月現在の世界の金融政策と
金利環境
2026年11月現在、世界の金融政策は一様ではなく、国ごとに明確な「政策のねじれ」が生じています。インフレ抑制のために高金利を据え置く国、物価鈍化を受けて利下げを進める国、そして通貨防衛のために利上げに踏み切る国が混在しています。
主要国・新興国の直近政策金利一覧(2026年11月20日時点確認)
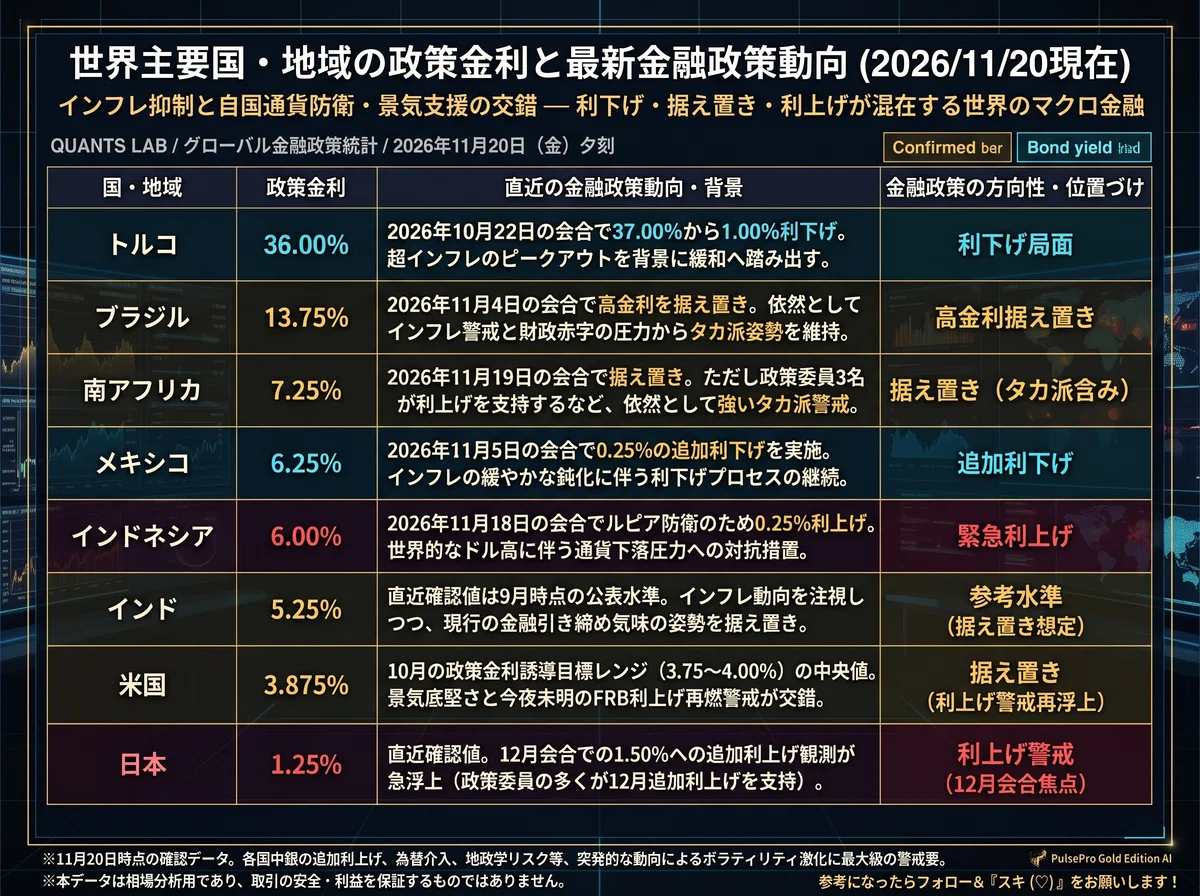
※政策金利は各中央銀行の公表値です。国によって金利制度や公表時点が異なり、各国の最新決定を同一日に比較したものではありません。
注目すべき4つの新興国中央銀行の最新動向
ブラジル(13.75%据え置き):
ブラジル中央銀行は11月4日の会合で政策金利を13.75%に据え置きました。インフレ期待の上昇や中東情勢に伴うエネルギー価格高騰、財政政策への不透明感が警戒されており、2026年のインフレ予測は5.6%、2027年は4.7%と、インフレ目標への収束には不確実性が残っています。
メキシコ(6.25%へ利下げ):
メキシコ中央銀行は11月5日、政策金利を6.25%へ0.25%引き下げました。インフレの鈍化が利下げを後押しした一方、中銀はインフレ見通しに上振れリスクが残っているとも指摘しています。今後も利下げが継続すれば、円との金利差による収益優位性は徐々に縮小する可能性があります。
インドネシア(6.00%へ利上げ):
11月18日、インドネシア中央銀行は政策金利を0.25%引き上げ6.00%としました。背景にはルピア安への防衛とインフレ抑制があります(10月インフレ率は3.23%、2026年第3四半期GDP成長率は5.47%)。通貨防衛の姿勢を示した形ですが、裏を返せば通貨安圧力が強い状態にあるため、外貨準備や資本流出入の動向を慎重に確認する必要があります。
南アフリカ(7.25%据え置き・内部はタカ派傾斜):
南アフリカ準備銀行は11月19日に7.25%での据え置きを決定しましたが、金融政策委員会の委員7人のうち3人が0.25%の利上げを支持するなど意見が割れています。中東情勢に伴う燃料価格上昇により10月インフレ率は5.2%まで上昇しており、今後の物価動向が政策とランド相場を左右します。
第3章:注目すべき高金利・新興国6通貨の
個別徹底分析
金利水準だけでなく、経済基盤・金融政策・為替変動リスクの観点から主要6通貨を検証します。
① メキシコペソ(MXN)
特徴と強み: 日本の個人投資家にも馴染み深い代表的な高金利通貨であり、米国との強い経済的結び付き(米国向け輸出、ニアショアリングに伴う製造業投資など)が経済を支えています。
警戒リスク: 米国の通商政策や景気動向の影響をダイレクトに受けやすく、米国経済が減速すればペソの重荷となります。また、メキシコ中銀の利下げサイクル進行による金利差縮小にも注意が必要です。
注目材料: メキシコ中銀の追加利下げペース/米国の金融政策・景気雇用/米墨間の通商関係/メキシコのインフレ率・海外投資資金の流入状況。
総合評価: 金利収益を狙う観察対象として引き続き重要ですが、利下げ局面での金利優位性低下を織り込む必要があります。
② ブラジルレアル(BRL)
特徴と強み: 主要新興国の中でも極めて高い実質金利が魅力です。J.P.モルガン・アセット・マネジメントの2026年第4四半期分析でも、ブラジルは実質政策金利の面で魅力的な市場の一つと評価されています。
警戒リスク: 慢性的な財政赤字・政府債務問題と政治的な不確実性です。特に2026年の選挙後の財政運営や政府支出の規律は、レアルの中長期的な信認を大きく左右します。
注目材料: 財政赤字と政府債務の推移/インフレ率と中銀の政策/商品市況と資源輸出/海外投資家の資金フロー。
総合評価: 高い実質金利収益は大きな魅力ですが、財政・政治リスクを厳しく選別する必要があります。
③ 南アフリカランド(ZAR)
特徴と強み: 金・プラチナなどの鉱物資源を産出し、国際商品市況との連動性が高い高金利通貨です。
警戒リスク: 世界的な金融市場が不安定化(リスクオフ)すると真っ先に売られやすい傾向があるほか、国内の電力供給問題、高失業率、財政・政治情勢が構造的なリスクとなっています。足元では5.2%へ上昇したインフレ率への対応が焦点です。
注目材料: 金・プラチナ・原油価格/南アフリカのインフレ率と中銀の利上げ判断/国内の電力供給・財政状況/世界的なリスク選好度。
総合評価: 金利収益と資源高の恩恵を狙える一方、世界株安・リスク回避局面での急落リスクに十分な警戒が必要です。
④ トルコリラ(TRY)
特徴と強み: 政策金利36.00%という、今回取り上げる通貨の中でも突出した名目金利水準を誇ります。
警戒リスク: 長期にわたる高インフレとリラ安の構造が続いています。中銀は引き締めを続けてきましたが、2026年10月には37%から36%へ利下げを実施しました。名目金利が高くても、それ以上のペースでリラが下落すればスワップ収益だけでは損失を補えません。
注目材料: 実際のインフレ率と政策金利の差(実質金利)/中銀の独立性と政策の継続性/外貨準備高と経常収支/政治情勢とリラの管理された下落ペース。
総合評価: 高い金利収益を持つ反面、為替差損や政策変更リスクが極めて大きく、名目金利の高さだけを根拠に長期保有することは危険です。
⑤ インドネシアルピア(IDR)
特徴と強み: 豊富な人口規模と内需、資源産業を背景に、2026年第3四半期の実質GDP成長率5.47%という高い経済成長力を維持しています。
警戒リスク: 11月18日の利上げはルピア安防衛という側面が強く、米国金利の上昇やドル高が継続する場合、利上げだけでは海外資金の流出と通貨安を完全に止められない可能性があります。
注目材料: インドネシア中銀の金融政策/ルピアの対ドル相場と外貨準備高/貿易収支・経常収支/海外投資家の国債保有動向/米国金利とドル指数。
総合評価: 高い経済成長と引き締め姿勢が注目されますが、為替の安定性が回復するかの確認が前提となります。
⑥ コロンビアペソ(COP)
特徴と強み: ブラジルと並び、実質金利の高さで機関投資家から注目される中南米通貨です。J.P.モルガンの2026年第4四半期分析では、先行きの実質政策金利が約6.7%と高く評価されています。
警戒リスク: 原油などの商品市況への依存度が高く、エネルギー価格の変動が通貨価値に直結するほか、財政・政治・インフレ動向にも不確実性があります。
総合評価: 高い実質金利は魅力的ですが、原油価格の推移と国内政策の変化をセットで監視する必要があります。
第4章:2027年に向けたキャリートレードの
5大重要テーマ
2027年に向けて新興国通貨を取引するうえで、絶対に外せないマクロ環境の変化は以下の5点です。
米国の金融政策とドル相場(DXY 103.9付近への上昇):
2026年11月20日時点では、米国のインフレ再加速懸念とFRB高官のタカ派発言を背景にドル指数が103.9付近まで上昇し、米ドルは4週連続の週間上昇に向かっています。米金利高・ドル高が続けば新興国からの資金流出圧力が高まり、特にドル建て債務の多い新興国には逆風となります。
日本銀行の金融政策と「円キャリートレードの巻き戻し」:
日本の金利上昇(現行1.25%から12月1.50%への利上げ観測)は、円を調達通貨とするキャリートレードの採算性を低下させます。さらにリスク回避の円高が重なれば、海外資産を保有する投資家が為替差損を避けるために高金利通貨を一斉に売却し、円を買い戻す「キャリートレードの巻き戻し」が発生します。2024年にも日銀の利上げ等を契機に巻き戻しが起き、世界株安を招いた経緯があります。
中東情勢と原油価格の二面性:
中東緊迫に伴う原油高は、エネルギー輸入国(トルコや一部アジア新興国)には貿易収支悪化とインフレ(通貨安要因)をもたらす一方、資源輸出国(ブラジルやコロンビアなど)には貿易収支改善(通貨高要因)として働くため、国ごとの明暗が分かれます。
世界的な株式市場の変動とリスク回避:
キャリートレードは市場が穏やかな「リスクオン」を前提とした取引です。世界的な株安やボラティリティ上昇が起きると、金利収益を積み上げていたレバレッジポジションが一斉に解消されるリスクがあります。
各国の財政規律と政治情勢:
財政赤字の拡大や政治的不安定化は海外投資家の信頼を損ない、どれだけ高い政策金利を維持していても通貨売りを招きます。
第5章:注目6通貨の総合評価と
キャリートレードの6大リスク
注目通貨の特性マトリクス(2026年11月20日時点)
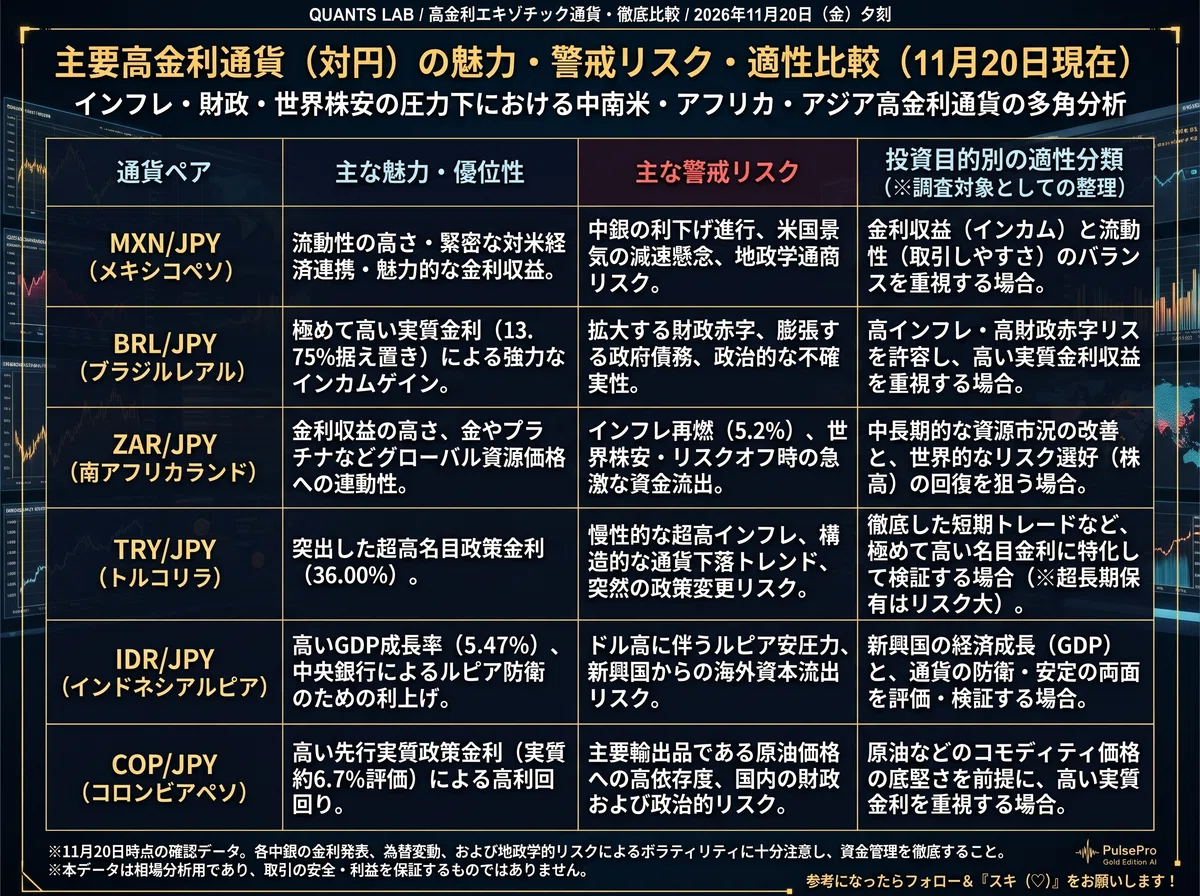
※上記は調査対象としての分類であり、将来の収益性や安全性を保証するものではありません。
キャリートレードで最も警戒すべき6大リスク
為替変動リスク: 高金利通貨の下落によって、数年分の金利収益が一瞬で吹き飛ぶリスク。
金融政策リスク: 中銀の利下げ(または日銀の利上げ)により金利差が縮小するリスク。
政治リスク: 政権交代、選挙後の財政悪化、中銀への政治介入による通貨急落。
流動性リスク: 新興国通貨は市場急変時にスプレッドが急拡大し、希望価格で約定しにくくなる。
レバレッジリスク: 急激な円高進行により証拠金維持率が急低下し、強制ロスカットに至るリスク。
スワップ変更リスク: FX会社の付与条件や市場金利の変動により、受取スワップ額が減額(または支払いへ反転)するリスク。
特にBIS(国際決済銀行)も2026年5月の分析において、レバレッジを利用したキャリートレードの解消が、金融政策変更に伴う為替変動を増幅させる可能性を指摘しています。平時にコツコツ積み上げた利益を、急激な円高・リスク回避の「巻き戻し」で短期間に失わないための資金管理が不可欠です。
総合結論:2027年に向けて
「真に生き残る高金利通貨」の選別基準
2026年11月現在、世界のキャリートレード環境は各国の金融政策の分岐によって複雑化しています。これからの相場で求められるのは、単純に名目金利が高い通貨を買うことではなく、以下の6つの条件を満たす通貨を冷静に選別することです。
【2027年に向けた高金利通貨の6大選別基準】
1. インフレ率を差し引いた「実質金利」が十分に確保されていること
2. インフレ率が安定、または鈍化傾向にあること
3. 中央銀行の独立性と金融政策に高い信頼性があること
4. 財政収支と経常収支が持続可能であること
5. 為替市場の流動性が十分に確保されていること
6. 世界的なリスク回避局面でも極端な通貨暴落が起きにくいこと
キャリートレードの本質は、「高い金利を受け取り続けること」ではなく、「為替下落による損失を抑えながら、トータルで金利収益を残すこと」にあります。
2027年に向けては、米国の金融政策(DXYの動向)、日本銀行の追加利上げ、中東情勢によるエネルギー価格の変化、そして各国の財政状況を継続的に監視しながら、「金利・為替・経済・政治」の4つの視点から規律あるポジション管理を徹底していきましょう。
免責事項
本記事は公開されている経済・金融情報をもとにした市場分析であり、特定の通貨の売買を推奨するものではありません。為替相場、スワップポイント、政策金利は常に変動します。レバレッジを利用した外国為替取引には元本を上回る損失が発生する可能性もあります。投資判断は最新の公表情報と各自のリスク許容度に基づいて行ってください。
今回の分析における主要一次資料・参考情報源
ブラジル中央銀行:2026年11月4日金融政策決定(政策金利13.75%据え置き)
メキシコ中央銀行:2026年11月5日金融政策決定(政策金利6.25%へ引き下げ)
トルコ中央銀行:2026年10月22日金融政策決定(政策金利36.00%へ引き下げ)
Reuters:インドネシア中央銀行の11月18日利上げ(6.00%へ引き上げ)
Reuters:南アフリカ準備銀行の11月19日決定(7.25%据え置きとインフレ動向)
J.P.モルガン・アセット・マネジメント:2026年第4四半期 新興国債券・実質金利分析
BIS(国際決済銀行):2026年5月分析(キャリートレードと金融政策の為替への波及)
フランス銀行:キャリートレードと為替変動リスクに関する研究分析
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!
『TrendPulse Pro』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
『TrendPulse Pro AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
『QuickScalp AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
感情を排除し、明確な根拠とルールで相場を捉える独自インジケーター。
機能詳細・設計ロジックは各出品ページで公開中です
? [GogoJungle 出品ページ]
