
【世界金融市場総点検】米中間選挙投票開始・RBA 18年ぶり高水準、利上げ後の急落・米イラン軍事衝突と原油反発――11月3日夜を襲う激変の全貌
2026年11月3日(火)夜、世界の為替・金融市場は、歴史的な転換点となり得る巨大な政治・金融イベントが重なり、極度の緊張感に包まれています。
本日は、米国時間11月3日に投開票を迎えた「米中間選挙」の投票日であると同時に、オーストラリア準備銀行(RBA)が政策金利を18年ぶり高水準となる4.85%へ引き上げた日です。さらに、中東情勢では米国がイランのケシュム島に対して防衛目的の攻撃を実施したとの報道が飛び込み、前日に外交期待から7%超下落していた原油価格が一転して急反発するなど、多層的なリスクが同時に爆発しています。
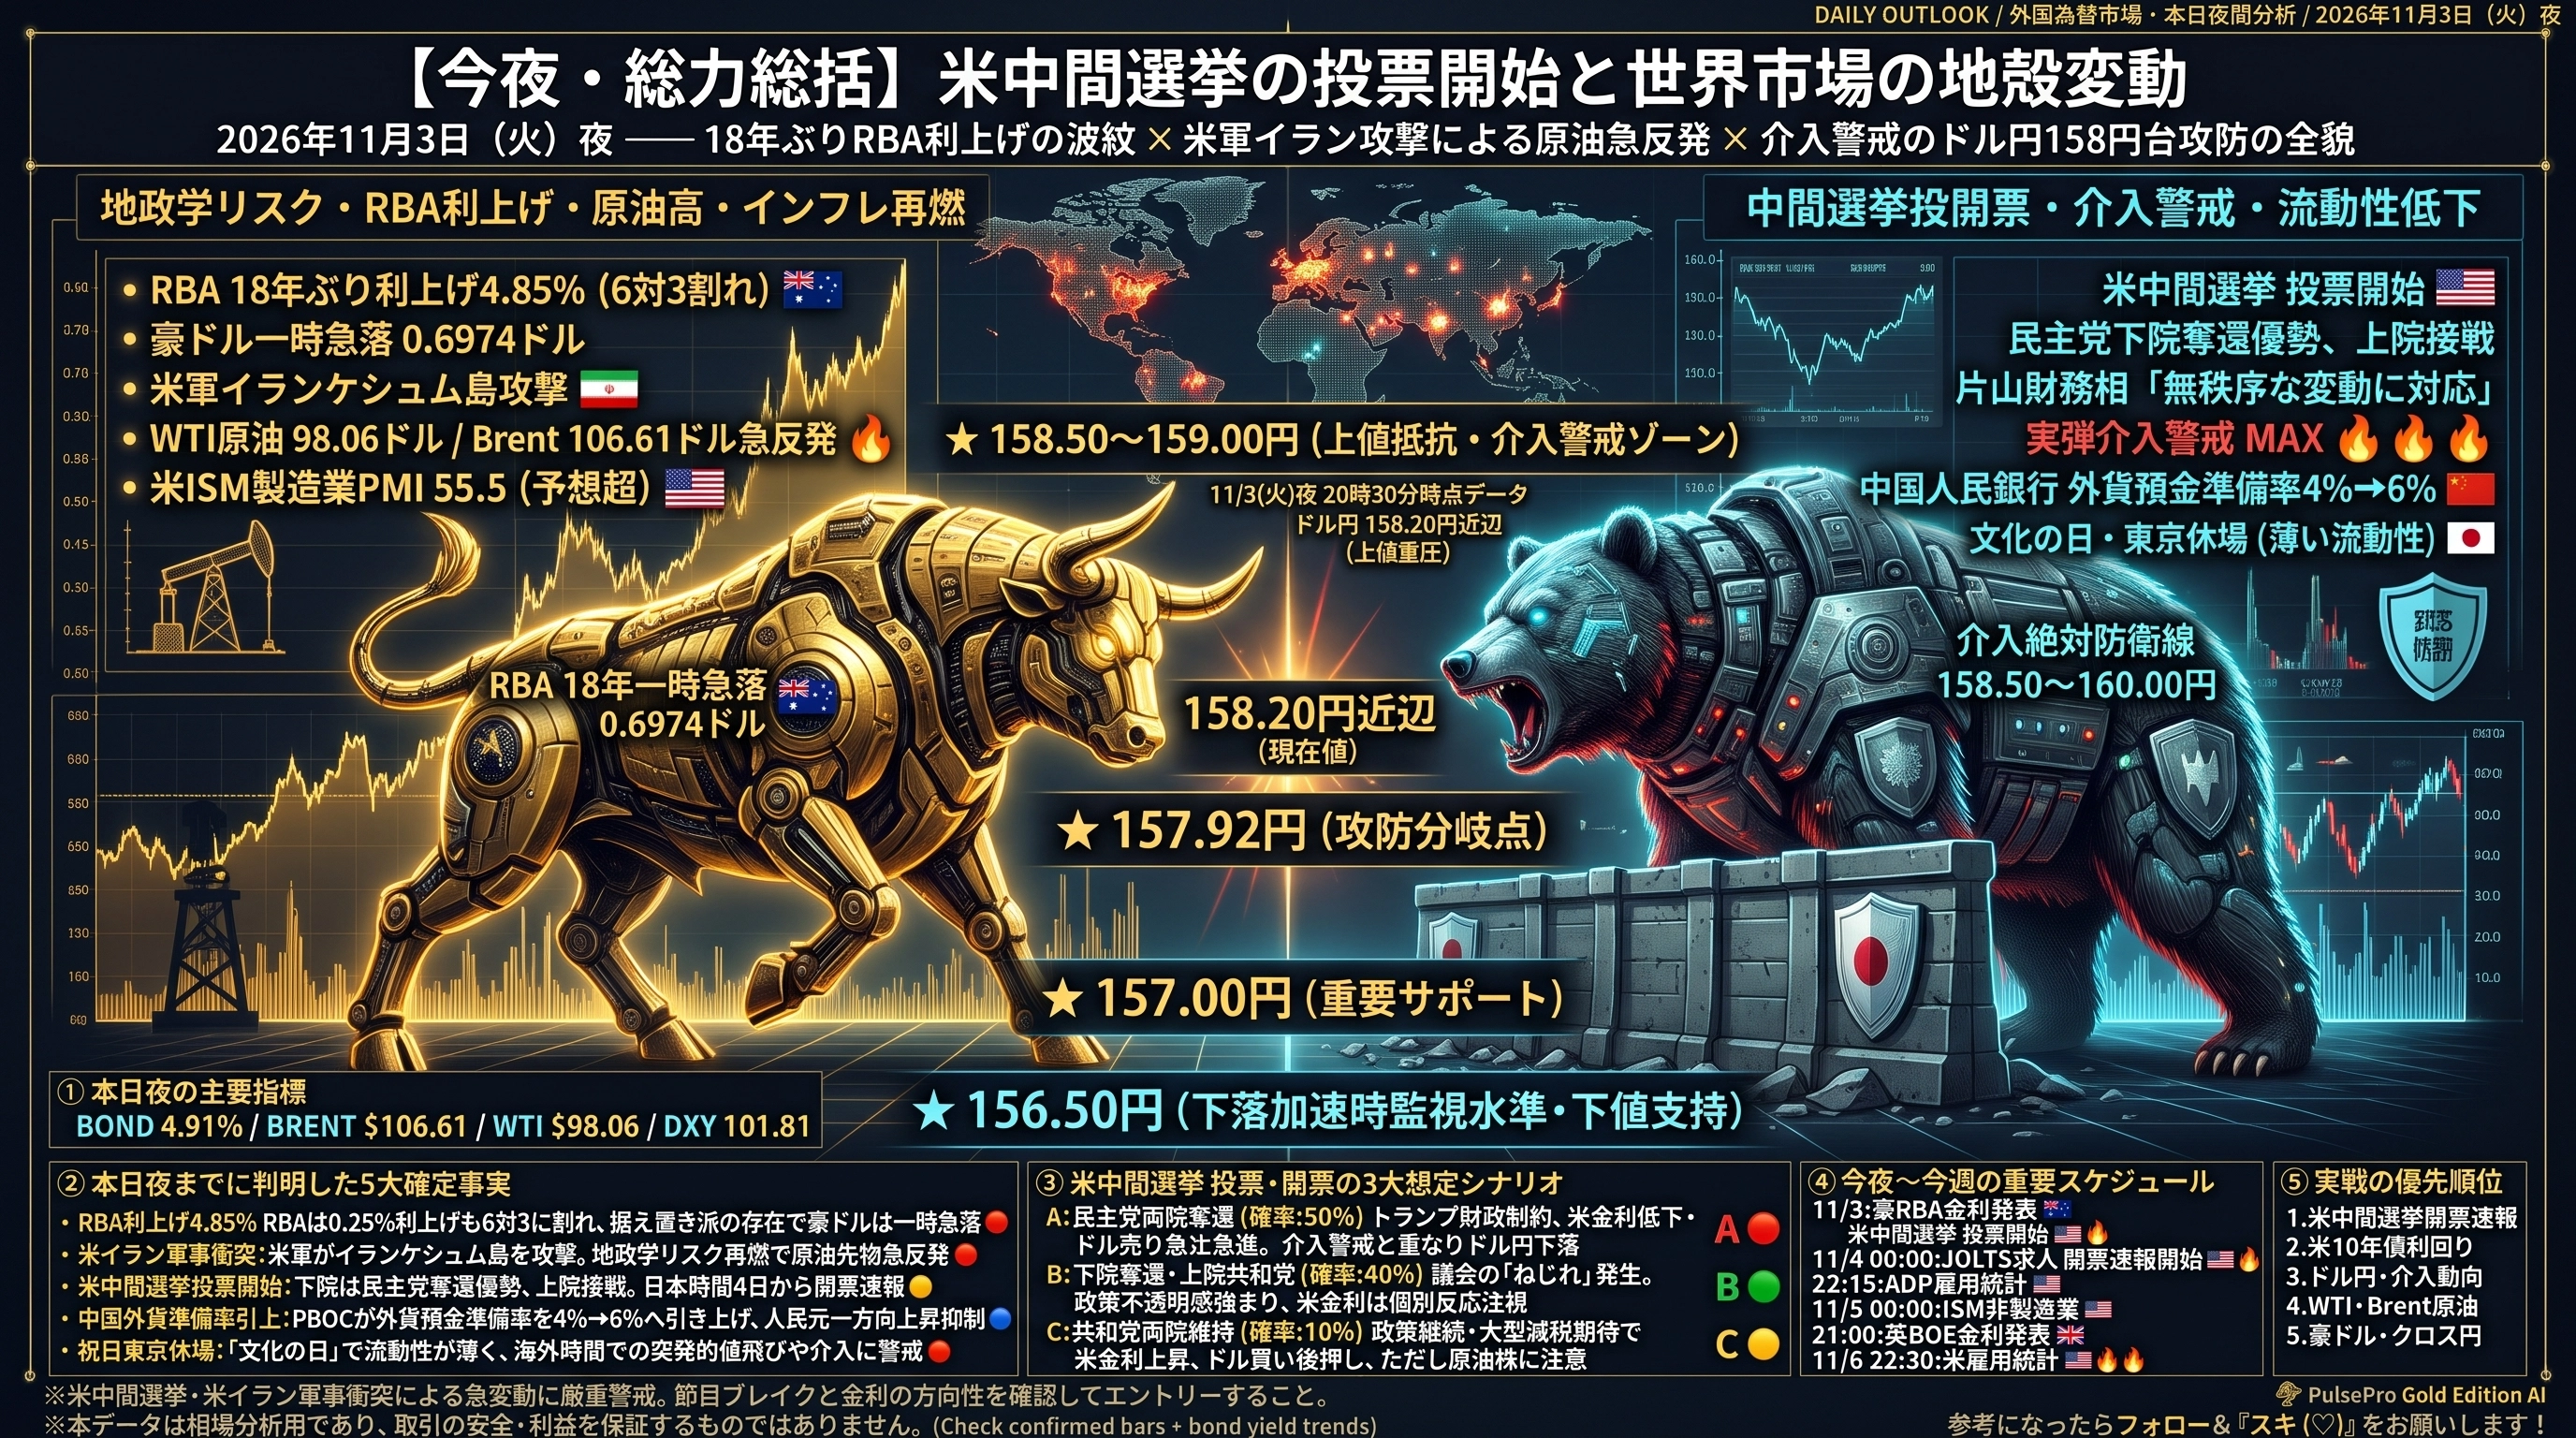
日本国内が「文化の日」の祝日で東京市場が休場となるなか、海外市場主導で展開されるドル円は158.20円近辺で推移。片山財務相による為替介入警戒発言や日米連携の方針が上値を牽制する一方、米国の強烈な経済指標(10月ISM製造業PMI 55.5)や米長期金利の動向が複雑に絡み合っています。
11月3日20時30分時点で確認された確実な事実と公的データに基づき、本日の金融市場の全貌と実戦的な注目ポイントを論理的に解説します。
第1章:本日夜間を揺るがす「7大重要ポイント」
現時点でマーケットを支配している主要マクロ材料の総括です。
RBA利上げ(4.85%): 0.25%の利上げを実施し18年ぶりの高水準となるも、採決が6対3と割れ、追加利上げ期待が後退して豪ドルは一時急落。
米中間選挙の投票開始: 下院は民主党奪還優勢、上院は接戦。日本時間4日〜5日にかけての開票速報が最大の焦点。
米イラン軍事衝突の再燃: 米国がイランのケシュム島を攻撃。中東リスクの再燃でWTI原油が98ドル台、Brentが106ドル台へ急反発。
中国人民元の預金準備率引き上げ: 中国人民銀行(PBOC)が外貨預金準備率を4%から6%へ引き上げ、人民元の一方向への過度な上昇を抑制へ。
日本の祝日休場: 東京市場が休場のため、流動性の薄い時間帯における海外市場主導の急変動に警戒。
米ISM製造業の強さ: 10月ISM製造業PMIが55.5と予想を上回り、米国経済の底堅さを証明。
AI関連株の警戒感継続: ハイテク株に対する利益確定・設備投資回収懸念が世界的なリスク選好を抑制。
第2章:日本国内ファクター――祝日休場と為替介入・日銀の現在地
東京市場が「文化の日」の祝日で休場となっているなか、ドル円は158.20円近辺で推移しています。
1. 祝日特有の流動性と介入警戒
実需や国内金融機関の商いが細る祝日の海外市場では、突発的なヘッドラインに対して値が飛びやすい環境が整っています。
前日再表明された片山さつき財務相の「無秩序な為替変動に対する対応姿勢」および「米中間選挙の結果にかかわらず日米が為替政策で緊密に連携する方針」は、ドル円が157円台後半〜158円台へ突入した際の上値抑止力として機能しています。政府は具体的な防衛水準を明言していませんが、投機的な円売りが加速した場合には急激な円買い戻しが発生するリスクに注意が必要です。
2. 日銀の金融政策とインフレ圧力
10月会合での据え置き(1.25%)を前提としつつ、今後の追加利上げ時期を占ううえで「輸入物価の動向」と「中東情勢による原油価格の高止まり」が重要な変数となっています。原油が再び急騰すれば国内インフレ圧力を通じて日銀の政策判断を直撃するため、為替介入警戒と金融引き締め期待が同時に高まる構造が続いています。
第3章:本日最大の政治イベント――米中間選挙の構造と市場影響
米国時間11月3日に投票が始まった米中間選挙は、トランプ政権の残り2年間の政策遂行力を左右する最大の分岐点です。
【UBS等による議会勢力の推計シナリオ】
・民主党が上下両院を奪還(確率:50%)
・民主党が下院、共和党が上院(確率:40%)
・共和党が上下両院を維持(確率:10%)
※現時点では下院の民主党奪還が優勢、上院は接戦。
選挙結果による金融政策・市場への波及
シナリオA(民主党が上下両院奪還):
トランプ政権の大型財政政策や追加減税に強い制約。米国債の増発懸念が後退し、米長期金利の低下およびドル下落(ドル円の下押し圧力)につながる可能性。
シナリオB(下院民主党奪還・上院共和党維持):
政治的ねじれが発生し、財政協議の難航や政策不透明感が強まる。市場は米金利の個別反応を注視。
シナリオC(共和党が上下両院維持):
政策継続性が高まり、減税・財政政策への期待から米金利上昇とともにドル買い(ドル円の上昇余地)を後押しする可能性。
日本時間4日水曜日から5日にかけて判明していく開票速報は、ドル円だけでなく米国債・株式市場全体のボラティリティを急拡大させる最大の原動力となります。
第4章: RBA利上げ実施――なぜ豪ドルは売られたのか?
本日11月3日、オーストラリア準備銀行(RBA)は市場予想通り政策金利を0.25%引き上げ、4.85%としました。これは2008年末以来、約18年ぶりの高水準であり、2026年に入って5回目の利上げとなります。
【RBA理事会・決定の概要】
・政策金利:4.60% ➔ 4.85%(+0.25%引き上げ)
・採決結果:6対3(利上げ賛成6人、据え置き賛成3人)
・背景:9月インフレ率が前年比4.3%へ加速、中東紛争による燃料高、AI
・技術関連の設備投資コスト高騰。
なぜ利上げしたのに豪ドルが下落したのか?
利上げ発表後、豪ドル米ドル(AUD/USD)は一時0.6974ドルまで下落しました。
利上げ自体がすでに市場に完全に織り込まれていたこと。
採決が6対3と割れ、据え置きを支持する委員が3人も存在したこと。
ミシェル・ブロック総裁の説明から、今回の利上げが引き締めの終盤に近いと市場が受け止めたこと。
この現象は、「利上げ=無条件の通貨高」とは限らないことを示す好例です。豪ドル円を取引する際は、RBAの利上げ決定だけに依拠するのではなく、今後の追加利上げペースや中国経済・世界的なリスク選好の動向を冷静に見極める必要があります。
第5章:米国・イラン軍事衝突の再燃と原油価格の反落・反発
中東情勢は、前日の外交期待から一転して軍事的緊張が最高潮に達しています。
1. ケシュム島への米軍攻撃
ロイターの報道によると、米国はイランのケシュム島に対して防衛目的の攻撃を実施しました。海上貿易の安全確保を名目とする一方、イラン側は米国の要求を拒絶し、両国の溝はさらに深まっています。
2. 原油価格の急反発
前日にカタール仲介の外交交渉期待から7%超下落していた原油価格は、この軍事行動を受けて即座に反発しました。
WTI原油先物:約98.06ドル(+1.6ドル)
Brent原油先物:約106.61ドル(+1.84ドル)
原油高の再燃は、世界的なインフレ圧力を維持させ、各国中央銀行の金融政策見通しを再び複雑化させています。地政学リスクが株式市場や新興国通貨の重しとなるかどうかが今後の焦点です。
第6章:中国人民銀行(PBOC)の外貨準備率引き上げ
本日、中国人民銀行は金融機関に義務付ける外貨預金準備率を従来の4%から6%へ2ポイント引き上げると発表しました(11月15日適用)。これにより、約240億ドル相当の資金が市場から吸収されます。
背景: 2026年に入り対ドルで5%以上上昇していた人民元の一方向への過度な高進を抑え、人民元安方向への調整を促す狙い。
影響: 人民元の上昇圧力が和らぐことで、資源国通貨である豪ドル(AUD)やNZドル(NZD)に対しても中国経済・資源需要を背景とした神経質な値動きが波及する可能性があります。
第7章:米国経済指標(ISM製造業)と主要債券利回り
11月2日に発表された米国の10月ISM製造業景況指数は55.5(予想54.5、前回54.5)と予想を上回る強い結果となりました。新規受注や雇用がしっかりとした伸びを示し、米国経済の底堅さを裏付けています。
【11月3日時点の主要国10年債利回り(参考値)】
・米10年債利回り:4.91%(30年債は5.29%と5%超えを維持)
・日本10年債利回り:2.77%
・ドイツ10年債利回り:3.29%
・英国10年債利回り:5.19%
米10年債利回りが4.91%近辺で推移する一方、30年債が5%を超えている現状は、長期的な財政赤字拡大とインフレ期待の根深さを反映しており、ドル相場の下値を固める要因となっています。
第8章:為替市場・主要通貨ペアの動向
11月3日時点の主要通貨水準です。
USD/JPY: 158.20円
EUR/USD: 1.1177ドル
GBP/USD: 1.3410ドル
AUD/USD: 0.6980ドル
ドルインデックス(DXY): 101.81
通貨別の見通し
USD/JPY(ドル円): 米国の強い製造業指標や高金利がドルを支える一方、日本政府の為替介入警戒、米中間選挙の不透明感、米国株安によるリスク回避が上値を強く抑制。157円台後半〜158円台は慎重な見極めが必要です。
EUR/USD(ユーロドル): 1.1182ドル近辺。欧州財政不安と米政治不透明感の綱引き。
AUD/USD(豪ドル米ドル): RBAの利上げ実施にもかかわらず材料出尽くし感から一時0.6974ドルへ下落。追加利上げ期待の後退が重し。
第9章:金・原油・ビットコイン・株式市場の動向
金(XAU/USD): 3,955ドル近辺(前日比約1.5%上昇)。米イランの軍事衝突再燃や選挙の不透明感が安全資産としての買い需要を喚起。
原油: WTIが98ドル台、Brentが106ドル台へ反発。ホルムズ海峡の動向とイランの動静が最大のリスク要因。
ビットコイン: 77,042ドル近辺で小幅安。AI関連株の調整や米国政治の不透明感、暗号資産規制の方向性が意識される展開。
世界の株式市場: AI関連株(OracleやMarvellなど)の下落懸念が継続し、ハイテク・半導体セクターを中心にリスク選好が抑制されています。
第10章:今週の超重要イベント・カレンダー(11月4日〜6日)
【今後の主要スケジュール(日本時間)】
・11月4日 早朝〜 ?? 米中間選挙 開票速報 ???
・11月4日 00:00 ?? 米JOLTS求人件数・製造業受注
・11月4日 22:15 ?? 米10月ADP雇用統計
・11月5日 00:00 ?? 米10月ISM非製造業景況指数
・11月5日 21:00 ?? 英中銀(BOE)政策金利発表 ?
・11月5日 23:50 ?? 日銀金融政策決定会合 議事要旨公表
・11月6日 22:30 ?? 10月米雇用統計(非農業部門雇用者数・失業率) ????
特に11月4日は、米中間選挙の開票速報と米国の主要経済指標が同時に進行するため、ドル円や米国債市場が上下に激しく乱高下するリスクに最大級の警戒が必要です。
第11章:総合判断と実戦的監視ポイント
ここまでのマクロ材料を総合し、現在の相場環境を整理します。
1. 想定される3大シナリオ(米中間選挙の帰趨)
シナリオA(民主党が上下両院奪還): トランプ政権の政策実行力低下から米金利低下・ドル売りが誘発され、日本政府の介入警戒と重なればドル円の下落が加速。
シナリオB(下院民主党奪還・上院共和党維持): 議会のねじれによる財政協議の難航。米10年債利回りの個別反応を冷静に確認。
シナリオC(共和党が上下両院維持): 政策継続期待から米金利上昇とともにドル円に上昇余地。ただし中東の軍事衝突による株安・原油高が直撃すれば単純なドル円上昇とはならない可能性。
2. 本日夜間から明日に向けた監視水準(仮説的ゾーン)
USD/JPY 上値抵抗: 158.50円、159.00円(心理的節目)
USD/JPY 現在地周辺: 157.92円(攻防分岐点)
USD/JPY 下値支持: 157.00円、156.50円(下落加速時の監視水準)
3. 今夜最優先で確認すべき5項目
米10年債利回り: 選挙後の金利の方向性。
ドルインデックス(DXY): ドル全体の強弱。
USD/JPY: 円買いとドル買いのパワーバランス。
WTI・Brent原油: 中東軍事リスク(ケシュム島攻撃)の織り込み度合い。
AUD/JPY・MXN/JPY: 豪州利上げ後の動向とキャリー取引の巻き戻し圧力。
最終結論:
本日は米中間選挙の投票日であり、結果が確定するのは日本時間4日以降です。さらに米イランの軍事衝突による原油の急反発も重なっており、ドル円の上値を追いかける局面ではなく、開票速報と米国債金利の反応を冷徹に待つべきタイミングです。金利差だけでなく、ドル指数・米10年債・原油・豪ドル円をセットで監視し、不測の急変動に対する資金管理を最優先に徹底していきましょう。
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!
『TrendPulse Pro』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
『TrendPulse Pro AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
『QuickScalp AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
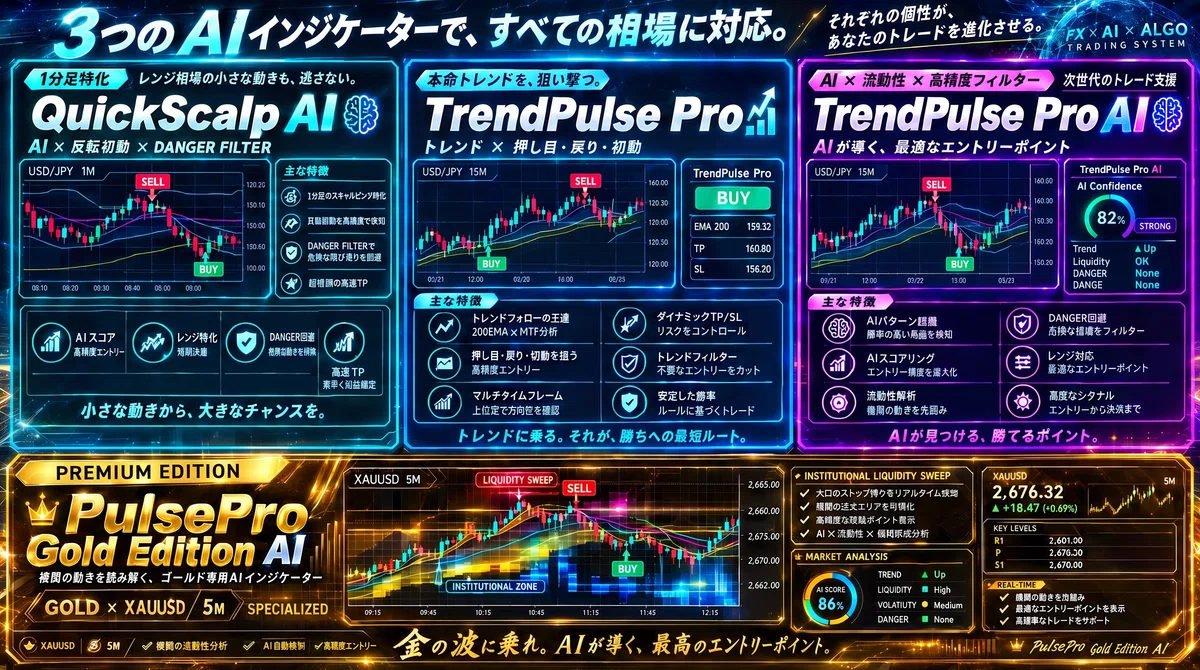
感情を排除し、明確な根拠とルールで相場を捉える独自インジケーター。
機能詳細・設計ロジックは各出品ページで公開中です
? [GogoJungle 出品ページ]
