
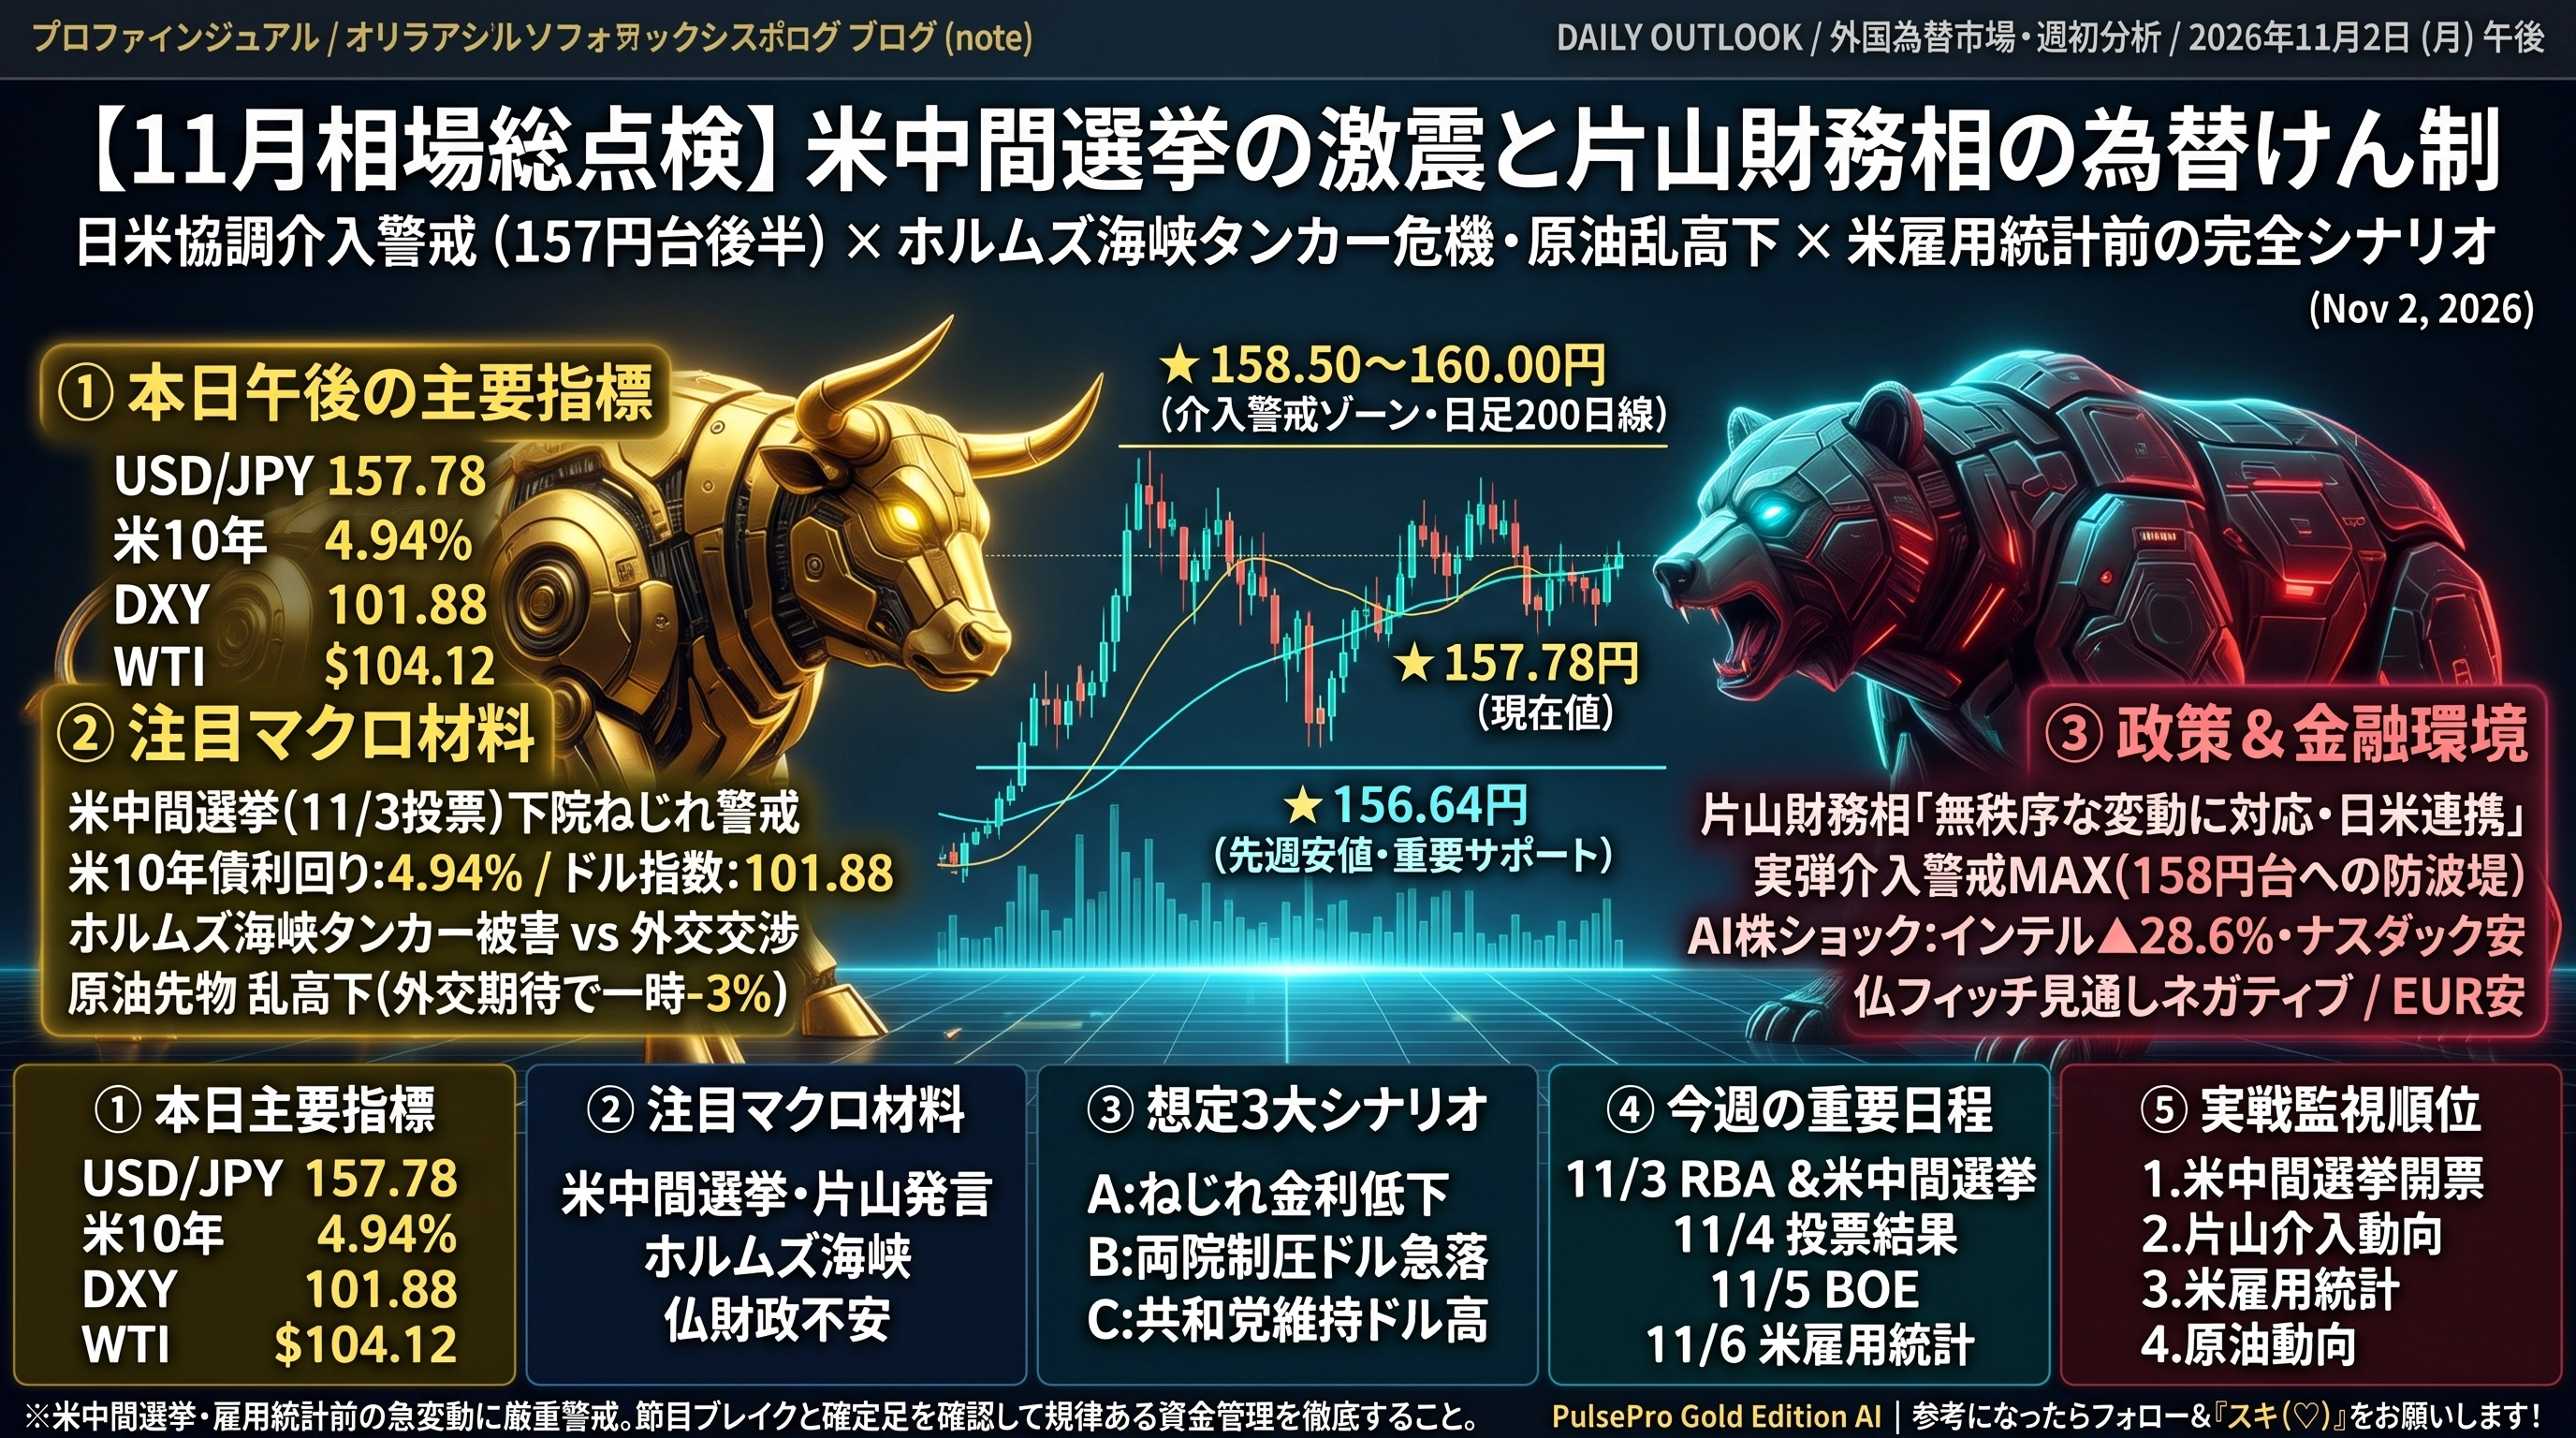
【世界金融市場総点検】米中間選挙前夜・片山財務相「無秩序な変動には対応」発言・ホルムズ海峡タンカー被害と原油反落――11月最初の週を迎えた為替・株・債券の完全分析
2026年11月2日(月)午後、11月の最初の取引を迎えた世界の為替・金融市場は、歴史的な転換点となり得る超重要イベントの数々を前に、極めて緊迫した空気の中で幕を開けました。
今週の相場を決定づける中核テーマは、何といっても「米国時間11月3日に迫った米中間選挙の投票」です。下院の民主党奪還優勢、上院の歴史的な大接戦という情勢のなか、トランプ政権の残り2年間の政権運営や財政・通商政策の行方が市場全体の方向性を左右しようとしています。
同時に、外国為替市場では片山さつき財務相が「無秩序な為替変動には対応する」「過度に投機的な動きには行動する」と改めて強い警戒感を表明。ドル円が157円台後半で推移するなか、米中間選挙の結果にかかわらず日米が為替政策で緊密に連携する方針を示したことで、上値への警戒感が一段と高まっています。
さらに、国際商品・エネルギー市場では、イランを巡るホルムズ海峡でのタンカー被害(原油タンカー2隻炎上)が表面化する一方で、カタール仲介による外交交渉への期待から原油価格が一時3%超下落するという複雑な「地政学リスクと外交期待の綱引き」が発生。週末の米雇用統計やRBA(豪中銀)・BOE(英中銀)の金融政策発表を控え、多層的なマクロ材料が交錯しています。
憶測を一切排除し、11月2日15時30分時点で確認された確実な事実と公的データに基づき、今週の金融市場の全貌と実戦的な注目ポイントを論理的に解説します。
第1章:11月最初の市場を揺るがす
「8大重要ポイント」
本日午後の基準時点でマーケットを支配している主要材料の総括です。
米中間選挙(11月3日): 下院は民主党奪還の可能性が優勢、上院は共和党・民主党による大接戦。
日本の為替介入警戒: 片山財務相が投機的な無秩序な変動に対する行動姿勢と、日米為替協調の継続を再表明。
日米連携: 中間選挙の結果にかかわらず、両国の為替政策上の緊密な連携方針が確認される。
中東情勢と原油: ホルムズ海峡でのタンカー被害と外交交渉が並行。外交期待から原油先物は3%超下落。
AI関連株の調整: インテル(約28.6%急落)などの決算・見通しを端緒に、AI投資の回収懸念がハイテク株全般に波及。
フランスの財政不安: 格付け会社フィッチがフランスの見通しを「ネガティブ」へ引き下げ、EUR/USDが17カ月ぶり安値圏へ軟化。
中国景況感: 10月RatingDog製造業PMIは52.0と拡大基調を維持するも小幅低下。
主要中銀・経済指標ラッシュ: RBA、BOE、そして週末の米雇用統計(非農業部門雇用者数予想:+5.6万人、失業率4.2%)へ向けて警戒感が最高潮。
第2章:日本国内ファクター――
片山財務相の発言とドル円・日本株の現在地
東京市場では、ドル円が157円台後半で推移するなか、政府要人からの強い牽制発言が相場の上値を厳しく制限しています。
1. 片山財務相の為替けん制発言の真意
11月2日、片山さつき財務相は為替市場に関して以下の趣旨を表明しました。
「無秩序な為替変動には対応する」
「過度に投機的な動きには行動する」
「米国当局との協議・連携を継続する」
「1ドル160円を超えた際と比べれば市場環境は改善している」
さらにロイターの報道では、「米中間選挙の結果がいかなるものであっても、日米間の為替政策上の緊密な連携方針に変わりはない」ことが強調されています。
この発言は、単なる口先介入の枠を超え、「米国の選挙を控えた重要局面において、日米当局が足並みを揃えて投機的な円売りを阻止する構図」を明確に示しています。157円台後半から158円台にかけての領域では、ドル円の上昇トレンドの勢いが強い場合であっても、突発的な急落・介入警戒リスクを常に意識せざるを得ない地合いとなっています。
2. 日本株の動向:米ハイテク株安の波及
11月2日の東京株式市場では、日経平均株価が一時62,714円近辺(前営業日比約0.9%安)まで軟化しました。
主な下落銘柄: 三井住友フィナンシャルグループ、ソフトバンクグループ、リクルートなど。
前週末の米国市場におけるAI関連・半導体株の急落(インテル約28.6%安、半導体株指数約7.2%安)が東京市場のハイテク・主力株にも重石となり、リスクオフの雰囲気が漂う展開となっています。
第3章:今週最大級の天王山――
米中間選挙(11月3日)の構造と市場影響
米国時間11月3日に投開票を迎える米中間選挙は、トランプ政権の後半戦の政策遂行力を決定づける最大の政治イベントです。
【米中間選挙の事前情勢】
・下院(定数435):野党・民主党が過半数を奪還する可能性が優勢。
・上院(定数100):共和党と民主党による歴史的な大接戦。
選挙結果の3大シナリオと市場への波及経路
シナリオA(下院:民主党奪還 / 上院:共和党・民主党接戦):
影響: 議会の「ねじれ」が生じることで、トランプ政権の大型財政政策や追加減税、歳出拡大策に強い制約がかかります。
金利・為替: 米国債の過度な増発懸念が後退するため、米長期金利には低下圧力が働き、ドルにはやや下落圧力(ドル円の上値が重くなる展開)がかかりやすくなります。
シナリオB(上下両院とも民主党が奪還):
影響: 政権の政策実行力が大幅に制限され、財政拡張路線への期待が後退。政策不透明感から米国株が不安定化します。
金利・為替: 米長期金利の低下とドル売り・円買いが誘発され、ドル円の下落リスクが大きく拡大する材料となります。
シナリオC(上下両院を共和党が維持):
影響: トランプ政権の政策継続性が高まり、減税・財政政策への期待が維持されます。
金利・為替: 財政赤字・国債需給の悪化懸念が再燃し、米長期金利が上昇すれば、ドル買い(ドル円の上昇推進)を後押しします。
AI・半導体政策へのインプリケーション
選挙戦の争点の一つとして、AIインフラ投資に対する規制強化の是非が浮上しています。民主党が議会で影響力を持った場合、データセンターの電力消費やAI関連企業に対する監視・規制のトーンが強まる可能性があり、NVIDIAをはじめとする米半導体株や、日本の半導体製造装置関連株のボラティリティを高める要因となります。
第4章:米国情勢・FRB金利動向と
重要経済指標
米国市場では、ハイテク株の急落とマクロ経済指標の発表が交錯しています。
1. AI関連株の投資回収懸念
先週末のインテル決算の大幅下落(-28.6%)およびナスダックの-2.86%安は、単一企業の不祥事ではなく、「天文学的なAI関連設備投資が、いつ、どの程度のキャッシュフローと利益を生み出すのか」という冷徹な投資回収評価の開始を意味しています。企業全体のバリュエーション見直しが進行中であり、リスク資産全般に対する慎重姿勢が広がっています。
2. 米国債金利と今週の経済指標
米10年債利回り:約4.94%
米10年実質金利:約2.60%
ドル指数(DXY):約101.88
株式市場の調整に伴って債券買い(利回り低下)が一部で見られたものの、12月のFOMC(12月8〜9日)に向けた金融引き締め・利上げ観測の根は深く残っています。
【今週発表される最重要米経済指標(日本時間)】
・11月2日 23:00 ?? 10月ISM製造業景況指数
・11月4日 22:15 ?? 10月ADP雇用統計
・11月4日 24:00 ?? 10月ISM非製造業景況指数
・11月6日 22:30 ?? 10月米雇用統計
(非農業部門雇用者数予想:+5.6万人、失業率4.2%、
平均時給前月比+0.3%)
特に11月6日の米雇用統計は、FRBの次の一手を決定づけるデータとなります。労働市場の強さが示されれば利上げ観測が再燃してドル買いにつながり、弱ければ米金利低下とドル売りを加速させることになります。
第5章:国際情勢・中東リスクと原油市場の
ねじれ
中東情勢は、軍事的な緊迫と外交交渉の双方が同時に走る極めて複雑な様相を呈しています。
1. ホルムズ海峡のタンカー被害と外交の期待
タンカー被害: イラン革命防衛隊が、機雷等との接触により原油タンカー2隻が炎上したと発表。カタールのLNG船に対する攻撃も問題視されるなど、海上交通の安全保障上の脅威が現実化しています。
原油価格の反落: 一方で、カタールが主導する米国・イラン間の緊張緩和に向けた外交交渉(核・地域協議の再開期待)が報じられたことを受け、原油価格は先週の高値圏から3%超下落する場面が見られました。
2. 原油と為替の相関に関する注意点
原油価格の下落は本来インフレ懸念を和らげる「ドル安・インフレ鎮静化要因」ですが、ホルムズ海峡のタンカー攻撃が報じられている以上、外交期待だけで中東リスクが完全払拭されたと見るのは早計です。偶発的な軍事衝突が再燃すれば、原油価格は一気に急反発し、各国の金融政策見通しを再び狂わせるリスクを秘めています。
第6章:欧州・英国の情勢と主要通貨の動向
欧州市場では、財政問題と金融政策が個別の通貨を押し下げています。
1. フランスの財政不安とユーロの軟化
格付け会社フィッチがフランスの格付け見通しを「安定的」から「ネガティブ」に引き下げました。
これを受け、ユーロドル(EUR/USD)は1.1159ドル近辺へと下落し、17カ月ぶりの安値圏で推移しています。
財政赤字の削減と国内政治の不安定さが欧州国債市場の重しとなっており、仏独利回り格差の拡大がユーロの上値を継続的に抑えています。
2. 英国:BOE政策金利発表への注目
英ポンドは1.3387ドル近辺。
今週最大のイベントは11月5日の英中銀(BOE)政策金利発表です。市場では政策金利が4.00%へ引き上げられるとの予想が主流となっており、利上げの実現性と今後の引き締め継続姿勢がポンド相場の方向性を決定づけます。
第7章:為替市場・主要通貨ペアの構造分析
11月2日朝時点の主要通貨水準です。
USD/JPY: 157.78円(円安・ドル高基調)
EUR/USD: 1.1159ドル(ユーロ安)
GBP/USD: 1.3387ドル(横ばい圏)
AUD/USD: 0.7033ドル(RBA待ち)
ドル指数: 101.94
通貨別の実戦的観察ポイント
USD/JPY(ドル円): 米金利の高止まりが下支えとなる一方、日本政府の介入警戒と米中間選挙を控えた金利低下リスクが上値を強力に抑えています。単なる押し目買い一辺倒は危険な環境です。
AUD/JPY(豪ドル円): 11月3日に迫ったRBAの政策金利発表(4.85%への引き上げ予想)が最大の焦点。タカ派的な利上げ決定なら豪ドル買い材料となりますが、米国株の調整に伴うリスク回避(株安・円買い)との綱引きに注意が必要です。
高金利通貨(メキシコペソ円・トルコリラ円): キャリー収益の魅力はあるものの、米中間選挙の結果や米国株の急落によって新興国通貨全体から資金が引き揚げられる「キャリー取引の巻き戻し」が発生した場合、急激な為替差損がスワップ益を容易に吹き飛ばすリスクがあります。有効証拠金管理を最優先にすべき局面です。
第8章:今週の重要経済イベント・
カレンダー(11月2日〜6日)
【今週のスケジュール(日本時間換算)】
・11月2日 24:00 ?? 10月ISM製造業景況指数
・11月3日 12:30 ?? 豪準備銀行(RBA)政策金利発表
・11月3日火曜 ?? 米中間選挙 投票日 ???
・11月4日水曜 朝〜 ?? 米中間選挙 開票速報 ???
・11月4日 22:15 ?? 10月ADP雇用統計
・11月4日 24:00 ?? 10月ISM非製造業景況指数
・11月5日 21:00 ?? 英中銀(BOE)政策金利発表 ?
・11月5日 23:50 ?? 日銀金融政策決定会合 議事要旨公表
・11月6日 22:30 ?? 10月米雇用統計(非農業部門雇用者数・失業率) ????
第9章:今週の相場シナリオ・総合結論
ここまでのマクロ材料を論理的に統合し、今週想定される総合判断を下します。
警戒すべきリスクシナリオ
最も警戒したいのは、「米中間選挙で民主党が下院を奪還(または上下両院制圧)、これに伴って米長期金利が急低下し、同時に日本政府の円安けん制や実弾介入警戒がマックスに達する展開」です。このケースでは、ドル円に対して「米金利低下(ドル売り)」と「政府の介入・円買い」という双方向の下落圧力が同時に重なり、想定以上のスピードで調整が進む可能性があります。
反対に、共和党が議会主導権を維持し、米雇用統計も市場予想を超える強さを示した場合には、ドル円の上昇トレンドが再び息を吹き返すシナリオも残ります。
実戦トレードの心得
今週は、個別のテクニカル指標や単一の経済指標だけで方向を決め打ちしてポジションを膨らませるべき週ではありません。
米中間選挙の開票結果(11月4日水曜)と、それを受けた米10年債利回りおよびドル指数の実際の反応速度を最優先で確認すること。
片山財務相をはじめとする当局の口先・実弾介入に対する警戒感を常に念頭に置き、高値圏での無謀なロング追随を避けること。
11月6日の米雇用統計に至るまで、ボラティリティの急拡大に耐えうる厳格な資金管理(証拠金維持率の確保)を徹底すること。
不確実性がピークに達する今週、利益を急ぐことよりも「資本を守り、市場の生存率を最大化する」規律正しいトレードを貫いていきましょう。
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!
『TrendPulse Pro』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
『TrendPulse Pro AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
『QuickScalp AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
感情を排除し、明確な根拠とルールで相場を捉える独自インジケーター。
機能詳細・設計ロジックは各出品ページで公開中です
? [GogoJungle 出品ページ]
