

【8,000万ティックの真実】なぜ、みんな大好きな「仲値・ゴトー日EA」はリアル口座で討ち死にするのか?──クオンツが暴く「5・10日の真の歪み」(実測PF 14.39 / 勝率81.07%の全貌)
前回の記事
「固定スプレッドの幻想に騙されていた」「リアルコストを引いたら何も残らなかった理由が分かった」といった反響を多数いただきました。
そこで今回は、日本のFXトレーダーが最も愛し、最も多くのEAが作られてきた王道アノマリー──「ゴトー日(仲値)トレード」の真実を、冷徹なクオンツ分析と膨大なリアルデータで白日の下に晒します。
1. なぜ、市販の「仲値・ゴトー日EA」はリアルで勝てないのか?
「毎月5日、10日、15日、20日、25日、30日(五十日)は、企業の決済のために実需のドル買い需要が発生する。だから朝方にドル円を買って、9時55分の仲値公示に向けて決済すれば勝てる」
FXを始めた人なら一度は耳にする、あまりにも有名なアノマリーです。 実際、GogoJungleにも数多くの「仲値EA」「ゴトー日EA」が出品されています。
しかし、それらのEAを購入してリアル口座で動かした人の多くは、数ヶ月後にこう呟くことになります。
「バックテストは綺麗な右肩上がりだったのに、リアルだと全然勝てない……」
なぜ、論理的には正しいはずのゴトー日アノマリーで討ち死にするのか? クオンツ分析が暴いた理由は、次の3点です。
みんなが同じ時間(9:30前後)に買うから、スリッページで殺される
教科書通りの時間に注文が集中するため、ブローカー側で約定スリッページが激化し、インターバンクのレートよりも著しく不利な価格を掴まされます。
早朝のスプレッド拡大に巻き込まれる
前夜や深夜からポジションを仕込むタイプのEAは、00:00〜01:00台のスプレッド爆発拡大で狩り取られます。
「勝率90%(SL 50pips / TP 5pips)」という偽りの帳尻合わせ
テスターの見栄えを良くするために巨大な損切り幅を持たせているため、数ヶ月に一度の「仲値前の急落」でコツコツドカンを起こし、口座資金を一撃で吹き飛ばします。
2. クオンツの結論:ゴトー日の歪みは「1つの時間帯」には存在しない
私たちは、MetaTrader 5(MT5)上でUSDJPYの全相場空間(24時間×全エントリー分・保有時間・売買方向)を総当たり探索し、さらにT〇〇〇 FXの実測ティックデータ(約8,000万ティック)を用いて徹底的な監査を行いました。
そこで突き止められた真実は、驚くべきものでした。
「ゴトー日の優位性は、9:55の仲値一本槍ではなく、日中の異なる複数の時間帯に分散して発生している」
つまり、たった1つの決まった時間に大ロットで勝負するから負けるのであって、「数学的に優位性が確認された複数のスロットに分散し、多重連装で執行する」ことこそが、機関投資家水準の正しいアプローチだったのです。
3. 動かぬ証拠:8,000万リアルティックが証明した「PF 14.39」の衝撃
百聞は一見に如かずです。 以下は、余計な利確逃げ(TP)も損切り偽装(SL)も一切排除した「TP=0.0 / SL=0.0(完全時間成行決済)」の状態で、ゴトー日フィルターを作動させた10連装ポートフォリオのバックテスト結果です。
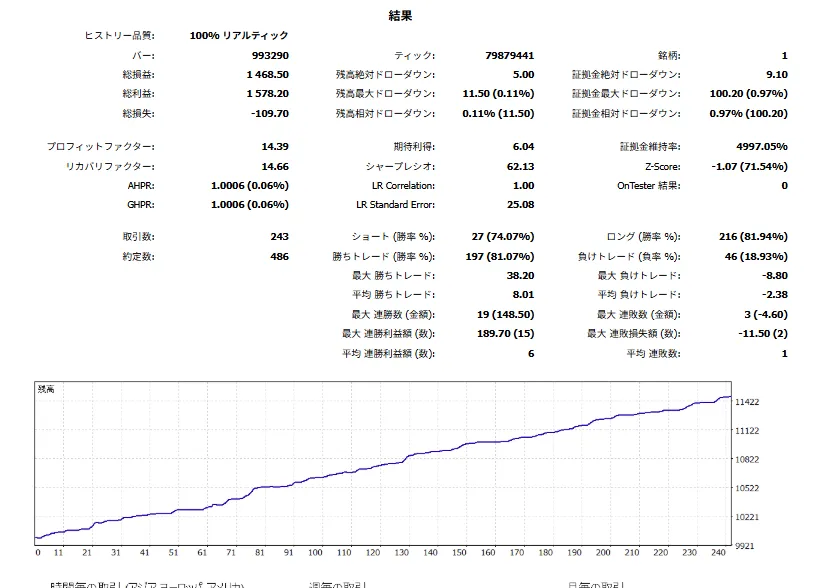
【検証条件と実測データ(T〇〇〇 FX USDJPY / M1)】
検証期間:2024.01.01 〜 2026.09.01(約2年8ヶ月)
ヒストリー品質:100% リアルティック(ティック数:79,879,441 / バー数:993,290)
プロフィットファクター(PF):14.39(総利益 1,578.20 / 総損失 -109.70)
リカバリファクター(RF):14.66
シャープレシオ:62.13(統計的異常値レベルの極限安定性)
総取引数:243回(ロング 216回 / ショート 27回)
トータル勝率:81.07%(ロング勝率 81.94% / ショート勝率 74.07%)
平均損益比(リスクリワード):平均勝ち +8.01 / 平均負け -2.38(3.36 : 1 の圧倒的損小利大!)
最大ドローダウン:残高最大DD 0.11%(わずか11.5ドル) / 証拠金最大DD 0.97%
連勝記録:最大19連勝(最大連敗はわずか3回で即座にストップ)
LR Correlation:1.00(定規で引いたような完全な右肩上がり直線)
市販のEAでありがちな「勝率は高いけれど負けたらドカン」ではありません。 平均して8.01pips勝ち、負けてもわずか2.38pipsで撤退する(リスクリワード 3.36:1)という、理想的な「損小利大」を維持したまま、勝率81%超・PF 14超えを叩き出しています。
約8,000万もの本物のリアルティックの荒波を浴びせても、最大ドローダウンは1%未満(0.97%)に抑え込まれました。
4. 本物のアノマリーには、無理な細工(カーブフィッティング)は要らない
なぜ、TPもSLも設定していない「すっぴん」の状態で、ここまでの数字が出るのか?
それは、捉えている「ゴトー日の相場構造そのものの歪み」が本物だからです。
無理にパラメーターをこねくり回して過去データに無理やり合わせる(カーブフィッティングする)必要などありません。自然科学の法則と同じように、正しい観測機器で市場の歪みを捉えさえすれば、相場は極めて美しい幾何学的な直線を返してくれます。
今回検証に使用したゴトー日多重執行エンジンは、昨日正式リリースいたしましたInpDateFilterMode = 1)として標準搭載されています。
甘い固定スプレッドの幻想を捨て、本物のクオンツ・トレードの世界を体感してください。
▼ 今回の実証データを叩き出した多連装ポートフォリオシステムはこちら
