
【週間総括】米インフレ再燃でもドル下落・金利低下の怪――AI信用リスク波及、植田総裁の利上げ継続、原油109ドル突破が揺るがす「新・市場力学」の完全解剖
2026年10月17日(土)夜、激動の1週間を終えた世界の金融市場は、従来のセオリーが完全に崩れ去る歴史的な地殻変動に直面しています。
今週のマーケットを象徴する最大の歪みは、「米国のCPI・PPIがともに上振れしインフレ再燃を示したにもかかわらず、米国債が猛烈に買われて利回りが急低下し、米ドル指数(DXY)が週間下落(-0.35%)へ転じた」という事実に集約されます。
ドル円(USD/JPY)は一時158円台半ばまで買われたものの、米長期金利低下と本邦当局の介入警戒に押されて157.98円近辺で週末の取引を終えました。
一方、中東ホルムズ海峡のタンカー攻撃激化を背景に北海ブレント原油は一時109.86ドルまで急騰。さらにAI・半導体関連企業の巨額投資回収・債務負担への懸念からアジア・米ハイテク株が急落し、フィラデルフィア半導体株指数(SOX)は週間で▲11.4%暴落しました。
「なぜインフレ加速局面で米国債が買われ、ドルが売られたのか?」
「日銀・植田総裁の利上げ継続姿勢とIMFの支持は、円相場をどう変えるのか?」
「来週10月23日(金)の日本9月CPI、そして月末の日銀決定会合に向け、相場はどう動くのか?」
10月12日(月)から17日(土)までの市場の全軌跡を紐解き、主要アセット(為替・国債・株式・原油・ゴールド)の資金連鎖と、次週に向けた実戦トレード戦略を詳細に総括します。
第1章:今週の市場を支配した
「5大マクロテーマ」
今週の相場を決定づけた中核ファクターを整理します。
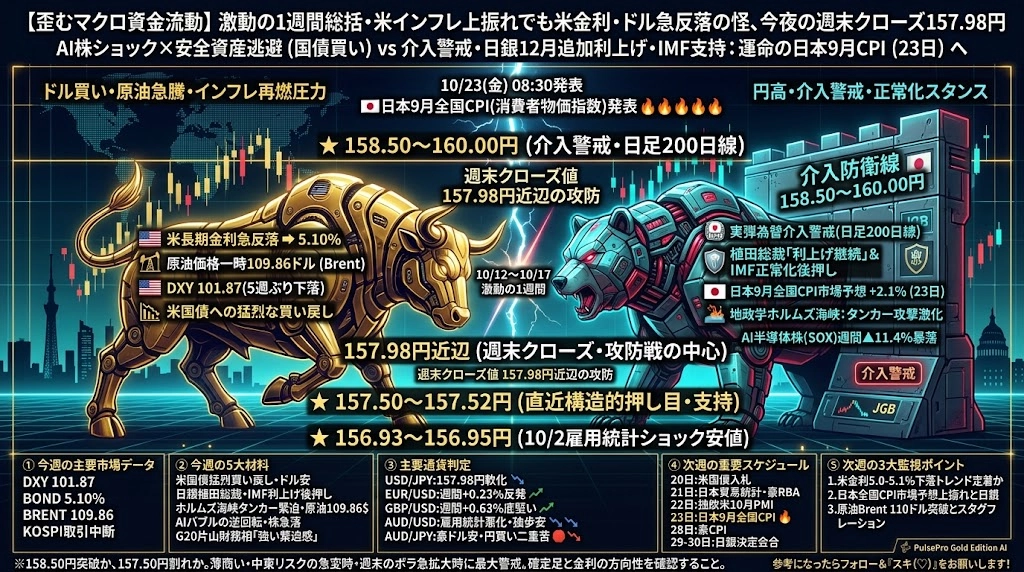
【2026年10月12日〜17日の主要市場データ】
・米ドル指数(DXY) :101.87(週間 -0.35%、5週ぶりの反落基調)
・ドル円(USD/JPY) :157.98円近辺(週末クローズ値)
・米10年債利回り :約5.10%(前週末の約5.24%から大幅低下)
・米2年債利回り :4.734%(追加利上げ期待の後退)
・北海ブレント原油先物 :109.86ドル(週間 +4.7%の急反発)
・フィラデルフィア半導体:週間 ▲11.4%(NASDAQは週間 ▲4.5%)
・ゴールド(XAU/USD) :1オンス=約4,167ドル前後(高値圏維持)
① 米国債の猛烈な買い戻しとドル安への転換
米CPI(総合前年比3.7%)、米PPI(前月比1.3%)と物価指標が揃って急加速したものの、市場は「タカ派FRB」ではなく「信用収縮リスク」を織り込みました。AI関連株の暴落を受けた安全資産逃避(Flight to Quality)から米国債に巨額の資金が流入し、利回り急低下とともにドル指数は101.87へと滑落しました。
② 日銀・植田総裁の利上げ継続姿勢とIMFの支持
16日、植田日銀総裁は物価安定目標2%の定着に向け、経済・物価見通しが沿って進めば「政策金利を引き上げていく」スタンスを改めて強調しました。さらに17日にはIMFアジア太平洋局幹部が「インフレが上振れる場合、日銀は利上げペースを速める必要があり得る」と正常化路線を強く後押ししました。
③ ホルムズ海峡の緊迫化と原油109ドル突破
ホルムズ海峡周辺での船舶攻撃、米軍による封鎖措置の継続、さらにロシア石油精製施設やサウジ関連施設への攻撃懸念が重なり、ブレント原油は週間で+4.7%急伸し一時109.86ドルを記録。供給制約によるインフレ圧力が世界経済を直撃しています。
④ AIバブルの逆回転――巨額債務と資金調達への疑念
生成AI・データセンター向け投資の収益化が借入コストに見合うのかという懸念から、半導体株を中心に強烈なポジション圧縮が発生。韓国KOSPIのサーキットブレーカー発動、日経平均の一時約5%急落、SOX指数の週間▲11.4%安へと波及しました。
⑤ IMF警告:世界経済が直面する「三重苦」
IMFは年次総会で世界成長率見通しを3.1%へ小幅上方修正したものの、「AI投資の失速」「エネルギー供給ショック」「主要国の天文学的公的債務」を3大リスクとして名指しし、財政規律の回復を強く要求しました。
第2章:激動の1週間タイムライン
(10/12〜10/17)
市場の潮目が日ごとにどう変化したのかを時系列で振り返ります。
【1週間の市場の軌跡】
・10/12(月):日本・米国債市場休場。インド準備銀行(RBI)がドル需要抑制策を導入しルピー急反発。 原油100ドル超の環境下、新興国の防衛策が焦点に。
・10/13(火):米大手銀行決算を前にハイテク・半導体株の調整開始。米長期金利は5.19%へ低下。
・10/14(水):米9月CPI発表(前年比3.7%へ加速)。直後は米金利5.33%へ跳ね上がるも、 ホルムズ海峡での船舶攻撃報道を受けスタグフレーション懸念が浮上。
・10/15(木):米9月PPIが前月比+1.3%と約4年半ぶり急騰。しかしAI信用リスクからアジア株が全面安。 日経平均4.9%安、KOSPI取引中断。米国債へ資金が逃避し米10年債は5.09%台へ急落。 片山財務相がG20で「為替を強い緊迫感を持って注視」と発言。
・10/16(金):植田総裁の利上げ継続姿勢を受け円買い戻し。ウォーシュFRB議長が政策判断の決め打ちを否定。 ブレント原油は109.86ドルへ急騰。ドル円は157.98円でクローズ。
・10/17(土):IMF幹部が日銀の利上げ加速の必要性に言及。日本の中期財政枠組みの重要性を指摘。
第3章:為替市場の力学――
なぜドル円は157円台へ押し戻されたのか?
今週のドル円を支配したのは、「教科書的な金利差モデルの崩壊」でした。
【ドル円(USD/JPY)を巡る相反する力】
ドル売り・円買い圧力(優勢):
① AI信用リスクによる米国債買い戻し ➔ 米長期金利の急落(5.33% ➔ 5.10%)
② 植田総裁の利上げ継続発言 & IMFの利上げ後押し ➔ 日米金利差縮小観測 ③ 片山財務相による「強い緊迫感」発言 ➔ 158円台後半〜159円での実弾介入警戒
VS
ドル買い・円売り圧力(下値支持):
① 原油109ドル台急騰 ➔ 日本の巨額エネルギー輸入赤字(構造的円売り実需)
② 米国の実体経済の底堅さ(米9月鉱工業生産 +0.7%、失業保険申請19.9万件)
③ 日本の財政拡大・消費税減税構想に伴う国債需給懸念
通常ならCPI・PPIの上振れで159円台を突き抜けてもおかしくない局面でした。しかし、「米金利低下」と「介入警戒+日銀正常化」の防波堤が機能したことで、158円台半ばの上値は完全に封じられました。
ただし、原油109ドル超による構造的な貿易赤字(円売り実需)が下落スピードを緩衝しているため、一方通行の円高トレンドに入ったわけではない点に注意が必要です。
第4章:クロス円の明暗――
豪ドルの脱落と欧州通貨の反発
主要通貨間での強弱格差が極めて鮮明になった1週間でした。

豪ドルの構造的失速
豪州の9月雇用統計で失業率が4.7%へ悪化し、就業者数が約4万人急減したことで、RBA(豪準備銀行)の11月追加利上げ確率は従来の約3分の1から「約10分の1」へと暴落しました。
米ドル安環境でありながら豪ドルは単独で売られ、AUD/JPYはクロス円の中で最も重い形状となっています。クロス円をトレードする際は、円の強弱だけでなく相手国通貨の固有ファンダメンタルズを個別精査することが不可欠です。
第5章:株式市場の地殻変動――
AIブームの資金調達ストレス
株式市場では、指数の「中身の乖離」が極限に達しました。
【米国主要株価指数の週間騰落率(10/9終値比)】
・NYダウ :+0.7%(ディフェンシブ・バリュー株が堅調)
・S&P 500 :▲1.9%
・NASDAQ総合 :▲4.5%(ハイテク成長株の手仕舞い売り)
・フィラデルフィア半導体:▲11.4%(壊滅的な調整売り)
TSMCやASMLなど半導体巨頭の業績が堅調であったにもかかわらず、半導体株が叩き売られた事実は極めて重要です。市場の懸念は「直近の売上」ではなく、「金利が5%を超える環境で、AIデータセンターの巨額設備投資と借入負担を回収できるのか」という信用リスクへ移行しています。
株式市場のリスク許容度低下は、債券買い(金利低下)と安全通貨(円・スイスフラン)買い戻しを通じて、為替市場のトレンドを歪め続けています。
第6章:原油109ドルと
ゴールド4,167ドルの「有事連動」
コモディティ市場では、地政学リスクと通貨不信が価格を押し上げています。
原油(Brent 109.86ドル): ホルムズ海峡の通航量は日量1,162万バレル(通常1,715万バレルから大幅減)まで落ち込んでおり、IEAの備蓄放出報道があっても物理的な供給途絶リスクを相殺できていません。
ゴールド(XAU/USD 4,167ドル前後): 米長期金利の急低下とドル安が強力な追い風となり、高値圏を維持しています。中東有事の安全逃避需要と「法定通貨のインフレヘッジ需要」が完全に合致した値動きです。
第7章:来週(10月19日〜23日)の
重要イベント・ロードマップ
来週は、各国のPMI速報値に加え、週末に日本の物価データが控える重要日程です。
【来週の重要スケジュール(日本時間)】
・10/20(火) :?? 米国債入札(需給と長期金利の反応を確認)
・10/21(水) 08:50 :?? 日本9月貿易統計(原油高による貿易赤字額の拡大度合)
・10/21(水) :?? ハウザーRBA副総裁 講演
・10/22(木) :?? ユーロ圏・?? ドイツ10月PMI速報値/?? 米10月PMI速報値 ・10/23(金) 08:30 :?? 日本9月全国消費者物価指数(CPI)???
【最大の天王山】 ➔ コアCPI市場予想:前年比+2.1%(上振れれば12月日銀利上げが濃厚に)
・10/28(水) 09:30 :?? 豪第3四半期CPI
・10/29〜30 :?? 日銀金融政策決定会合 & 展望レポート
第8章:実戦チャート分析と「防衛ライン」
次週のトレード執行時に意識すべきテクニカル節目です。
【上値レジスタンス階層】
160.00円:心理的絶対防衛ライン(実弾為替介入警戒MAX) ↑
★ 158.50〜158.55円:【日足200日移動平均線 & 構造的鉄壁レジスタンス】 ↑
158.20〜158.30円:直近戻り高値 ↑
★ 158.00円:心理的節目(反発トレンド復帰の分水嶺)
――――――
現在値:157.98円近辺(週末クローズ)
――――――
【下値サポート階層】
★ 157.50〜157.52円:直近構造的押し目ライン(先週末急落安値) ↓ 157.00円:大台 ↓
★ 156.93〜156.95円:【10/2 米雇用統計ショック時の安値】 ↓
156.50円:日足レベルの強力な岩盤サポート
まとめ:次週を生き抜く「3大監視ポイント」
次週の相場を攻略するための核心は、以下の3点に集約されます。
米10年債利回り(5.10%): 5.00%方向へ低下トレンドが定着するか、それともインフレ再燃を理由に5.20%方向へ反発するか。
日本9月CPI(10/23)と日銀利上げ観測: コアCPIが+2.1%を上回り、12月利上げ織り込みによる本格的な円買い戻しが発動するか。
ホルムズ海峡と原油(Brent 109ドル): 110ドル台突破による世界的なスタグフレーション懸念の拡大。
ヘッドラインの数字に惑わされず、「債券市場の資金逃避(米金利)」と「日銀の金融正常化」が為替レートをどう押し下げているのかを冷静に見極め、規律ある資金管理で週明けのマーケットに挑んでいきましょう。
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!

『TrendPulse Pro』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
『TrendPulse Pro AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
『QuickScalp AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86523?via=users

感情を排除し、明確な根拠とルールで相場を捉える独自インジケーター。
機能詳細・設計ロジックは各出品ページで公開中です
? [GogoJungle 出品ページ]
