
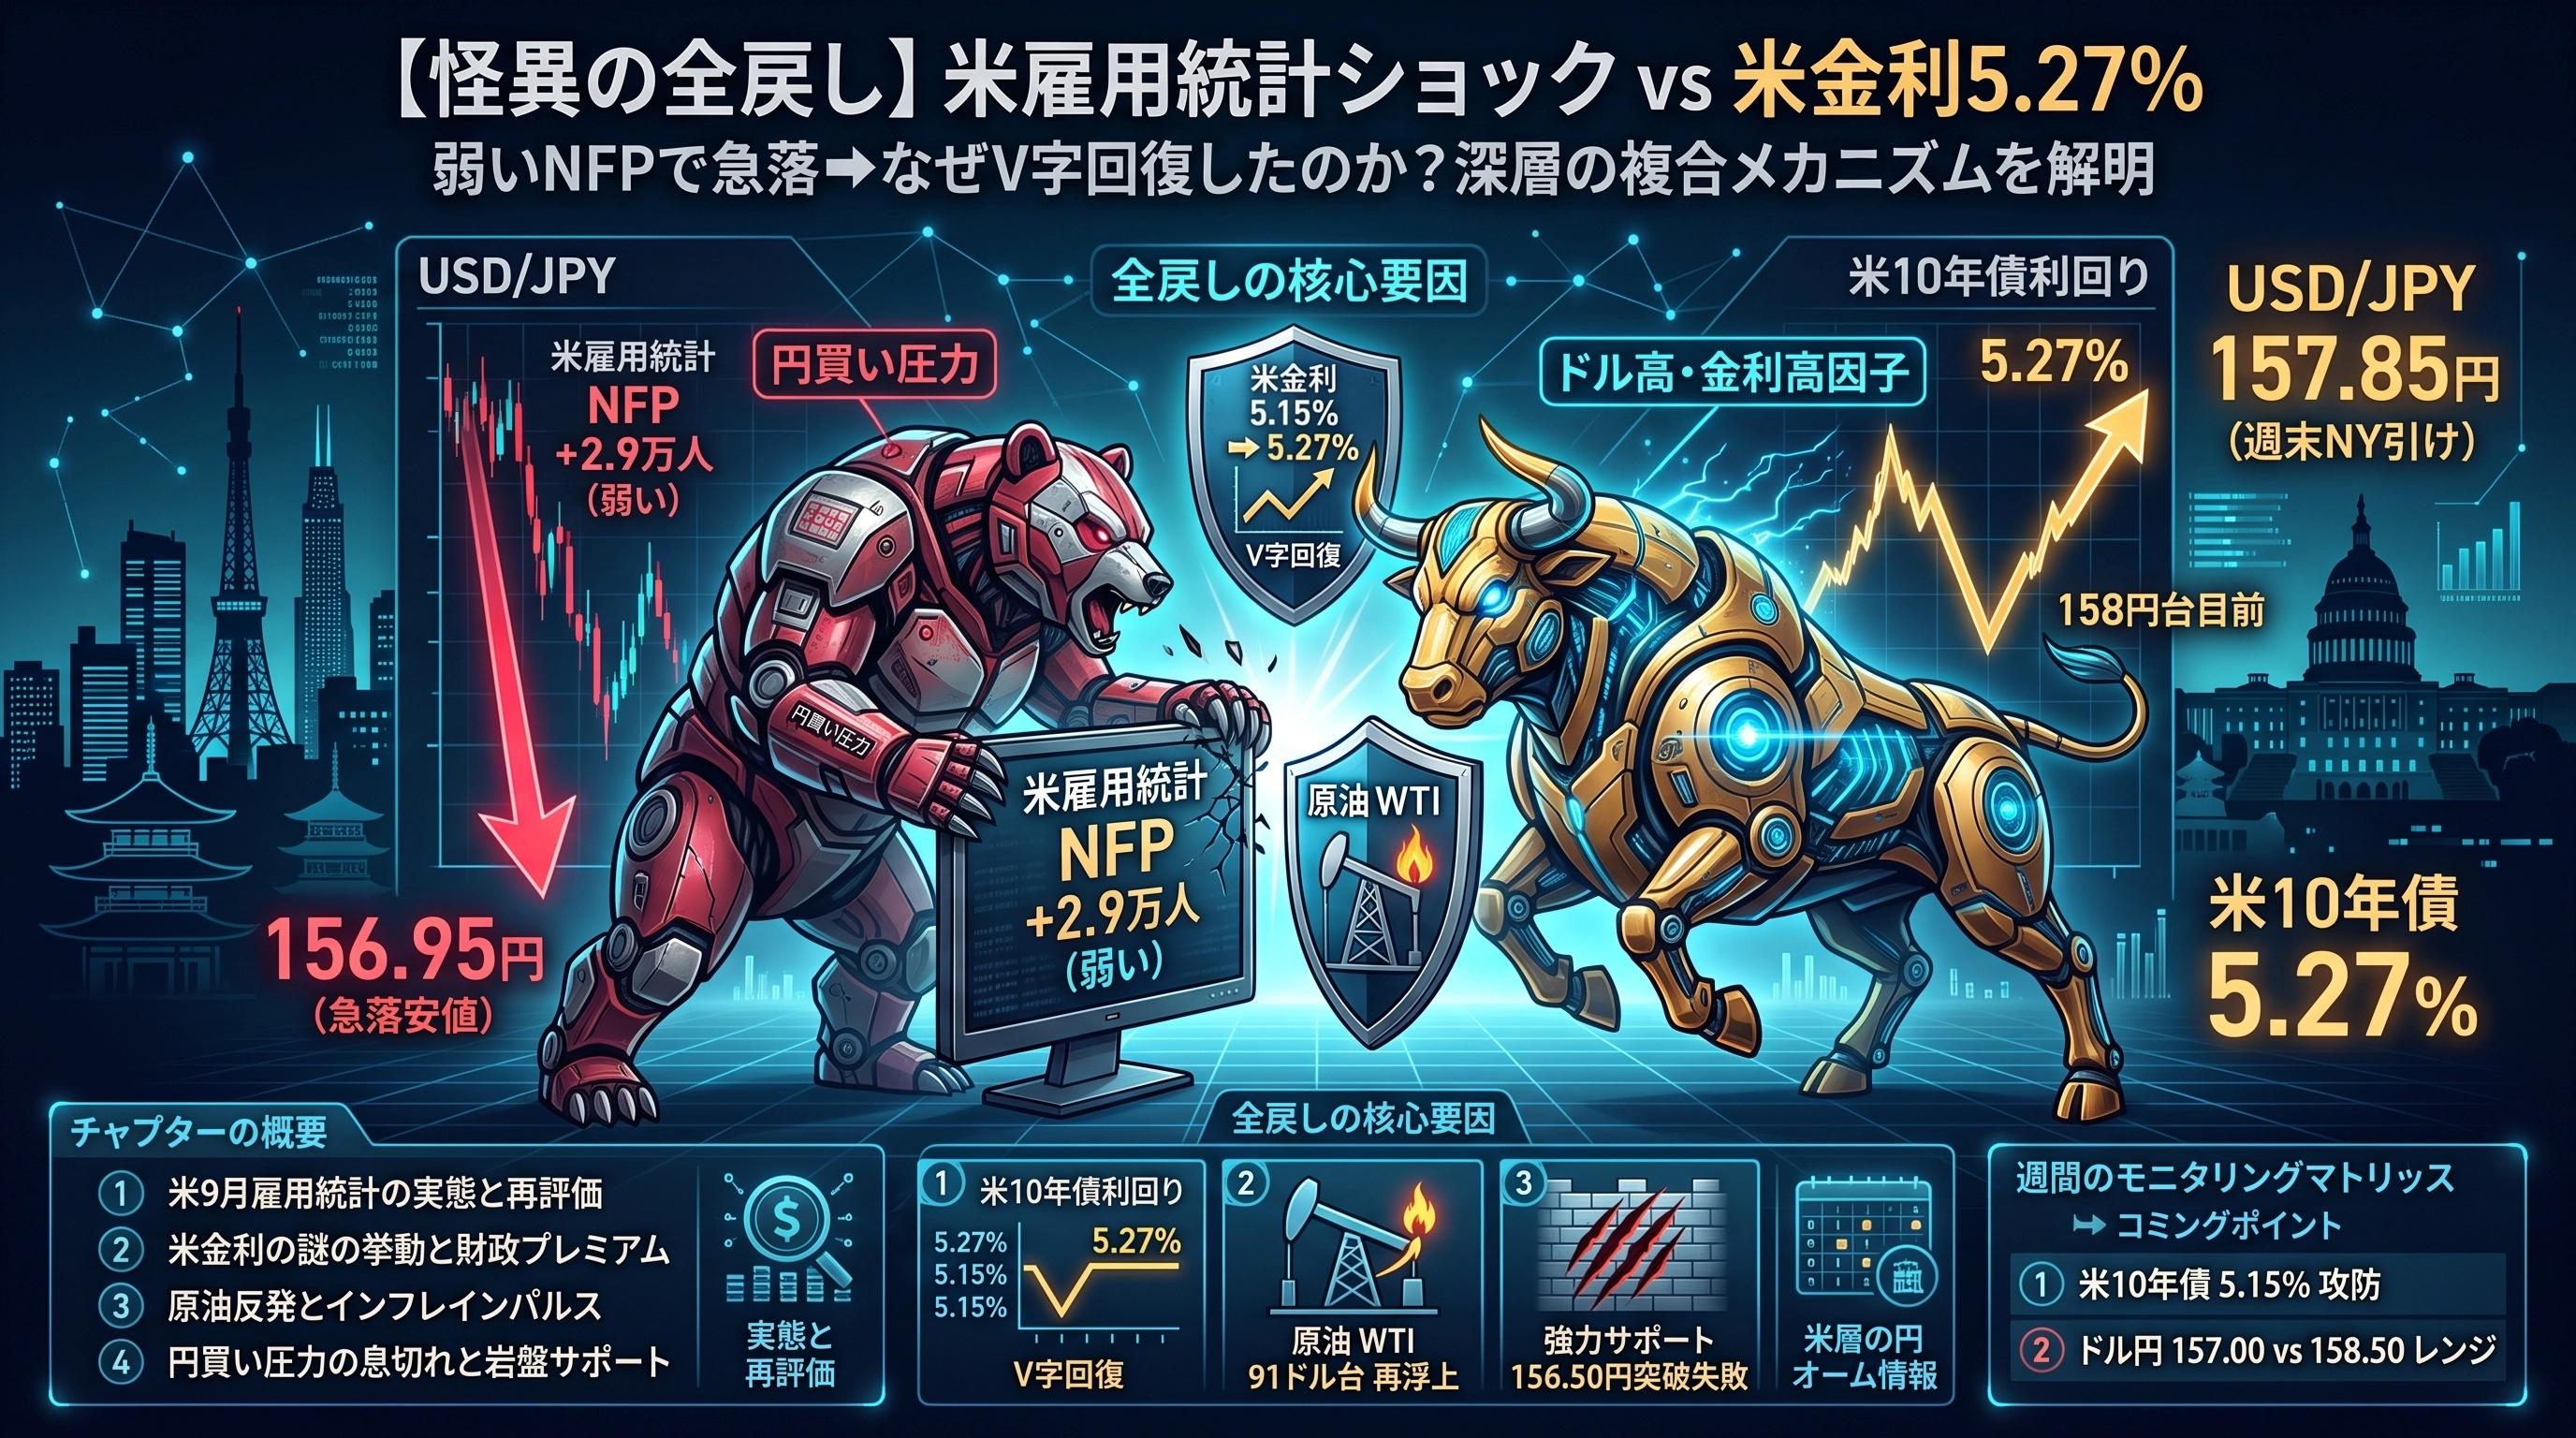
【怪異の全戻し】米雇用統計ショックで156.95円急落➔なぜ158円目前へV字回復したのか?「米長期金利5.27%・原油反発・円買い息切れ」が仕掛けた週末トラップの全貌
2026年10月2日(金)のNY市場、ドル円(USD/JPY)は極めてドラマチックかつ不可解な乱高下を演じました。
日本時間21時30分に発表された米9月雇用統計で、非農業部門雇用者数(NFP)が市場予想を大幅に下回る「+2.9万人」というショッキングな数字を記録。ドル円は発表直前の158.20円台からわずか数十分で156.95円まで1円以上も垂直落下しました。
しかし、本当の波乱はそこからでした。
急落直後から猛烈な買い戻しが入り、日付が変わる頃には157.85円近辺(週末NY引け)までほぼ全戻し。一時158円台目前まで反発して取引を終えました。
「雇用統計がこれだけ悪かったのに、なぜドル円は暴落を維持できないのか?」
「ドルインデックス(DXY)は軟調なままなのに、なぜドル円だけが跳ね上がったのか?」
「156.95円から157.85円への猛烈なリバウンドの正体は何だったのか?」
表層的なニュースだけを追っていては絶対に見えてこない、「米長期金利の反発(5.15% ➔ 5.27%)」「原油の再浮上」「米財政プレミアム」「そして円買い圧力の息切れ」という複合メカニズムを、先週1週間の激動のタイムラインとともに徹底的に解き明かします。
第1章:米9月雇用統計のファクトチェック
――「弱い」が「崩壊」ではない真実
まず、急落の引き金となった米雇用統計の客観的データを整理します。
【米9月雇用統計(BLS発表)の実態】
・非農業部門雇用者数(NFP):
+2.9万人(市場予想 +8.8〜9.0万人 / 前回 +16.2万人から+13.3万人へ
下方修正)
・過去2カ月分(7月・8月)の改定:
合計で▲6.0万人の大幅下方修正 ・失業率 :4.2%(市場予想 4.1% /
前回 4.1%)
・平均時給(前月比) :
+0.1%(市場予想 +0.3% / 前回 +0.3%)
・平均時給(前年比) :
+3.0%(市場予想 +3.1% / 前回 +3.1%)
数字を並べると、雇用者数の激減、失業率の上昇、賃金伸び率の鈍化、過去分の下振れ改定と、一見すると「完膚なきまでのネガティブサプライズ」です。
FRBが10月FOMCで利上げを行う理由は事実上完全に消滅し、市場が織り込む「10月追加利上げ確率」は瞬時に急低下しました。発表直後にドル円が156.95円まで叩き売られたのは、完全な教科書通りの初期反応でした。
なぜ「米景気崩壊」とは受け止められなかったのか?
しかし、機関投資家がデータを精査するにつれて、別の側面が浮き彫りになりました。
失業率悪化のカラクリ:
失業率が4.1%から4.2%へ悪化した主因は、企業の大規模なレイオフ(解雇)ではなく、労働市場への新規参入者(求職活動を開始した層)が増加したことによるものです。
失業保険申請件数の低水準:
前日に発表された新規失業保険申請件数は19.7万件と極めて低い水準を保っています。
「Low-Hire, Low-Fire」の定着:
米労働市場の現状は「崩壊」ではなく、「企業が採用を慎重化させているが、同時に解雇も極端に抑えている」という巡航速度への軟着陸局面にあると再解釈されました。
この冷静な再評価が、ドル全面安への一方通行なパニックを食い止める最初の防壁となりました。
第2章:全戻しの核心①――米10年債利回りが
「5.15% ➔ 5.27%」へV字回復した理由
今回の乱高下で最も重要かつ決定的なドライバーは、米10年債利回りの
不可解な挙動です。
【米金利の急転換タイムライン】
21:30(雇用統計直後):
利上げ観測の完全消滅により、米10年債利回りは5.24%から一時「5.155%」へ急低下。 米2年債利回りも4.70%台へ急落。 ➔ ドル円はこれに連動して156.95円へダイブ。
22:30以降(NY市場本格稼働):
金利低下が一巡すると、世界的な債券売り(利回り上昇)が突如再開。 米10年債利回りは5.155%から反発し、NY引けにかけて「5.27%台」へ上昇。 米2年債利回りも4.81%台へ持ち直す。 ➔ 日米金利差の縮小期待が完全に剥落し、ドル円を157.85円へ押し上げる。
なぜ「雇用悪化」なのに長期金利が上がったのか?
短期金利(2年債)が「FRBの政策金利」を色濃く反映するのに対し、長期金利(10年債・30年債)は以下の複合要素で決定されます。
{米10年債利回り} = {金融政策見通し} + {インフレ期待} + {財政・国債需給プレミアム}
雇用統計直後に下がったのは「金融政策見通し」の部分だけでした。その後、以下のメガリスクが再び債券市場の前面に躍り出たのです。
原油価格の反発:
後述するG7備蓄放出や米国のディーゼル輸出禁止見送りで一度急落した原油ですが、中東情勢の地政学リスクを背景に下値を叩き切れず、WTIは91ドル台、Brentは100ドル近辺で粘り腰を発揮。エネルギーインフレ再燃の火種が消えていないことを市場に再認識させました。
米国の財政赤字と国債増発の恐怖:
雇用が鈍化しようとも、米政府の巨額の国債発行圧力は止まりません。「高金利下で誰がこの大量の長期国債を消化するのか」という財政プレミアム(タームプレミアム)が、長期債利回りを力づくで5.27%へ押し上げました。
「FRBが利上げを急がない」ことと「米国の長期金利が下がる」ことは、今のマーケットでは同義ではありません。この金利の跳ね返りが、ドル円ショート勢の梯子を外しました。
