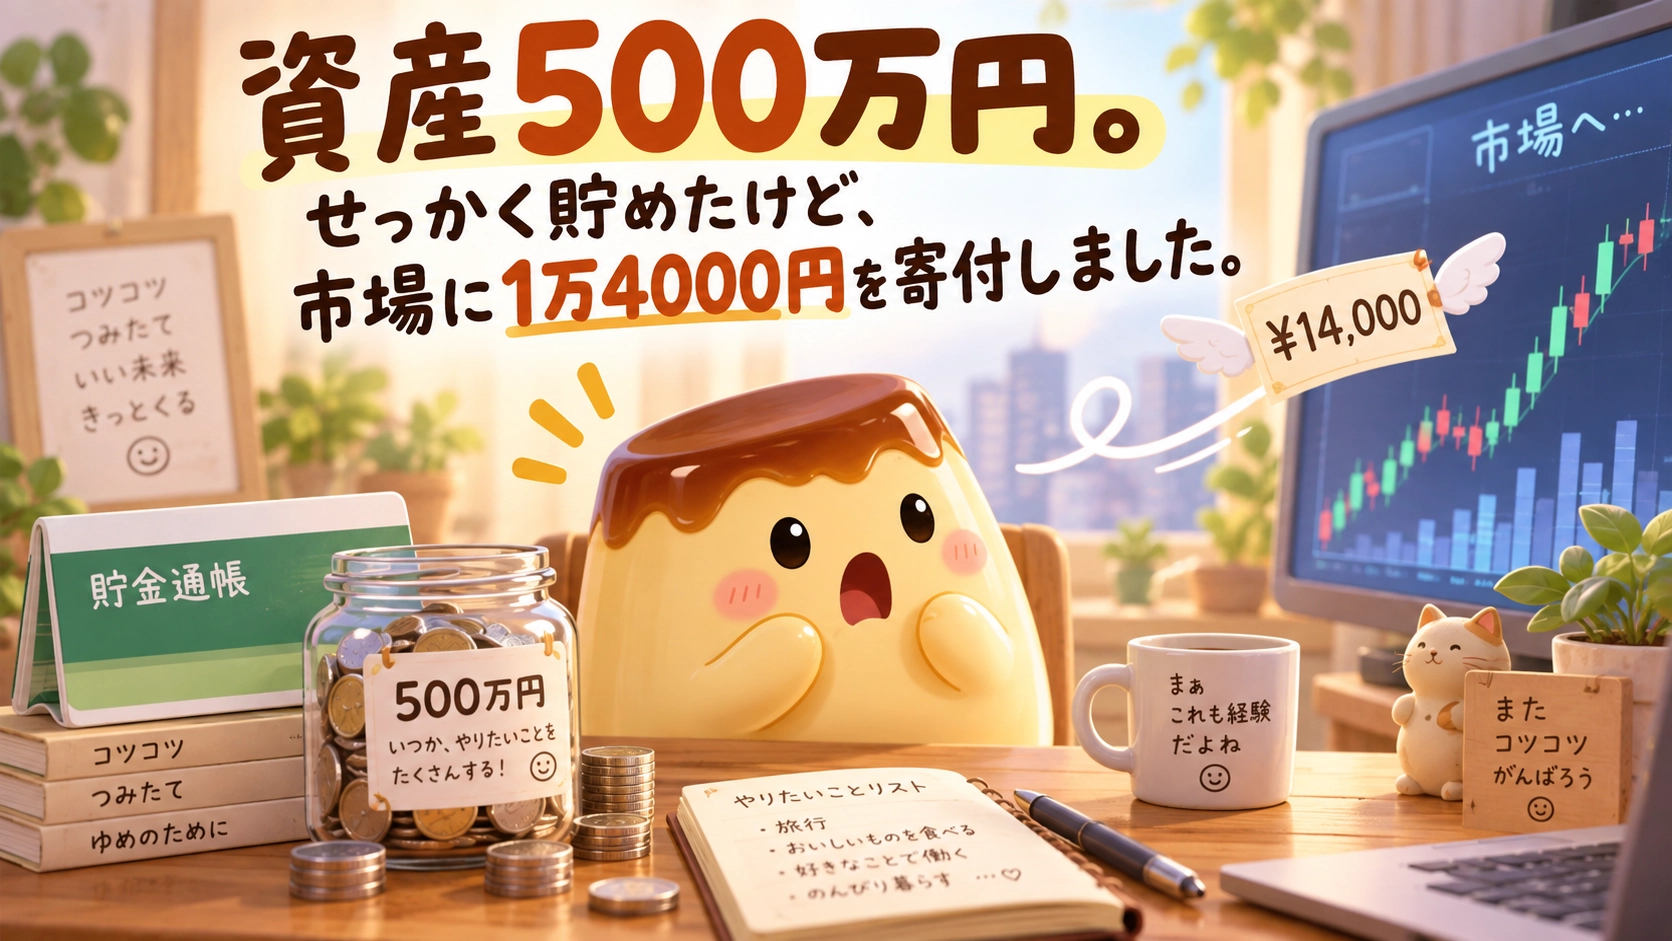
資産500万円を貯めた実体験と株。せっかく貯めたけど、市場に1万4000円を寄付しました。
私の当時の労働2日分が、市場へ行ったきり帰ってきませんでした。
日産自動車の株を買って、1万4000円の損。
悩んで、売りました。
できれば市場に、迷子のお呼び出しをお願いしたいです。
「ぷりんうぉーたー様の1万4000円。お連れ様が、元の口座でお待ちです」
私です。お連れ様です。
増えて帰ってくると思ったら、本人すら帰ってきません。
もう増えなくていいです。全員そのまま戻ってきてください。
……という放送を流せる場所はないので、ここに書いています。
どうも、ぷりんうぉーたーです。
今回は資産500万円の頃の私の実際のお話です。
華麗に増やした話かと思った方。
すみません。まず減ります。
「寄付」と書きましたが、本当の寄付ではありません。株で損をしたという話です。
善意はありませんでした。
増やす気はありました。
寄付する人としては、かなり往生際が悪いです。
どうやって500万円は貯めたんですか。
さて、寄付の前に。
そのお金は、どこから来たのか。
500万円くらいまでは、基本的に働いて貯金して作りました。
株で増やした500万円ではありません。
今でいう入金力です。
当時はFIREという言葉も意識していませんでした。
早期退職の計画も、大きな資産目標もありません。
「若い頃から自由への道を設計していたんですね」
そんなことはありません。
あとから設計図を持ってこないでください。当時の私、初めて見ます。
給料は決して多くありませんでした。
それでもボーナスを含めると、月平均10万円くらいは貯金していました。
今考えたら、けっこう残していますね。
ただ、ものすごく節約を頑張っていた感覚はないんです。
普通に生活していたら、結果的に貯まっていた。
では、その「普通」がどんな生活だったのか。
貯金が上手というより、使うのが下手だった
お金を使うことが下手だったんだと思う。
これが、今振り返ったときの私の感覚です。
といっても、何もかも我慢していたわけではありません。
友達と会って話しているだけでも楽しかったんです。
高いお金を使わなくても、普通に楽しい。
「今日は何にいくら使えば満足できますか」
と聞かれても、もう友達と話して満足しています。
財布は何もしていません。現場にいただけです。
貯金が得意だったというより、お金をあまり使わなくても楽しめたんですね。
一方で、旅行には結構行っていました。
通帳だけ育てて、本人は押し入れで保管していたわけではありません。
本人も外へ出ます。
通帳にだけ人生を楽しまれても困りますので。
楽しいことには使う。
貯金したいからといって全部我慢したら、私なら続きません。
お金と一緒にストレスまで貯まったら困ります。
旅行には行く。でも固定費は増やさない
その一方で、毎月決まって出ていくお金は、自分なりに考えていました。
たとえば保険です。
民間保険は、基本的に掛け捨て中心でした。
公的医療保険の高額療養費制度や、勤務先の共済などの保障がある。
そこも含めて、自分にはどのくらい必要なのかを考えていました。
当時の私は、自分の状況なら必要以上に高い保険料を払わなくてもいい、と判断していたんです。
もちろん、高額療養費制度で医療に関わる支出がすべてまかなえるわけではありません。
食事代や差額ベッド代など、対象外になる費用もあります。
必要な保障は、家族や暮らしの状況でも変わります。
掛け捨てが誰にでも正解、という話ではありません。
車についても、私の順番は「まずお金を貯めてから買う」でした。
金利を払うことがもったいないと思ったんです。
ローンの支払いを毎月の予定に加えるより、先に買うお金を作っておきたい。
車を買う前から、来月の給料に仕事を頼みたくなかったんですね。
まだ出勤もしていない給料に、予定だけ入れるのは気が引けます。
これも現金で買うのが絶対に正しい、という話ではなく、当時の私の考え方です。
使うところは使う。締めるところは締める。
旅行には行く。
友達とも遊ぶ。
でも、毎月なんとなく出ていくお金は増やさない。
全部我慢して貯めるより、使う場所を決める。
私の500万円は、たぶんそうやってできました。
今も、この感覚はあまり変わっていません。
今、貯金したい人に一つ伝えるなら、楽しい予定を消す前に、毎月自動的に出ていくお金を一度見てほしいです。
必要な支出まで削るのではなく、
「今の自分にも、この金額で必要かな」
と見直してみる。
友達との約束には悩むのに、引き落としには毎月すんなり通行許可を出しているかもしれません。
そちらも一度、受付で止まってください。
収入や家族構成、暮らしの条件はそれぞれ違います。
これで誰でも同じ額が貯まるわけではありません。
月平均10万円は私の当時の記録で、皆さんへの宿題ではありません。
貯まったお金が、あとから株を買う種銭になりました
友達と話して、旅行にも行く。
毎月の支払いは大きくしすぎず、働いたお金を貯める。
そんな生活で、500万円くらいが貯まりました。
最初から投資のために用意したお金ではありません。
でも後から振り返ると、この貯金が株を始める種銭になりました。
種を用意するところまでは地道でした。持っていく人が、急にひらめきます。
投資との出会い
そんな私が投資を始めたきっかけは、
「投資をやってみようか」
と思いました。
……以上です。
ここで運命の一冊とか、人生を変えた師匠とかが出てくると、話に風格が出るんでしょうね。
師匠「ついに、そのときが来たか」
みたいな場面です。
いません。師匠帰ってください。
SBI証券で口座を開いて、株を買ってみました。
「あ、これで買えたんだ」
そんな感じでした。
投資家としての第一声にしては、ずいぶん素朴です。
世界経済を見通す前に、購入できたことを確認しています。
まずはそこからです。
「最初に買った株は何ですか?」
忘れました。
ここ、大事なところじゃないですか。
はい。
投資の本なら、この先に線を引くところです。
白紙です。好きなところに引いてください。
あとから立派な理由を付けるわけにもいきませんので。
すごく儲かった株と、すごく損した株は覚えているんです。
最初に買った銘柄には、もう少し記念写真を残しておいてほしかったですね。
初期の取引で強く覚えているものの一つが、日産自動車です。
なぜ選んだのかも忘れました。
でも、1日で約1万4000円損したことは覚えています。
最初の銘柄は忘れたのに、失った金額は覚えている。
私の記憶、赤字の保存状態がいいんです。
そこだけラミネート加工されています。
1万4000円ではなく、働いた2日分でした
含み損になり、私は悩んだ挙げ句、1日後に売りました。
「損切りを的確に判断されたんですね」
と褒められたら、いったん受け取りそうになります。
いけません。正直に話しましょう。
私に残っているのは、これです。
「働いた2日分が消えた」
20年以上前、まだデフレと言われていた頃の話です。
給料も今ほど多くありませんでした。
だから当時の私には、1万4000円が今よりずっと重かった。
働いた2日分くらいがなくなったように感じました。
日給を正確に計算した話ではありません。
そのときの衝撃です。
画面に出ているのは金額です。
でも、こっちには働いた感覚があります。
お金になるまでには、私の時間が入っている。
それが減っている。
ちょっと待ってください。
私、その2日間は働いたんです。
お金がなくなったぶん、出勤も取り消しになりませんか。
なりませんよね。
この仕組み、私に不利なところだけ事務処理が正確です。
せめて1日分だけでも、返していただけませんか。
友達と過ごしたり、旅行へ行ったりしても、お金は出ていきます。
でも、同じように「残高が減った」と書いても、私の中では同じではありませんでした。
こちらは増やそうと思って買っています。
そこで減った。
「買えたんだ」と感心していた私に、次は「減るんだ」が来ました。
買えたことに感心していた人が、損をしてすぐ売る。
同じ人です。
貯金していた自分と、株を持った自分
お金を貯めてきたからといって、減るところまで平気になるわけではなかったんですね。
むしろ、働いて貯めたお金だからこそ、
「それ、私のです」
という気持ちになる。
市場に向かって言っても、どうにもなりませんが。
今なら「勉強になりました」とまとめることもできます。
でも、当時は働いた2日分が消えて痛かったんです。
いきなり立派な感想に着替えなくてもいいでしょう。
まず「うわ、減った」です。私の場合は。
お金を増やしたい自分と、お金が減ったときの自分は、同じ口座に住んでいました。
今、その違いをせりふにするなら、こんな感じです。
買う前の私「投資をやってみようか」
損が出たあとの私「話が違う」
同じ口座にいるくせに、打ち合わせが足りません。
500万円の話を、ここから始めたい
500万円という数字だけなら、短く書けます。
でも、その頃の自分を話そうとすると、貯金だけでは終わりません。
友達との時間も旅行もある。
保険や車の支払いを、自分なりに考えていた生活もある。
買った理由を忘れた株もある。
そして、忘れられない1万4000円がある。
貯めていた頃は、
「使うところは使う。締めるところは締める。」
でやってきました。
ところが株では、自分が使わなくてもお金が減ることがある。
貯金のときには出てこなかった自分が、そこで出てきました。
今こうして振り返ると、お金との付き合い方は、増えた残高だけでは分からない気がします。
何に使ったお金なら納得できて、どんな減り方は嫌だったのか。
そこに、数字だけでは見えない自分がいます。
私は「こうすれば500万円貯まります」と正解を配るより、こういう話を残したいんです。
うまくいったことだけ並べると、あの日すぐに売った私がいなくなってしまいます。
オルカンをするにしても、個別株をするにしても、投資には元になるお金が必要です。
私の場合、その種になったのが、この500万円でした。
そして、その種をどう作ったか。
使うところには使って、満足につながりにくい固定費は抑える。
そんな私のお金の使い方が、誰かの参考になればうれしいです。
次は、1000万円の頃の記事も書きます。
金額が増えたら、お金との付き合い方も変わるのか。
それとも残高だけ増えて、本人は相変わらずなのか。
その頃の私も、ちゃんと登場させようと思います。
さて、この人はどこまで行くのでしょうか。
当時の私も知りませんでした。
なお、冒頭でお呼び出しした1万4000円へ。
怒っていません。口座は分かりますね。
師匠は帰しましたが、あなたたちは帰ってきてください。
ちなみに私はFPではありません。
ただ、市役所では税や年金に関わる仕事も経験してきましたし、自分自身でも長いことお金について考えてきました。
退職後には、
「お金と人生をどう整理したらいいんだろう」
という方の話を、私自身の経験などをもとに一緒に整理するようなこともやってみたいと思っています。
「そのとき相談してみたい」という方がいたら、コメントしてください。
もちろん有料です(笑)。
無料で忙しくなったら、FIREしたのに再就職です。
最後まで読んでいただき、ありがとうございます。
この人の続きをもう少し見てみようと思ったら、スキやフォローをいただけるとうれしいです。
1000万円の頃も、残高だけでなく本人込みでお届けします。
※本記事は一般的な情報と筆者個人の考えであり、特定銘柄・金融商品の売買を推奨するものではありません。投資には価格変動や損失の可能性があります。最新情報を確認し、ご自身の判断と責任で行ってください
