ゴールデンクロスとデッドクロスは効くのか ― 1,631通り試して、使い道がひとつだけ見つかった話
EA開発をしているトノチと申します。私は今まで気になっていたけれど見過ごしてきた様々な手法をAIの力を借りて分析し、良いものはEAに取り入れ、私の分析では優位性を見出せないと判断したものはこのような形で発表させてもらってます。今回はその一本です。
題材はゴールデンクロスとデッドクロス。短期の移動平均線が長期の線を下から上に抜けたら買い(ゴールデンクロス)、上から下に抜けたら売り(デッドクロス)という、おそらく世界でいちばん有名な売買サインです。入門書でもニュースでも、たいてい最初に出てきます。
これを機械に検証させたらどうなるのか。短期と長期の組み合わせを1,631通り、4つの時間足、7通貨、26年分で総当たりしました。
先に結論を書きます。私の測り方では、ゴールデンクロスとデッドクロスを「エントリーのサイン」として使う限り、優位性を出せませんでした。15分足では黒字になる組み合わせがひとつもありませんでした。
ただし、これで話は終わりませんでした。同じ線を「サイン」ではなく「環境認識」(いま上目線か下目線かの確認)に使ったときだけ、結果が変わったからです。否定して終わる記事にはしたくないので、そちらを中心に書きます。
1. まず素直に試す ― 1,631通りの総当たり
やり方はできるだけ単純にしました。
- 短期の線が長期の線より上なら買い、下なら売り。反対のクロスが出るまで持ち続ける
- 短期は2〜100、長期は5〜400のあいだで刻んで、組み合わせ1,631通り
- 15分足・1時間足・4時間足・日足の4通り
- ドル絡みの主要7通貨、2000年から今年まで(26年)
- 売買コストとして1回あたり1.2pipsを差し引く(実際に測った実効スプレッドです)
決済を「反対のクロスまで」にしたのは、以前べつの検証で順張りは決済を急ぐほど成績が落ちるとはっきり出ていたからです。ここで変な決済を挟むと、クロスの善し悪しではなく決済の善し悪しを測ることになります。
結果です。コストを引いたあとに黒字だった組み合わせの割合を、時間足ごとに出します。
| 時間足 | 黒字だった組み合わせ |
|---|---|
| 15分足 | 0.0%(1,631通りすべて赤字) |
| 1時間足 | 0.9% |
| 4時間足 | 32.3% |
| 日足 | 88.0% |
15分足は全滅でした。しかもコストを引く前の時点ですでにマイナスです。細かい足では、線が近づいたり離れたりを繰り返して、その都度だまされる。よく言われる「往復ビンタ」がそのまま数字に出ています。
そして注意したいのが、時間足を上げると成績が良くなって見える理由です。日足で88%が黒字になるのは、腕が上がったからではありません。売買回数が激減してコストの合計が減るからです。15分足の定番設定だと1つの通貨で年に1,400回以上売買することになり、それだけでコストが年1,700pips。日足なら年に数回です。
2. 有名な数字は、本当に特別なのか
ここで気になったのが、「なぜ5と25なのか」「なぜ50と200なのか」です。
理由があってその数字なら、その周りより成績が良いはずです。5と25が特別なら、6と26や4と24より飛び抜けていなければおかしい。
なので、こう測りました。そのマスの成績から、隣り合う8マスの平均を引く。これで「周りより出っ張っているか」だけが残ります。薬の試験で偽薬と比べるのと同じ考え方です。
結果は、4つの時間足すべてで、有名な組み合わせの出っ張りは「その辺から適当に8マス選んだとき」を下回りました(適当に選んだほうが良かった確率=66〜82%)。
さらに極端だったのが、いちばん有名な日足の50/200です。
1,631通り中 1,589位
ほぼ最下位でした。波形の中で、たまたま凹んでいるところに乗っていました。
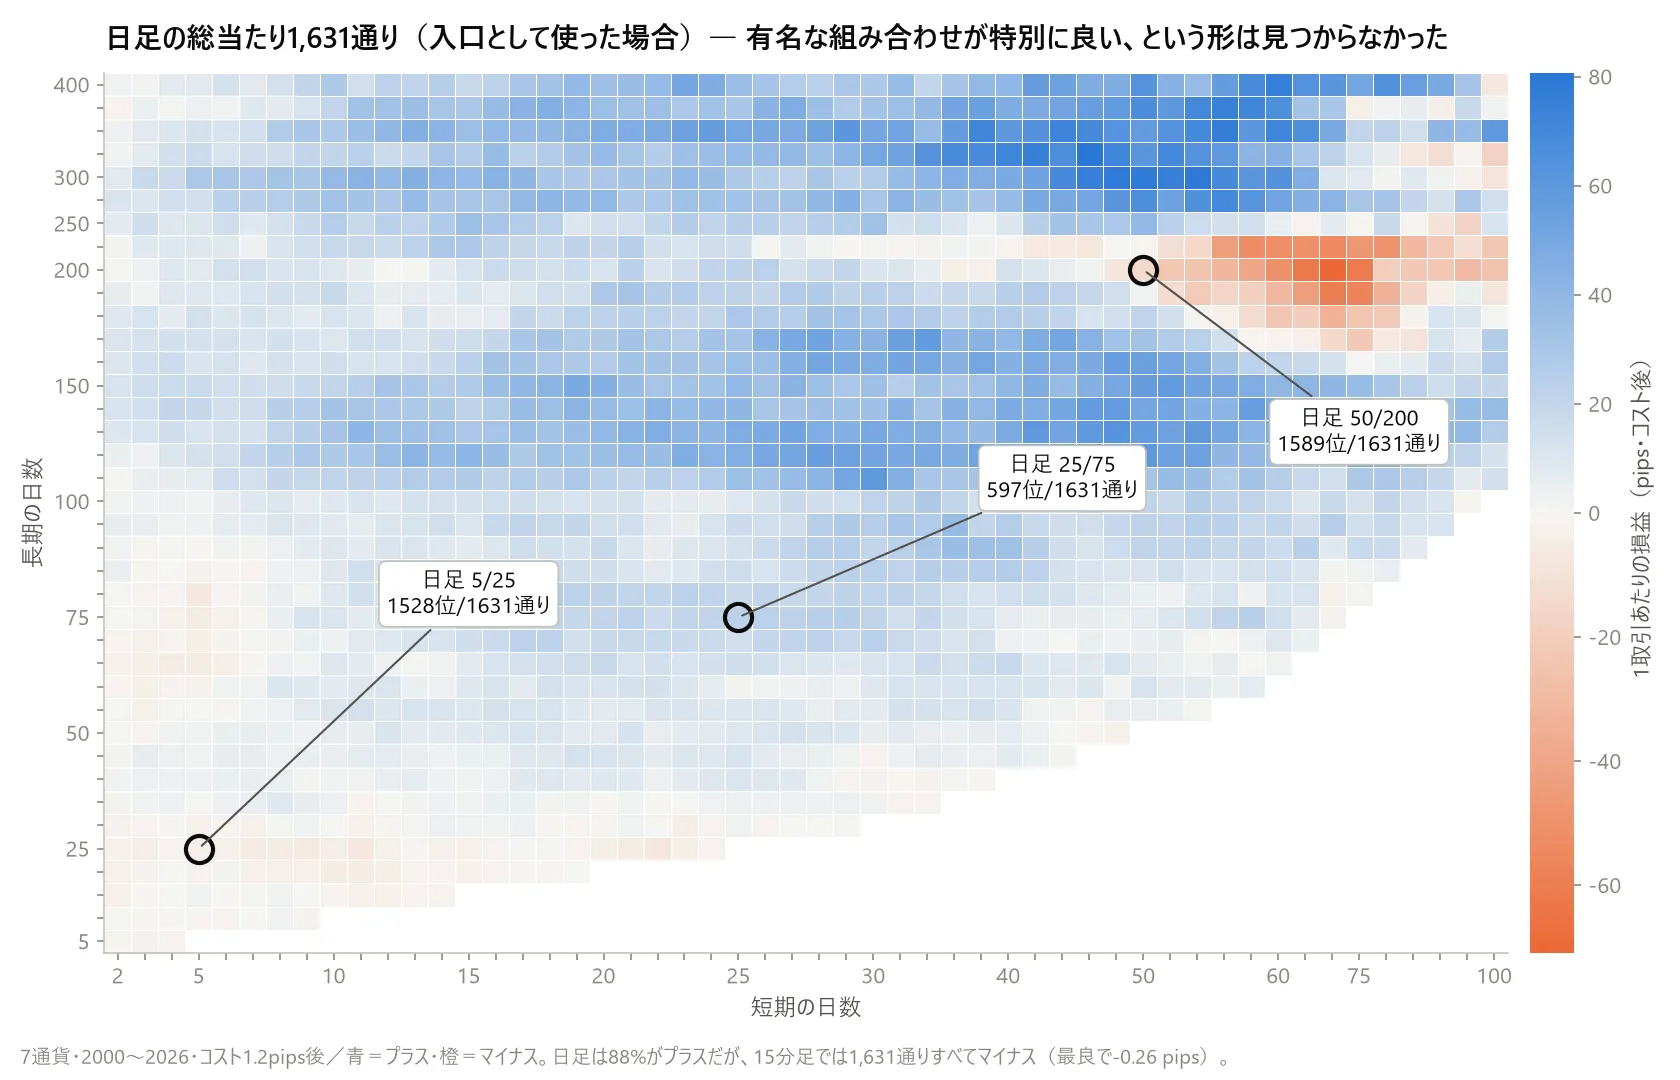
▲図1:日足の総当たり1,631通りを、入口として使ったときの1取引あたりの損益で塗った図。青がプラス、橙がマイナス。いちばん有名な日足50/200は1,589位で、周りより良いという形は見つからなかった。
これは「50/200が悪い」という話ではなく、有名なのは歴史的な経緯であって、数字が特別に選ばれたからではなさそうだということだと考えています。実際、波形は全体になだらかで、どこかに鋭い山があるような形はしていませんでした。
3. 良さそうに見えた組み合わせを、2つの方法で疑う
日足では88%が黒字でした。中には1回あたり+80pipsという組み合わせもあります。これは使えるのでは、と思うところです。
ここで飛びつくと、たいてい失敗します。1,631通りも試せば、中身がなくても良く見えるものが出るからです。2つの方法で疑いました。あわせて、移動平均線の種類を変えたときの結果も載せておきます。
① 売買の向きをずらしてみる
売買の向き(買い・売り)の並びはそのままに、時間方向にごっそりずらして、値動きとの対応をわざと壊します。これを200通り作って、本物の成績がその中でどのくらい上位かを見ます。
やってみると、ずらした版の成績のばらつきが、年あたり70〜85pipsもありました。中身のないものでも年±80pipsくらいは平気で動く。日足で見つけた「年+150pips」級の組み合わせは、この幅にすっぽり収まってしまいます。
② 時代を3つに分ける
2000〜2008年、2009〜2017年、2018年以降の3つに切って、どの時代でも通用するかを見ます。
上位に来た組み合わせは、ほぼ全部が最初の時代で稼いで、直近の8年ではマイナスでした。過去26年の平均が良くても、直近が負けているものは使えません。
参考:移動平均線の種類を変えるとどうなるか
移動平均線には、単純に平均する形(SMA)、直近を重く見る形(EMA)、その中間(WMA)があります。「EMAのほうが反応が速くて良い」とよく言われます。ここまではすべてSMAで測ってきたので、他の2つならどうなるかも出しておきます。
日足50/200で比べると、こうなりました(1通貨あたりの年間pips)。
| 線の種類 | 成績 |
|---|---|
| 単純平均(SMA) | −24 |
| 指数平滑(EMA) | +10 |
| 加重平均(WMA) | +37 |
同じ50/200でも、線の種類を変えるとこれだけ違いが出ました。ただし、この差が本物かどうかは①②と同じ検査にかけてみないと分かりません。ここではSMAを標準に置いて先に進みますが、EMAならこう、WMAならこうなったという記録として残しておきます。
4. 対照群 ― そもそも何と比べるべきか
「勝てるか」を見るときは、比較対象が要ります。2つ用意しました。
買って持ち続けただけ:26年でほぼゼロ(7通貨平均で−400pips)。為替は株と違って持っているだけでは増えません。
高値更新ブレイク(一定期間の高値を抜けたら買い、安値を割ったら売り。素直な順張りの代表格):こちらも全時間足でクロスに負けました。最も良い設定でも1通貨あたり年+18〜+66pips程度です。
つまり、クロスがブレイクより劣っているわけではない。素直な順張りは、形を変えても等しく薄い、というのがここまでの結論でした。
5. 発想を変える ― サインではなく、環境認識に使う
ここまでは全部「クロスで入る」話です。
ふと思ったのが、そもそも自分は、クロスで入っていないなということでした。チャートを見るとき、移動平均線の並びは「いま上目線か下目線か」の確認に使っている。入るきっかけは別のところで探している。
なら、その使い方で測るべきです。設定はこうしました。
- 入るきっかけ=1時間足で、買われすぎ・売られすぎを見る指標(RSI)が売られすぎの水準から戻ったら買い、買われすぎから戻ったら売り(教科書どおりの逆張り)
- 手仕舞い=24本後(1時間足なので約1日後)に、そのまま決済。損切りも利確も置きません
- ここに日足の移動平均線のクロスを足す。クロスが上向き(短期が長期の上)のときは買いだけ、下向きのときは売りだけを取る
入るきっかけと手仕舞いを固定して、「どの売買を通すか」だけをクロスで変える。こうすればクロスの効果だけが取り出せます。
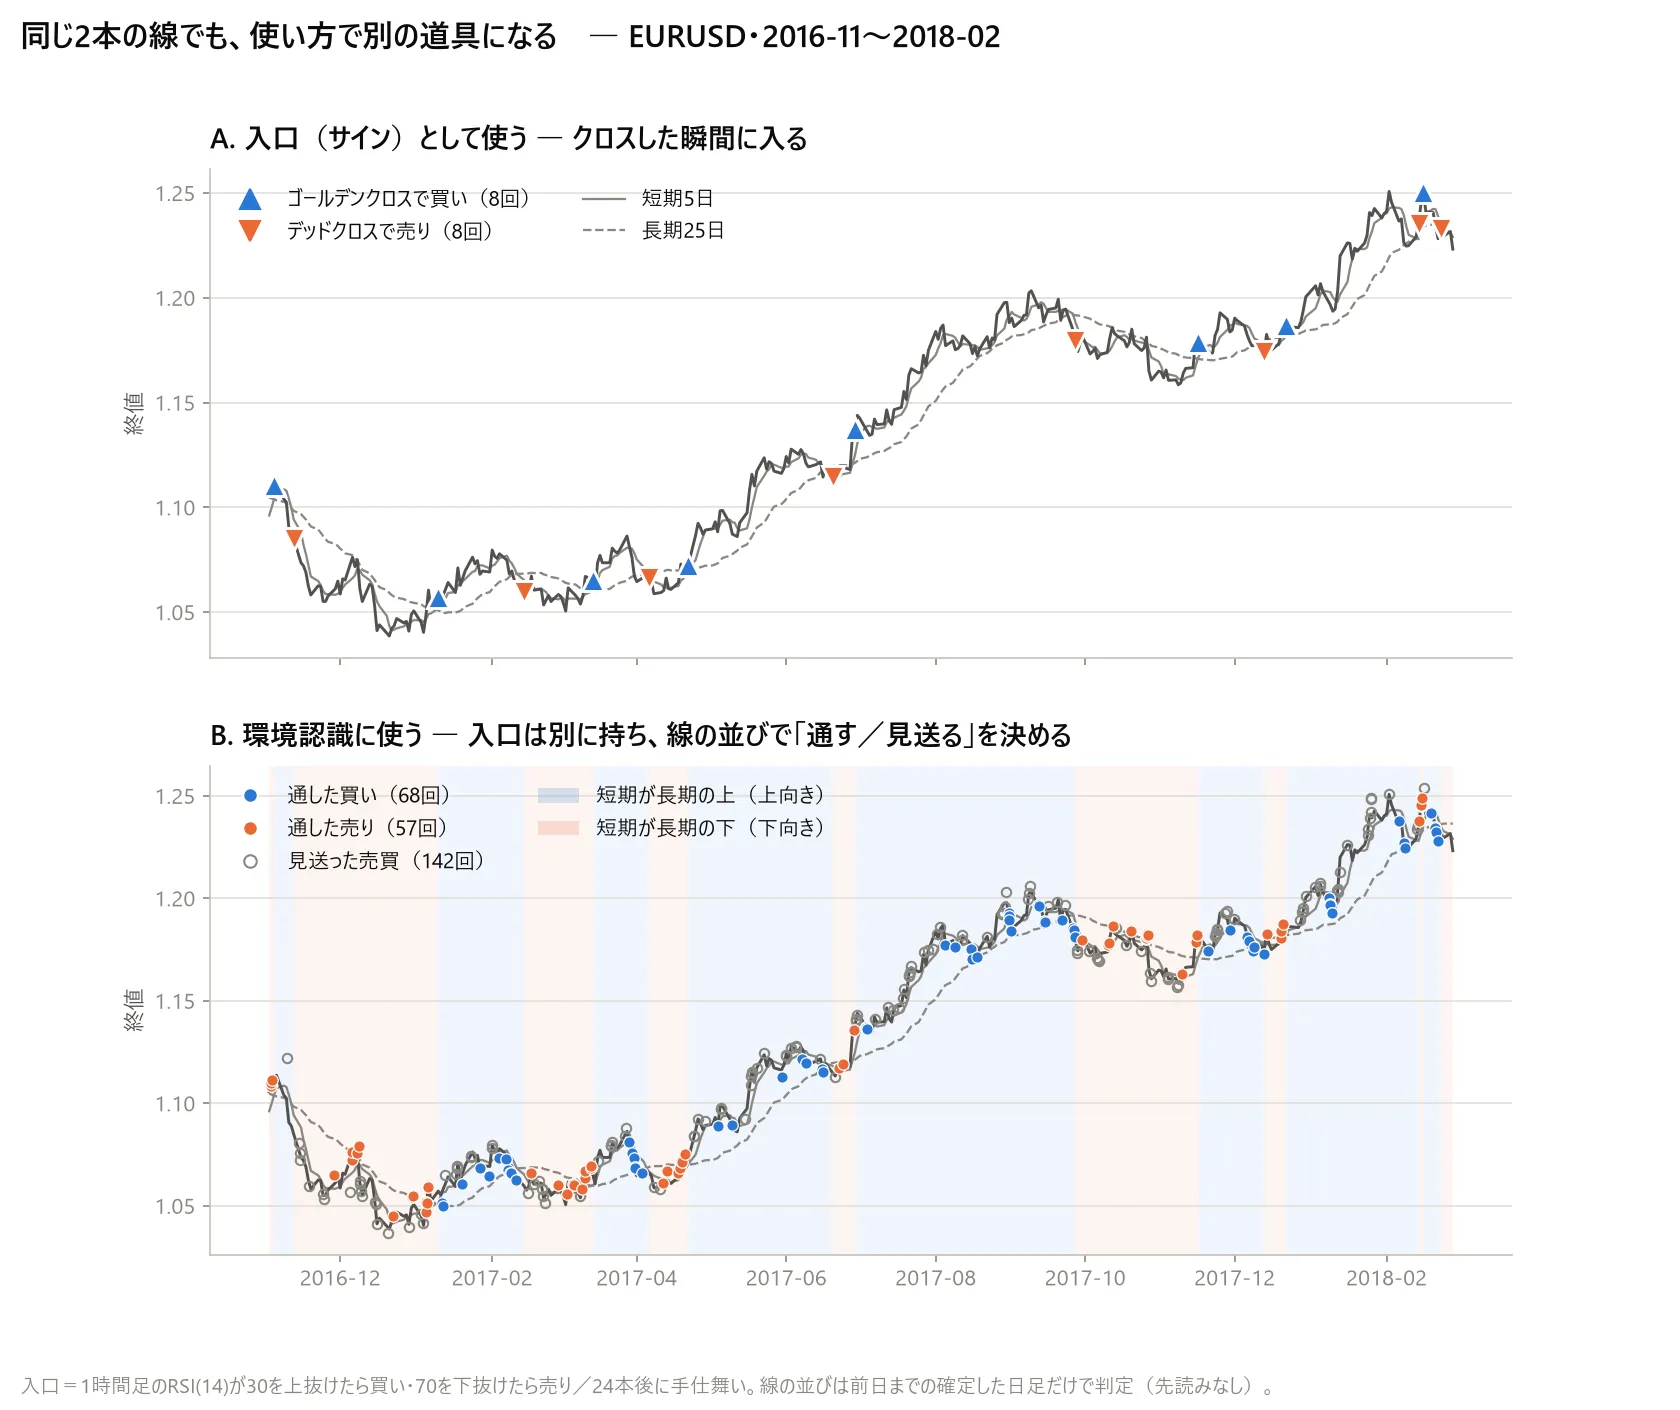
▲図2:同じ2本の線でも、使い方で別の道具になる。A=クロスした瞬間に入る(入口として使う)。B=入口は別に持ち、線の並びで「通す/見送る」を決める(環境認識に使う)。EURUSD・2016年11月〜2018年2月。
結果です(7通貨・2000年〜・コストを引いたあと・1回あたりのpips)。
| 環境認識の条件 | 通した割合 | 1回あたり |
|---|---|---|
| なし(全部取る) | 100% | −0.46 |
| 日足 5/25 と同じ向きだけ | 46% | +1.09 |
| 日足 10/100 と同じ向きだけ | 48% | +0.72 |
| 日足 25/75 と同じ向きだけ | 49% | +0.60 |
| 日足 50/200 と同じ向きだけ | 50% | −0.29 |
RSIの逆張りだけではコスト後にマイナス(−0.46)だったものが、日足5/25のクロスと同じ向きに絞ると +1.09 に変わりました。
ここで大事なのは、売買を半分に減らしただけではないかという疑いを潰すことです。同じ割合をランダムに間引いた場合を300通り作って比べたところ、300通り作って比べ、本物を上回ったものはひとつもありませんでした。件数が減ったからではありません。
そして5/25は3つの時代すべてでプラス、7通貨のうち5つでプラスでした。
一方で、同じく有名な日足50/200は改善しませんでした(−0.29・偶然の範囲)。有名かどうかではなく、組み合わせによって結果が違うというのが正直なところです。
6. 逆に使うと、ちゃんと悪くなる
もうひとつ確かめました。クロスと「逆向き」の売買だけを取ったらどうなるかです。
| 環境認識の条件 | 同じ向きだけ | 逆向きだけ |
|---|---|---|
| 日足 5/25 | +1.09 | −1.78 |
| 日足 10/100 | +0.72 | −1.55 |
| 日足 25/75 | +0.60 | −1.46 |
きれいに反転します。
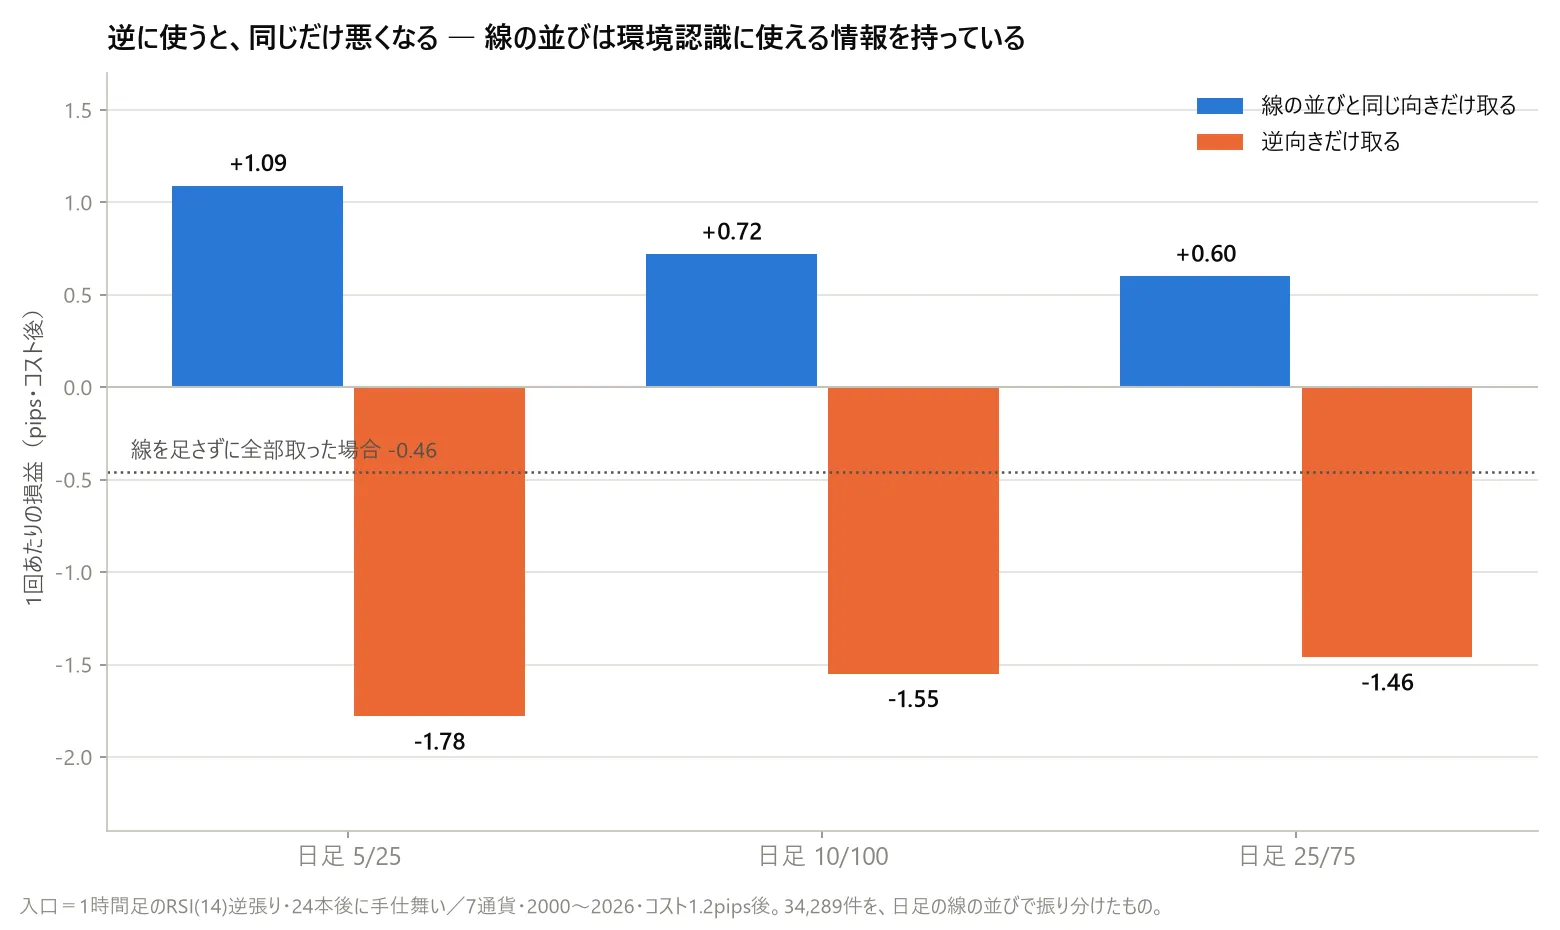
▲図3:線の並びと同じ向きだけを取ると改善し、逆向きだけを取ると同じだけ悪化する。1回あたりのpips(コスト後)。
これが個人的にはいちばん納得のいく結果でした。もし移動平均線の並びが何の情報も持っていないなら、同じ向きに絞っても逆向きに絞っても、成績は変わらないはずです。実際には同じ向きと逆向きで1回あたり2〜3pipsの差がつきました。
線の並びは、環境認識に使える情報を確かに持っている。ただし私の測り方では、それを「入るきっかけ」にはできなかった。今回の検証から私が受け取ったのは、この2つです。
7. この検証の限界(ここが大事です)
これはゴールデンクロスという手法の評価ではありません。私が試した一通りの測り方の結果です。次の条件は全部変えていません。
- 決済:「反対のクロスまで持つ」の一通りだけ。損切りや利確、途中で利益を守る仕組みは入れていません。実際に使っている方の多くは何らかの決済ルールを持っているはずで、そこを変えれば結果は変わりえます
- 入り方:クロスが出た足の終値で入っています。「クロスしてから押し目を待つ」「出来高を確認する」といった一般的な工夫は入れていません
- 対象:ドル絡みの主要7通貨だけ。株や指数は見ていません。株の日足50/200は、そもそも右肩上がりの資産で使う前提なので、為替の結果をそのまま当てはめられません
- コスト:1回あたり1.2pipsで固定。これより条件の良い口座なら、細かい足の結果は今回より良くなります
- §5以降の一般検証:入るきっかけ・手仕舞い・時間足は、私が決めた一通りだけです
特に最後の点は正直に書いておきます。§5で「効いた」といっても1回あたり1pips程度です。コストが今回の想定より少し高い環境なら消えます。これだけで勝てる、という話ではありません。
つまり今回言えるのは、「この測り方では、サインとしての優位性は見つけられず、環境認識としては改善が見られた」ということだけです。使っている方を否定するものではありません。
8. まとめ
- 短期×長期を1,631通り総当たりした結果、サインとして使う限り、私の測り方では優位性を出せませんでした(15分足は全滅)
- 有名な組み合わせが周りより良いという形は見つかりませんでした。いちばん有名な日足50/200は1,631通り中1,589位でした
- 日足で良く見えた組み合わせは、ずらし検証と時代分割で疑うと残りませんでした(線の種類を変えた結果も参考として併記しました)
- 一方、同じ線を「環境認識」に使うと成績が改善しました(−0.46 → +1.09)。逆向きに使うと同じだけ悪化します
- ただしどれも私の測り方での話で、決済や入り方を変えれば別の結果はありえます
「有名な手法は効かない」ではなく、「入口として使うか、環境認識に使うかで、まるで別の道具になる」。今回いちばんの収穫はこれでした。
検証条件:EURUSD・USDJPY・GBPUSD・USDCHF・AUDUSD・NZDUSD・USDCAD / 15分足の価格データを1時間足・4時間足・日足に集約 / 2000年〜2026年 / 移動平均線は単純平均(種類の比較を除く)/ 判定は確定した足の終値のみ(形成中の足は使わない)/ 売買コスト1回あたり1.2pips / §1〜4は「短期が長期の上なら買い・下なら売り、反対のクロスまで持つ」/ §5〜6は「1時間足のRSI(14)が30を上抜けたら買い・70を下抜けたら売り、24本後に手仕舞い、損切り・利確なし」
免責:本記事は過去データの検証に基づく開発記録であり、将来の運用成績を保証するものではありません。投資助言ではありません。売買のご判断はご自身の責任でお願いします。
この検証について:検証コードの作成・1,631通りの総当たり・ずらし検証や件数の確認まで、AI(Claude Code)とペアで行っています。設計と判断は人、生産と検証はAI ―― という分担です。
